Giữa lúc hàng loạt ngân hàng tư nhân thi nhau khoe lãi tăng hai, ba chữ số trong nửa đầu năm 2026, Ngân hàng TMCP Lộc Phát Việt Nam (LPBank, HOSE: LPB) lại chọn một kịch bản trầm hơn: lợi nhuận gần như giữ nguyên so với cùng kỳ. Nhưng phía sau con số có vẻ phẳng lặng đó là một tỷ suất sinh lời trên vốn chủ sở hữu thuộc nhóm cao nhất ngành ngân hàng. Đây có phải một phần lý do khiến tỷ phú Phạm Nhật Vượng âm thầm rót tiền cá nhân vào LPBank hồi cuối tháng 6?
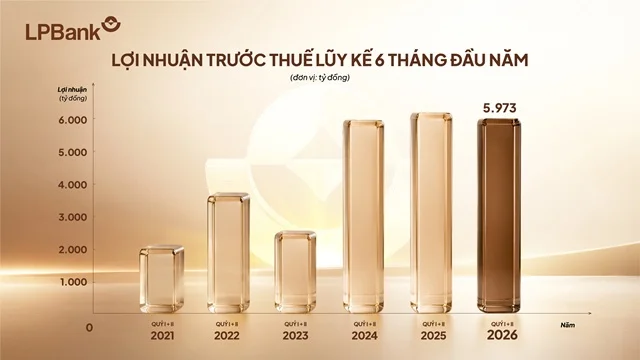
- LPBank lãi trước thuế 5.973 tỷ đồng nửa đầu 2026, hoàn thành ~40% kế hoạch năm; riêng quý 2 đạt 3.147 tỷ, tăng 11% so với quý 1.
- ROE đạt 21,46%, ROA 1,59% — thuộc nhóm cao nhất hệ thống ngân hàng niêm yết.
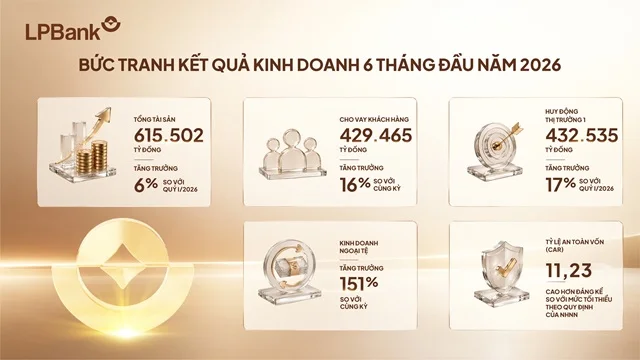
- Thu ngoài lãi tăng 33% (dịch vụ +54%, kinh doanh ngoại tệ +151%), giúp giảm phụ thuộc vào tín dụng.
- Nợ xấu 1,85%, CAR 11,23% — an toàn nhưng không phải nhóm sạch nhất VN30.
- Ông Phạm Nhật Vượng đang là cổ đông lớn thứ hai của LPBank với 4,894% vốn điều lệ.
Con số lợi nhuận nói gì — và không nói gì?
Theo công bố ngày 21/7/2026 trên Vietstock, LPBank ghi nhận lợi nhuận trước thuế quý 2/2026 đạt 3.147 tỷ đồng, tăng khoảng 11% so với quý 1. Lũy kế 6 tháng đầu năm, con số này dừng ở 5.973 tỷ đồng, hoàn thành khoảng 40% kế hoạch cả năm. Nhìn theo chiều quý sau nhỉnh hơn quý trước, bức tranh có vẻ tích cực. Nhưng nếu so với cùng kỳ 2025, mức lãi này gần như đi ngang — một sự “ổn định” hơn là “bùng nổ”, đặc biệt khi đặt cạnh những cái tên cùng công bố kết quả trong tuần: Techcombank lãi 18.540 tỷ nửa đầu năm (tăng 22,5%), VPBank đạt gần 18.900 tỷ (tăng 68%), hay TPBank tăng 12,5% lên hơn 4.668 tỷ, theo tổng hợp của CafeF.
Nói cách khác, LPBank không phải ngôi sao tăng trưởng của mùa báo cáo này. Nhưng một ngân hàng không tăng trưởng lợi nhuận đột biến chưa chắc đã là tin xấu — vấn đề nằm ở việc nhìn vào đâu để đánh giá “sức khỏe” thật sự của một nhà băng. Toàn cảnh mùa báo lãi ngân hàng VN30 nửa đầu năm cho thấy sự phân hóa rất rõ giữa các nhóm, và LPBank rơi vào nhóm “ổn định nhưng không nổi bật” — khác hẳn với nhóm tăng mạnh và nhóm sụt giảm mà bức tranh KQKD ngân hàng VN30 nửa đầu 2026 đã ghi nhận.
ROE 21,46% mới là con số đáng nhớ
Nếu lợi nhuận tuyệt đối chưa gây ấn tượng, thì tỷ suất sinh lời trên vốn chủ sở hữu (ROE) của LPBank lại là chuyện khác. ROE đo lường cứ 100 đồng vốn cổ đông bỏ vào ngân hàng thì sinh ra bao nhiêu đồng lãi mỗi năm — giống như so sánh hiệu suất giữa hai quán cà phê cùng vốn đầu tư ban đầu, quán nào quay vòng vốn nhanh hơn thì đáng đầu tư hơn về mặt hiệu quả sử dụng đồng vốn. Với LPBank, con số này đạt 21,46%, còn ROA (lợi nhuận trên tổng tài sản) đạt 1,59% — cả hai đều nằm trong nhóm cao của ngành ngân hàng niêm yết.
Động lực phía sau không đến từ tín dụng đơn thuần mà từ việc đa dạng hóa nguồn thu. Thu nhập ngoài lãi 6 tháng đầu năm đạt 3.445 tỷ đồng, tăng 33% so với cùng kỳ, đóng góp khoảng 31% tổng thu nhập hoạt động. Trong đó, doanh thu từ hoạt động dịch vụ tăng 54%, còn mảng kinh doanh ngoại tệ tăng tới 151% — một mức tăng đáng chú ý cho thấy ngân hàng đang tận dụng tốt biến động tỷ giá và nhu cầu thanh toán quốc tế của khách hàng doanh nghiệp.
Tất nhiên, không có bữa trưa miễn phí. Tỷ lệ chi phí trên thu nhập (CIR) của LPBank tăng lên 32,88% do ngân hàng đang đổ tiền vào công nghệ và mở rộng mạng lưới, trong đó dấu ấn rõ nhất là việc ra mắt ứng dụng ngân hàng số LPBank Plus. Đây là khoản đầu tư ngắn hạn làm giảm lợi nhuận hiện tại, đổi lấy kỳ vọng về nền tảng tăng trưởng bền vững hơn trong tương lai — một đánh đổi quen thuộc mà nhà đầu tư cần cân nhắc khi so sánh ROE giữa các ngân hàng lớn tại Việt Nam.
An toàn vốn và nợ xấu: LPBank đứng ở đâu trong VN30?
Về chất lượng tài sản, tỷ lệ nợ xấu (NPL) của LPBank được kiểm soát ở mức 1,85% tính đến cuối tháng 6/2026, còn tỷ lệ an toàn vốn (CAR) đạt 11,23% — cao hơn đáng kể so với mức tối thiểu theo quy định của Ngân hàng Nhà nước. Tỷ lệ cho vay trên huy động (LDR) ở mức 76,55%, và tỷ lệ vốn ngắn hạn cho vay trung dài hạn 22,25%, đều nằm trong vùng an toàn.
Đặt cạnh các ngân hàng VN30 khác vừa công bố kết quả sơ bộ, LPBank rơi vào nhóm giữa: không sạch như Vietcombank (NPL dưới 1%), nhưng cũng cách rất xa tình huống của Sacombank — ngân hàng duy nhất trong nhóm ghi nhận nợ xấu tăng vọt lên 5,6% và lợi nhuận giảm gần một nửa, như đã phân tích trong bài về câu chuyện VCB giữ vững, STB nợ xấu 5,6%. Một ngân hàng có NPL dưới 2% và CAR trên 11% vẫn được xem là ở vùng thoải mái, đủ dư địa để mở rộng tín dụng trong nửa cuối năm mà không phải gồng mình trích lập dự phòng.
Phạm Nhật Vượng đang thấy gì ở LPBank?
Câu chuyện LPBank khó tách rời khỏi một cái tên: ông Phạm Nhật Vượng. Theo công bố của LPBank, kể từ ngày 23/6/2026, ông Vượng nắm giữ 146,2 triệu cổ phiếu LPB, tương ứng 4,894% vốn điều lệ, trở thành cổ đông lớn thứ hai của ngân hàng — chỉ sau Tổng công ty Bưu điện Việt Nam (VNPost) với 6,537%, theo CafeF. Đây được xác nhận là khoản đầu tư cá nhân từ nguồn vốn nhàn rỗi, không liên quan đến việc tham gia điều hành hay quản trị ngân hàng.
Điều thú vị là khoản đầu tư này xuất hiện đúng vào giai đoạn LPBank không phải ngôi sao tăng trưởng lợi nhuận, mà là một ngân hàng có nền tảng vốn hiệu quả (ROE cao), quản trị rủi ro thận trọng (NPL, CAR ở vùng an toàn) và đang đầu tư cho hạ tầng số dài hạn. Nếu nhìn theo logic đầu tư giá trị, đây có thể là tín hiệu cho thấy nhà đầu tư lớn đặt cược vào chất lượng nền tảng hơn là tốc độ tăng trưởng lợi nhuận ngắn hạn — điều đã được phân tích chi tiết hơn trong bài về thời điểm tỷ phú Phạm Nhật Vượng rót 6.700 tỷ vào LPBank.
Góc nhìn nhà đầu tư: cơ hội và rủi ro
Ở chiều cơ hội, quy mô hoạt động của LPBank đang mở rộng đồng đều: tổng tài sản đạt 615.502 tỷ đồng, gần chạm mục tiêu cả năm 615.600 tỷ chỉ sau nửa năm; dư nợ cho vay khách hàng tăng 16% so với cùng kỳ, huy động vốn tăng 17%. Đà tăng trưởng tín dụng mạnh trong quý 2 (thêm khoảng 26.000 tỷ) tạo dư địa để ngân hàng bứt tốc lợi nhuận trong hai quý cuối năm, khi các khoản vay mới bắt đầu sinh lãi đầy đủ.
Ở chiều rủi ro, việc CIR tăng lên gần 33% đồng nghĩa ngân hàng đang chi nhiều hơn cho vận hành và công nghệ — nếu các khoản đầu tư này không chuyển hóa thành tăng trưởng doanh thu tương xứng, biên lợi nhuận có thể tiếp tục bị bào mòn. Ngoài ra, việc lợi nhuận lũy kế mới hoàn thành 40% kế hoạch năm đặt áp lực khá lớn lên nửa cuối năm, đòi hỏi ngân hàng phải duy trì tốc độ tăng trưởng tín dụng và kiểm soát chi phí vốn tốt hơn nửa đầu năm.
Happite không đưa ra khuyến nghị mua hay bán bất kỳ cổ phiếu nào. Những con số trên chỉ là dữ liệu để nhà đầu tư tự đối chiếu với khẩu vị rủi ro và mục tiêu đầu tư của bản thân.
Câu hỏi thường gặp
LPBank lãi bao nhiêu trong 6 tháng đầu năm 2026?
LPBank ghi nhận lợi nhuận trước thuế 5.973 tỷ đồng trong nửa đầu năm 2026, hoàn thành khoảng 40% kế hoạch cả năm.
ROE của LPBank năm 2026 là bao nhiêu?
Tính đến giữa năm 2026, ROE của LPBank đạt 21,46%, ROA đạt 1,59% — thuộc nhóm cao trong ngành ngân hàng niêm yết.
Ông Phạm Nhật Vượng sở hữu bao nhiêu phần trăm cổ phần LPBank?
Theo công bố mới nhất, ông Phạm Nhật Vượng nắm 146,2 triệu cổ phiếu LPB, tương đương 4,894% vốn điều lệ, là cổ đông lớn thứ hai sau VNPost.
Nợ xấu của LPBank hiện ở mức nào?
Tỷ lệ nợ xấu (NPL) của LPBank được kiểm soát ở mức 1,85% tính đến cuối tháng 6/2026, cùng tỷ lệ an toàn vốn (CAR) đạt 11,23%.
Vì sao lợi nhuận LPBank tăng chậm hơn Techcombank, VPBank?
Lợi nhuận lũy kế nửa đầu năm của LPBank gần như đi ngang so với cùng kỳ, một phần do ngân hàng đang tăng chi phí đầu tư công nghệ và mở rộng mạng lưới (CIR tăng lên 32,88%), trong khi các ngân hàng như Techcombank hay VPBank ghi nhận mức tăng lợi nhuận hai, ba chữ số nhờ tín dụng và thu nhập ngoài lãi bứt phá mạnh hơn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
📚 Nguồn tham khảo
- Happite.com — Blog phân tích tài chính cho người Việt
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp