
Tín dụng tăng 28,4% chỉ trong 9 tháng, gấp hơn hai lần mức 11,6% của toàn hệ thống. Với một ngân hàng, đó vừa là tấm huy chương, vừa là câu hỏi pháp y: tiền đã đi đâu, và có quay về đủ không? Bài này đọc chất lượng cho vay VPBank theo kiểu điều tra viên, đi từ thuyết minh báo cáo tài chính hợp nhất quý III/2026 (số liệu tại 30/9/2026), rồi đặt cạnh các ngân hàng VN30 khác.
- Hai nhóm lớn nhất: hộ gia đình 301.921 tỷ (24,91%) và kinh doanh bất động sản 291.063 tỷ (24,01%, tăng 40,3% từ đầu năm).
- Nợ xấu hợp nhất 3,12% nghe êm tai, nhưng nợ nhóm 2 tăng 39,5% từ đầu năm lên 43.182 tỷ và bao phủ nợ xấu còn khoảng 54%.
- Báo cáo công khai không nêu tên từng khoản vay lớn. Thứ thấy được là điểm tập trung và các chỉ báo sớm, không phải tên khách hàng.
- Bài chỉ mang tính phân tích thông tin, không phải khuyến nghị đầu tư.
Ngành nào được VPBank cho vay nhiều nhất?
Hai ngành chiếm gần một nửa. Theo thuyết minh 10.4 của BCTC hợp nhất quý III/2026, dư nợ hộ gia đình (làm thuê, sản xuất nhỏ, tiêu dùng) là 301.921 tỷ đồng, còn kinh doanh bất động sản là 291.063 tỷ đồng, tương đương 48,9% tổng dư nợ 1,212 triệu tỷ đồng. Thêm xây dựng (5,68%) thì nhóm liên quan trực tiếp tới nhà đất đã xấp xỉ 30%.
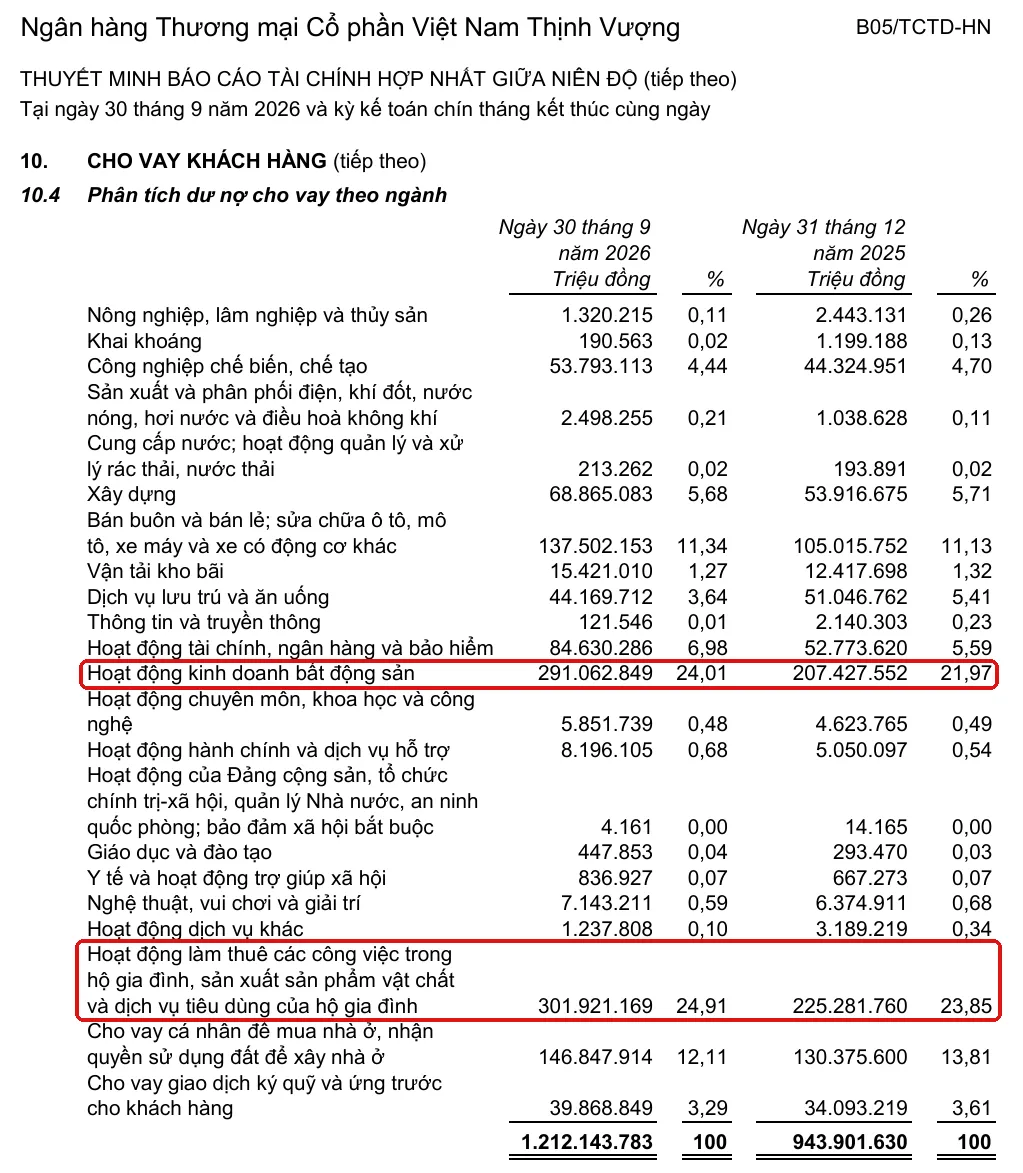
| Ngành | Dư nợ 30/9/2026 (tỷ đồng) | Tỷ trọng | Thay đổi so với 31/12/2025 |
|---|---|---|---|
| Hộ gia đình | 301.921 | 24,91% | +34,0% |
| Kinh doanh bất động sản | 291.063 | 24,01% | +40,3% |
| Bán buôn, bán lẻ, ô tô xe máy | 137.502 | 11,34% | +30,9% |
| Tài chính, ngân hàng, bảo hiểm | 84.630 | 6,98% | +60,4% |
| Xây dựng | 68.865 | 5,68% | +27,7% |
| Chế biến, chế tạo | 53.793 | 4,44% | +21,4% |
| Lưu trú, ăn uống | 44.170 | 3,64% | -13,5% |
Nguồn: thuyết minh 10.4, BCTC hợp nhất quý III/2026 của VPBank; tỷ lệ tăng do Happite tính từ hai cột số dư.
Cho vay bất động sản của VPBank lớn đến đâu, có đáng lo?
Cho vay kinh doanh bất động sản tăng thêm khoảng 83.600 tỷ đồng chỉ trong chín tháng, tức tăng 40,3%, nhanh hơn tốc độ tăng tín dụng chung. Ở riêng ngân hàng mẹ, TCBS Research ghi nhận tỷ trọng này lên 25,3% từ 23,6% cuối năm 2025. Cho vay cá nhân mua nhà là một khoản khác, 24HMoney dẫn con số 146.848 tỷ đồng (12,11%).
Rủi ro của bất động sản giống cái nồi áp suất: van chỉ cần kẹt ở khâu thanh khoản của dự án, hơi nước dồn về cùng một lúc. Điểm đáng chú ý là khoản vay có tài sản bảo đảm bằng bất động sản thường dễ xử lý hơn khoản vay tín chấp, nhưng giá trị thu hồi phụ thuộc thị trường tại thời điểm bán. Chi tiết về khoản vay nào có tài sản bảo đảm đẹp hay xấu không được tách trong báo cáo công khai.
Một lưu ý về số liệu: các nguồn báo chí đưa nhiều con số khác nhau cho “cho vay bất động sản” (291.063 tỷ theo thuyết minh quý III; khoảng 296.000 tỷ tại 30/6 theo một bài khảo sát; hơn 325.000 tỷ theo một bài khác, vốn có thể gộp thêm khoản vay có bất động sản bảo đảm). Cách đo khác nhau cho kết quả khác nhau, nên bài này bám vào thuyết minh gốc.
Nợ xấu 3,12% có phản ánh đủ rủi ro không?
Con số đẹp, nhưng nên đọc cả “hàng xóm” của nó. Nợ nhóm 3 đến 5 là 37.795 tỷ đồng, tăng 20,1% so với cuối 2025 và tương ứng 3,12% tổng dư nợ (đầu năm 3,33%, theo VnBusiness và DNSE). Tỷ lệ giảm vì mẫu số phình ra nhanh hơn tử số, giống như bụng không nhỏ đi nhưng áo rộng hơn.
| Nhóm nợ | 31/12/2025 (tỷ đồng) | 30/9/2026 (tỷ đồng) | Thay đổi |
|---|---|---|---|
| Nhóm 2 (cần chú ý) | 30.950 | 43.182 | +39,5% |
| Nhóm 3 (dưới tiêu chuẩn) | 11.430 | 13.872 | +21,4% |
| Nhóm 4 (nghi ngờ) | 10.880 | 15.177 | +39,5% |
| Nhóm 5 (có khả năng mất vốn) | 9.155 | 8.746 | -4,5% |
Nhóm 5 giảm, nhưng nhóm 2 và nhóm 4 cùng tăng gần 40%. Cộng nợ nhóm 2 với nợ xấu, tổng “nợ có vấn đề” là khoảng 80.977 tỷ đồng, tương đương 6,68% dư nợ. Theo TCBS, nợ nhóm 2 hợp nhất quý III tăng 17,5% chỉ trong một quý, đẩy tỷ lệ lên 3,6% từ 3,2% của quý II, và phần lớn mức tăng nằm ở ngân hàng mẹ.
Bộ đệm dự phòng dày hay mỏng so với ngân hàng khác?
Dự phòng rủi ro cho vay là 20.407 tỷ đồng, bao phủ 54,0% nợ xấu (giảm từ 56,2% ở quý II). Nếu tính theo nợ nhóm 2 cộng nợ xấu, mức bao phủ chỉ còn khoảng 25%. Quý III, ngân hàng dùng 7.233 tỷ đồng dự phòng để xử lý nợ nhưng chỉ trích thêm 6.245 tỷ, nên số dư dự phòng giảm gần 1.000 tỷ theo TCBS. Đây là cách làm hợp lệ, song cho thấy lợi nhuận quý đang được hỗ trợ bởi bộ đệm tích lũy trước đó.
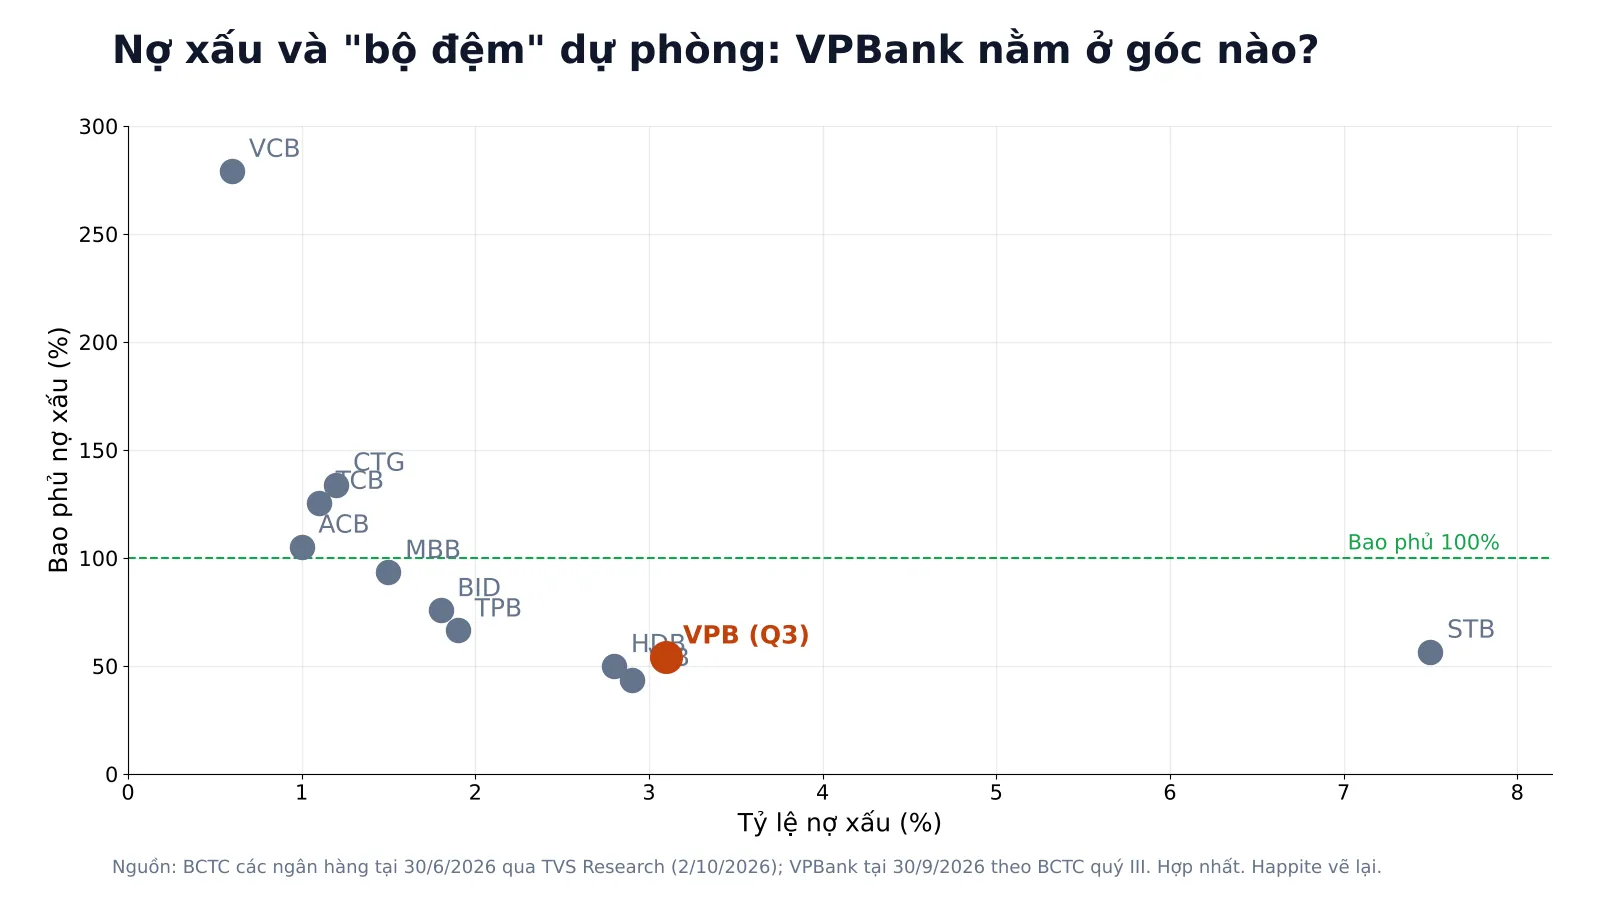
| Ngân hàng | Nợ xấu | Nợ nhóm 2 | Bao phủ nợ xấu | Nợ xấu mới H1 (quy năm) |
|---|---|---|---|---|
| VCB | 0,6% | 0,3% | 279,3% | 0,1% |
| CTG | 1,2% | 0,9% | 134,0% | 1,7% |
| TCB | 1,1% | 0,7% | 125,6% | 0,4% |
| ACB | 1,0% | 0,7% | 105,3% | 0,6% |
| MBB | 1,5% | 1,0% | 93,6% | 1,4% |
| BID | 1,8% | 1,2% | 75,9% | 1,8% |
| STB | 7,5% | 2,7% | 56,7% | 2,6% |
| HDB | 2,8% | 4,7% | 50,0% | 2,3% |
| VPB (30/6) | 3,3% | 3,2% | 56,2% | 3,5% |
| VPB (30/9) | 3,1% | 3,6% | 54,0% | chưa có |
Nguồn: TVS Research (số liệu 30/6/2026 cho các ngân hàng khác); dòng VPB 30/9 theo BCTC quý III. Hai mốc thời gian khác nhau, nên chỉ nên so sánh theo xu hướng. STB đã công bố quý III, xem Sacombank lợi nhuận quý 3 2026.
Bức tranh rõ nét: VPBank tăng tín dụng thuộc nhóm nhanh nhất, nhưng nợ xấu mới hình thành (khoảng 3,5% quy năm trong nửa đầu năm) cao gấp nhiều lần VCB, TCB hay ACB, và bao phủ nằm ở nửa dưới của bảng. Đổi lại, VPBank vẫn tạo lợi nhuận mạnh nhờ biên lãi cao hơn, vì vậy bộ đệm mỏng được bù bằng khả năng sinh lời. Mô hình này chỉ bền khi nợ nhóm 2 không chuyển hàng loạt sang nhóm xấu. Nhà đầu tư quan tâm chủ đề vốn và dự phòng có thể xem thêm giải mã hệ số CAR của ngân hàng VN30.
Có khoản vay lớn nào đáng ngờ không?
Câu trả lời trung thực: BCTC công khai không nêu tên khách hàng vay và không liệt kê từng khoản vay lớn, nên không thể chỉ ra “khoản vay X của doanh nghiệp Y đang có vấn đề” từ nguồn này. Báo cáo cũng không tách nợ nhóm 2 theo ngành. Điều điều tra viên làm được là đọc dấu vết gián tiếp. Dưới đây là các điểm cần theo dõi, xếp theo mức độ chú ý (không phải kết luận về sai phạm).
- Lãi phải thu từ tín dụng tăng 85,3% lên 19.929 tỷ đồng (từ 10.756 tỷ), trong khi dư nợ tăng 28,4%. Tỷ lệ so với dư nợ đã lên khoảng 1,64% từ 1,14%. Có thể do tăng trưởng nhanh và thời điểm thu lãi cuối quý, nhưng đây là chỉ báo cần theo dõi vì lãi dự thu chưa phải tiền mặt.
- Cho vay tài chính, ngân hàng, bảo hiểm tăng 60,4% lên 84.630 tỷ đồng. Báo cáo không nêu đối tượng cụ thể, nên không thể kết luận rủi ro, nhưng tốc độ tăng cao hơn hẳn mặt bằng.
- Nợ nhóm 2 và nhóm 4 cùng tăng khoảng 40%, báo hiệu lượng khoản vay đang “trượt” qua các cấp độ rủi ro.
- Cơ cấu lại theo Thông tư 53 (khắc phục bão số 3): BCTC nêu mốc trích đủ 100% dự phòng bổ sung đến 31/12/2026, nên quý IV có thể chịu thêm áp lực. Báo cáo không công bố số tiền cụ thể.
- Tài sản bảo đảm đã nhận thay nợ chỉ 561 tỷ đồng, trong đó bất động sản khoảng 14,8 tỷ. Con số nhỏ cho thấy ngân hàng chưa phải gánh nhiều tài sản gán nợ trên bảng cân đối.
- Điểm tích cực: dư nợ doanh nghiệp ngân hàng mẹ gần như đi ngang trong quý III (+0,6%) trong khi cho vay cá nhân tăng 10,5%, tức dư nợ doanh nghiệp không phình thêm trong quý này.
Để xác minh sâu hơn, cần đọc thuyết minh về giao dịch với bên liên quan, danh mục trái phiếu doanh nghiệp nắm giữ và báo cáo thường niên, nơi thường nêu mức tập trung tín dụng theo nhóm khách hàng. Những tài liệu này nằm ngoài phạm vi quý III.
Câu hỏi thường gặp
Ngành nào VPBank cho vay nhiều nhất?
Hộ gia đình (301.921 tỷ đồng, 24,91%) và kinh doanh bất động sản (291.063 tỷ đồng, 24,01%) tại 30/9/2026.
Nợ xấu VPBank hiện là bao nhiêu?
Nợ nhóm 3 đến 5 hợp nhất khoảng 37.795 tỷ đồng, tương ứng 3,12% tổng dư nợ, theo thuyết minh quý III/2026.
Có thể biết khoản vay lớn nhất của VPBank là của ai không?
Không từ BCTC công khai. Tên khách hàng vay và từng khoản vay không được công bố.
Bao phủ nợ xấu 54% là cao hay thấp?
Thấp hơn VCB (279%), CTG (134%), TCB (126%), ACB (105%), nhưng gần với STB và HDB, theo số liệu đã nêu trong bài.
Kết luận
Chất lượng cho vay VPBank là câu chuyện đánh đổi: tăng trưởng nhanh, lợi nhuận kỷ lục, đổi lại là mức tập trung bất động sản gần 25%, nợ nhóm 2 tăng mạnh và bộ đệm dự phòng mỏng hơn nhóm đầu ngành. Chuyện tên từng khoản vay lớn nằm ngoài tầm với của báo cáo công khai. Xem thêm VPBank lợi nhuận quý 3 2026 và nghị định VAMC về nợ xấu ngân hàng để có thêm bối cảnh.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định. Số liệu lấy từ BCTC quý III/2026 của VPBank và các nguồn dẫn trong bài, cập nhật ngày 29/10/2026.