
Ngân hàng giống một quán nước: tiền gửi là nguồn nguyên liệu nhập vào, cho vay là ly nước bán ra. Nhập nhiều mà bán ít thì tồn kho, bán nhiều mà nhập ít thì phải đi mua nguyên liệu giá cao ở chỗ khác. Sáu tháng đầu năm 2026, bức tranh “nhập hàng” và “bán hàng” của các ngân hàng niêm yết lệch nhau khá rõ, và chỉ cần đặt hai cột số liệu cạnh nhau là thấy ai đang thoải mái, ai đang chạy đua vốn.
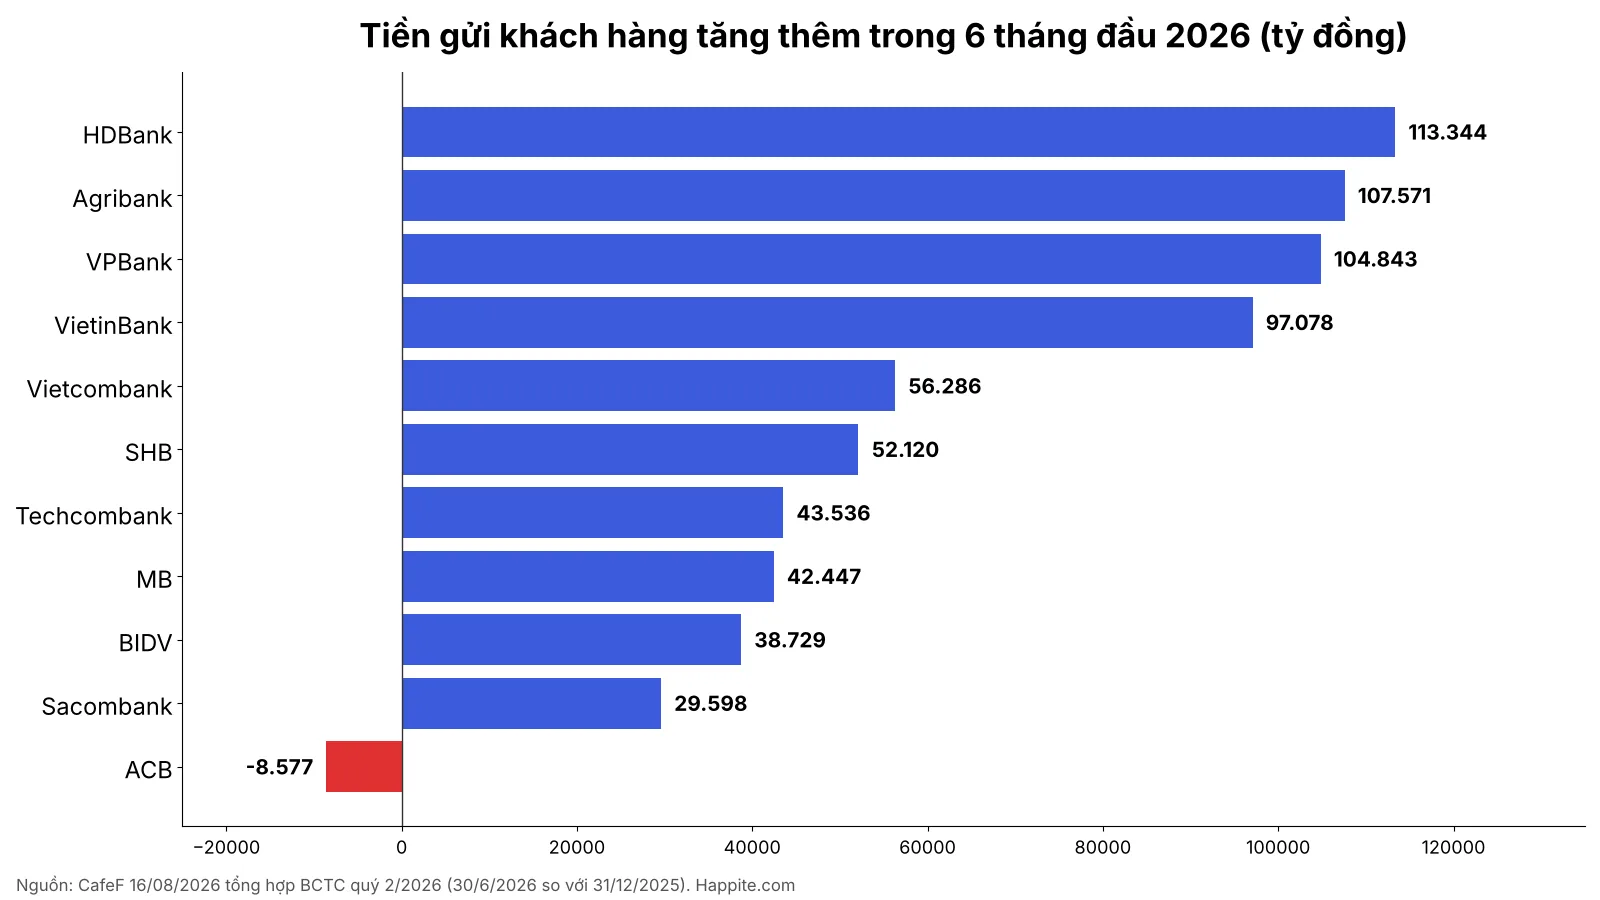
- Theo BCTC quý 2/2026 (CafeF tổng hợp), HDBank hút thêm nhiều nhất trong nhóm tư nhân: +113.344 tỷ đồng (+20%); VPBank +104.843 tỷ (+17%). Agribank và VietinBank dẫn đầu nhóm lớn về số tuyệt đối.
- VPBank giải ngân mạnh nhất: dư nợ tăng thêm 217.500 tỷ đồng (khoảng +23%), gấp đôi lượng tiền gửi tăng thêm của chính ngân hàng.
- Toàn hệ thống đến 30/9/2026: tín dụng tăng 11,59% so với cuối 2025, nhanh hơn tiền gửi (khoảng 9,8% theo MBS), nên cuộc đua huy động vẫn nóng.
- Hai chỉ số này nên đọc cùng LDR, CASA, chi phí vốn, NIM và nợ xấu, không đọc riêng lẻ.
Tiền gửi khách hàng của các ngân hàng tăng bao nhiêu từ đầu năm 2026?
Ở cấp hệ thống, số liệu NHNN do CafeF dẫn ngày 16/10/2026 cho thấy tổng tiền gửi đạt khoảng 17,77 triệu tỷ đồng tại cuối tháng 8, tăng khoảng 7,6% so với cuối năm 2025. Động lực chính là tiền gửi dân cư: khoảng 11,43 triệu tỷ đồng, tăng 10,63% từ đầu năm và chiếm khoảng 87,5% mức tăng tiền gửi toàn hệ thống. Tiền gửi của tổ chức kinh tế chỉ tăng 2,54%. Nói đơn giản, dòng tiền đang chảy vào ngân hàng chủ yếu từ ví của người dân chứ không phải két của doanh nghiệp.
Ở cấp từng ngân hàng, bộ BCTC đầy đủ gần nhất của nhiều ngân hàng là quý 2/2026 (tại 30/6/2026, so với 31/12/2025). Bảng và biểu đồ dưới đây lấy từ bài tổng hợp của CafeF ngày 16/08/2026.
| Ngân hàng | Tiền gửi 30/6/2026 (tỷ đồng) | Tăng thêm (tỷ đồng) | So với cuối 2025 |
|---|---|---|---|
| HDBank | 674.059 | +113.344 | +20% |
| Agribank | 2.267.874 | +107.571 | +5% |
| VPBank | 732.887 | +104.843 | +17% |
| VietinBank | 1.890.810 | +97.078 | +5% |
| Vietcombank | 1.728.821 | +56.286 | +3% |
| SHB | 624.269 | +52.120 | +9% |
| Techcombank | 662.448 | +43.536 | +7% |
| MB | 963.815 | +42.447 | +5% |
| BIDV | 2.261.720 | +38.729 | +2% |
| Sacombank | 647.939 | +29.598 | không nêu |
| ACB | 576.604 | -8.577 | -1% |
Ngân hàng nào đang hút được nhiều tiền gửi nhất?
Xét theo số tiền tăng thêm tuyệt đối, HDBank đứng đầu với 113.344 tỷ đồng, tương đương tăng 20% chỉ trong nửa năm. Agribank (+107.571 tỷ) và VPBank (+104.843 tỷ) theo sau. Điểm đáng chú ý là nhóm Big4 tăng khá chậm về tỷ lệ: Vietcombank +3%, BIDV +2%, VietinBank và Agribank cùng +5%. Quy mô khổng lồ nên cùng một khoản tiền tăng thêm chỉ nhích vài phần trăm, giống việc thêm một thùng nước vào bể bơi và thêm vào cái xô là hai chuyện khác nhau.
Chiều ngược lại, ACB và một số ngân hàng nhỏ như Bac A Bank, Eximbank, Saigonbank ghi nhận tiền gửi giảm nhẹ trong nửa đầu năm. Sang quý 3, số liệu ACB công bố ngày 27/10 cho thấy tiền gửi khách hàng tăng 3,4% trong quý, lên hơn 596.000 tỷ đồng; theo cách tính từ hai mốc trên, mức tăng từ đầu năm vào khoảng 1,9%, tức vẫn khiêm tốn so với mặt bằng chung. Tổng huy động của ACB (gồm cả giấy tờ có giá) tăng 12,3% từ đầu năm và CASA giữ quanh 22% (theo CafeF, 27/10/2026).
Với Sacombank, BCTC quý 3 cho thấy tiền gửi khách hàng đạt 775.422 tỷ đồng, tăng khoảng 25,4% từ đầu năm. So với 647.939 tỷ ở cuối tháng 6, riêng quý 3 ngân hàng này hút thêm khoảng 127.000 tỷ đồng (số tự tính từ hai mốc). Cái giá là chi phí lãi tăng 64,8% trong quý, một câu chuyện đã phân tích trong bài Sacombank lợi nhuận quý 3 2026.
Ngân hàng nào giải ngân cho vay nhiều nhất?
Về dư nợ cho vay khách hàng tăng thêm trong 6 tháng đầu năm, VPBank dẫn đầu rất xa: tăng 217.500 tỷ đồng (khoảng 23%), vượt cả BIDV và Vietcombank cộng lại, theo CafeF, 09/08/2026. Xếp sau là MB (+143.535 tỷ, khoảng +13,2%), BIDV (+128.852 tỷ, +5,4%), HDBank (+112.630 tỷ, khoảng +20,6%) và VietinBank (+100.400 tỷ, +5%).
Sang quý 3, những ngân hàng đã công bố cho thấy: ACB dư nợ khoảng 765.000 tỷ đồng (+11,5% từ đầu năm), Sacombank 682.457 tỷ (+12,5%), LPBank 481.570 tỷ (+23%), SHB khoảng 680.000 tỷ (+9,52%). Toàn hệ thống, tín dụng đạt khoảng 20,75 triệu tỷ đồng tại 30/9/2026, tăng 11,59% so với cuối năm 2025.
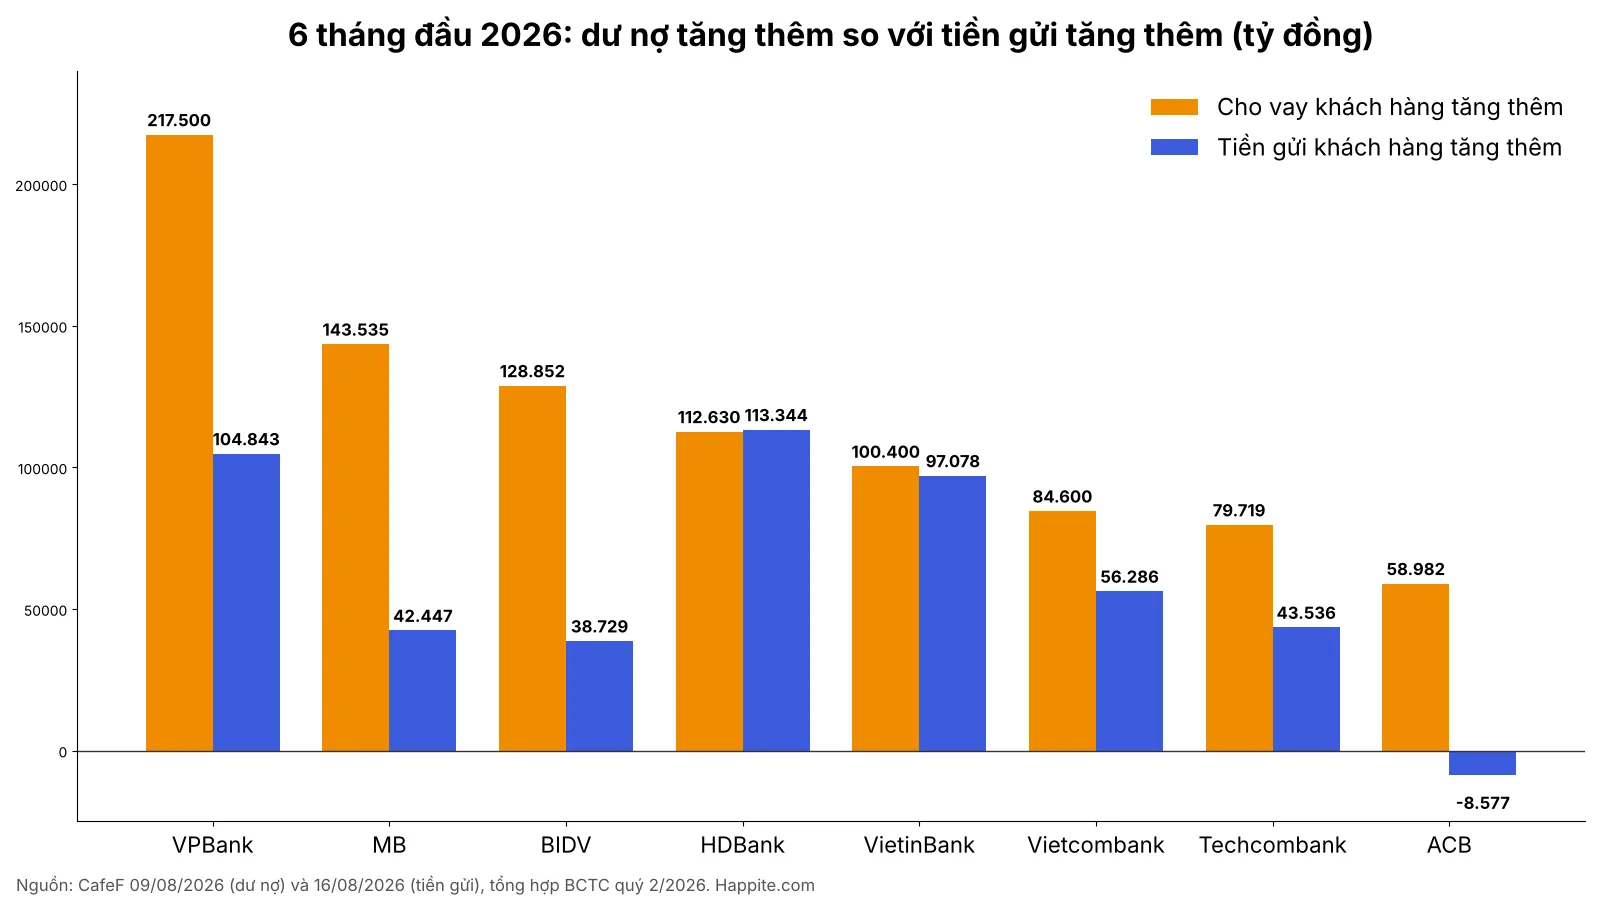
Đặt tiền gửi cạnh dư nợ: ai thoải mái, ai phải chạy vốn?
Biểu đồ trên cho thấy một cách đọc nhanh: nếu tiền cho vay tăng thêm lớn hơn nhiều so với tiền gửi tăng thêm, ngân hàng đang dùng phần “tồn kho” cũ hoặc phải vay thêm nguồn khác (phát hành giấy tờ có giá, vay liên ngân hàng) để bù. Tính từ số liệu CafeF, tỷ lệ dư nợ tăng thêm trên tiền gửi tăng thêm của nửa đầu năm là khoảng 3,4 lần ở MB, 3,3 lần ở BIDV, 2,1 lần ở VPBank, 1,8 lần ở Techcombank, 1,5 lần ở Vietcombank, và xấp xỉ 1 lần ở HDBank và VietinBank. ACB là trường hợp đặc biệt: tiền gửi giảm nhẹ trong khi dư nợ vẫn tăng 58.982 tỷ đồng, nên ngân hàng này dựa vào nguồn huy động khác ngoài tiền gửi.
Điều này không tự động là “xấu”. Một số ngân hàng có sẵn bộ đệm vốn lớn hoặc nguồn phát hành giấy tờ có giá. Tuy vậy, mặt bằng chung đang căng: tỷ lệ cho vay trên huy động (có gộp giấy tờ có giá) của 27 ngân hàng niêm yết cuối quý 2 đạt 99,5%, tăng 3 điểm phần trăm so với đầu năm (theo Tạp chí Doanh Nhân dẫn số liệu BCTC quý 2). Chi tiết về cuộc đua lãi suất huy động có trong bài lãi suất huy động tăng trở lại: ngân hàng VN30 nào khát vốn.
Tiền gửi và giải ngân có ý nghĩa gì với hoạt động kinh doanh ngân hàng?
Tiền gửi là nguyên liệu, giải ngân là doanh thu. Ngân hàng trả lãi cho người gửi, cho vay với lãi cao hơn, và phần chênh lệch (sau trừ chi phí và dự phòng) là lợi nhuận. Vì vậy hai chỉ số này chi phối trực tiếp thu nhập lãi thuần, nguồn thu lớn nhất của đa số ngân hàng.
Tiền gửi tăng nhanh là tín hiệu tốt về niềm tin và khả năng huy động, nhưng chỉ thực sự tốt khi chi phí rẻ. Tiền gửi tăng nhờ nâng lãi suất sẽ đội chi phí vốn, ép biên lãi (NIM), như cuộc thảo luận ở bài NHNN giảm lãi suất: ngân hàng VN30 nào chịu áp lực NIM. Ngược lại, giải ngân nhanh giúp doanh thu tăng, nhưng nếu đi trước nguồn vốn hoặc chạy theo tăng trưởng mà bỏ qua chất lượng khoản vay, rủi ro nợ xấu và chi phí dự phòng sẽ quay lại ăn lợi nhuận. Cặp VPBank và Sacombank trong bài phân hóa NIM, CASA quý 2 là ví dụ điển hình cho hai kịch bản này.
Nên xem kèm chỉ số nào khi đọc tiền gửi và dư nợ?
| Chỉ số | Đọc để biết điều gì |
|---|---|
| LDR (cho vay / huy động) | Mức độ “đã dùng hết nguyên liệu” của ngân hàng. Càng gần trần quy định, dư địa cho vay thêm càng ít. Khung quy định mới được phân tích ở Thông tư 50/2026 về LDR. |
| CASA (tiền gửi không kỳ hạn / tổng tiền gửi) | Tỷ lệ nguồn vốn rẻ. CASA cao giúp chi phí vốn thấp và NIM bền hơn; ACB đang quanh 22%. |
| Chi phí vốn và NIM | Hiệu quả của việc “mua nguyên liệu” và “bán sản phẩm”. Tiền gửi tăng mà NIM giảm là dấu hiệu phải trả giá đắt cho huy động. |
| Tỷ lệ nợ xấu và bao phủ nợ xấu | Chất lượng ly nước bán ra. Dư nợ tăng nhanh cần đi kèm nợ xấu ổn định, xem thêm cơ chế dự phòng nợ xấu. |
| CAR (an toàn vốn) | Bộ đệm vốn để tiếp tục mở rộng tín dụng, xem giải mã hệ số CAR. |
| Tăng trưởng tín dụng so với hạn mức NHNN | Khả năng giải ngân thêm trong quý 4; hạn mức là yếu tố ngoài tầm kiểm soát của riêng ngân hàng. |
Cả hai chiều đều cần cân nhắc: tiền gửi cao chưa chắc đã là lợi thế nếu chi phí vốn leo thang, và dư nợ tăng mạnh có thể là cơ hội tăng thu nhập hoặc là rủi ro nếu chất lượng tài sản xấu đi. Bức tranh lợi nhuận quý 3 của cả nhóm xem thêm tại VPBank lợi nhuận quý 3 2026.
Câu hỏi thường gặp
Tiền gửi khách hàng là gì và nằm ở đâu trên BCTC?
Là số tiền cá nhân và tổ chức gửi tại ngân hàng, ghi nhận ở khoản mục “Tiền gửi của khách hàng” trên bảng cân đối kế toán. Với ngân hàng, đây là khoản nợ phải trả nhưng cũng là nguồn vốn chính để cho vay.
Ngân hàng nào hút tiền gửi nhiều nhất nửa đầu năm 2026?
Theo CafeF tổng hợp BCTC quý 2/2026, HDBank tăng thêm nhiều nhất với 113.344 tỷ đồng (+20%), tiếp theo là Agribank và VPBank.
Ngân hàng nào giải ngân cho vay nhiều nhất?
VPBank dẫn đầu với dư nợ tăng thêm khoảng 217.500 tỷ đồng (khoảng 23%) trong nửa đầu năm 2026, theo CafeF ngày 09/08/2026.
LDR cao có phải là rủi ro?
LDR cao nghĩa là ngân hàng đã dùng phần lớn nguồn huy động để cho vay, dư địa tăng trưởng thêm hẹp hơn và thường phải chi nhiều hơn cho vốn. Cần xem cùng CASA, chi phí vốn và nợ xấu để đánh giá đầy đủ.
Nguồn số liệu: CafeF (tiền gửi nửa đầu năm, 16/08/2026; số liệu NHNN, 16/10/2026; Sacombank quý 3, 27/10/2026). Số liệu chưa kiểm toán và có thể điều chỉnh. Nhiều ngân hàng lớn chưa công bố BCTC quý 3 tại thời điểm viết bài.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.