
Có những quý lợi nhuận đứng yên mà vẫn đáng đọc hơn cả quý tăng 40%. Vietcombank lợi nhuận quý 3 2026 là một trường hợp như vậy: lãi trước thuế đạt khoảng 11.218 tỷ đồng, gần như bằng đúng quý 3/2025 (11.239 tỷ), trong khi hầu hết các ngân hàng cùng rổ VN30 báo tăng hai chữ số. Đứng yên, nhưng là kiểu đứng yên của người vừa chạy nhanh vừa phải gánh thêm một chiếc ba lô nặng.
- VCB quý 3/2026: lãi trước thuế khoảng 11.218 tỷ đồng, đi ngang (-0,2%) so với cùng kỳ; lũy kế 9 tháng đạt khoảng 40.440 tỷ, tăng 22,1%.
- Lợi nhuận trước dự phòng tăng khoảng 45%, nhưng chi phí dự phòng rủi ro tín dụng tăng khoảng 8 lần, lên 6.184 tỷ đồng, nuốt gần hết phần tăng.
- Nợ xấu tuyệt đối tăng khoảng 32% so với đầu năm, tỷ lệ nợ xấu từ 0,58% lên 0,71%.
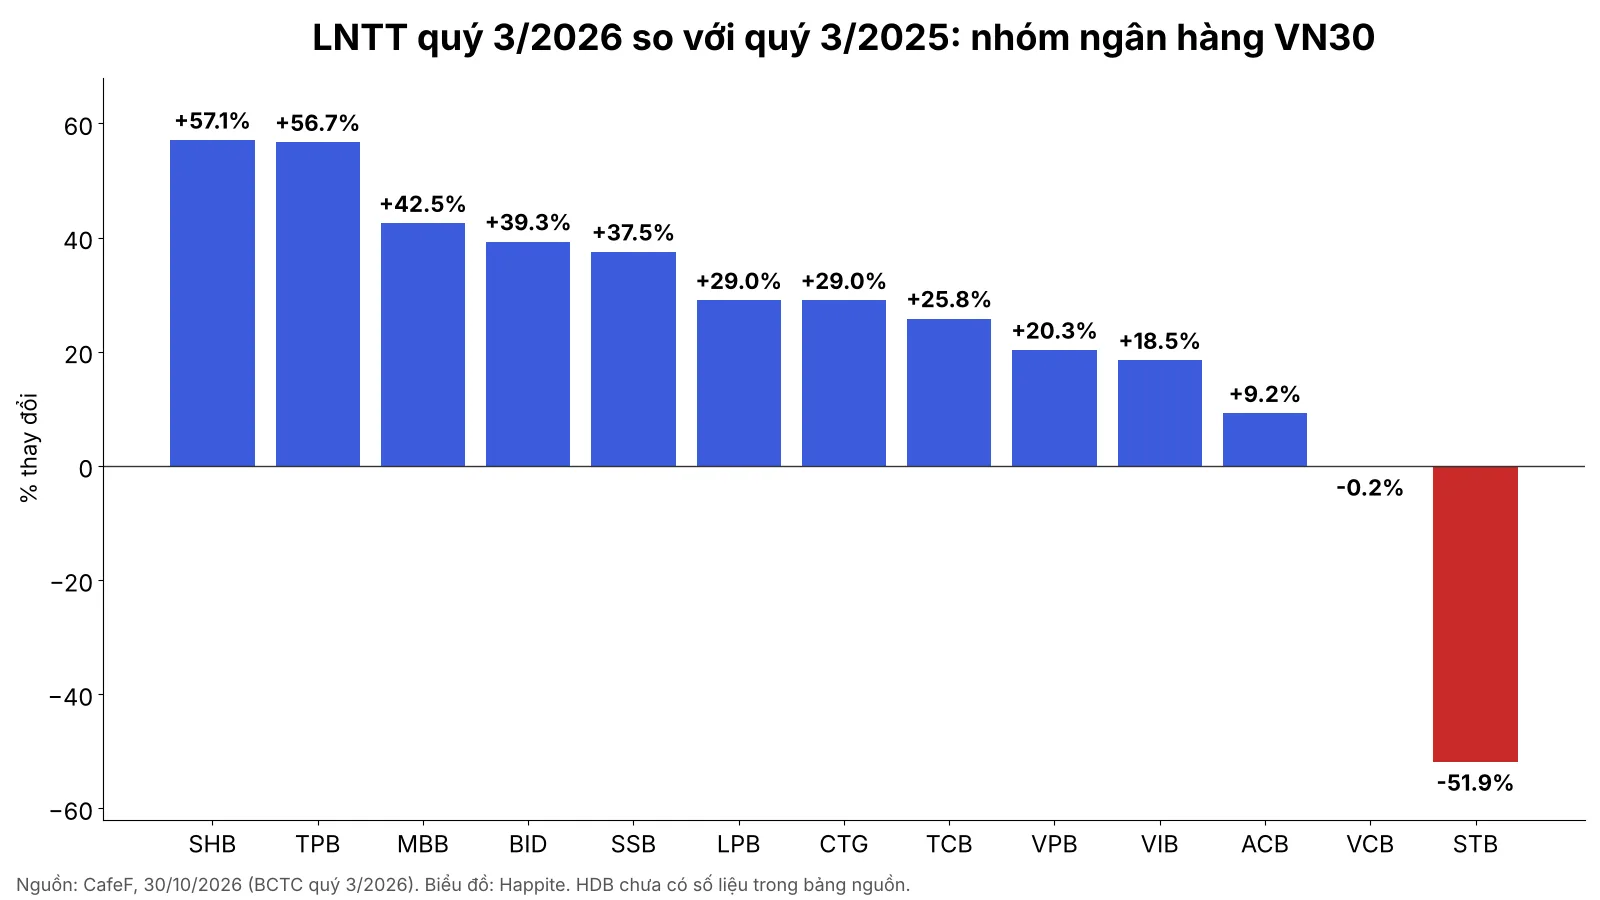
- Toàn ngành phân hóa: CTG, BID, MBB, TCB tăng mạnh; STB giảm hơn một nửa. Đây là phân tích thông tin, không phải khuyến nghị đầu tư.
Vietcombank quý 3/2026 lãi bao nhiêu, vì sao đi ngang?
Theo bảng cập nhật lợi nhuận ngân hàng của CafeF ngày 30/10/2026, lãi trước thuế quý 3 của Vietcombank (VCB) là 11.218 tỷ đồng, giảm 0,2% so với 11.239 tỷ của quý 3/2025. Con số này dựa trên báo cáo tài chính hợp nhất quý 3/2026, dữ liệu cũng có thể đối chiếu trên VietstockFinance.
Phần “đi ngang” thực ra là kết quả của hai lực kéo ngược chiều. Nếu ví ngân hàng như một cửa hàng, lực thứ nhất là doanh thu bán hàng tăng rất tốt. Lực thứ hai là khoản quỹ dự phòng trích ra để phòng trường hợp khách mua chịu không trả đủ tiền, năm nay trích nhiều hơn hẳn.
Thu nhập lãi tăng 39%: động cơ vẫn chạy khỏe
Thu nhập lãi thuần (chênh lệch giữa lãi thu từ cho vay và lãi trả cho tiền gửi, tức “tiền công” chính của ngân hàng) đạt khoảng 20.386 tỷ đồng trong quý 3, tăng khoảng 39% so với cùng kỳ. Lợi nhuận hoạt động thuần trước dự phòng đạt khoảng 17.402 tỷ đồng, tăng khoảng 45%, dù chi phí hoạt động cũng tăng khoảng 33%, lên khoảng 8.029 tỷ đồng.
Bảng cân đối đến 30/9/2026 cho thấy quy mô vẫn nở đều: tổng tài sản vượt 2,68 triệu tỷ đồng (tăng khoảng 10% so với đầu năm), dư nợ cho vay khách hàng khoảng 1,82 triệu tỷ (tăng khoảng 9%), tiền gửi khách hàng hơn 1,78 triệu tỷ (tăng khoảng 7%). Số liệu tổng hợp theo bản đăng lại của Investing.com Việt Nam, trích dữ liệu Vietstock, ngày 30/10/2026.
Ghi chú nhỏ: mảng dịch vụ là điểm yếu, thu nhập dịch vụ khoảng 904 tỷ đồng, giảm khoảng 4%. Ngược lại, kinh doanh ngoại hối tăng gấp khoảng hai lần và kinh doanh chứng khoán tăng khoảng 87%, nên nguồn thu ngoài lãi không hẳn yếu.
Dự phòng rủi ro gấp 8 lần nghĩa là gì?
Chi phí dự phòng rủi ro tín dụng của VCB trong quý đạt 6.184 tỷ đồng, gấp khoảng 8 lần quý 3/2025. Cộng trừ nhanh: 17.402 tỷ trừ 6.184 tỷ ra đúng khoảng 11.218 tỷ, trùng với lãi trước thuế. Nói cách khác, gần như toàn bộ phần tăng của hoạt động kinh doanh đã được “gửi vào kho an toàn” thay vì đổ vào lợi nhuận.
Trích dự phòng nhiều không đồng nghĩa ngân hàng đang gặp sự cố. Giống như một chủ nhà tăng quỹ sửa chữa khi thấy mái nhà bắt đầu có vết thấm: tiền ra nhiều hơn hôm nay, nhưng rủi ro bất ngờ giảm đi ngày mai. Tuy vậy, thị trường có quyền hỏi vì sao quỹ cần dày thêm.
| Chỉ tiêu VCB quý 3/2026 | Giá trị (tỷ đồng) | So với cùng kỳ |
|---|---|---|
| Thu nhập lãi thuần | ~20.386 | +39% |
| Chi phí hoạt động | ~8.029 | +33% |
| Lợi nhuận hoạt động trước dự phòng | ~17.402 | +45% |
| Chi phí dự phòng rủi ro tín dụng | 6.184 | ~8 lần |
| Lãi trước thuế | ~11.218 | -0,2% |
Nợ xấu của VCB đang ở đâu?
Tổng nợ xấu (nợ nhóm 3 đến 5, tức các khoản vay quá hạn trên 90 ngày) đến cuối quý 3 khoảng 12.818 tỷ đồng, tăng khoảng 32% so với đầu năm, chủ yếu từ nhóm 3 và nhóm 4. Tỷ lệ nợ xấu nhích từ 0,58% lên 0,71%.
Ví dụ dễ hình dung: cứ 1.000 đồng cho vay, trước đây khoảng 5,8 đồng có vấn đề, nay khoảng 7,1 đồng. Mức 0,71% vẫn thấp so với mặt bằng ngân hàng, nhưng xu hướng đi lên là thứ cần theo dõi ở các quý tới, nhất là khi quỹ dự phòng đã được tăng tốc.
VCB so với các ngân hàng VN30 khác ra sao?
Bối cảnh chung của mùa báo cáo quý 3: nhiều ngân hàng lớn tăng trưởng mạnh. Theo CafeF, VietinBank (CTG) đứng đầu về lãi trước thuế quý 3 với 13.689 tỷ đồng (+29,0%), tiếp theo là VCB, rồi VPBank, BIDV, Techcombank và MB trong khoảng 10.000 đến 11.000 tỷ đồng.
| Mã | LNTT quý 3/2026 (tỷ đồng) | So với quý 3/2025 | LNTT 9 tháng (tỷ đồng) | So với 9T/2025 |
|---|---|---|---|---|
| CTG | 13.689 | +29,0% | 39.557 | +33,9% |
| VCB | 11.218 | -0,2% | 40.440 | +22,1% |
| VPB | 11.031 | +20,3% | 29.911 | +46,7% |
| BID | 10.579 | +39,3% | 29.484 | +24,8% |
| TCB | 10.375 | +25,8% | 28.915 | +23,7% |
| MBB | 10.330 | +42,5% | 30.518 | +31,9% |
| ACB | 5.879 | +9,2% | 16.614 | +3,4% |
| STB | 1.757 | -51,9% | 5.893 | -46,4% |
Điểm đáng chú ý: VCB vẫn là ngân hàng có lãi 9 tháng lớn nhất trong bảng (khoảng 40.440 tỷ đồng), nhưng quý 3 là quý duy nhất trong nhóm ngân hàng lớn không có tăng trưởng. BIDV lại cho thấy hướng ngược lại: chi phí dự phòng quý 3 giảm 25%, còn 4.640 tỷ đồng, giúp lãi trước thuế quý tăng 39,3%. Cùng một chiếc ba lô, mỗi ngân hàng chọn thời điểm đeo khác nhau.
Để xem thêm góc nhìn cùng mùa báo cáo, có thể đọc Lợi nhuận quý 3 2026 VN30: ngân hàng lên, chứng khoán xuống và trường hợp ngược chiều của Sacombank với dự phòng gấp 5,5 lần.
Điều gì cần theo dõi tiếp với cổ phiếu VCB?
Có ba câu hỏi để quý 4 trả lời. Thứ nhất, dự phòng quý 3 là đợt trích dồn một lần hay mức mới của năm? Thứ hai, nợ xấu nhóm 3 và nhóm 4 có tiếp tục tăng hay đã chạm đỉnh? Thứ ba, biên lãi ròng (NIM) chịu tác động thế nào khi lãi suất điều hành thay đổi, chủ đề đã được phân tích tại bài NHNN giảm lãi suất: ngân hàng VN30 nào chịu áp lực NIM.
Về phía tích cực, doanh thu cốt lõi tăng tốc, quy mô tài sản và tín dụng mở rộng ổn định, quỹ dự phòng dày hơn. Về phía thận trọng, lợi nhuận quý không tăng, nợ xấu tăng dần và mảng dịch vụ yếu. Cả hai chiều đều có thật, và bức tranh đầy đủ chỉ rõ hơn khi có thuyết minh chi tiết về cơ cấu nợ nhóm 2 đến nhóm 5 trong báo cáo đầy đủ. Với nhà đầu tư dài hạn, so sánh với các ngân hàng cùng nhóm tại bài dự báo lợi nhuận ngân hàng quý 3/2026 cũng là một cách kiểm tra kỳ vọng và thực tế chênh nhau bao nhiêu.
Câu hỏi thường gặp
Vietcombank lãi trước thuế quý 3 2026 là bao nhiêu?
Khoảng 11.218 tỷ đồng, gần như đi ngang so với 11.239 tỷ đồng của quý 3/2025. Lũy kế 9 tháng đạt khoảng 40.440 tỷ đồng, tăng 22,1%.
Vì sao lợi nhuận VCB không tăng dù thu nhập lãi tăng mạnh?
Chi phí dự phòng rủi ro tín dụng tăng khoảng 8 lần, lên 6.184 tỷ đồng, cộng thêm chi phí hoạt động tăng khoảng 33%, nên phần tăng của doanh thu hầu như không về tới lợi nhuận.
Tỷ lệ nợ xấu của VCB hiện là bao nhiêu?
Khoảng 0,71% tại 30/9/2026, tăng từ 0,58% đầu năm. Nợ xấu tuyệt đối khoảng 12.818 tỷ đồng.
Ngân hàng nào trong VN30 có lợi nhuận quý 3 giảm?
Trong bảng CafeF, Sacombank (STB) giảm 51,9% và VCB giảm nhẹ 0,2%. Phần lớn ngân hàng còn lại tăng, trong đó MB tăng 42,5% và BIDV tăng 39,3%.
Muốn theo dõi các mùa báo cáo kế tiếp theo cách dễ hiểu, hãy xem thêm các bài phân tích ngân hàng VN30 trên Happite, ví dụ chất lượng cho vay VPBank quý 3/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.