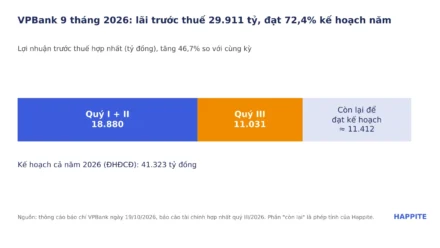
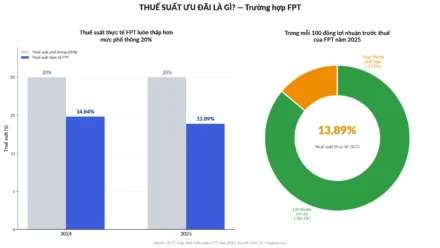
Tuần này màn hình báo toàn chữ “kỷ lục”: VPBank 11.031 tỷ đồng một quý, Techcombank 10.375 tỷ, FPT lập đỉnh mới, Masan vượt kế hoạch cả năm khi năm còn hai tháng. Vậy mà khi mở app chứng khoán, con số bạn thật sự quan tâm lại nhỏ xíu và nằm ở một góc: lãi trên mỗi cổ phiếu bạn đang cầm. Từ cái hồ lợi nhuận khổng lồ ấy đến cái vòi nước trong nhà bạn, nước phải đi qua một đường ống có mấy cái van, và không ít nước thất thoát dọc đường.
- EPS là lợi nhuận của cổ đông công ty mẹ chia cho số cổ phiếu bình quân. Hai bước ấy là hai “cái van” giữa con số kỷ lục và phần của riêng một cổ phiếu.
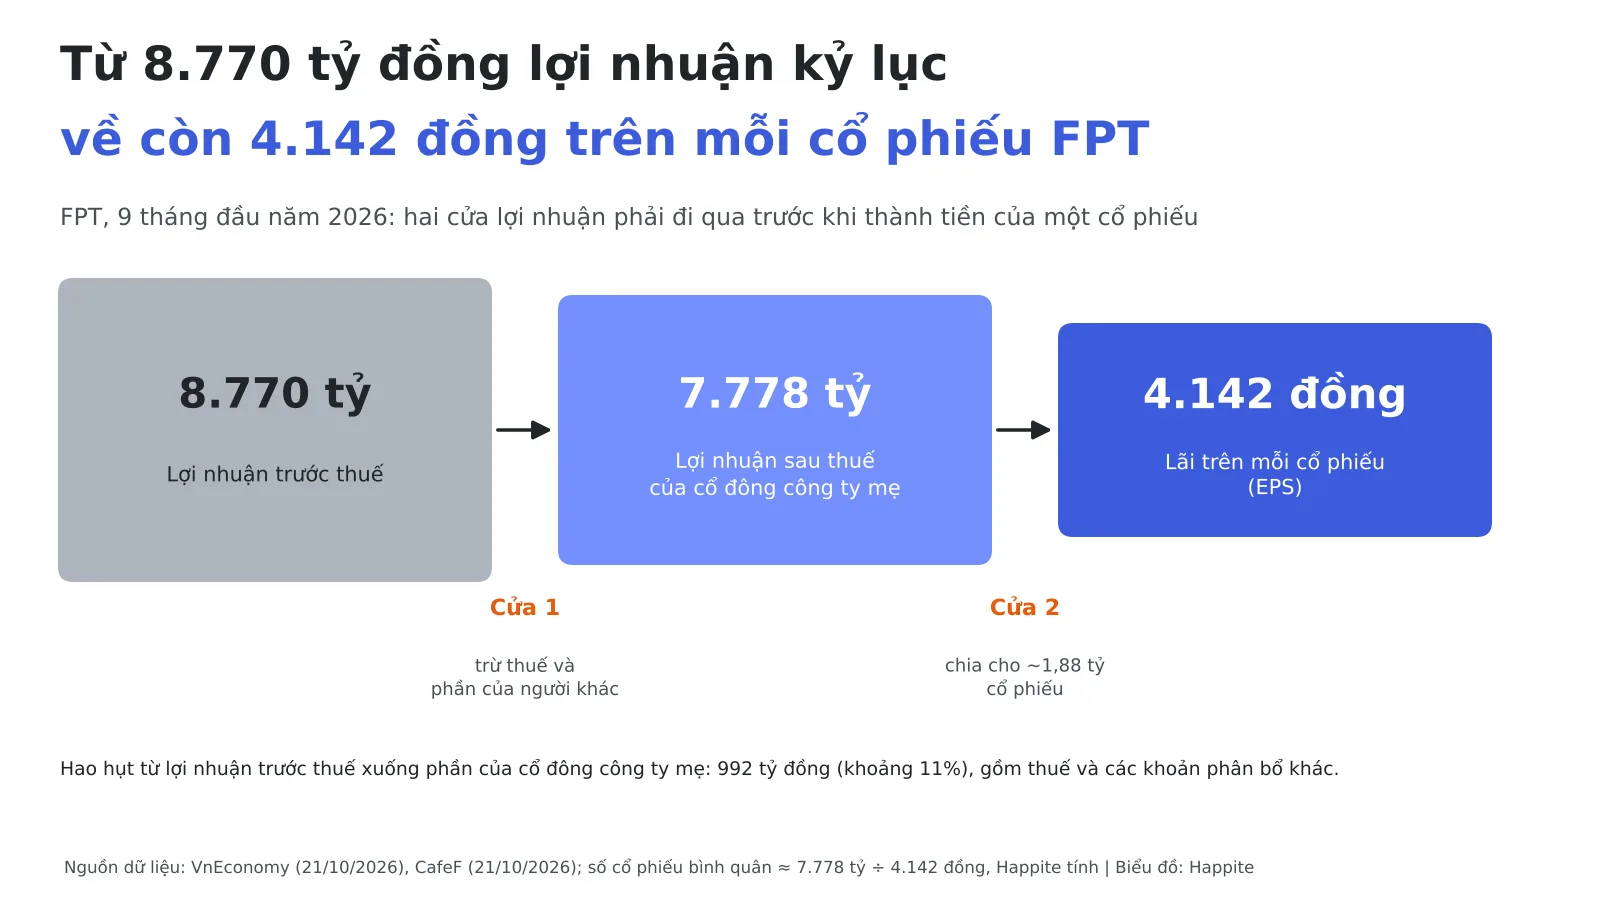
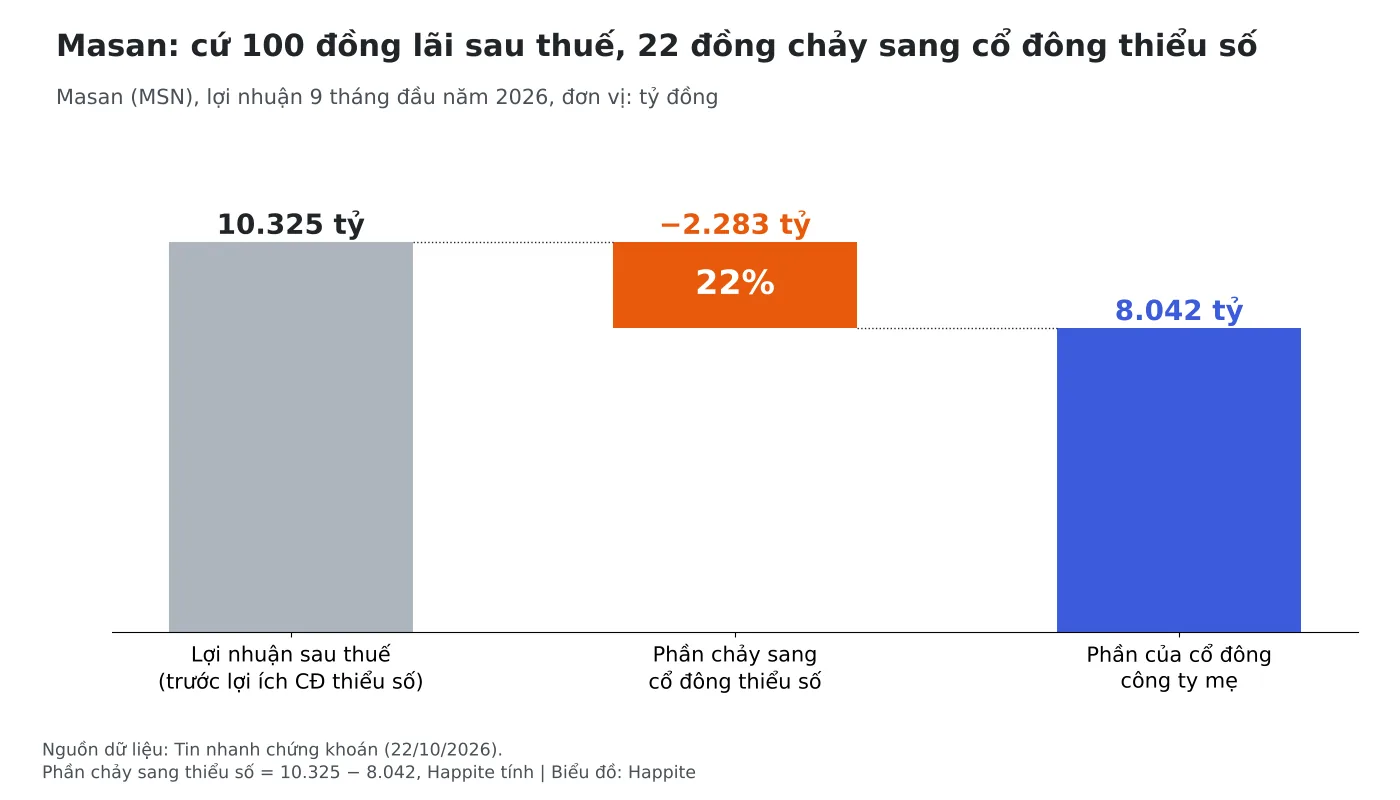
- FPT 9 tháng 2026: lợi nhuận trước thuế 8.770 tỷ, về tới cổ đông mẹ còn 7.778 tỷ, tương ứng EPS 4.142 đồng. Masan: cứ 100 đồng lãi sau thuế thì khoảng 22 đồng thuộc về cổ đông thiểu số.
- Cổ phiếu thưởng (VPBank 26,04%, FPT 10:1) làm EPS “nhỏ đi” nhưng không làm bạn nghèo đi, vì số cổ phiếu tăng còn giá được điều chỉnh giảm. Phát hành riêng lẻ mới là loại có tiền mới vào, và giá bán quyết định ai lợi, ai thiệt.
- Bẫy hay gặp: trừ hai con số EPS lũy kế để ra EPS quý, trong khi hai con số đó nằm trên hai nền số cổ phiếu khác nhau. Ở FPT, bẫy này làm EPS quý 3 lệch khoảng 270 đồng.
EPS là gì và vì sao lợi nhuận kỷ lục chưa phải lợi nhuận của bạn?
EPS (lãi cơ bản trên mỗi cổ phiếu) là phần lợi nhuận sau thuế thuộc về cổ đông công ty mẹ, chia cho số cổ phiếu phổ thông lưu hành bình quân gia quyền trong kỳ. Theo cách mô tả của chuẩn mực kế toán Việt Nam số 30 (VAS 30), tử số là lợi nhuận phân bổ cho cổ đông phổ thông của công ty mẹ, mẫu số là số cổ phiếu bình quân theo thời gian lưu hành (tham khảo ACC Group và MISA).
Nghe khô, nhưng thử hình dung thế này. Doanh nghiệp là một cái hồ lớn, lợi nhuận hợp nhất là lượng nước hồ chứa được. Bạn không uống nước ở hồ, bạn hứng nước ở vòi. Giữa hai đầu có đường ống với hai cái van chính. Van thứ nhất chặn lại phần nước thuộc về người khác (thuế, cổ đông thiểu số). Van thứ hai chia nước đều cho tất cả các vòi, tức là chia cho toàn bộ số cổ phiếu. Số vòi càng nhiều thì mỗi vòi chảy càng ít, dù hồ vẫn đầy như cũ.
Các bài điểm tin quý 3 của Happite tuần này, từ VPBank, Techcombank đến FPT và Masan, chủ yếu tả cái hồ. Bài này đi theo đường ống.
Van thứ nhất: lợi nhuận kỷ lục hao hụt thế nào trước khi về tới cổ đông mẹ?
Hao hụt đầu tiên là thuế và những khoản không thuộc về cổ đông công ty mẹ. Lấy FPT làm ví dụ: theo VnEconomy ngày 21/10/2026, 9 tháng đầu năm FPT lãi trước thuế 8.770 tỷ đồng (tăng 17,0%), nhưng lợi nhuận sau thuế của cổ đông công ty mẹ là 7.778 tỷ đồng (tăng 13,3%). Phép trừ của Happite cho thấy khoảng 992 tỷ đồng, tương đương 11%, đã rời đường ống trước khi tới tay cổ đông mẹ.
Để ý một chi tiết nhỏ mà hay: lợi nhuận trước thuế tăng 17,0%, còn phần về cổ đông mẹ chỉ tăng 13,3%. Tức là càng đi xuống cuối đường ống, tốc độ càng chậm lại. Cái “kỷ lục” ở đầu ống thường đẹp hơn cái “kỷ lục” ở cuối ống.
Cổ đông thiểu số lấy đi bao nhiêu phần của Masan?
Với tập đoàn nắm nhiều công ty con như Masan (MSN), van thứ nhất mở rất rộng. Theo Tin nhanh chứng khoán (22/10/2026), 9 tháng 2026 Masan có lợi nhuận sau thuế trước lợi ích cổ đông thiểu số là 10.325 tỷ đồng, còn phần thuộc cổ đông công ty mẹ là 8.042 tỷ đồng. Chênh lệch 2.283 tỷ đồng, gần đúng 22%, chảy sang những người cùng sở hữu các công ty con.
Ví dụ quen thuộc nhất là quán phở gia đình. Quán lãi 100 triệu, nhưng bạn chỉ góp 78% vốn, thì lãi về túi bạn là 78 triệu, 22 triệu còn lại thuộc về người hùn vốn cùng. Masan cũng vậy, chỉ là quán phở có quy mô vài chục nghìn tỷ đồng và chủ quán đông hơn. Khi tin tức viết “Masan vượt kế hoạch lợi nhuận”, hãy kiểm tra thước đo nào đang được nói tới: chỉ phần mẹ 8.042 tỷ đồng mới được đem chia cho cổ phiếu MSN.
Van thứ hai: số cổ phiếu ở mẫu số thay đổi thế nào?
Sau khi nước đã qua van thứ nhất, nó còn phải chia cho từng vòi. Với FPT, EPS 9 tháng là 4.142 đồng. Chia ngược lại: 7.778 tỷ đồng ÷ 4.142 đồng ≈ 1,88 tỷ cổ phiếu bình quân. Con số này khớp rất sát với số cổ phiếu sau đợt thưởng 10:1: theo bài phân tích cổ phiếu thưởng FPT, vốn điều lệ tăng từ hơn 17.143 tỷ lên gần 18.858 tỷ đồng, tức khoảng 1,886 tỷ cổ phiếu mệnh giá 10.000 đồng. (Lệch nhẹ là bình thường, đây chỉ là phép kiểm tra nhanh của Happite.)
Điều thú vị là nếu chia cho số cổ phiếu cũ trước thưởng, khoảng 1,714 tỷ, EPS sẽ ra gần 4.537 đồng. Tức báo cáo đã dùng nền sau thưởng để tính. Đây là tinh thần chung của chuẩn mực về EPS: khi công ty thưởng cổ phiếu hay chia tách, số cổ phiếu phải được điều chỉnh để phản ánh đúng thực tế mà vốn thật không đổi (xem MISA). Giống chuyện điều chỉnh hồi tố báo cáo tài chính: số liệu kỳ trước cũng phải được “đặt lại cùng mặt bằng” mới so sánh được.
Vì sao trừ hai con số EPS lũy kế dễ ra số sai?
Đây là cái bẫy nhỏ nhưng thật, và nó nằm ngay trong những phép tính nhà đầu tư hay làm. Báo cáo công bố EPS lũy kế, nên muốn có EPS riêng quý 3, nhiều người lấy EPS 9 tháng trừ EPS 6 tháng. Với FPT: 4.142 − 2.967 = 1.175 đồng. Nhưng EPS 6 tháng 2.967 đồng được tính khi chưa thưởng: lợi nhuận mẹ 6 tháng 5.055 tỷ chia 2.967 đồng ra khoảng 1,70 tỷ cổ phiếu, gần đúng nền cũ 1,714 tỷ. Còn EPS 9 tháng đã nằm trên nền mới. Trừ hai nền khác nhau cho ra một con số lẫn lộn.
Làm đúng thì phải quy EPS 6 tháng về nền mới: 2.967 ÷ 1,1 ≈ 2.697 đồng. Khi đó EPS quý 3 là 4.142 − 2.697 ≈ 1.445 đồng. Kiểm tra chéo bằng cách khác cũng ra tương tự: lợi nhuận mẹ quý 3 khoảng 2.723 tỷ ÷ 1,886 tỷ cổ phiếu ≈ 1.444 đồng. Vậy EPS quý 3 của FPT khoảng 1.445 đồng, chứ không phải 1.175 đồng. Chênh khoảng 270 đồng, tương đương 23%, chỉ vì phép trừ lẫn nền.
Quy tắc rút ra gọn như thuộc lòng: hễ giữa hai kỳ có thưởng cổ phiếu, chia tách hay cổ tức bằng cổ phiếu, đừng trừ EPS trực tiếp. Hãy đưa hai kỳ về cùng một nền số cổ phiếu trước.
Cổ phiếu thưởng có làm bạn giàu hơn không?
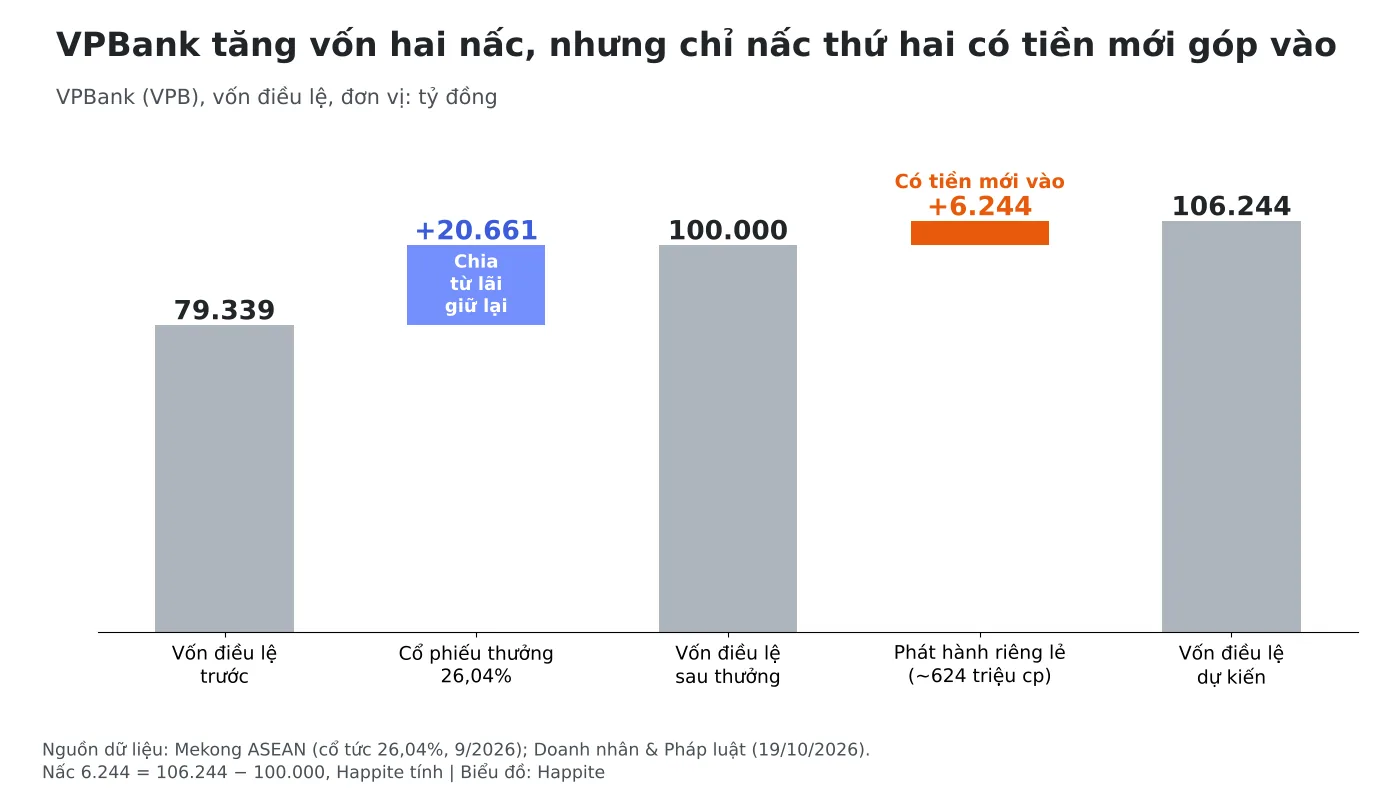
Không, và con số VPBank cho thấy rõ. Theo Mekong ASEAN, VPBank trả cổ tức bằng cổ phiếu tỷ lệ 26,04%, đưa vốn điều lệ từ 79.339 tỷ lên 100.000 tỷ đồng, với hơn 2,06 tỷ cổ phiếu phát hành thêm, lấy từ hơn 20.660 tỷ đồng lợi nhuận sau thuế chưa phân phối. Cổ đông giữ 10 triệu cổ phiếu sẽ nhận thêm hơn 2,6 triệu cổ phiếu. Không ai bỏ thêm đồng nào, nên về bản chất đó là chuyển tiền lãi giữ lại thành cổ phiếu.
Làm phép tính minh họa cho dễ thấy. Giá đóng cửa VPB ngày 10/9/2026 là 27.500 đồng. Giá tham chiếu điều chỉnh vào ngày giao dịch không hưởng quyền với cổ phiếu thưởng bằng giá đóng cửa chia cho (1 + tỷ lệ), theo cách tính của Finhay. Với tỷ lệ 26,04%: 27.500 ÷ 1,2604 ≈ 21.818 đồng. Người giữ 10 triệu cổ phiếu trước đó có 275 tỷ đồng; sau đó giữ 12,604 triệu cổ phiếu giá 21.818 đồng, vẫn 275 tỷ đồng. Cái bánh y nguyên, chỉ cắt thành nhiều miếng hơn (đây là ví dụ số học, không phải dự báo giá, và chưa tính cổ tức tiền mặt).
Với EPS thì sao? Mẫu số phình lên 26% nên EPS nhìn qua “thấp” hơn, nhưng vì kỳ trước cũng được điều chỉnh về cùng nền, tốc độ tăng EPS vẫn so sánh công bằng. Bài về cổ phiếu thưởng 5:1 của SSI cũng đi cùng logic này.
Phát hành riêng lẻ khác cổ phiếu thưởng ở chỗ nào?
Khác ở một chữ: tiền. Cũng theo Doanh nhân & Pháp luật (19/10/2026), giai đoạn hai của kế hoạch là chào bán hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, nâng vốn điều lệ lên 106.244 tỷ đồng. Lần này có tiền mới đi vào ngân hàng. Giá bán chưa được nêu trong các nguồn đã dẫn, nhưng nó là biến số quyết định.
Cách nghĩ đơn giản là so giá bán với giá trị sổ sách mỗi cổ phiếu (BVPS). Vốn chủ sở hữu VPBank cuối quý 3 khoảng 200.000 tỷ đồng; chia cho khoảng 10 tỷ cổ phiếu sau thưởng ra BVPS xấp xỉ 20.000 đồng (phép tính gần đúng của Happite). Bảng dưới đây dùng giá bán giả định, chỉ để minh họa nguyên lý, không phải giá thật của đợt chào bán:
| Giá bán giả định | Tiền mới vào | BVPS sau phát hành | Ý nghĩa với cổ đông cũ |
|---|---|---|---|
| 15.000 đồng | ≈ 9.360 tỷ | ≈ 19.706 đồng | Bán rẻ hơn sổ sách, mỗi cổ phiếu bị pha loãng nhẹ |
| 20.000 đồng | ≈ 12.480 tỷ | ≈ 20.000 đồng | Ngang sổ sách, trung tính |
| 30.000 đồng | ≈ 18.720 tỷ | ≈ 20.587 đồng | Bán đắt hơn sổ sách, giá trị mỗi cổ phiếu tăng |
Hình dung thế này: ai đó bước vào quán phở đang đông khách và xin hùn vốn. Họ trả giá cao hơn giá trị sổ sách thì chủ quán cũ được lợi; trả thấp hơn thì chủ cũ nhường bớt. Ngoài hai loại trên còn có loại thứ ba là công cụ có thể chuyển thành cổ phiếu sau này như trái phiếu chuyển đổi (xem trái phiếu chuyển đổi là gì), được tính vào EPS pha loãng chứ không phải EPS cơ bản. Chuẩn mực mô tả EPS pha loãng là điều chỉnh như thể các công cụ ấy đã được chuyển đổi, và chỉ tính những công cụ làm giảm lãi trên mỗi cổ phiếu.
Với ngân hàng, nhịp tăng vốn như vậy không phải ngẫu nhiên: ngân hàng cần vốn để cho vay nhiều hơn, như bài vì sao ngân hàng Việt luôn khát vốn đã phân tích. Với nhà đầu tư, tăng vốn bằng thưởng là chuyện “đổi miếng”, còn tăng vốn bằng phát hành riêng lẻ là chuyện “đổi chủ”, cần nhìn giá.
Đọc EPS thế nào cho khỏi hụt hẫng? Bốn câu hỏi trước khi gật đầu
Khi gặp một dòng tin “lợi nhuận kỷ lục”, chúng ta có thể tự hỏi bốn câu, đi dọc đường ống từ hồ về vòi:
- Con số này đứng ở đoạn nào? Trước thuế, sau thuế hợp nhất, hay phần của cổ đông công ty mẹ? Với tập đoàn nhiều công ty con như Masan, khoảng cách giữa hai thước đo có thể lên tới 22%.
- Số cổ phiếu đã đổi chưa? Có thưởng, chia cổ tức bằng cổ phiếu, hay phát hành riêng lẻ trong kỳ không? Nếu có, EPS hai kỳ phải ở cùng một nền.
- Cổ phiếu mới có tiền đi kèm không? Thưởng thì không, riêng lẻ thì có; hỏi giá bán so với sổ sách.
- Phần nào của EPS thật sự về túi? EPS là lãi tính trên giấy, còn tiền bạn nhận được là cổ tức. Hai thứ này khác nhau; ví dụ SSI chi cổ tức tiền mặt 10% (1.000 đồng mỗi cổ phiếu) song hành với cổ phiếu thưởng 5:1 trong cùng đợt.
Cả bốn câu đều trả lời được từ báo cáo tài chính và thông báo chốt quyền, không cần dự đoán giá. Đọc đúng đường ống không chọn giúp mã nào, nhưng giúp chúng ta khỏi hiểu nhầm cái đang nhìn.
Câu hỏi thường gặp về EPS
EPS bao nhiêu là tốt?
Không có mốc tuyệt đối, vì mỗi công ty có số cổ phiếu và giá khác nhau. Nên so EPS của cùng một công ty qua các kỳ (đã điều chỉnh cùng nền), hoặc dùng P/E kèm giá cổ phiếu.
Cổ phiếu thưởng làm EPS giảm, vậy có xấu không?
Không xấu. Mẫu số tăng nên EPS hiển thị thấp hơn, nhưng giá cũng được điều chỉnh giảm tương ứng và số cổ phiếu bạn nắm tăng lên. Điều cần kiểm tra là EPS các kỳ đã được quy về cùng nền chưa.
EPS cơ bản và EPS pha loãng khác nhau thế nào?
EPS cơ bản chỉ tính cổ phiếu đang lưu hành. EPS pha loãng tính thêm như thể các công cụ có thể chuyển thành cổ phiếu (trái phiếu chuyển đổi, quyền chọn) đã được chuyển đổi, và chỉ tính những công cụ làm giảm lãi trên mỗi cổ phiếu, theo mô tả của chuẩn mực.
Vì sao lợi nhuận tăng 17% mà EPS chỉ tăng 12,8%?
Ở FPT, lợi nhuận trước thuế tăng 17,0%, phần của cổ đông mẹ tăng 13,3%, EPS tăng 12,8%. Các nguồn đã dẫn không nêu nguyên nhân của phần chênh cuối, nên không nên kết luận thêm.
Lần tới khi một cổ phiếu nào đó báo “lợi nhuận kỷ lục”, bạn có thể thử đi ngược đường ống từ vòi về hồ, rồi quay lại đọc các bài điểm tin quý 3 của Happite để đối chiếu từng con số.
Cập nhật ngày 25/10/2026. Nguồn: VnEconomy (21/10/2026); Tin nhanh chứng khoán (22/10/2026); Mekong ASEAN (9/2026); Doanh nhân & Pháp luật (19/10/2026); MISA và ACC Group (VAS 30); Finhay (công thức giá điều chỉnh). Các phép chia, trừ và giá bán giả định là tính toán của Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.