Anh Tuấn IT trả góp con Honda SH 36 tháng. Xe đứng tên cửa hàng cho đến khi trả hết nợ, nhưng trong đầu anh Tuấn, chiếc xe đó “là của mình” ngay từ ngày lấy xe — anh đi làm bằng nó, sửa nó khi hỏng, và khoản trả góp hàng tháng anh coi là một khoản nợ phải trả, không phải “tiền thuê xe”. Kế toán doanh nghiệp gọi đúng tình huống này là thuê tài chính — và nó xuất hiện trên BCTC của khá nhiều doanh nghiệp Việt Nam theo cách bạn sẽ bất ngờ.
- Hiểu tài sản thuê tài chính là gì và vì sao nó nằm trên Bảng cân đối kế toán như một tài sản thật.
- Biết vì sao “thuê” mà công ty vẫn ghi nhận một khoản nợ vay tương ứng.
- Tự tìm được mã 224 “Tài sản cố định thuê tài chính” trên BCTC bất kỳ doanh nghiệp nào.
- Phân biệt được thuê tài chính với thuê hoạt động — và vì sao nhầm 2 khái niệm này dễ khiến bạn đọc sai đòn bẩy nợ của công ty.
- Nhìn thấy ví dụ thật: Vietjet (VJC) “thuê” một chiếc tàu bay trị giá hơn 6.100 tỷ đồng theo hình thức này.
Tài sản thuê tài chính là gì?
Tài sản thuê tài chính là tài sản mà doanh nghiệp đi thuê nhưng gần như toàn bộ rủi ro và lợi ích gắn liền với quyền sở hữu đã được chuyển giao từ bên cho thuê sang bên thuê — dù về mặt pháp lý, tài sản có thể chưa (hoặc không bao giờ) đứng tên doanh nghiệp. Theo Chuẩn mực kế toán Việt Nam VAS 06 — Thuê tài sản, khi hợp đồng thuê đáp ứng các dấu hiệu này (thời gian thuê chiếm phần lớn đời sống hữu ích của tài sản, tổng tiền thuê xấp xỉ giá trị tài sản, hoặc bên thuê có quyền mua lại với giá ưu đãi khi hết hạn…), doanh nghiệp phải ghi nhận tài sản đó lên Bảng cân đối kế toán của chính mình, y như thể đã mua đứt.
Đối lập với nó là thuê hoạt động — hình thức thuê mà rủi ro và lợi ích sở hữu vẫn ở bên cho thuê, doanh nghiệp chỉ ghi nhận tiền thuê vào chi phí từng kỳ, không đưa tài sản lên Bảng cân đối kế toán (happite đã có bài riêng về việc BCTC “giấu” khoản nợ thuê hoạt động — xem link cuối bài).
Vì sao thuê tài sản mà vẫn ghi Nợ vay trên BCTC?
Nguyên tắc cốt lõi ở đây là “bản chất hơn hình thức” (substance over form) — một nguyên tắc nền của kế toán hiện đại. Về hình thức pháp lý, doanh nghiệp chưa sở hữu tài sản. Nhưng về bản chất kinh tế, doanh nghiệp đang sử dụng tài sản gần như một chủ sở hữu thật sự, và có nghĩa vụ trả tiền gần như chắc chắn trong suốt thời gian thuê. Vì vậy kế toán ghi nhận đồng thời hai phía:
- Bên Tài sản: giá trị tài sản thuê (theo giá trị hợp lý hoặc giá trị hiện tại của các khoản thanh toán tiền thuê tối thiểu, lấy số nào thấp hơn).
- Bên Nguồn vốn (Nợ phải trả): một khoản nợ tương ứng — vì doanh nghiệp còn nghĩa vụ phải trả dần số tiền thuê đó, không khác gì một khoản vay mua tài sản trả góp.
Nhìn vào BCTC hợp nhất kiểm toán năm 2024 của Công ty Cổ phần Hàng không Vietjet (VJC), bạn sẽ thấy đúng cơ chế này hiện ra bằng số thật.
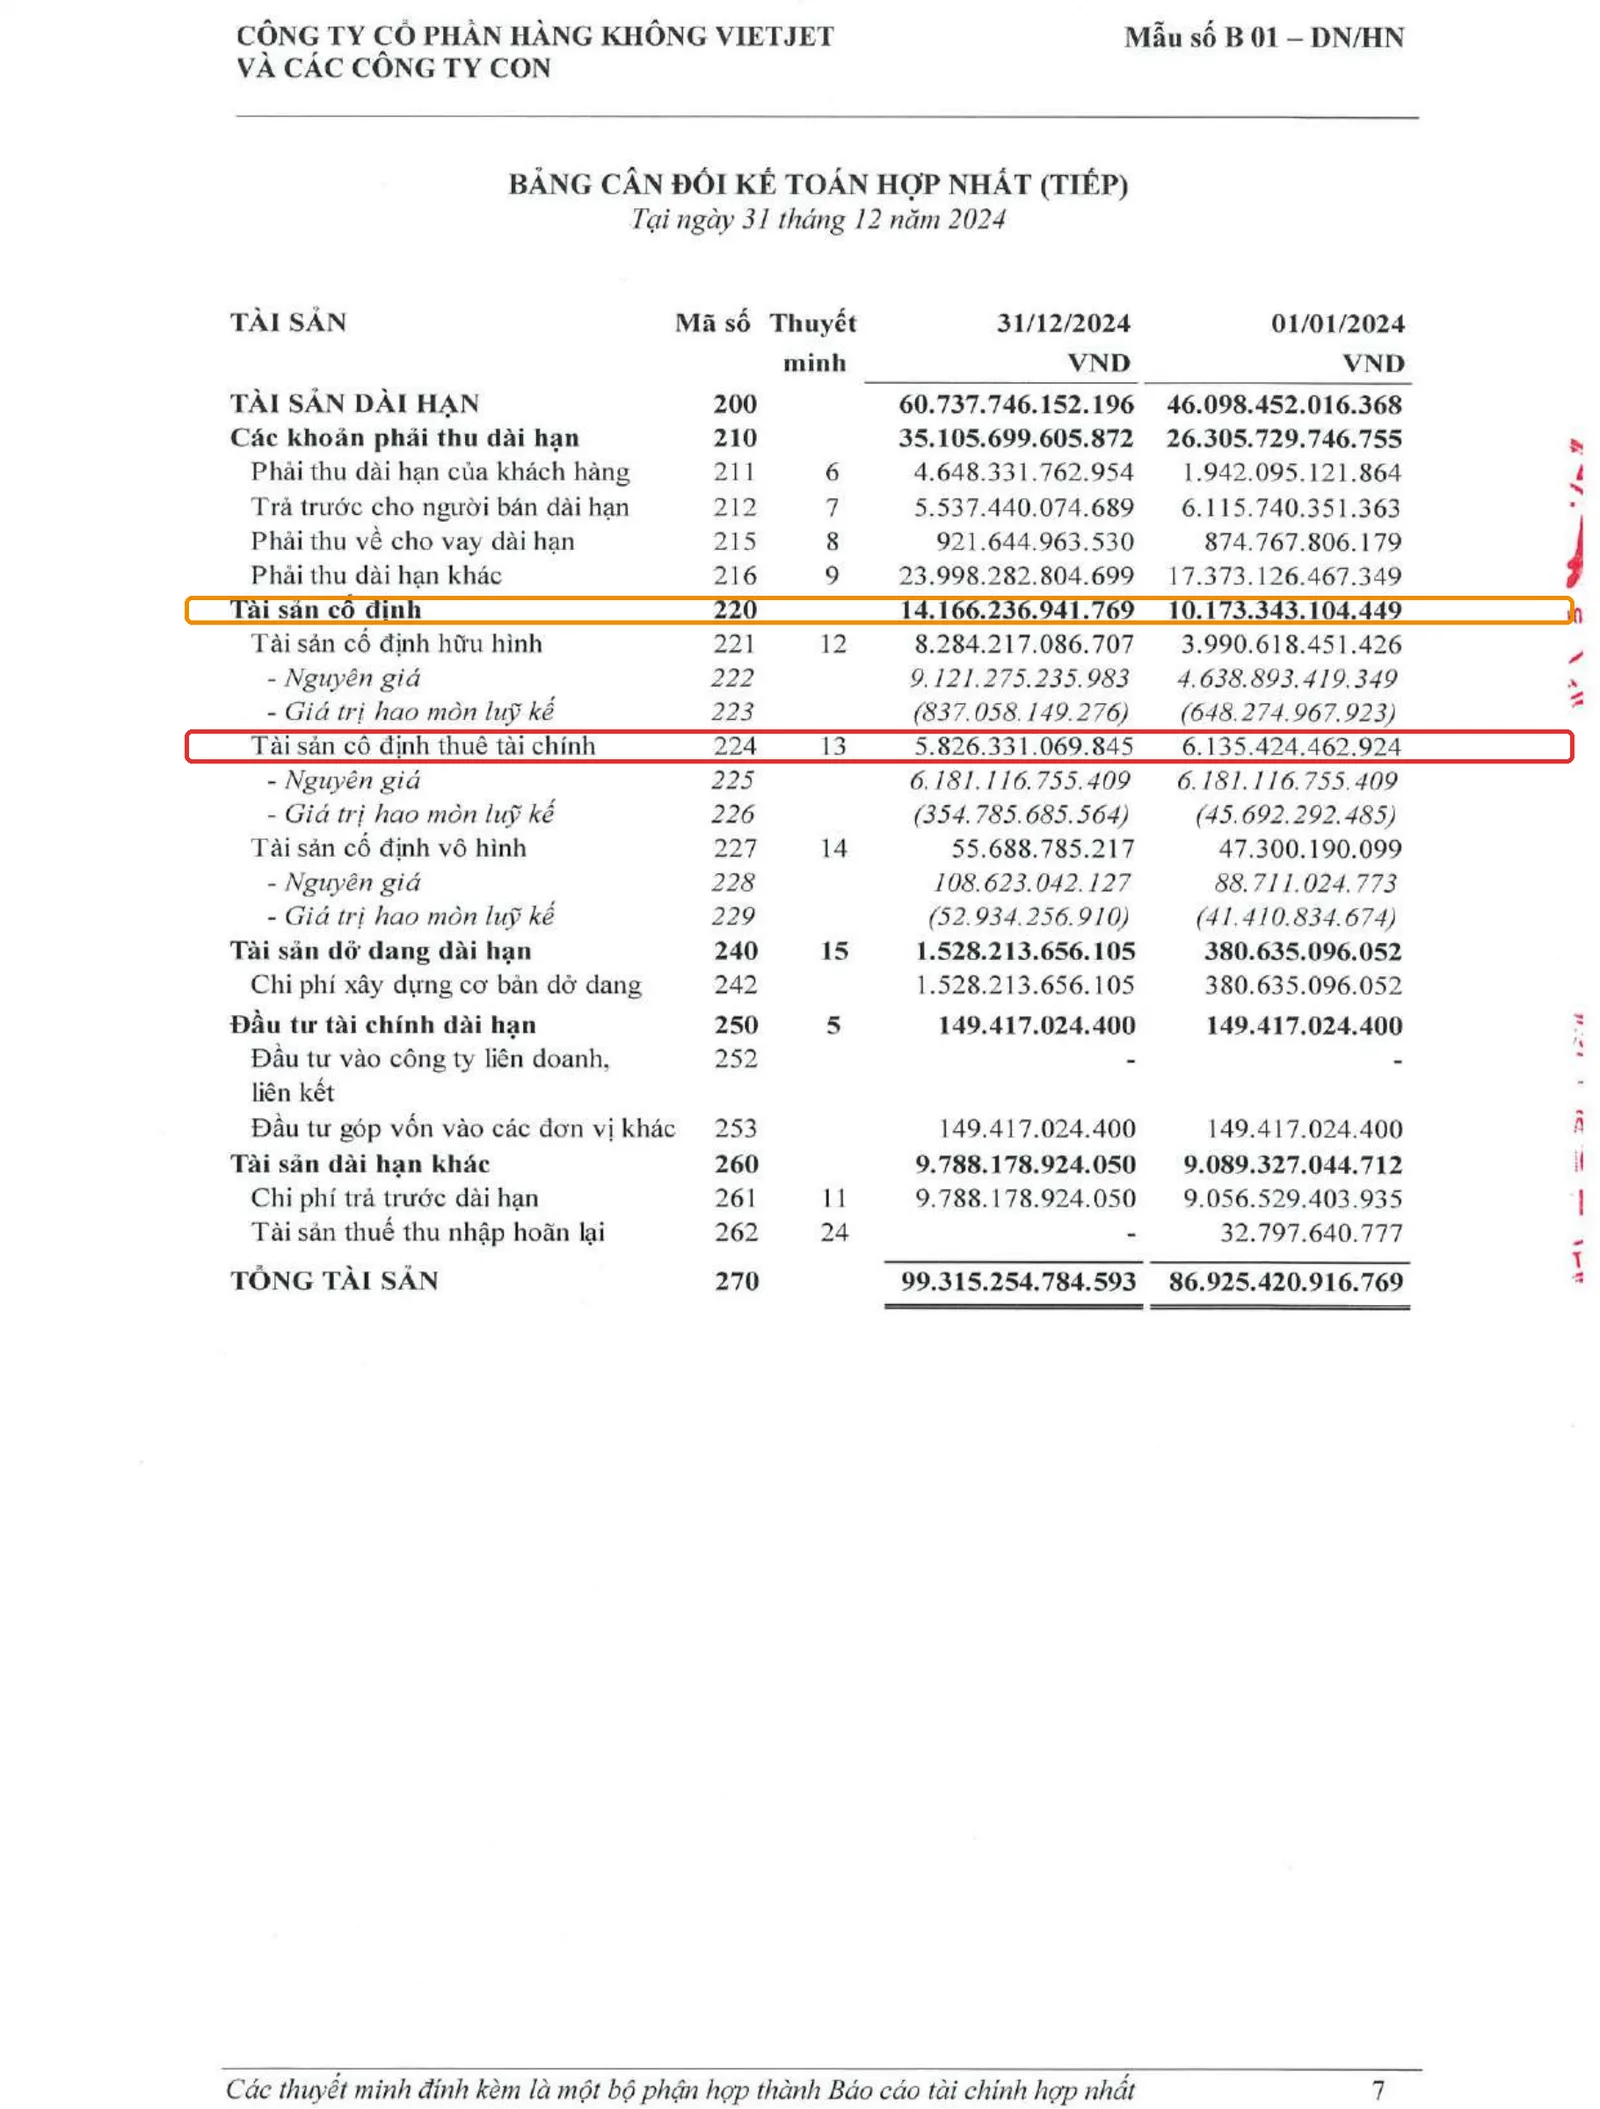
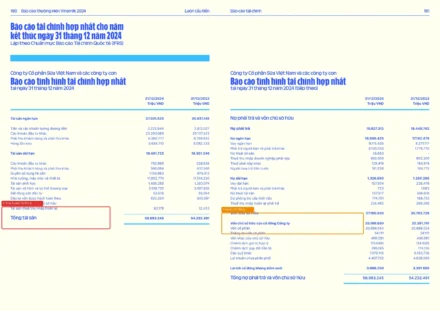
Ngay dưới mục “Tài sản cố định hữu hình” (mã 221 — nhà xưởng, máy móc công ty sở hữu đứng tên), BCTC của VJC có thêm một dòng riêng: mã 224 “Tài sản cố định thuê tài chính” = 5.826.331.069.845 đồng tại 31/12/2024. Đây là phần giá trị còn lại của tài sản VJC đang thuê, nhưng vẫn được cộng thẳng vào Tổng tài sản cố định (mã 220 = 14.166.236.941.769 đồng) — chiếm 5.826.331.069.845 / 14.166.236.941.769 = 41,1% tổng tài sản cố định của cả tập đoàn. Nói cách khác, gần một nửa “tài sản cố định” trên giấy tờ của VJC là tài sản công ty không đứng tên sở hữu tuyệt đối.
Nhìn con số thật: VJC đang “thuê” cái gì với giá bao nhiêu?
Thuyết minh số 13 trong BCTC cho biết chính xác tài sản đó là gì.

Cột duy nhất trong bảng ghi “Tàu bay” — tức toàn bộ 5.826 tỷ đồng này là giá trị còn lại của một chiếc tàu bay A321NEO mà VJC thuê theo hình thức thuê tài chính, không phải thuê hoạt động như phần lớn đội bay còn lại của hãng. Cách đọc bảng này:
- Nguyên giá (giá gốc ghi nhận ban đầu): 6.181.116.755.409 đồng — không đổi suốt năm 2024, nghĩa là VJC không thuê thêm tàu bay mới theo hình thức này trong năm.
- Giá trị hao mòn lũy kế tại 31/12/2024: (354.785.685.564) đồng, trong đó riêng năm 2024 khấu hao thêm 309.093.393.079 đồng — đúng như một tài sản cố định bình thường, tài sản thuê tài chính vẫn phải trích khấu hao hàng năm.
- Giá trị còn lại = Nguyên giá − Hao mòn lũy kế = 6.181.116.755.409 − 354.785.685.564 = 5.826.331.069.845 đồng — đúng bằng số bạn thấy ở mã 224 trên Bảng cân đối kế toán.
Vế bên kia: khoản nợ tương ứng nằm ở đâu?
Nếu tài sản thuê tài chính chỉ nằm một mình bên Tài sản mà không có gì đối ứng, BCTC sẽ “phồng” tài sản lên vô lý. Nguyên tắc cân đối kế toán buộc phải có một khoản Nợ phải trả tương ứng — và đây chính là phần dễ gây nhầm lẫn nhất.

Trên phần Nguồn vốn, bạn sẽ thấy 2 dòng:
- Mã 320 “Vay và nợ thuê tài chính ngắn hạn” = 12.460.106.764.555 đồng
- Mã 338 “Vay và nợ thuê tài chính dài hạn” = 30.052.392.436.812 đồng
Cộng lại, 2 dòng này chiếm (12.460.106.764.555 + 30.052.392.436.812) / 82.196.542.019.489 = 51,7% tổng Nợ phải trả của VJC — một tỷ trọng rất lớn. Nhưng đây là chỗ dễ đọc sai nhất: tên dòng gộp chung “vay ngân hàng” và “nợ thuê tài chính” làm một, trong khi bản chất 2 khoản này khác nhau hoàn toàn (một bên là vay tiền mặt, một bên là nợ trả góp mua tài sản thuê). Muốn tách riêng phần nợ thuê tài chính thật sự, phải lật sang Thuyết minh 22: phần “Nợ thuê tài chính đến hạn trả” (ngắn hạn) + “Nợ thuê tài chính dài hạn” chỉ cộng lại 319.202.154.636 + 3.283.112.396.861 = 3.602.314.551.497 đồng — tức chỉ chiếm 3.602.314.551.497 / 42.512.499.201.367 = 8,5% của dòng gộp “Vay và nợ thuê tài chính”. 91,5% còn lại là vay ngân hàng và trái phiếu thông thường, chẳng liên quan gì đến chiếc tàu bay thuê tài chính cả.
Bài học rút ra: đừng bao giờ suy luận quy mô nợ thuê tài chính chỉ từ tên dòng trên Bảng cân đối kế toán — luôn mở thuyết minh chi tiết để tách bạch hai loại nợ có bản chất khác nhau nhưng bị gộp chung một dòng.
Thuê tài chính khác thuê hoạt động thế nào?
Bảng dưới đây tóm tắt khác biệt cốt lõi giữa 2 hình thức thuê theo VAS 06:
| Tiêu chí | Thuê tài chính | Thuê hoạt động |
|---|---|---|
| Ghi nhận tài sản trên BCTC | Có (mã 224) | Không (chỉ có trong thuyết minh cam kết) |
| Ghi nhận nợ vay tương ứng | Có (mã 320/338, chi tiết ở Thuyết minh 22) | Không — chỉ ghi chi phí thuê từng kỳ |
| Khấu hao | Có, theo phương pháp đường thẳng như TSCĐ thường | Không áp dụng (không phải tài sản của bên thuê) |
| Ảnh hưởng đòn bẩy nợ (D/E) | Tăng — cả tài sản và nợ đều phình lên | “Ẩn” — không hiện trên Bảng CĐKT dù nghĩa vụ trả tiền vẫn tồn tại |
Bài Cam kết thuê hoạt động là gì của happite đã phân tích chi tiết vế thuê hoạt động — đọc song song 2 bài, bạn sẽ có bức tranh đầy đủ hai mặt của cùng một vấn đề: doanh nghiệp thuê tài sản, nhưng BCTC ghi nhận theo 2 cách hoàn toàn khác nhau.
Mở BCTC hợp nhất kiểm toán mới nhất của một hãng vận tải/hàng không bất kỳ (VJC, HVN, hoặc một công ty vận tải biển như PVT) tại trang IR của công ty hoặc congbothongtin.ssc.gov.vn. Vào Bảng cân đối kế toán, tìm mã 224 “Tài sản cố định thuê tài chính” bên Tài sản. Nếu có số khác 0, lật sang phần Thuyết minh có cùng số thứ tự để xem tài sản cụ thể là gì (tàu bay, tàu biển, máy móc…) và đối chiếu với mã 320/338 bên Nguồn vốn.
Case study kinh điển thế giới: SEC v. Xerox Corporation (2002)
Nếu tài sản thuê tài chính là ví dụ về việc ghi nhận đúng, thì vụ Xerox Corporation là ví dụ kinh điển về việc lợi dụng kế toán thuê tài sản theo hướng ngược lại — không phải ở phía đi thuê, mà ở phía cho thuê. Đầu những năm 2000, Xerox bán máy photocopy và thiết bị văn phòng phần lớn thông qua các hợp đồng cho khách hàng thuê dài hạn. Theo chuẩn mực kế toán Mỹ, nếu hợp đồng cho thuê được phân loại là “sales-type lease” (tương tự thuê tài chính nhưng đứng từ phía bên cho thuê), Xerox được phép ghi nhận gần như toàn bộ giá trị hợp đồng như doanh thu bán hàng ngay lập tức, thay vì phân bổ dần suốt thời gian thuê như một khoản cho thuê thông thường.
Ủy ban Chứng khoán Mỹ (SEC) điều tra và kết luận Xerox đã cố tình đẩy tỷ trọng giá trị hợp đồng được ghi nhận ngay lập tức lên mức không có cơ sở hợp lý, nhằm đạt mục tiêu lợi nhuận từng quý. Kết quả: Xerox phải restate 6,4 tỷ USD doanh thu trong giai đoạn 1997–2000, chịu mức phạt dân sự 10 triệu USD từ SEC (tháng 4/2002 — thời điểm đó là mức phạt kế toán gian lận cao nhất lịch sử SEC), và năm 2003 SEC tiếp tục truy cứu 6 cựu lãnh đạo Xerox, buộc họ dàn xếp hoàn trả tổng cộng khoảng 22 triệu USD. Nguồn: SEC Press Release 2002-52 và Litigation Release liên quan (sec.gov).
Bài học cho nhà đầu tư cá nhân: kế toán thuê tài sản có nhiều “nút vặn” — thời điểm ghi nhận, cách phân loại thuê tài chính/thuê hoạt động — mà một số doanh nghiệp có thể lợi dụng để làm đẹp số liệu ngắn hạn. Luôn đọc thuyết minh chi tiết, không chỉ tin vào con số tổng trên Bảng cân đối kế toán hay Báo cáo kết quả kinh doanh.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm mã 224 là tài sản công ty sở hữu hoàn toàn: đây là tài sản đi thuê, chỉ được ghi nhận vì bản chất kinh tế giống sở hữu — không đồng nghĩa công ty có toàn quyền định đoạt (bán, thế chấp) như tài sản mã 221.
- Tưởng cả dòng “Vay và nợ thuê tài chính” (320/338) đều là nợ thuê: như ví dụ VJC ở trên, phần nợ thuê tài chính thật sự có thể chỉ chiếm một tỷ lệ nhỏ (8,5%) trong dòng gộp — phần lớn còn lại là vay ngân hàng/trái phiếu thông thường.
- Nhầm lẫn VAS 06 với IFRS 16: chuẩn mực kế toán quốc tế IFRS 16 (hiệu lực từ 2019) đã bỏ hẳn phân loại thuê tài chính/thuê hoạt động cho bên thuê — gần như mọi hợp đồng thuê đều phải đưa lên Bảng cân đối kế toán. VAS 06 của Việt Nam (ban hành 2002) hiện vẫn giữ 2 loại riêng biệt, nên số liệu BCTC theo VAS và theo IFRS của cùng một doanh nghiệp có thể khác nhau đáng kể ở khoản mục này.
Câu hỏi thường gặp
Tài sản thuê tài chính khác gì thuê hoạt động?
Tài sản thuê tài chính được ghi nhận lên Bảng cân đối kế toán kèm khoản nợ tương ứng và phải trích khấu hao, vì bản chất kinh tế gần như sở hữu. Thuê hoạt động thì không ghi nhận tài sản/nợ trên Bảng cân đối kế toán, chỉ ghi chi phí thuê từng kỳ vào Báo cáo kết quả kinh doanh.
Vì sao thuê tài sản mà công ty vẫn ghi nợ vay?
Vì công ty còn nghĩa vụ trả dần tiền thuê trong tương lai, về bản chất giống một khoản vay mua tài sản trả góp — nguyên tắc “bản chất hơn hình thức” của kế toán yêu cầu ghi nhận đúng nghĩa vụ tài chính này, dù hình thức pháp lý là “thuê”.
Tài sản thuê tài chính có tính khấu hao không?
Có. Tài sản thuê tài chính được khấu hao như tài sản cố định thông thường, thường theo phương pháp đường thẳng trong suốt thời gian thuê hoặc thời gian hữu dụng, tùy điều khoản hợp đồng.
Dòng “Vay và nợ thuê tài chính” trên BCTC gồm những gì?
Đây là dòng gộp chung 2 loại nợ có bản chất khác nhau: vay ngân hàng/trái phiếu thông thường và nợ thuê tài chính. Muốn biết tỷ trọng thật của từng loại, phải xem thuyết minh chi tiết đi kèm (thường có ký hiệu mã thuyết minh ngay bên cạnh dòng tổng).
Hết hạn thuê tài chính, tài sản thuộc về ai?
Tùy điều khoản hợp đồng: nhiều hợp đồng thuê tài chính cho phép bên thuê mua lại tài sản với giá ưu đãi khi hết hạn, một số khác chuyển giao quyền sở hữu tự động. Đây cũng là một trong các dấu hiệu để phân loại một hợp đồng là thuê tài chính theo VAS 06.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ của series)
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- Cam kết thuê hoạt động là gì? Vì sao MWG có 16.454 tỷ đồng “nợ” không nằm trên Bảng cân đối kế toán
- Tỷ lệ nợ trên vốn chủ (D/E) là gì
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam VAS 06 — Thuê tài sản (QĐ 165/2002/QĐ-BTC)
- Thông tư 200/2014/TT-BTC — mẫu B01-DN/HN
- IFRS 16 — Leases (IASB, hiệu lực 2019), dùng để đối chiếu quốc tế
- CFA Institute — Financial Statement Analysis curriculum, phần phân tích ảnh hưởng thuê tài sản lên đòn bẩy tài chính
- BCTC hợp nhất kiểm toán Công ty Cổ phần Hàng không Vietjet (VJC) năm 2024, kiểm toán KPMG, ký 10/05/2025
- SEC Press Release 2002-52 và Litigation Release liên quan vụ SEC v. Xerox Corporation (sec.gov)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.