Cuối tháng, chú Bảy chạy Grab ngồi tính sổ: tiền xăng tuần này chưa đổ hết, tiền thay nhớt định kỳ cũng chưa đến hẹn, nhưng chú vẫn trừ sẵn một khoản vào “quỹ chi tiêu” tháng đó, vì biết chắc chắn khoản này sẽ phải chi, chỉ là chưa tới ngày cầm hóa đơn. Doanh nghiệp niêm yết cũng làm y hệt vậy trên sổ sách, và khoản đó có tên riêng: chi phí trích trước.
- Hiểu chi phí trích trước (TK 335) là gì và vì sao nó xuất hiện trên Bảng cân đối kế toán dù chưa hề chi tiền
- Biết cách mở thuyết minh để xem chi tiết khoản này gồm những gì, ví dụ thật từ BCTC Vietjet (VJC)
- Phân biệt được chi phí trích trước với dự phòng phải trả — 2 khoản rất hay bị nhầm lẫn
- Rút ra bài học từ vụ Diamond Foods — công ty Mỹ từng bị SEC phạt vì “nắn” đúng khoản chi phí này
Chi phí trích trước là gì?
Chi phí trích trước là khoản chi phí doanh nghiệp đã biết chắc sẽ phải trả, đã được tính vào kết quả kinh doanh của kỳ này, nhưng đến cuối kỳ vẫn chưa có hóa đơn hoặc chưa thực chi tiền. Theo Thông tư 200/2014/TT-BTC, khoản này được hạch toán ở Tài khoản 335 — Chi phí phải trả, và thể hiện trên Bảng cân đối kế toán ở mã số 315 “Chi phí phải trả ngắn hạn” (nằm trong Nợ ngắn hạn).
Ví dụ gần gũi hơn: chị Lan làm kế toán cho một xưởng may nhỏ. Công ty dùng điện suốt tháng 12, nhưng hóa đơn tiền điện thường qua đầu tháng 1 điện lực mới gửi tới. Chị Lan không thể đợi có hóa đơn mới ghi chi phí, vì như vậy chi phí tháng 12 sẽ bị “thiếu”, còn chi phí tháng 1 lại bị “thừa” vô lý. Chị ước tính số tiền điện dựa trên mức tiêu thụ thực tế rồi ghi nhận ngay vào chi phí tháng 12, đối ứng với một khoản nợ phải trả — đó chính là chi phí trích trước.
Vì sao doanh nghiệp phải “trích trước” thay vì đợi có hóa đơn?
Lý do nằm ở nguyên tắc cơ sở dồn tích (accrual basis) — một trong những nguyên tắc kế toán nền tảng theo Chuẩn mực kế toán Việt Nam VAS 01. Nguyên tắc này yêu cầu ghi nhận giao dịch vào đúng thời điểm nó phát sinh, không phải thời điểm tiền mặt ra vào tài khoản. Nếu không trích trước, chi phí thực tế đã phát sinh trong kỳ sẽ bị “trốn” sang kỳ sau, khiến lợi nhuận kỳ này bị thổi phồng giả tạo, và đây cũng chính là kẽ hở mà một số doanh nghiệp từng lợi dụng để làm đẹp báo cáo (chúng ta sẽ quay lại ở phần case study bên dưới).
Với Công ty Cổ phần Hàng không Vietjet (VJC), khoản chi phí phải trả ngắn hạn tại 31/12/2024 là 2.460.941.985.604 đồng, tăng so với mức 1.926.403.437.286 đồng đầu năm, tương đương tăng 27,75% chỉ trong một năm (nguồn: Thuyết minh số 19, Báo cáo tài chính hợp nhất kiểm toán năm 2024, kiểm toán bởi Công ty TNHH Kiểm toán và Tư vấn UHY, truy cập 19/08/2026).

Con số này tuy chỉ chiếm khoảng 3% tổng Nợ phải trả của VJC, nhưng tốc độ tăng gần 28% trong một năm là điều đáng để chúng ta mở thuyết minh ra xem cho kỹ.
Mở thuyết minh ra xem: chi phí trích trước của Vietjet gồm những gì?
Bảng cân đối kế toán chỉ cho một con số tổng, muốn biết “bên trong” gồm những gì, phải lần theo số thuyết minh ghi ngay cạnh mã 315 (ở đây là Thuyết minh số 19). Đây chính là thói quen đọc BCTC mà series này luôn nhắc: đừng dừng lại ở con số tổng trên báo cáo chính.
| Khoản mục | 31/12/2024 | 01/01/2024 | Tăng/giảm |
|---|---|---|---|
| Chi phí công cụ kỹ thuật, liên quan tàu bay và khai thác bay | 1.755.410.528.775 đ | 995.616.357.198 đ | +76,3% |
| Chi phí lãi vay | 409.021.643.487 đ | 400.206.698.175 đ | +2,2% |
| Khác | 296.509.813.342 đ | 530.580.381.913 đ | −44,1% |
| Tổng cộng | 2.460.941.985.604 đ | 1.926.403.437.286 đ | +27,75% |
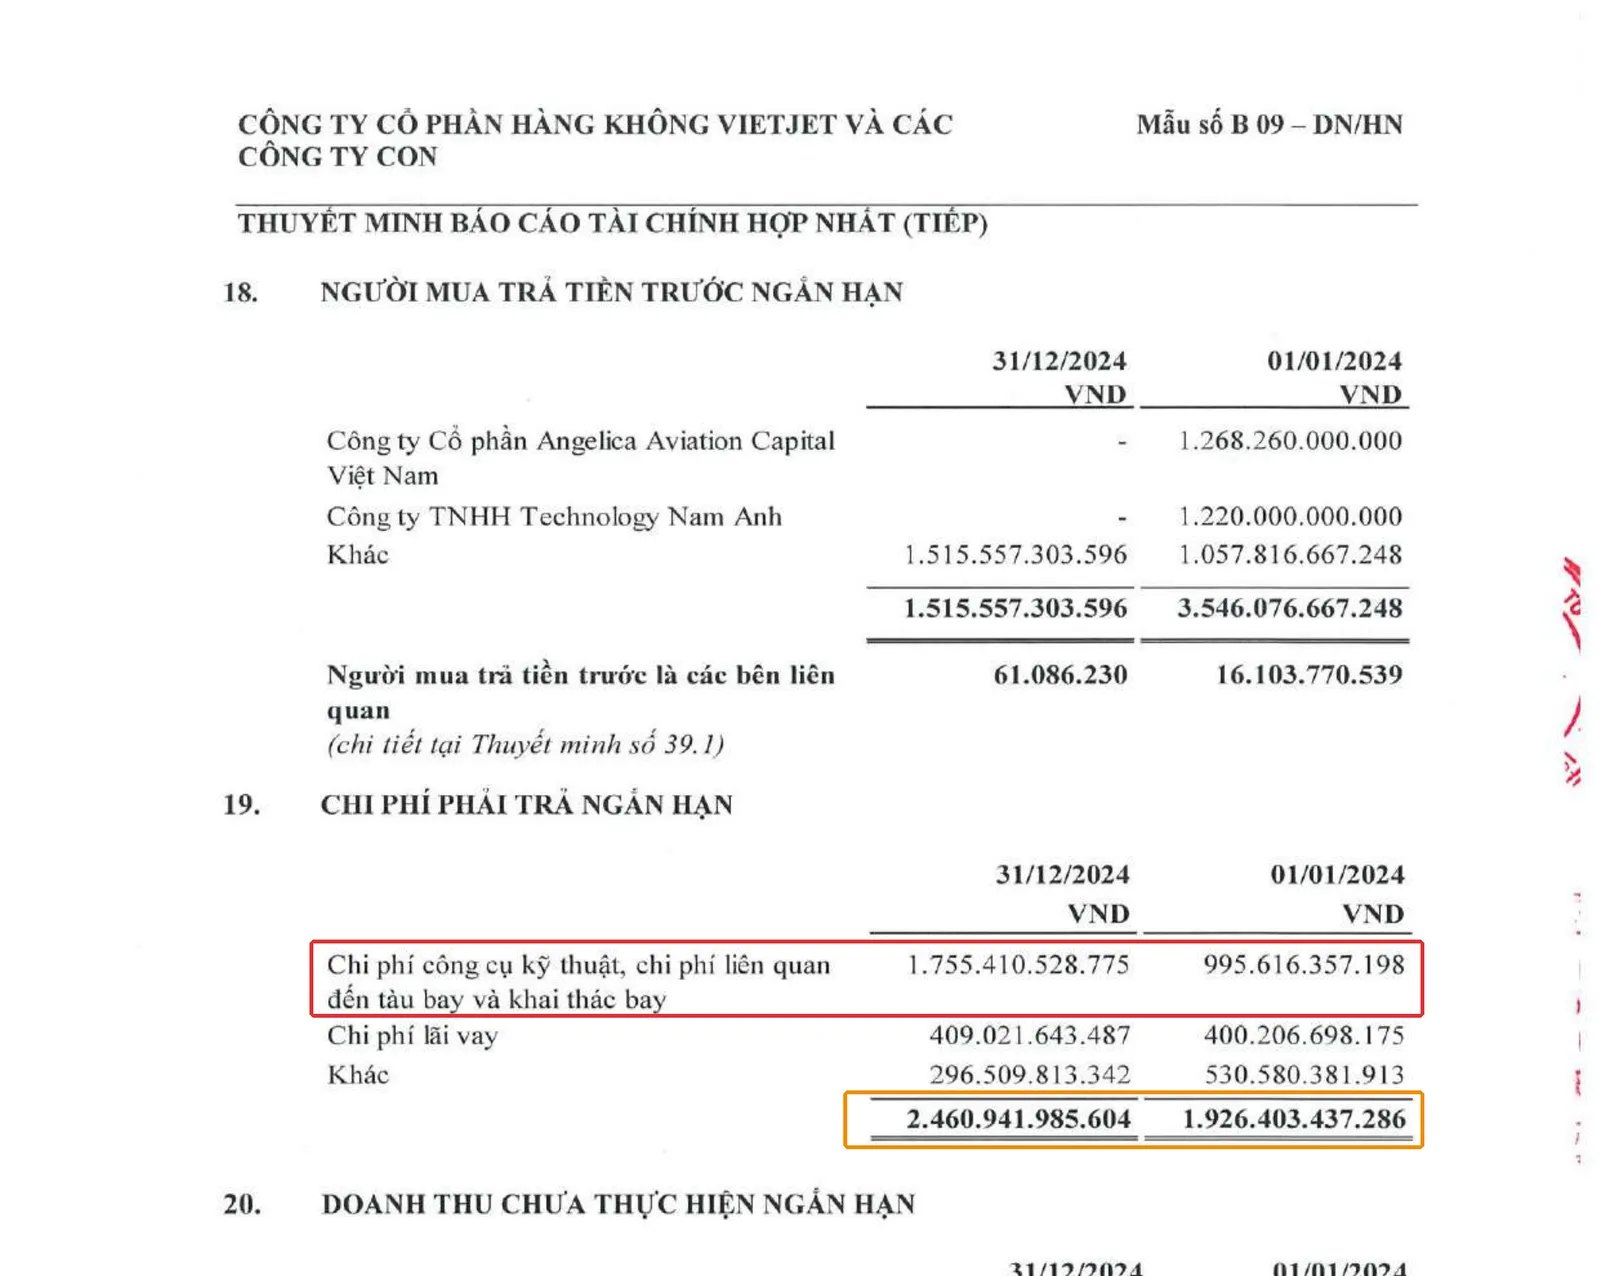
Nhìn vào bảng, phép tính đơn giản cho thấy điều thú vị: tỷ trọng “chi phí công cụ kỹ thuật, khai thác bay” trong tổng chi phí trích trước đã tăng từ 995.616.357.198 / 1.926.403.437.286 = 51,7% (đầu 2024) lên 1.755.410.528.775 / 2.460.941.985.604 = 71,3% (cuối 2024). Điều này khá hợp lý với đặc thù ngành hàng không: đội tàu bay Vietjet mở rộng, giờ bay tích lũy tăng, mà các xưởng bảo dưỡng kỹ thuật (MRO) thường xuất hóa đơn dịch vụ theo chu kỳ hoặc theo giờ bay thực tế, trễ hơn thời điểm dịch vụ đã hoàn thành, nên công ty phải trích trước phần chi phí đã phát sinh nhưng chưa nhận đủ hóa đơn.
Bẫy thường gặp: đừng nhầm chi phí trích trước với dự phòng phải trả
Đây là lỗi hiểu sai phổ biến nhất khi mới đọc phần Nợ phải trả. Cả hai đều là khoản “chưa chi tiền nhưng đã ghi vào chi phí/nợ”, nhưng bản chất khác nhau:
- Chi phí trích trước (TK 335): đã biết chắc chắn cả về thời điểm phải trả lẫn số tiền phải trả (hoặc ước tính rất sát), chỉ đơn giản là hóa đơn/chứng từ chưa về kịp. Ví dụ: tiền điện, tiền lãi vay, chi phí bảo dưỡng kỹ thuật đã dùng dịch vụ.
- Dự phòng phải trả (TK 352): là nghĩa vụ nợ hiện tại nhưng chưa chắc chắn về thời điểm hoặc giá trị thanh toán chính xác, phải ước tính dựa trên xác suất xảy ra. Ví dụ: dự phòng bảo hành sản phẩm, dự phòng tái cơ cấu, dự phòng bảo dưỡng lớn tàu bay thuê hoạt động khi đến hạn trả tàu.
Nói theo cách của cô Ba bán tạp hóa: “tiền công thợ sửa tủ lạnh tuần trước, hẹn tuần sau trả” là chi phí trích trước, biết chắc số tiền, biết chắc ngày trả. Còn “chắc phải để dành một khoản phòng khi tủ lạnh hỏng đột xuất” là dự phòng phải trả, chưa biết chắc bao giờ hỏng, hỏng thì tốn bao nhiêu.
- Mở BCTC hợp nhất mới nhất của một mã bạn quan tâm (tải tại IR công ty hoặc HOSE).
- Tìm Bảng cân đối kế toán, phần Nợ ngắn hạn, tìm dòng “Chi phí phải trả ngắn hạn” (thường mã 315).
- Ghi lại số Thuyết minh đi kèm, lật tới đúng thuyết minh đó để xem chi tiết cấu thành.
- So sánh với kỳ trước, nếu tăng đột biến, thử tìm nguyên nhân trong phần thuyết minh chính sách kế toán hoặc báo cáo thường niên.
Case study kinh điển thế giới: Diamond Foods và “cái cần gạt” lợi nhuận
Diamond Foods là công ty chế biến hạt (nổi tiếng với sản phẩm hạt óc chó) niêm yết trên NASDAQ. Năm 2012, công ty bị phát hiện đã cố tình trì hoãn ghi nhận các khoản tiền phải trả cho nông dân trồng óc chó, thay vì trích trước đúng và đủ chi phí đã phát sinh trong kỳ, công ty đẩy một phần khoản này sang kỳ kế toán sau để lợi nhuận báo cáo kỳ hiện tại trông đẹp hơn, đủ để vượt kỳ vọng của giới phân tích.
Theo hồ sơ công bố của Ủy ban Chứng khoán Mỹ (SEC) ngày 09/01/2014, cựu Giám đốc Tài chính Steven Neil là người trực tiếp chỉ đạo việc “đẩy lùi” các khoản chi phí này, thậm chí trong email nội bộ còn gọi đây là một “cái cần gạt” (lever) để điều chỉnh lợi nhuận. Công ty phải làm lại báo cáo tài chính cho 2 năm tài chính 2010 và 2011, nộp phạt 5 triệu USD; cựu CEO Michael Mendes nộp phạt 125.000 USD và hoàn trả hơn 4 triệu USD tiền thưởng đã nhận trong giai đoạn sai phạm.
Dấu hiệu đáng lẽ có thể nhận ra ngay trên báo cáo tài chính: khoản chi phí trích trước/phải trả liên quan chi phí nguyên liệu biến động bất thường so với sản lượng thu mua thực tế, một sự lệch pha giữa “chi phí đã ghi nhận” và “hoạt động kinh doanh thực tế” là tín hiệu đáng ngờ. Với nhà đầu tư Việt Nam mới đọc BCTC, bài học rút ra không phải là nghi ngờ mọi khoản chi phí trích trước (đây là kỹ thuật kế toán hoàn toàn hợp lệ và cần thiết), mà là luôn đối chiếu tốc độ tăng/giảm của khoản này với hoạt động kinh doanh cốt lõi, nếu lệch pha bất thường và kéo dài nhiều kỳ, đó là dấu hiệu đáng đọc kỹ thuyết minh hơn.
Câu hỏi thường gặp
Chi phí trích trước có phải là một khoản nợ không?
Có. Chi phí trích trước nằm trong Nợ phải trả (thường là Nợ ngắn hạn) trên Bảng cân đối kế toán, vì doanh nghiệp có nghĩa vụ phải thanh toán khoản này trong tương lai gần.
Chi phí trích trước có ảnh hưởng đến dòng tiền không?
Không ảnh hưởng ngay tại thời điểm ghi nhận, vì đây là bút toán không kèm dòng tiền thực (giống nguyên tắc dồn tích). Dòng tiền chỉ thực sự bị ảnh hưởng khi doanh nghiệp thanh toán khoản này sau đó.
Vì sao không đợi có hóa đơn rồi mới ghi chi phí cho đơn giản?
Vì như vậy sẽ vi phạm nguyên tắc dồn tích, khiến chi phí bị ghi sai kỳ, kỳ phát sinh thực tế thì thiếu chi phí (lợi nhuận ảo cao), kỳ nhận hóa đơn thì thừa chi phí (lợi nhuận bị bóp méo thấp), gây khó khăn cho việc so sánh hiệu quả kinh doanh giữa các kỳ.
Chi phí trích trước có thể có kỳ hạn dài hơn 12 tháng không?
Có, dù ít gặp hơn, khi đó sẽ nằm trong Nợ dài hạn thay vì Nợ ngắn hạn, nhưng bản chất khoản mục không đổi.
Đọc tiếp trong series
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Chi phí trả trước dài hạn là gì? Vì sao tiền chi rồi vẫn còn trên BCTC
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, quy định Tài khoản 335 “Chi phí phải trả” và Tài khoản 352 “Dự phòng phải trả”.
- Chuẩn mực kế toán Việt Nam VAS 01 “Chuẩn mực chung” — nguyên tắc cơ sở dồn tích.
- CFA Institute, Financial Statement Analysis curriculum — khái niệm accrued expenses/accrued liabilities.
- Báo cáo tài chính hợp nhất kiểm toán năm 2024, Công ty Cổ phần Hàng không Vietjet (VJC), kiểm toán bởi Công ty TNHH Kiểm toán và Tư vấn UHY, công bố 10/05/2025.
- U.S. Securities and Exchange Commission, Press Release 2014-4 “SEC Charges Diamond Foods and Two Former Executives Following Accounting Scheme to Boost Earnings Growth”, 09/01/2014.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.