Chị Lan kế toán ở quán phở đầu ngõ làm lương cho năm bạn nhân viên vào cuối tháng. Nhưng tháng 12 năm nay chị chốt sổ ngày 31, còn tiền lương phải đến mùng 5 tháng sau mới chuyển. Trong cuốn sổ của chị, năm khoản lương ấy không biến mất. Chúng nằm ở một cột tên là “nợ nhân viên”. Doanh nghiệp niêm yết làm đúng như vậy, và cột đó trên báo cáo tài chính có tên phải trả người lao động.
- Hiểu phải trả người lao động là gì và tìm đúng dòng mã 314 trên bảng cân đối kế toán.
- Biết vì sao dòng này của FPT là 5.724,8 tỷ đồng còn của Thế Giới Di Động (MWG) chỉ 342,2 tỷ, dù MWG có nhiều nhân viên hơn.
- Tự tính được “số ngày nợ lương” và thấy khoản thưởng nhân viên có thể nằm ở dòng khác (MWG ghi 3.099,0 tỷ ở mục chi phí phải trả).
- Hiểu vì sao mô hình kinh doanh (bán chất xám hay bán hàng) quyết định chi phí nhân viên chiếm 52,2% hay 8,2% tổng chi phí.
- Rút bài học từ vụ Nortel (Canada, SEC 2007): khoản thưởng gắn với lợi nhuận có thể khiến người ta “chỉnh” dự phòng.
Phải trả người lao động là gì?
Phải trả người lao động là khoản doanh nghiệp đã ghi nhận chi phí cho nhân viên nhưng đến ngày lập bảng cân đối kế toán vẫn chưa trả tiền. Theo Thông tư 200/2014/TT-BTC (Điều 53, tài khoản 334), dòng này phản ánh các khoản phải trả và phải chi cho người lao động như tiền lương, tiền thưởng, bảo hiểm xã hội và các thu nhập khác.
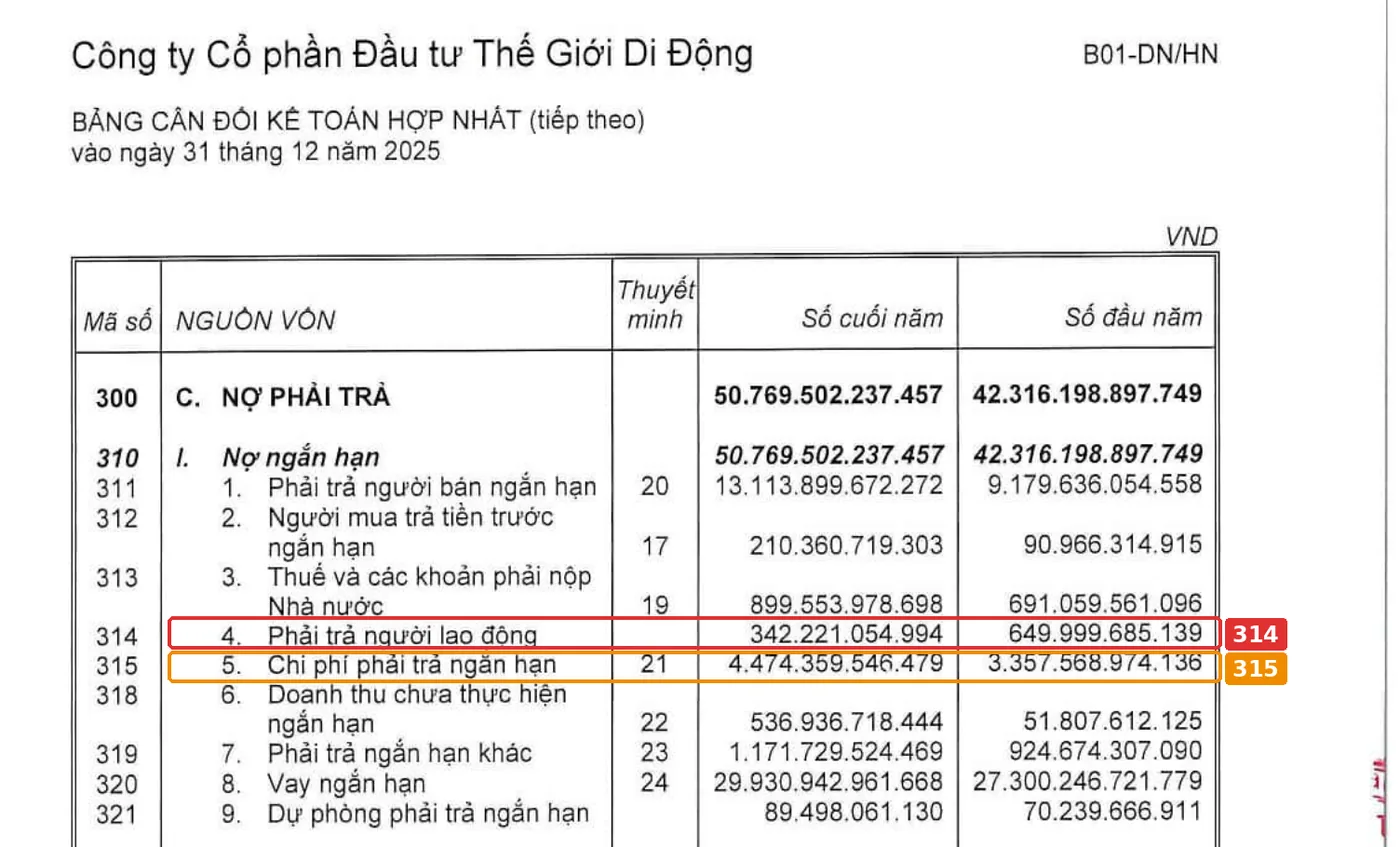
Trên bảng cân đối kế toán, bạn tìm nó trong phần “Nợ ngắn hạn”, mã số 314. Nó là nợ ngắn hạn vì lương thường được trả trong vòng vài ngày đến vài tuần. Một chi tiết nhỏ nhưng hay bị bỏ qua: ở cả FPT lẫn MWG, cột “Thuyết minh” của dòng 314 đều để trống. Nghĩa là báo cáo không cho chúng ta một bảng chi tiết riêng, và người đọc phải tự suy luận từ các nơi khác.
Dòng 314 trông thế nào trên báo cáo thật?
Hãy mở bảng cân đối kế toán hợp nhất năm 2025 của MWG. Dòng 314 ghi 342,2 tỷ đồng cuối năm, thấp hơn gần một nửa so với 650,0 tỷ đầu năm (giảm 47,3%). Ngay bên dưới là dòng 315 “Chi phí phải trả ngắn hạn” 4.474,4 tỷ, chúng ta sẽ cần đến nó ở phần sau.
Bây giờ sang FPT. Cùng một dòng 314, nhưng con số là 5.724,8 tỷ đồng, tăng 31,9% so với 4.341,0 tỷ đầu năm.
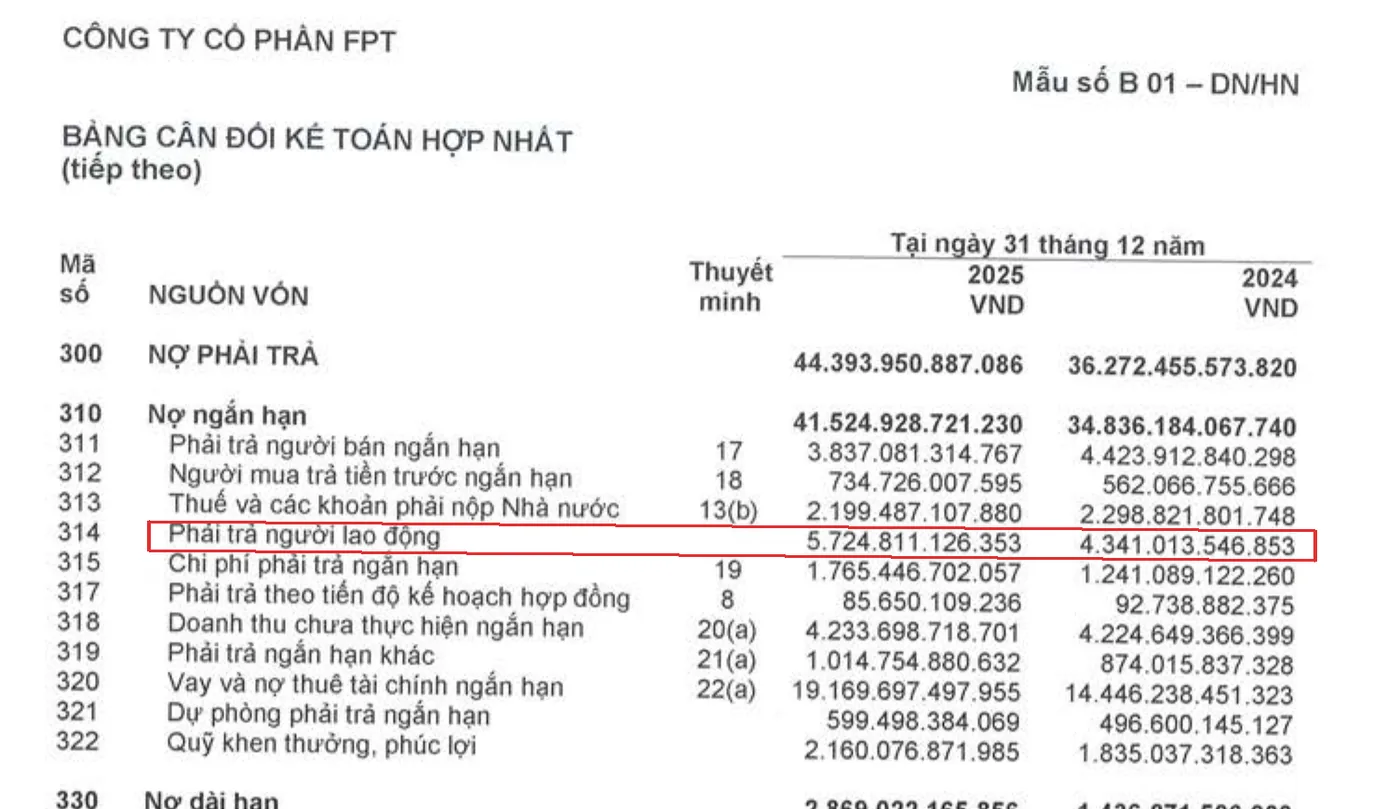
Nhìn riêng hai con số, người mới dễ nghĩ FPT “nợ lương” gấp 17 lần MWG. Đừng vội. Chúng ta cần so cả hai với quy mô lương thực sự của từng công ty.
Vì sao FPT và MWG khác nhau đến vậy?
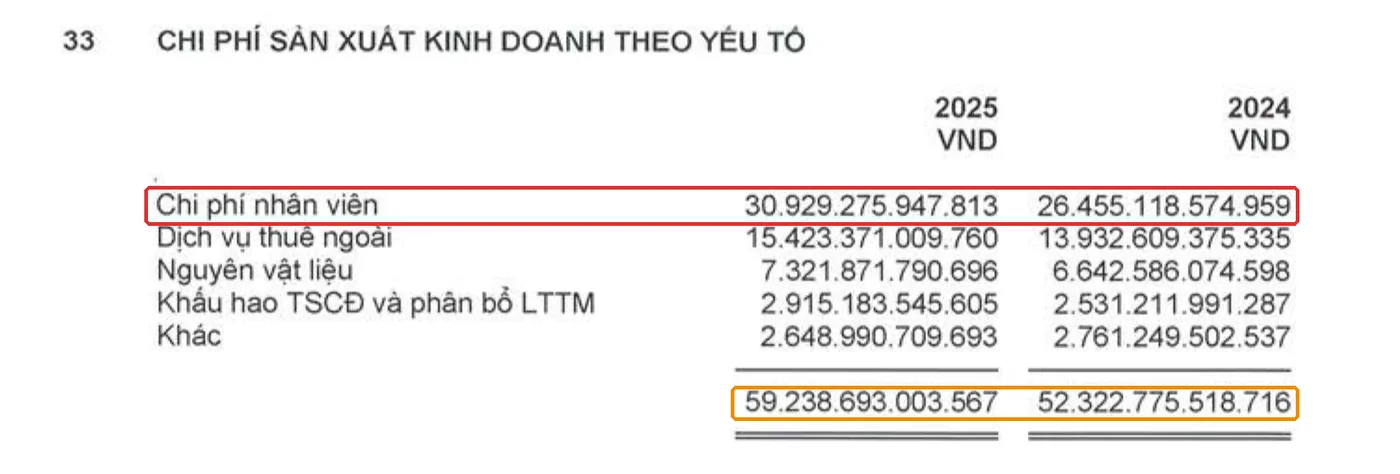
Hai công ty kiếm tiền theo hai cách rất khác nhau, và chi phí nhân viên thể hiện điều đó. Bạn tìm con số này ở thuyết minh “Chi phí sản xuất kinh doanh theo yếu tố”, nơi báo cáo xếp chi phí theo bản chất (nhân viên, nguyên vật liệu, khấu hao…) thay vì theo chức năng.
Ở FPT (thuyết minh 33), chi phí nhân viên năm 2025 là 30.929,3 tỷ đồng trên tổng 59.238,7 tỷ, tức 52,2%. FPT bán giờ công của kỹ sư phần mềm, nên người chính là nguyên liệu. Ở MWG (thuyết minh 30), chi phí nhân viên là 12.201,7 tỷ trên tổng 148.853,2 tỷ, chỉ 8,2%, vì phần lớn chi phí của một chuỗi bán lẻ là giá vốn hàng hóa (124.926,3 tỷ, tương đương 83,9%). Cô Ba bán tạp hóa cũng vậy: tiền nhập hàng luôn lớn hơn tiền công phụ bán.
Giờ chúng ta tính một chỉ số đơn giản để so hai công ty. Công thức này do Happite đặt tên cho dễ nhớ, cùng tinh thần các chỉ số “số ngày” trong phân tích vốn lưu động (khung của Palepu và Healy):
Số ngày nợ lương = Phải trả người lao động (mã 314) ÷ Chi phí nhân viên cả năm × 365.
Với FPT: 5.724,8 ÷ 30.929,3 × 365 = 67,6 ngày. Với MWG: 342,2 ÷ 12.201,7 × 365 = 10,2 ngày. Phép tính này cho thấy lương tháng 12 chưa phải là cả câu chuyện của FPT: 67,6 ngày dài hơn nhiều so với một kỳ lương hằng tháng, nên dòng 314 của FPT nhiều khả năng còn chứa các khoản thưởng đã tính mà chưa chi. Đây là suy luận hợp lý, vì báo cáo không có thuyết minh riêng cho mã 314 nên chúng ta không kiểm chứng được.
Một cách nhìn khác là chia cho số nhân viên. Cuối năm 2025 FPT có 54.110 nhân viên và MWG có 64.727 (thuyết minh thông tin chung của mỗi báo cáo). Dòng 314 tính theo đầu người là khoảng 105,8 triệu đồng ở FPT và 5,3 triệu đồng ở MWG. Để có thêm một điểm tham chiếu, Vinamilk (VNM) ghi mã 314 là 321,6 tỷ cuối năm 2025 (đầu năm 307,9 tỷ) cho 9.906 nhân viên, khoảng 32,5 triệu đồng mỗi người. Ba con số, ba nhịp trả lương khác nhau.
| Chỉ tiêu năm 2025 | FPT | MWG |
|---|---|---|
| Phải trả người lao động, mã 314 (tỷ đồng) | 5.724,8 (đầu năm 4.341,0) | 342,2 (đầu năm 650,0) |
| Chi phí nhân viên cả năm (tỷ đồng) | 30.929,3 (2024: 26.455,1) | 12.201,7 (2024: 10.803,7) |
| Tỷ trọng trong chi phí theo yếu tố | 52,2% | 8,2% |
| Số nhân viên cuối năm | 54.110 | 64.727 |
| Chi phí nhân viên bình quân đầu người (ước thô, triệu đồng/năm) | 571,6 | 188,5 |
| Số ngày nợ lương (chỉ mã 314) | 67,6 ngày | 10,2 ngày |
Chi phí nhân viên trong bảng trên tính theo số nhân viên cuối năm nên chỉ là ước lượng thô. FPT có nhiều kỹ sư làm việc ở nước ngoài, MWG có nhiều bạn làm ca ở cửa hàng, nên so con số bình quân giữa hai công ty cần đọc thận trọng.
Khoản thưởng nhân viên nằm ở đâu trên báo cáo?
Thưởng không nhất thiết nằm ở dòng 314. Nếu doanh nghiệp tính thưởng theo kết quả kinh doanh cả năm và dự kiến trả sau, kế toán thường ghi vào “chi phí phải trả” (mã 315). Thông tư 200 có cả tài khoản 334 (phải trả người lao động) lẫn tài khoản chi phí phải trả, nên trên thực tế mỗi công ty tự chọn ngăn để xếp.
MWG là ví dụ dễ thấy vì họ liệt kê chi tiết ở thuyết minh 21. Dòng đầu tiên chính là “Thưởng nhân viên” 3.099,0 tỷ đồng (đầu năm 2.173,3 tỷ), lớn hơn dòng 314 hơn 9 lần. Dòng thứ ba là “Các khoản phải trả nhân viên” 372,8 tỷ.
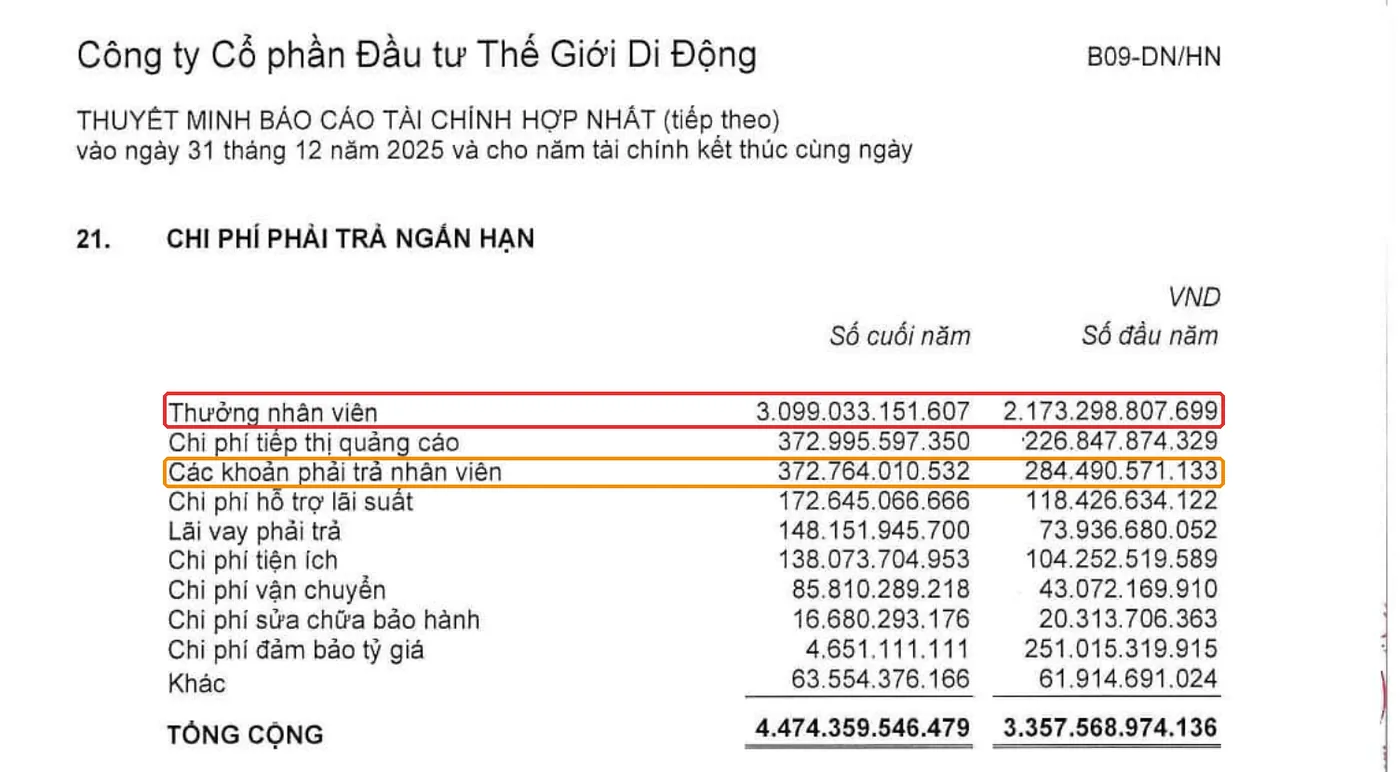
Nếu chỉ nhìn mã 314, bạn sẽ tưởng nghĩa vụ với nhân viên của MWG chỉ là 342,2 tỷ. Cộng thêm hai dòng ở thuyết minh 21, tổng là 342,2 + 3.099,0 + 372,8 = 3.814,0 tỷ đồng, tương đương 3.814,0 ÷ 12.201,7 × 365 = 114,1 ngày chi phí nhân viên. Đây mới là con số so sánh công bằng.
Còn một chi tiết đáng chú ý. Năm 2025, dòng 314 của MWG giảm 47,3% trong khi thưởng nhân viên trích trước tăng 42,6%. Báo cáo không giải thích, nên chúng ta chỉ nêu giả thuyết: lương tháng 12 có thể đã được trả đúng hạn trước 31/12, còn khoản thưởng lớn gắn với kết quả năm (lợi nhuận kế toán trước thuế 8.633,1 tỷ, so với 4.825,8 tỷ năm trước, tăng 78,9%) sẽ được trả sau, nhiều khả năng quanh dịp Tết Nguyên đán giữa tháng 2/2026. Đừng coi đây là kết luận; hãy coi nó là câu hỏi để bạn tự kiểm tra ở các năm khác.
VAS khác IFRS thế nào, và bối cảnh Việt Nam có gì cần nhớ?
IFRS có hẳn một chuẩn mực riêng cho phúc lợi người lao động là IAS 19. Theo bản giải thích của Crowe Việt Nam, doanh nghiệp phải ghi nhận chi phí và nợ phải trả ngay khi nhân viên làm việc, bất kể khi nào trả tiền; riêng khoản thưởng chỉ ghi nhận khi có nghĩa vụ pháp lý hoặc cam kết ngầm định và ước tính được số tiền (IAS 19.19 đến 19.21). Báo cáo tài chính của các công ty niêm yết trong bài này vẫn lập theo VAS và Thông tư 200, nơi tài khoản 334 và tài khoản chi phí phải trả cùng chia nhau phần việc đó. Hệ quả thực tế: khi so hai công ty, bạn nên cộng cả mã 314 lẫn phần thưởng nằm ở mã 315 thay vì chỉ so mã 314.
Về bối cảnh vĩ mô, từ 1/1/2026 mức lương tối thiểu vùng tăng bình quân khoảng 7,2% (Nghị định 293/2025/NĐ-CP), chẳng hạn vùng I từ 4.960.000 lên 5.310.000 đồng/tháng. Mức sàn này tác động trực tiếp hơn đến doanh nghiệp dùng nhiều lao động phổ thông như bán lẻ, so với doanh nghiệp công nghệ trả lương theo thị trường kỹ sư. Đây là điểm để theo dõi ở chi phí nhân viên năm 2026, không phải dự báo.
Case study kinh điển thế giới: Nortel và những khoản thưởng “kích hoạt” bằng dự phòng
Nortel Networks là hãng thiết bị viễn thông lớn của Canada. Theo hồ sơ của Ủy ban Chứng khoán Mỹ (SEC) công bố ngày 12/3/2007, cựu CEO Frank Dunn và cựu CFO Douglas Beatty cùng hai cựu quản lý kế toán bị cáo buộc “chỉnh” lợi nhuận bằng dự phòng. Tháng 11/2002, họ biết công ty có hơn 300 triệu USD dự phòng thừa nhưng giữ lại thay vì ghi vào thu nhập. Đầu năm 2003, họ bị cáo buộc lập thêm 151 triệu USD dự phòng không cần thiết để biến khoản lãi dự kiến của quý IV/2002 thành lỗ. Đến quý I và II/2003, ít nhất 490 triệu USD dự phòng thừa bị “xả” để tạo ra lợi nhuận, đủ để Nortel trả các khoản thưởng “quay lại có lãi” hàng chục triệu USD, chủ yếu cho nhóm quản lý cấp cao.
Hậu quả: tháng 11/2003 Nortel phải tái trình bày khoảng 948 triệu USD nợ phải trả. Ngày 15/10/2007, Nortel đồng ý nộp phạt dân sự 35 triệu USD để giải quyết vụ việc với SEC (phán quyết có hiệu lực 25/10/2007). Các cáo buộc cụ thể với từng cựu giám đốc là hồ sơ khởi kiện của SEC, nên chúng ta chỉ dùng chúng như cách mô tả, không phán xét cá nhân.
Dấu vết lộ trên báo cáo là số dư dự phòng và nợ phải trả phồng lên rồi tụt mạnh trong hai quý liền, đúng lúc lợi nhuận vừa đủ để kích hoạt thưởng. Bài học cho người đọc báo cáo Việt Nam: khi khoản thưởng gắn với lợi nhuận, hãy đặt các số về thưởng, chi phí phải trả và dự phòng cạnh nhau qua nhiều kỳ. MWG, với thưởng tăng 42,6% khi lợi nhuận tăng 78,9%, trông hợp lý về mặt logic và không có gì cho thấy bất thường. Điều chúng ta rút ra là thói quen kiểm tra, không phải nghi ngờ.
- Tải BCTC hợp nhất kiểm toán năm gần nhất (xem tải BCTC ở đâu).
- Ở bảng cân đối, ghi lại mã 314 cuối năm và đầu năm, và mã 315 “Chi phí phải trả”.
- Ở thuyết minh chi phí phải trả, tìm các dòng chứa chữ “thưởng”, “lương” hay “nhân viên” và cộng với mã 314.
- Ở thuyết minh “Chi phí theo yếu tố” (nếu có), lấy dòng “Chi phí nhân viên” và tính số ngày nợ lương: tổng nghĩa vụ ÷ chi phí nhân viên × 365.
- So kết quả với năm trước và với một công ty cùng ngành, rồi viết ra một câu giả thuyết giải thích khác biệt.
Bẫy thường gặp khi đọc phải trả người lao động
- Chỉ nhìn mã 314 rồi kết luận. Như MWG cho thấy, phần lớn nghĩa vụ thưởng có thể nằm ở mã 315.
- So số tuyệt đối giữa hai ngành. 5.724,8 tỷ của FPT và 342,2 tỷ của MWG chỉ so được sau khi chia cho chi phí nhân viên hoặc số nhân viên.
- Nhầm với quỹ khen thưởng, phúc lợi. Quỹ này (mã 322, FPT ghi 2.160,1 tỷ) trích từ lợi nhuận sau thuế, là một khoản khác, xem quỹ khen thưởng phúc lợi là gì.
- Nhầm với dự phòng trợ cấp thôi việc. Đó là khoản nghĩa vụ dài hạn, tính theo số năm làm việc, khác với lương đã phát sinh, xem dự phòng trợ cấp thôi việc.
Câu hỏi thường gặp
Phải trả người lao động tăng mạnh có phải dấu hiệu xấu không?
Không nhất thiết. Dòng này thường tăng khi số nhân viên tăng, lương tăng, hoặc thưởng cuối năm chưa trả. Điều đáng hỏi là nó tăng nhanh hơn hay chậm hơn chi phí nhân viên, như FPT 2025 (dòng 314 tăng 31,9%, chi phí nhân viên tăng 16,9%).
Mã 314 trên bảng cân đối kế toán là gì?
Mã 314 là dòng “Phải trả người lao động” trong phần nợ ngắn hạn theo mẫu B01 của Thông tư 200/2014/TT-BTC, phản ánh khoản lương, thưởng và thu nhập khác doanh nghiệp còn nợ nhân viên tại ngày cuối kỳ.
Thưởng Tết nằm ở dòng nào trên báo cáo?
Tùy doanh nghiệp. MWG ghi thưởng nhân viên ở chi phí phải trả (mã 315, thuyết minh 21), còn công ty khác có thể gộp vào mã 314. Hãy đọc thuyết minh để biết, và nếu không có, hãy so cả hai dòng.
Số ngày nợ lương bao nhiêu là bình thường?
Không có ngưỡng chuẩn. 10,2 ngày của MWG (chỉ mã 314) và 67,6 ngày của FPT chỉ là hai điểm ví dụ năm 2025. Cách dùng đúng là so với chính công ty qua nhiều năm và với công ty cùng ngành.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới (bài tổng quan)
- Chi phí trích trước là gì
- Chi phí theo yếu tố trên BCTC
- Đọc phần nguồn vốn: nợ phải trả và vốn chủ sở hữu
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của CTCP FPT (73 trang): bảng cân đối kế toán (PDF tr.10), thuyết minh số nhân viên (tr.15), thuyết minh 19 (tr.47), thuyết minh 33 (tr.59); static2.vietstock.vn, truy cập 07/11/2026.
- BCTC hợp nhất kiểm toán năm 2025 của CTCP Đầu tư Thế Giới Di Động (46 trang): bảng cân đối (tr.8), lưu chuyển tiền tệ (tr.10), số nhân viên (tr.12), thuyết minh 21 (tr.32), thuyết minh 28 và 30 (tr.38); static2.vietstock.vn, truy cập 07/11/2026.
- BCTC hợp nhất kiểm toán năm 2025 của Vinamilk (63 trang): bảng cân đối (tr.9), số nhân viên (tr.22); static2.vietstock.vn, truy cập 07/11/2026.
- Thông tư 200/2014/TT-BTC, Điều 53 (tài khoản 334 Phải trả người lao động), theo bản giải thích của MISA AMIS tại amis.misa.vn.
- IAS 19 Employee Benefits, theo Crowe Việt Nam, “Accounting for short term employee benefits under IAS 19”.
- Nghị định 293/2025/NĐ-CP về lương tối thiểu vùng, theo Báo Đấu thầu, “Tăng lương tối thiểu vùng từ 1/1/2026”.
- SEC, Press Release 2007-39 (12/3/2007) và Litigation Release 20275 (12/9/2007); SEC, trang Nortel Fair Fund (phạt 35 triệu USD, phán quyết 25/10/2007); Telecoms.com, “Nortel pays out to settle SEC investigation” (16/10/2007).
- Palepu, K. và Healy, P., Business Analysis and Valuation (khung chỉ số vòng quay và số ngày vốn lưu động).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.