Cô Ba bán tạp hóa đầu hẻm có một mối quen chuyên giao bánh kẹo theo kiểu “bán được thì trả tiền, ế thì trả lại hàng, không mất phí gì cả”. Bánh kẹo chất đầy kệ nhà cô Ba, khách vào mua tưởng đó là hàng của cô, nhưng thực ra cho tới khi nào bán được, số bánh kẹo đó vẫn là của mối giao hàng. Chuyện tưởng nhỏ ở chợ Bà Chiểu, hóa ra lại là nguyên lý kế toán mà một công ty phân phối hàng nghìn tỷ đồng như Digiworld (DGW) — chuyên đưa điện thoại, laptop về tay các đại lý bán lẻ — cũng đang áp dụng y hệt, chỉ khác quy mô.
- Hiểu “hàng gửi đi bán” là gì và vì sao nó vẫn là tài sản của công ty gửi hàng, không phải của nơi đang giữ hàng.
- Tự mở được Thuyết minh “Hàng tồn kho” trên BCTC bất kỳ DN phân phối/bán lẻ nào và chỉ đúng dòng “Hàng gửi đi bán”.
- Đọc được số thật của DGW: hàng gửi đi bán tăng 286% trong 1 năm, và biết vì sao con số nhỏ vẫn đáng chú ý.
- Phân biệt được khi nào hàng gửi bán mới thực sự trở thành doanh thu.
- Tránh được bẫy nhầm hàng gửi bán với hàng đã bán — bẫy khiến nhiều nhà đầu tư mới đọc sai lợi nhuận doanh nghiệp phân phối.
Hàng gửi đi bán là gì?
Hàng gửi đi bán là hàng hóa công ty đã chuyển đến một bên khác (đại lý, nhà bán lẻ, showroom ký gửi) để bán hộ, nhưng quyền sở hữu và rủi ro vẫn thuộc về công ty gửi hàng cho tới khi hàng thực sự bán được cho khách cuối cùng. Trong hệ thống tài khoản kế toán Việt Nam, khoản này nằm ở TK 157 “Hàng gửi đi bán”, và theo Chuẩn mực kế toán VAS 02 (Hàng tồn kho), nó vẫn được tính là một phần của hàng tồn kho — dù hàng không còn nằm trong kho của chính công ty.
Nghe có vẻ ngược đời: hàng đã rời khỏi kho, nằm ở chỗ người khác, sao vẫn là “tồn kho” của mình? Câu trả lời nằm ở chỗ kế toán không quan tâm hàng đang nằm vật lý ở đâu — mà quan tâm ai đang gánh rủi ro nếu hàng ế, hỏng, hoặc mất giá. Với cô Ba và mối bánh kẹo, nếu bánh hết hạn mà chưa bán được, người chịu lỗ là mối giao hàng, không phải cô Ba. Vậy nên trên sổ sách, số bánh kẹo đó vẫn là tài sản của mối giao hàng.
Vì sao hàng nằm ở kho đại lý mà vẫn là tài sản của DGW?
Nguyên tắc cốt lõi ở đây là điều kiện ghi nhận doanh thu theo VAS 14 (Doanh thu và thu nhập khác): doanh nghiệp chỉ được ghi nhận doanh thu bán hàng khi đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu hàng hóa cho người mua. Với mô hình phân phối như DGW, khi hàng được chuyển tới đại lý nhưng đại lý chưa bán được cho khách cuối (và có quyền trả lại hàng ế, hoặc DGW vẫn chịu trách nhiệm nếu hàng hỏng/mất giá), thì rủi ro chưa thực sự chuyển giao — nên DGW chưa được phép ghi nhận doanh thu, và hàng đó vẫn nằm trong hàng tồn kho dưới tên gọi “Hàng gửi đi bán”.
Đây chính là lý do mô hình phân phối ICT (điện thoại, laptop, thiết bị gia dụng) hay có dòng này: các đại lý bán lẻ nhỏ lẻ không đủ vốn để ôm hết hàng, nên nhà phân phối như DGW “gửi” hàng cho đại lý trưng bày/bán thử, đại lý bán được bao nhiêu thanh toán bấy nhiêu — một dạng chia sẻ rủi ro tồn kho giữa nhà phân phối và đại lý.
Đọc số thật trên BCTC DGW 2025 thế nào?
Mở BCTC hợp nhất kiểm toán DGW năm 2025 (kiểm toán bởi Ernst & Young Việt Nam, ký 24/3/2026), nhìn Bảng cân đối kế toán (B01-DN/HN), mã số 140 “Hàng tồn kho” ghi 4.436.217.717.740 đồng tại 31/12/2025, so với 3.500.841.551.213 đồng đầu năm — cột “Thuyết minh” ghi số 10, dẫn bạn tới đúng chỗ cần xem.
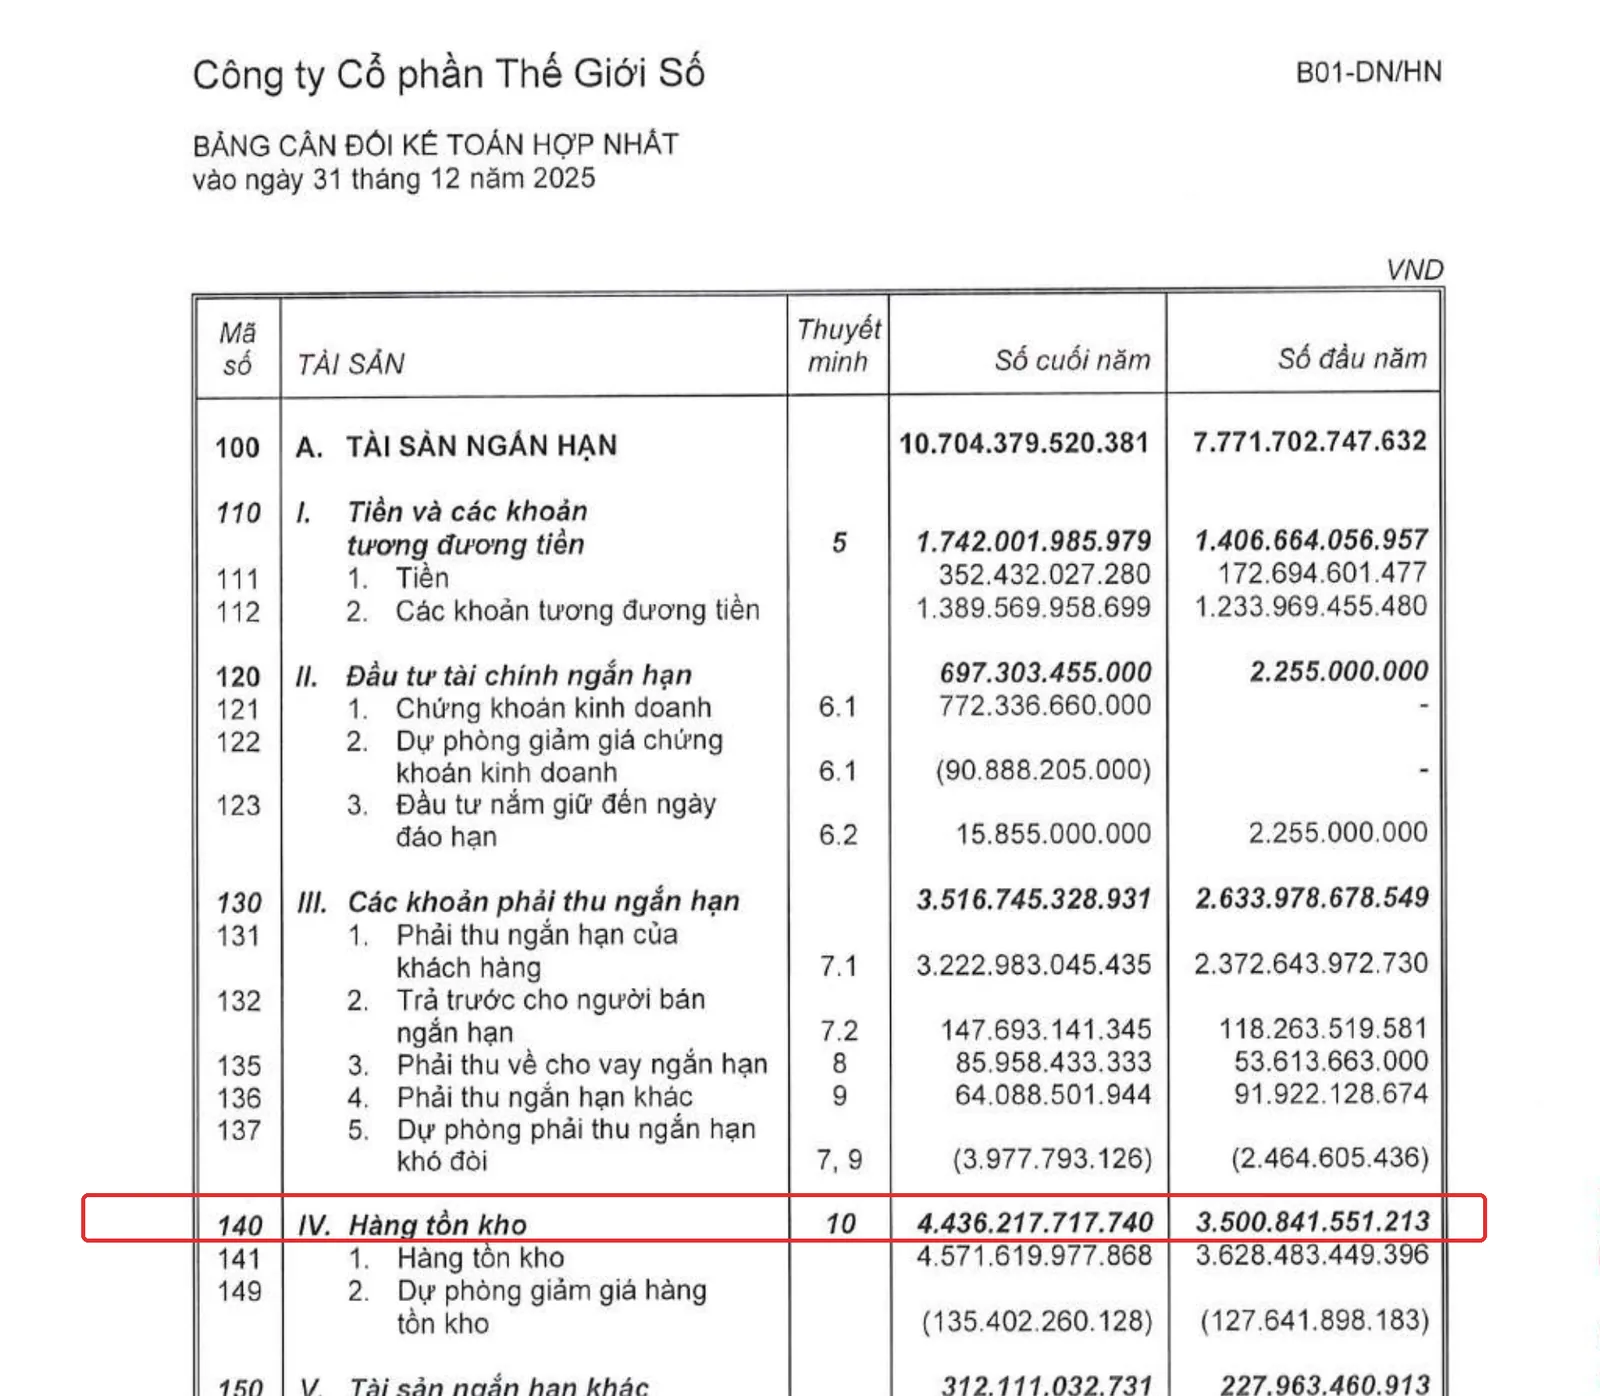
Mở tới Thuyết minh 10 “HÀNG TỒN KHO” (mẫu B09-DN/HN), bạn sẽ thấy hàng tồn kho của DGW được chia thành 4 nhóm:
| Khoản mục | Số cuối năm (31/12/2025) | Số đầu năm (31/12/2024) |
|---|---|---|
| Hàng hóa | 3.548.096.998.750 đ | 2.945.152.065.257 đ |
| Hàng mua đang đi đường | 984.285.130.773 đ | 634.211.343.786 đ |
| Chi phí SXKD dở dang | 25.135.325.681 đ | 45.468.368.486 đ |
| Hàng gửi đi bán | 14.102.522.664 đ | 3.651.671.867 đ |
| Tổng cộng | 4.571.619.977.868 đ | 3.628.483.449.396 đ |
| Dự phòng giảm giá hàng tồn kho | (135.402.260.128 đ) | (127.641.898.183 đ) |
| Giá trị thuần | 4.436.217.717.740 đ | 3.500.841.551.213 đ |
(Nguồn: Thuyết minh 10, BCTC hợp nhất kiểm toán DGW năm 2025, trang 28.)
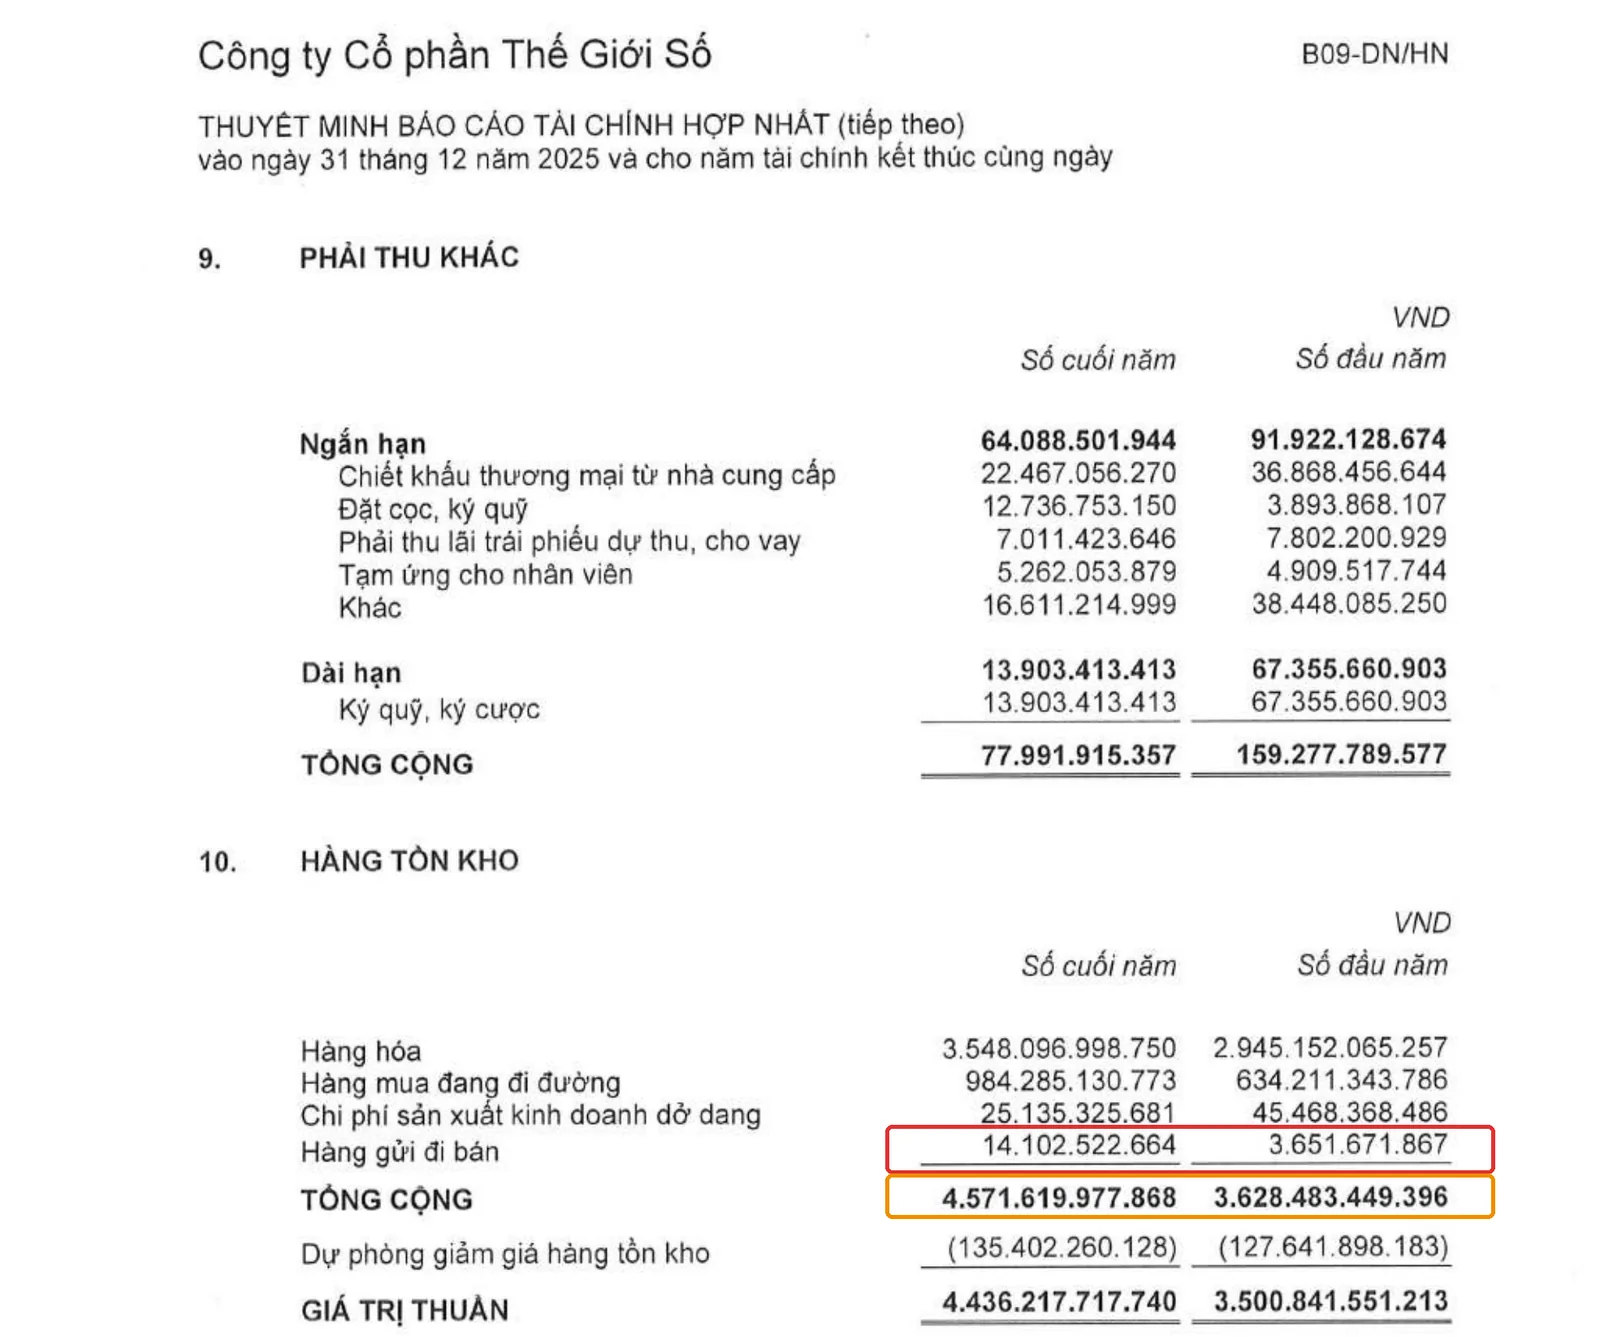
Dòng “Hàng gửi đi bán” tăng từ 3.651.671.867 đồng lên 14.102.522.664 đồng — bấm máy ra:
14.102.522.664 / 3.651.671.867 = 3,862 lần → tăng 286,2%
Tăng gần gấp 4 lần chỉ trong 1 năm! Nhưng khoan vội kết luận đây là chuyện “to tát” — so với tổng hàng tồn kho 4.571 tỷ đồng, hàng gửi bán chỉ chiếm 0,31% cuối năm (đầu năm còn thấp hơn, 0,10%). Đây chính là bài học đọc số quan trọng: một khoản mục có thể tăng % rất nhanh mà vẫn nhỏ về giá trị tuyệt đối — và ngược lại. Người đọc BCTC giỏi luôn nhìn cả hai chiều: bao nhiêu tiền, và tăng/giảm bao nhiêu phần trăm, trước khi kết luận “quan trọng” hay “không đáng lo”.
Phần lớn hàng tồn kho DGW vẫn là “Hàng hóa” thông thường (3.548 tỷ đồng, chiếm 77,6% tổng hàng tồn kho) — hàng nằm trong kho của chính DGW, đã hoàn toàn thuộc quyền kiểm soát công ty, khác hẳn bản chất “gửi đi bán”.
Khi nào hàng gửi bán mới thành doanh thu thật?
Hàng gửi đi bán chỉ chuyển thành doanh thu khi đại lý thực sự bán được cho khách hàng cuối — lúc đó rủi ro và lợi ích mới chính thức chuyển giao, kế toán mới được phép ghi Nợ TK Phải thu/Tiền, Có TK Doanh thu, đồng thời xóa khoản “hàng gửi đi bán” tương ứng khỏi hàng tồn kho. Nếu đại lý trả lại hàng ế, DGW chỉ đơn giản chuyển hàng đó về lại kho “Hàng hóa” — không có gì phải điều chỉnh doanh thu vì doanh thu chưa từng được ghi nhận.
Chuẩn mực quốc tế IFRS 15 (Revenue from Contracts with Customers) dùng khái niệm gần tương đương là “chuyển giao quyền kiểm soát” (transfer of control) — về bản chất cùng một nguyên tắc: chỉ ghi doanh thu khi bên mua thực sự nắm quyền kiểm soát và gánh rủi ro với hàng hóa.
- Vào trang IR của một doanh nghiệp phân phối/bán lẻ bất kỳ (VD DGW, PET, MWG…) hoặc congbothongtin.ssc.gov.vn, tải BCTC hợp nhất kiểm toán mới nhất.
- Mở Bảng cân đối kế toán, tìm mã số 140 “Hàng tồn kho”, ghi lại số thuyết minh đi kèm (thường là 9 hoặc 10).
- Lật tới đúng thuyết minh đó, tìm dòng “Hàng gửi đi bán” hoặc “Hàng gửi bán” — không phải công ty nào cũng có dòng này, vì nó phụ thuộc mô hình kinh doanh (có gửi hàng cho đại lý bán hộ hay không).
- Nếu có, so sánh số cuối năm với số đầu năm, tính % tăng/giảm, rồi tự hỏi: khoản này lớn hay nhỏ so với tổng hàng tồn kho?
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm hàng gửi bán là đã bán được. Đây là lỗi phổ biến nhất — thấy hàng đã “đi” khỏi kho công ty, tưởng đã tính là doanh thu. Thực ra nó vẫn đang nằm trong hàng tồn kho, chưa hề chạm tới báo cáo kết quả kinh doanh.
- Thấy tỷ trọng nhỏ (0,3%) rồi bỏ qua hoàn toàn. Một khoản nhỏ tăng gần 4 lần trong 1 năm vẫn đáng để ý theo dõi ở các kỳ sau — xu hướng đôi khi quan trọng hơn con số tuyệt đối tại một thời điểm.
- Nhầm hàng NGƯỜI KHÁC ký gửi tại kho mình là tài sản của mình. Đây là chiều ngược lại: nếu công ty bạn đang GIỮ HỘ hàng của người khác (nhận ký gửi, giữ hộ, gia công), khoản đó không được ghi vào hàng tồn kho của công ty — chỉ theo dõi ngoài bảng cân đối (TK 002, 003 theo TT200), vì quyền sở hữu và rủi ro vẫn ở bên gửi hàng.
- Cho rằng công ty nào cũng phải có dòng “hàng gửi đi bán”. Đây là khoản mục đặc thù mô hình kinh doanh — công ty bán trực tiếp cho khách (không qua đại lý ký gửi) hoàn toàn có thể không có dòng này, không phải lỗi hay thiếu sót gì trong BCTC.
Câu hỏi thường gặp
Hàng gửi đi bán khác gì hàng hóa thông thường trên BCTC?
Cả hai đều nằm trong hàng tồn kho, nhưng hàng hóa thông thường đang nằm trong kho của chính công ty, còn hàng gửi đi bán đã chuyển tới bên khác (đại lý, showroom ký gửi) nhưng quyền sở hữu vẫn thuộc công ty gửi.
Vì sao hàng gửi bán vẫn tính là tài sản của công ty gửi, không phải của đại lý đang giữ hàng?
Vì kế toán ghi nhận tài sản theo ai đang gánh rủi ro và hưởng lợi ích kinh tế, không theo vị trí vật lý của hàng hóa. Nếu đại lý có quyền trả lại hàng ế và không phải chịu rủi ro mất giá, rủi ro đó vẫn ở công ty gửi hàng.
Hàng gửi bán có bị tính dự phòng giảm giá không?
Có. Hàng gửi đi bán vẫn là một phần của hàng tồn kho, nên vẫn nằm trong phạm vi trích lập dự phòng giảm giá hàng tồn kho nếu giá trị thuần có thể thực hiện được thấp hơn giá gốc, theo VAS 02.
Công ty nào ở Việt Nam thường có khoản “hàng gửi đi bán” lớn?
Thường gặp ở các doanh nghiệp phân phối, bán buôn qua mạng lưới đại lý — như các nhà phân phối ICT, dược phẩm, hàng tiêu dùng ký gửi ở đại lý/nhà thuốc/siêu thị mini.
Khi nào cần lo lắng nếu thấy khoản này tăng mạnh?
Không tự động đáng lo — cần xem thêm bối cảnh: doanh nghiệp có đang mở rộng mạng lưới đại lý (hợp lý, đi cùng tăng trưởng), hay hàng gửi đi mà lâu không bán được, tồn đọng nhiều kỳ liên tiếp (dấu hiệu đáng theo dõi thêm).
Đọc tiếp trong series
- Bài nền: Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- Dự phòng giảm giá hàng tồn kho là gì?
- Vòng quay hàng tồn kho là gì?
- Thuyết minh BCTC: kho báu ai cũng bỏ qua
Bài học từ thế giới: khi “gửi hàng” bị lợi dụng để thổi phồng doanh thu
Năm 2004, Ủy ban Chứng khoán Mỹ (SEC) công bố Bristol-Myers Squibb (BMS) — tập đoàn dược phẩm lớn — đồng ý nộp phạt 150 triệu USD để giải quyết cáo buộc gian lận kế toán liên quan tới hành vi “channel stuffing” (đẩy hàng dư thừa vào kênh phân phối). Theo SEC, BMS đã bán một lượng thuốc lớn — khoảng 1,5 tỷ USD — cho hai nhà bán buôn lớn nhất trước khi thị trường thực sự có nhu cầu, rồi ghi nhận doanh thu ngay lập tức, dù các nhà bán buôn này có quyền trả lại hàng tồn dư. Hệ quả là BMS hạch toán thiếu các khoản dự phòng chiết khấu, trả hàng liên quan — khiến lợi nhuận bị thổi phồng trong các kỳ báo cáo. SEC kết luận đây là vi phạm nghiêm trọng nguyên tắc ghi nhận doanh thu, và BMS phải nộp 100 triệu USD tiền phạt dân sự cùng 50 triệu USD vào quỹ bồi hoàn cho cổ đông, dù không thừa nhận hay phủ nhận trách nhiệm.
Đặt cạnh câu chuyện DGW, đây là hai mặt của cùng một nguyên tắc kế toán. DGW làm đúng: giữ hàng gửi cho đại lý là hàng tồn kho của chính mình, chưa ghi doanh thu cho tới khi bán thật. Bristol-Myers Squibb làm ngược lại — đẩy hàng vào kênh phân phối rồi vội vàng ghi nhận doanh thu, trong khi bản chất kinh tế (rủi ro hàng tồn, quyền trả lại) vẫn còn nằm ở phía công ty. Chính sự khác biệt này là lý do vì sao, khi đọc BCTC bất kỳ doanh nghiệp phân phối nào, dòng “Hàng gửi đi bán” nhỏ bé trong thuyết minh lại đáng để bạn dừng mắt lại một chút.
Nguồn tham khảo
- VAS 02 — Chuẩn mực kế toán Việt Nam về Hàng tồn kho.
- VAS 14 — Chuẩn mực kế toán Việt Nam về Doanh thu và thu nhập khác.
- Thông tư 200/2014/TT-BTC — mẫu B01-DN/HN, B09-DN/HN; hướng dẫn hạch toán TK 157 “Hàng gửi đi bán”, TK 002/003 (hàng nhận giữ hộ/ký gửi).
- IFRS 15 — Revenue from Contracts with Customers (IASB), nguyên tắc chuyển giao quyền kiểm soát.
- BCTC hợp nhất kiểm toán DGW (CTCP Thế Giới Số) năm 2025, kiểm toán Ernst & Young Việt Nam, ký 24/3/2026 — Thuyết minh 10, Bảng cân đối kế toán.
- U.S. Securities and Exchange Commission, Press Release 2004-105, “Bristol-Myers Squibb Company Agrees to Pay $150 Million to Settle Fraud Charges” (04/08/2004), sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.