Chị Lan kế toán mở 2 tab trình duyệt cùng lúc: một tab là BCTC của Thế Giới Di Động (MWG), tab kia là BCTC của Hòa Phát (HPG). Chị tính vòng quay hàng tồn kho cho cả hai, thấy MWG quay 4,85 lần/năm còn HPG chỉ 2,99 lần/năm, rồi buột miệng: “Vậy MWG quản kho giỏi hơn hẳn Hòa Phát”. Câu này nghe hợp lý — nhưng sai. Vì sao một phép so sánh đúng công thức lại có thể dẫn tới kết luận sai? Bài này sẽ chỉ ra chính xác cái bẫy đó.
- Biết công thức tính vòng quay hàng tồn kho và số ngày tồn kho bình quân, tự bấm máy được với số thật.
- Đọc đúng dòng “Hàng tồn kho” (mã 140) trên Bảng cân đối kế toán của bất kỳ doanh nghiệp niêm yết nào.
- Hiểu vì sao so vòng quay tồn kho giữa 2 ngành khác nhau (bán lẻ vs sản xuất) là khập khiễng.
- Biết cách so sánh đúng: cùng ngành, cùng mô hình kinh doanh, và theo dõi xu hướng nhiều kỳ.
- Rút được bài học từ vụ Sunbeam — khi “vòng quay đẹp” hoá ra là chiêu trò kế toán.
Vòng quay hàng tồn kho là gì, tính thế nào?
Vòng quay hàng tồn kho (inventory turnover) là số lần trong một năm doanh nghiệp bán hết rồi nhập lại toàn bộ lượng hàng tồn kho bình quân của mình. Công thức chuẩn theo CFA Institute:
Vòng quay hàng tồn kho = Giá vốn hàng bán / Hàng tồn kho bình quân
Trong đó hàng tồn kho bình quân = (Tồn kho đầu kỳ + Tồn kho cuối kỳ) / 2. Từ vòng quay, suy ra số ngày tồn kho bình quân: Số ngày tồn kho = 365 / Vòng quay — đây là con số dễ hình dung hơn, vì nó trả lời thẳng câu “trung bình một lô hàng nằm trong kho bao lâu trước khi bán ra”.
Ví dụ đời thường: cô Ba bán tạp hóa đầu hẻm nhập 10 triệu tiền mì gói, bánh kẹo mỗi tháng và bán sạch trong đúng 1 tháng — vòng quay của cô Ba là 12 lần/năm, tồn kho nằm kho trung bình 30 ngày. Nếu hàng ế, 2 tháng mới bán hết một đợt nhập, vòng quay giảm còn 6 lần/năm — tiền của cô Ba bị “chôn” trong kho lâu hơn, dù doanh thu tháng đó có thể vẫn y hệt.
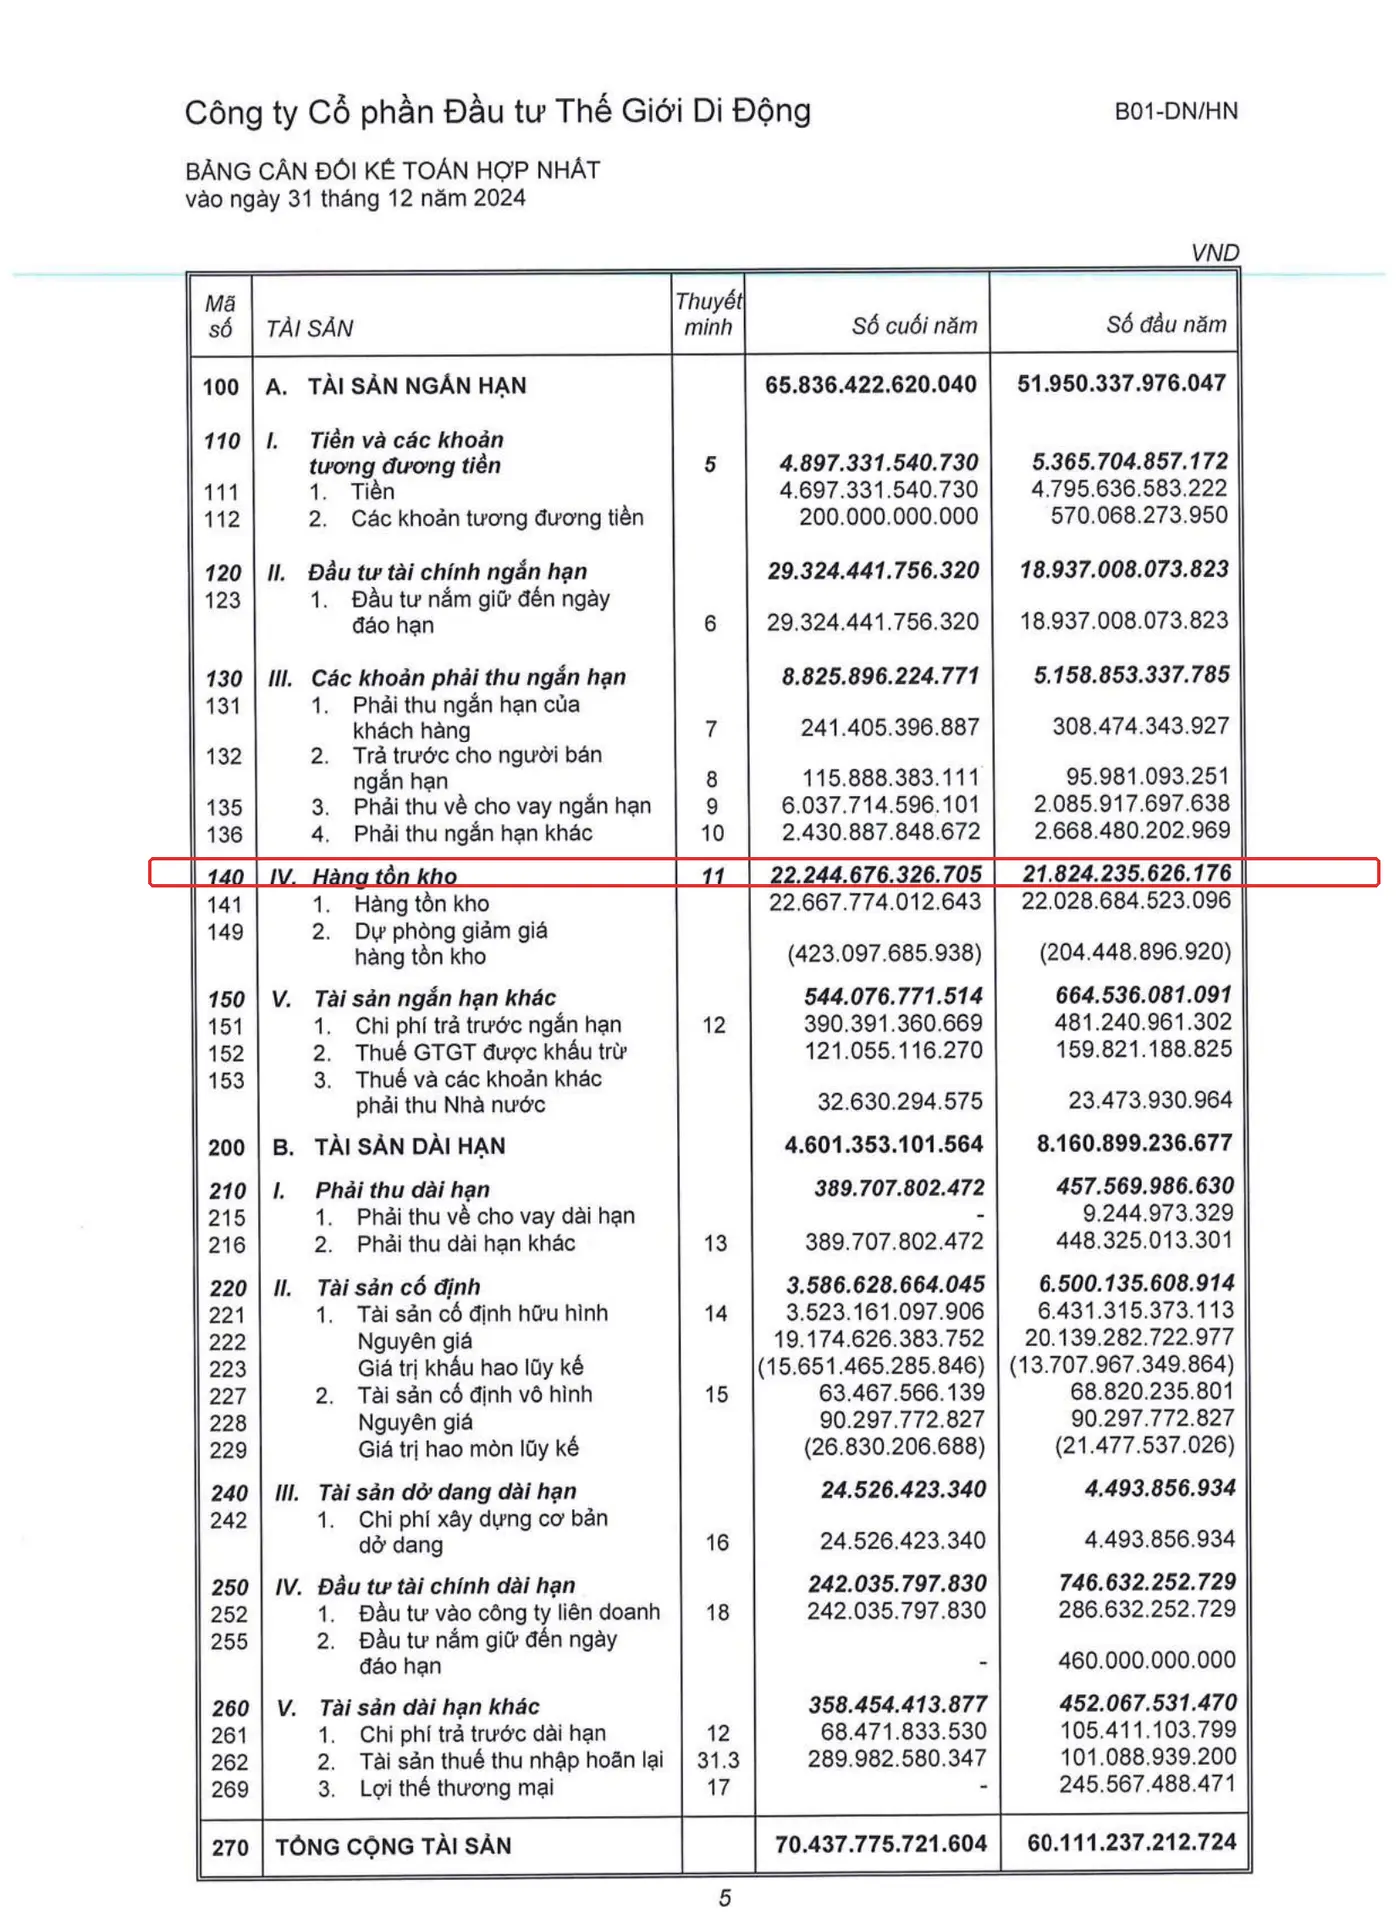
Trên Bảng cân đối kế toán hợp nhất của MWG (ảnh trên), dòng mã 140 “IV. Hàng tồn kho” ghi 22.244.676.326.705 đ tại 31/12/2024 và 21.824.235.626.176 đ tại đầu năm — đây chính là con số bạn cần lấy để tính bình quân, không phải con số “Hàng tồn kho” gộp (mã 141) hay dòng dự phòng (mã 149) đứng riêng.
Vòng quay tồn kho MWG và HPG 2024: số thật nói gì?
Lấy đúng số từ BCTC hợp nhất kiểm toán năm 2024 của cả hai doanh nghiệp, chúng ta bấm máy:
MWG: Tồn kho bình quân = (22.244.676.326.705 + 21.824.235.626.176) / 2 = 22.034.455.976.441 đ. Giá vốn hàng bán 2024 = 106.841.942.771.781 đ. Vòng quay = 106.841.942.771.781 / 22.034.455.976.441 = 4,85 lần/năm, tương đương ~75 ngày/vòng.
HPG: Tồn kho bình quân = (46.091.222.189.472 + 34.504.487.406.261) / 2 = 40.297.854.797.867 đ. Giá vốn hàng bán 2024 = 120.357.563.003.703 đ. Vòng quay = 120.357.563.003.703 / 40.297.854.797.867 = 2,99 lần/năm, tương đương ~122 ngày/vòng.
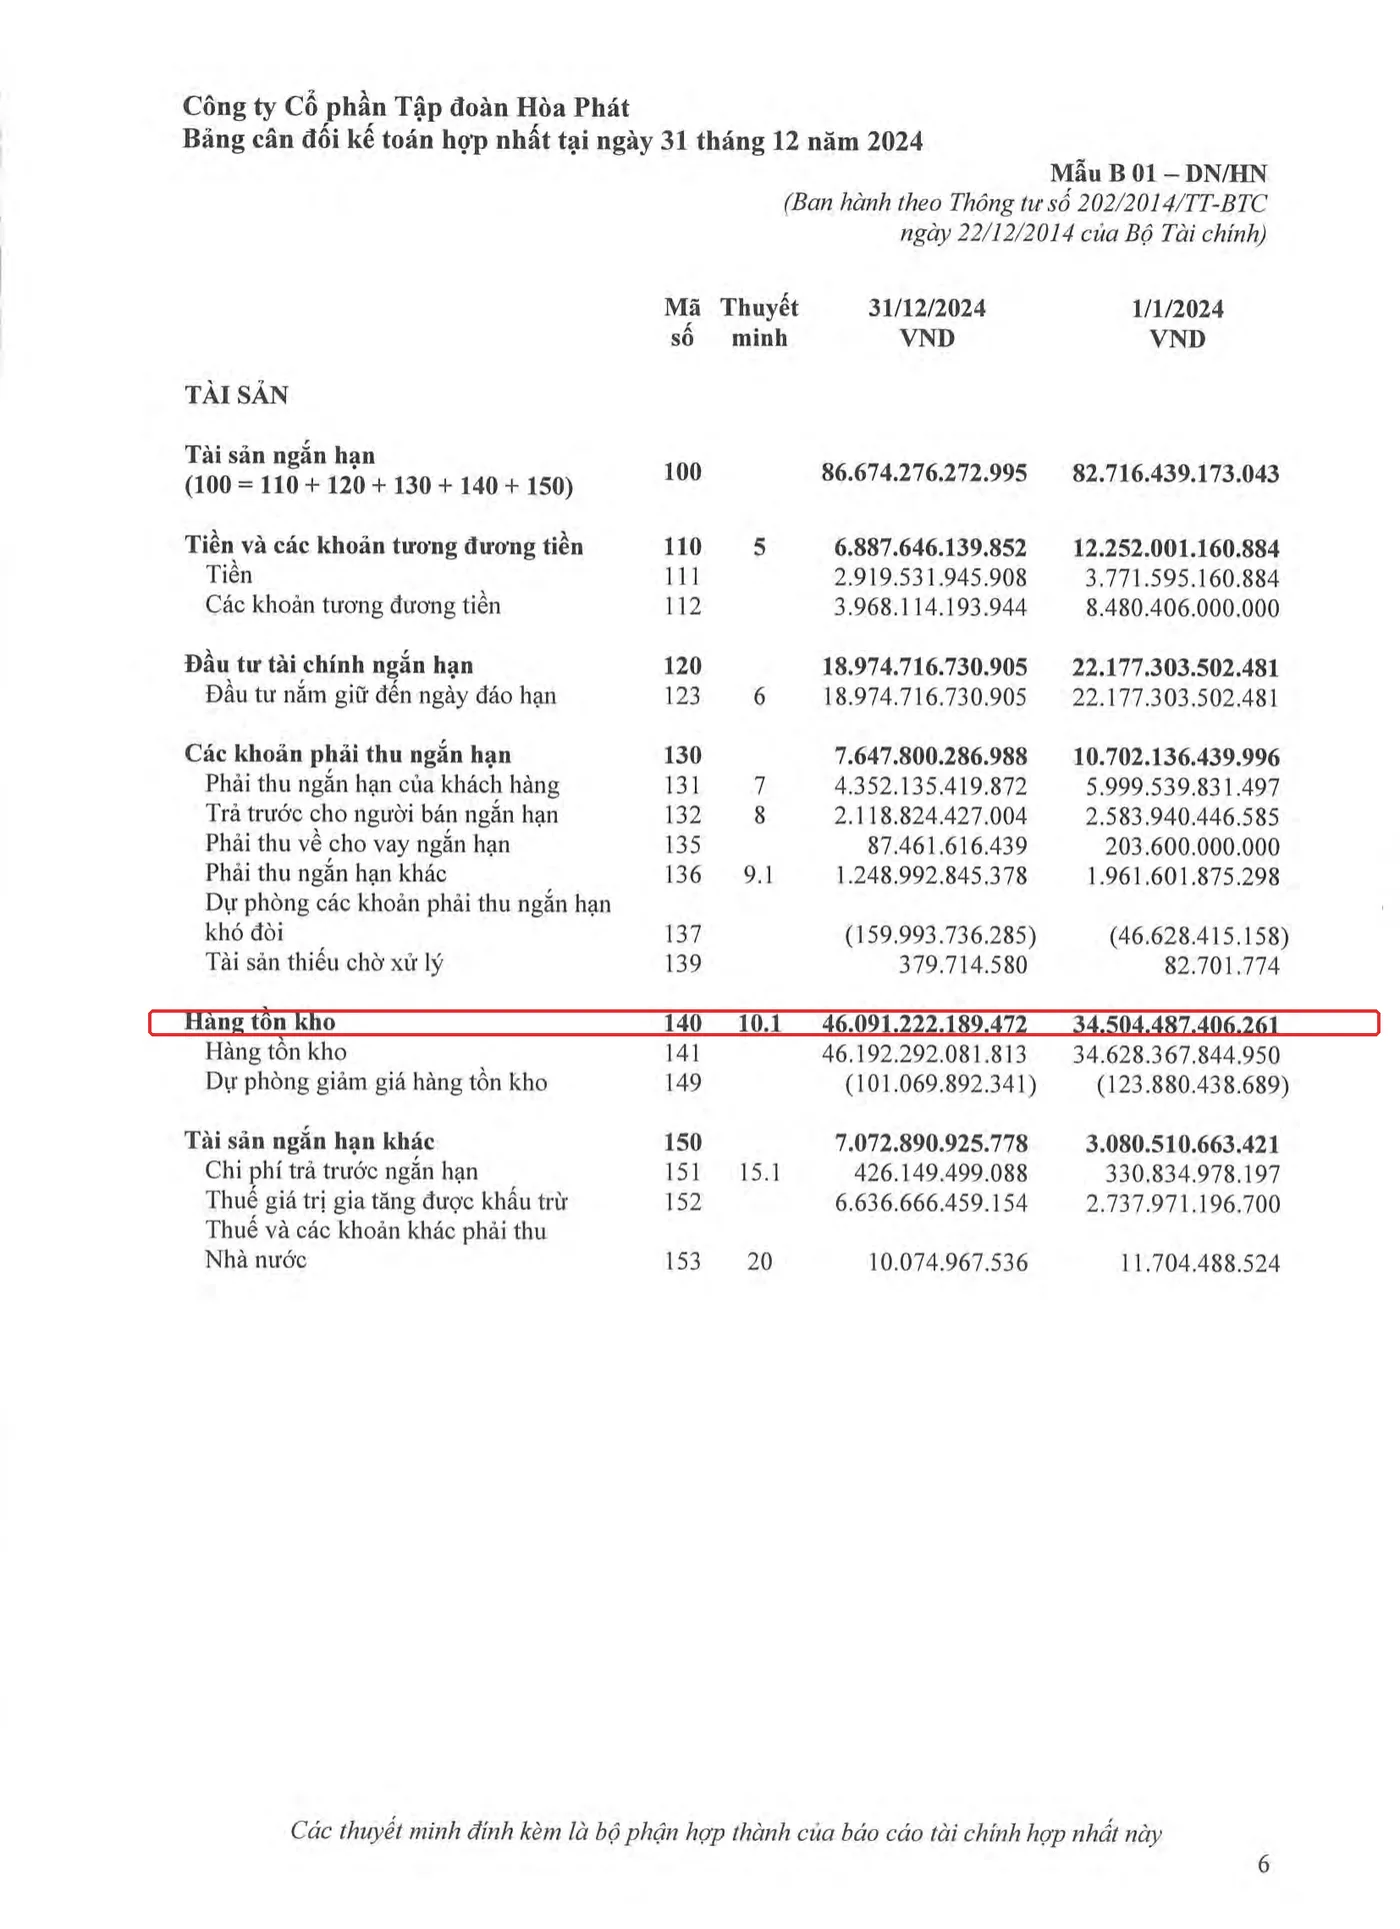
| Chỉ tiêu | MWG (bán lẻ) | HPG (sản xuất thép) |
|---|---|---|
| Hàng tồn kho bình quân 2024 | ~22.034 tỷ đồng | ~40.298 tỷ đồng |
| Giá vốn hàng bán 2024 | ~106.842 tỷ đồng | ~120.358 tỷ đồng |
| Vòng quay hàng tồn kho | 4,85 lần/năm | 2,99 lần/năm |
| Số ngày tồn kho bình quân | ~75 ngày | ~122 ngày |
Nhìn con số thô, MWG quay vòng nhanh gấp ~1,6 lần HPG. Nếu dừng lại đây và kết luận “MWG quản trị tồn kho giỏi hơn”, chúng ta đã rơi đúng vào cái bẫy mà phần tiếp theo sẽ mổ xẻ.
Vì sao so trực tiếp MWG với HPG là khập khiễng?
Vòng quay hàng tồn kho chỉ có ý nghĩa khi đặt cạnh doanh nghiệp cùng ngành, vì bản chất “hàng tồn kho” ở mỗi ngành hoàn toàn khác nhau về thời gian nằm trong chu trình sản xuất – kinh doanh.
MWG là doanh nghiệp bán lẻ: hàng tồn kho gần như 100% là thành phẩm mua sẵn từ nhà cung cấp (điện thoại, laptop, đồ gia dụng) rồi bán thẳng cho khách, có mã vạch, có giá niêm yết, đưa lên kệ là bán được ngay. Chu kỳ “nhập – bán” ngắn, đo bằng tuần.
HPG là doanh nghiệp sản xuất thép, tồn kho của HPG gồm 3 lớp hoàn toàn khác: nguyên vật liệu (quặng sắt, than cốc, phế liệu) nằm cảng chờ đưa vào lò; bán thành phẩm đang nằm trong dây chuyền luyện – cán (một mẻ thép từ lò cao ra đến thép cuộn thành phẩm mất nhiều tuần); và thành phẩm chờ xuất bán trong nước/xuất khẩu. Một khu liên hợp gang thép còn phải dự trữ nguyên liệu vài tháng để đảm bảo lò cao chạy liên tục — dừng lò cao giữa chừng tốn kém hơn nhiều so với giữ thêm tồn kho. Nói cách khác, tồn kho cao và quay chậm ở HPG không phải dấu hiệu “quản lý kém” mà là đặc thù bắt buộc của ngành công nghiệp nặng có chu kỳ sản xuất dài.
Đây đúng là kiểu khoảng cách mà giáo trình phân tích BCTC (Palepu & Healy — Business Analysis and Valuation) luôn nhắc: một chỉ số tài chính chỉ “biết nói” khi đặt trong bối cảnh mô hình kinh doanh và đặc thù ngành, không phải một con số tách rời để xếp hạng “ai giỏi hơn ai” giữa hai ngành khác nhau.
Vậy so sánh đúng cách là so với ai?
Có 2 cách so sánh đúng chuẩn mà chúng ta nên dùng thay vì so chéo ngành:
1. So với đối thủ cùng ngành, cùng mô hình kinh doanh. Muốn đánh giá MWG, hãy so với FPT Retail (FRT) hoặc Digiworld (DGW) — cùng bán lẻ ICT/điện máy, cùng đặc thù hàng hoá nhanh lỗi thời. Muốn đánh giá HPG, hãy so với Hoa Sen (HSG) hoặc Nam Kim (NKG) — cùng sản xuất thép, cùng phải giữ tồn kho nguyên liệu dài ngày.
2. So với chính doanh nghiệp đó qua nhiều kỳ. Vòng quay tồn kho của HPG năm nay là 2,99 lần — con số này tự nó chưa nói lên nhiều, nhưng nếu quý sau giảm còn 2,2 lần trong khi giá thép và doanh thu không đổi, đó là tín hiệu đáng chú ý: có thể thành phẩm đang ứ đọng, bán chậm hơn bình thường.
Mở BCTC hợp nhất quý gần nhất của một mã bạn quan tâm (tải tại congbothongtin.ssc.gov.vn hoặc trang IR công ty — xem hướng dẫn ở bài “Tải BCTC doanh nghiệp niêm yết ở đâu”). Vào Bảng cân đối kế toán, tìm dòng mã 140 “Hàng tồn kho” — ghi lại số đầu kỳ và cuối kỳ. Sang Báo cáo kết quả kinh doanh, tìm dòng mã 11 “Giá vốn hàng bán”. Áp công thức ở trên, bạn sẽ ra vòng quay tồn kho thật của chính mã đó — rồi thử so với 1 đối thủ cùng ngành để xem con số có ý nghĩa gì.
Case study kinh điển thế giới: Sunbeam và trò “nhồi hàng” làm đẹp vòng quay
Cuối thập niên 1990, CEO Albert “Chainsaw Al” Dunlap của Sunbeam Corporation (hãng đồ gia dụng Mỹ) chịu áp lực phải cho thấy doanh thu tăng trưởng liên tục để đẩy giá cổ phiếu. Ban lãnh đạo Sunbeam áp dụng kỹ thuật gọi là “channel stuffing”: chào bán cho các nhà bán lẻ số lượng lớn hàng (quạt, lò nướng) với chiết khấu sâu kèm quyền trả lại hàng nếu không bán được, rồi ghi nhận toàn bộ doanh thu ngay khi xuất hàng đi — dù bản chất đó chỉ là đẩy tồn kho từ kho Sunbeam sang kho nhà phân phối, chưa phải bán được cho người tiêu dùng cuối. Kết quả trên sổ sách: doanh thu quý đẹp bất thường, hàng tồn kho trên BCTC giảm mạnh, vòng quay tồn kho tăng vọt — nhìn qua như một doanh nghiệp đang quản trị chuỗi cung ứng xuất sắc.
Sự thật vỡ lở năm 1998 khi hàng bị trả về ồ ạt. Ủy ban Chứng khoán Mỹ (SEC) điều tra và năm 2001 công bố kết luận chính thức (SEC Litigation Release No. 16955; AAER No. 1393): Sunbeam phải làm lại (restate) BCTC năm 1997, Dunlap bị cấm giữ chức vụ điều hành/thành viên HĐQT của công ty đại chúng Mỹ trong nhiều năm và phải nộp phạt dân sự.
Bài học cho nhà đầu tư cá nhân đọc BCTC doanh nghiệp Việt Nam: một vòng quay tồn kho “đẹp bất thường” trong một quý, không đi kèm lời giải thích hợp lý về thay đổi mô hình kinh doanh, cần được đối chiếu chéo với 2 chỉ tiêu khác — dòng tiền thuần từ hoạt động kinh doanh (tồn kho giảm mà tiền không về nhiều hơn là dấu hỏi) và khoản phải thu khách hàng (nếu phải thu tăng đúng bằng mức tồn kho giảm, nhiều khả năng chỉ là hàng đã “đẩy” ra chứ chưa thật sự bán được).
Nguồn: SEC Litigation Release No. 16955 (15/05/2001); SEC Accounting and Auditing Enforcement Release No. 1393 — sec.gov.
Bẫy thường gặp / đừng nhầm lẫn
1. Lấy tồn kho cuối kỳ thay vì tồn kho bình quân. Nếu doanh nghiệp có tính mùa vụ (VD bán lẻ tăng mạnh dịp Tết), tồn kho cuối kỳ có thể lệch xa mức trung bình cả năm, làm vòng quay tính ra sai lệch đáng kể.
2. So sánh vòng quay tồn kho giữa các ngành khác hẳn nhau — đúng bẫy chính của bài này. Bán lẻ, sản xuất, xây dựng, nông nghiệp đều có chu kỳ tồn kho đặc thù riêng, không thể xếp chung một thang đo.
3. Vòng quay càng cao càng tốt — không hẳn đúng. Vòng quay quá cao đôi khi là dấu hiệu doanh nghiệp giữ tồn kho quá mỏng, dễ hết hàng (out of stock), mất doanh thu tiềm năng — không phải lúc nào cũng là điều tích cực.
4. Bỏ qua dự phòng giảm giá hàng tồn kho (mã 149). Một phần “tồn kho giảm” trên sổ sách có thể chỉ là trích lập dự phòng (ghi giảm giá trị vì hàng lỗi thời/hỏng), không phải vì bán được hàng thật.
Câu hỏi thường gặp
Vòng quay hàng tồn kho bao nhiêu là tốt?
Không có một con số chuẩn áp dụng cho mọi ngành. Vòng quay “tốt” là con số cao hơn trung bình ngành và ổn định hoặc cải thiện qua các kỳ so với chính doanh nghiệp đó, chứ không phải một ngưỡng cố định.
Vì sao phải dùng hàng tồn kho bình quân thay vì tồn kho cuối kỳ?
Vì giá vốn hàng bán là số phát sinh trong cả kỳ (dòng chảy), còn tồn kho cuối kỳ chỉ là một thời điểm (số dư). Lấy bình quân đầu kỳ – cuối kỳ giúp khớp đơn vị thời gian giữa tử số và mẫu số, cho kết quả sát thực tế hơn.
Vòng quay hàng tồn kho khác gì vòng quay tài sản?
Vòng quay hàng tồn kho chỉ đo riêng phần hàng tồn kho, còn vòng quay tài sản (Asset Turnover) đo hiệu quả sử dụng toàn bộ tài sản để tạo doanh thu — vòng quay tài sản là chỉ số rộng hơn, dùng trong mô hình DuPont để phân tích ROE.
Tồn kho tăng mạnh trên BCTC luôn là tín hiệu xấu?
Không hẳn. Tồn kho tăng có thể do doanh nghiệp chủ động tích trữ nguyên liệu trước khi giá tăng, hoặc chuẩn bị cho mùa cao điểm sắp tới. Cần đọc thêm thuyết minh và so với tốc độ tăng doanh thu để đánh giá đúng bản chất.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Đọc phần Tài sản trên BCTC: ngắn hạn, dài hạn, tiền & hàng tồn kho — để hiểu rõ hơn vị trí dòng “Hàng tồn kho” trong bức tranh tài sản tổng thể.
- ROE, ROA, biên lợi nhuận — nhóm chỉ số sinh lời — bước tiếp theo sau khi đã thành thạo nhóm chỉ số hiệu quả hoạt động.
Nguồn tham khảo
- CFA Institute — Financial Statement Analysis curriculum (định nghĩa Inventory Turnover, Days Inventory Outstanding).
- Palepu, K. & Healy, P. — Business Analysis and Valuation.
- Thông tư 200/2014/TT-BTC & Thông tư 202/2014/TT-BTC (Bộ Tài chính) — mẫu biểu B01-DN/HN, B02-DN/HN.
- VAS 02 — Chuẩn mực kế toán Việt Nam về Hàng tồn kho.
- BCTC hợp nhất kiểm toán MWG năm 2024 (Ernst & Young Việt Nam), truy cập qua Vietstock, 08/2026.
- BCTC hợp nhất kiểm toán HPG năm 2024 (KPMG), truy cập qua file.hoaphat.com.vn, 08/2026.
- SEC Litigation Release No. 16955 (15/05/2001) & AAER No. 1393 — sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.