Quán phở đầu ngõ ninh nồi nước dùng từ ba giờ sáng. Đến sáu giờ, chưa bán được tô nào, nhưng xương, gia vị, tiền gas và công người ninh đã tốn hết rồi. Số tiền đó chưa phải lãi, cũng chưa phải lỗ, nó đang nằm trong nồi. Doanh nghiệp niêm yết cũng có “nồi nước dùng” như vậy, và tên của nó trên báo cáo tài chính là chi phí sản xuất kinh doanh dở dang.
- Hiểu chi phí sản xuất kinh doanh dở dang là gì, vì sao Bảng cân đối kế toán không có dòng riêng cho nó và phải xuống thuyết minh số “Hàng tồn kho” mới thấy.
- Tự tính được số ngày giá vốn đang “nằm” trong dở dang, rồi so được vì sao thép ra con số khoảng 11 ngày còn xây dựng ra khoảng 109 ngày.
- Biết cách đọc ra phần dở dang không phải thép trong báo cáo Hòa Phát (1.747 tỷ đồng là dự án khu đô thị).
- Rút bài học từ vụ Toshiba: khi con số dở dang và lợi nhuận phụ thuộc vào ước tính, đâu là chỗ cần đọc kỹ.
Chi phí sản xuất kinh doanh dở dang là gì?
Chi phí sản xuất kinh doanh dở dang là toàn bộ chi phí doanh nghiệp đã bỏ ra cho sản phẩm hoặc công trình chưa hoàn thành tại ngày chốt sổ. Theo Thông tư 200/2014/TT-BTC, khoản này được theo dõi trên tài khoản 154 và cộng vào hàng tồn kho (mã số 141 trên Bảng cân đối kế toán). Cách xác định giá trị hàng tồn kho theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02) là lấy giá gốc, nếu giá trị thuần có thể thực hiện được thấp hơn thì lấy mức thấp hơn.
Hãy hình dung chú Bảy đang xây dựng nhà cho khách. Gạch đã mua, thợ đã đổ xong móng và tầng một, nhưng chưa bàn giao ngày nào. Mọi đồng chú Bảy đã chi, từ tiền gạch xi măng đến công thợ, được gom vào một “túi chi phí chờ” cho tới khi nhà xong. Doanh nghiệp làm đúng như vậy: chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung gom lại, đến lúc thành phẩm hoặc công trình được ghi nhận thì mới chuyển sang giá vốn.
Dở dang khác với hai khái niệm dễ nhầm. Thành phẩm là hàng đã làm xong, đang chờ bán. Như chị Lan làm bánh trung thu: bột đã nhào, nhân đã trộn nhưng chưa nướng là dở dang, bánh nướng xong xếp trong hộp là thành phẩm. Chi phí xây dựng cơ bản dở dang là chi phí xây tài sản cố định của chính doanh nghiệp (nhà máy, trụ sở), nằm ở bên tài sản dài hạn, bạn có thể xem thêm ở bài chi phí xây dựng cơ bản dở dang là gì. Còn dở dang trong bài này nằm ở hàng tồn kho, tức là “hàng đang làm” để bán.
Tìm chi phí dở dang ở đâu trên báo cáo tài chính?
Bảng cân đối kế toán chỉ có một dòng “Hàng tồn kho” gộp, còn dở dang nằm trong thuyết minh số “Hàng tồn kho” của bộ báo cáo. Nghĩa là nhìn mỗi Bảng cân đối kế toán, bạn không biết trong kho đang có thép thành phẩm hay công trình dang dở. Phải mở phần thuyết minh báo cáo tài chính mới thấy bảng chia nhỏ.
Chúng ta thử với Tập đoàn Hòa Phát (HPG). Báo cáo tài chính hợp nhất kiểm toán năm 2025 ở thuyết minh số 10 ghi như hình dưới.
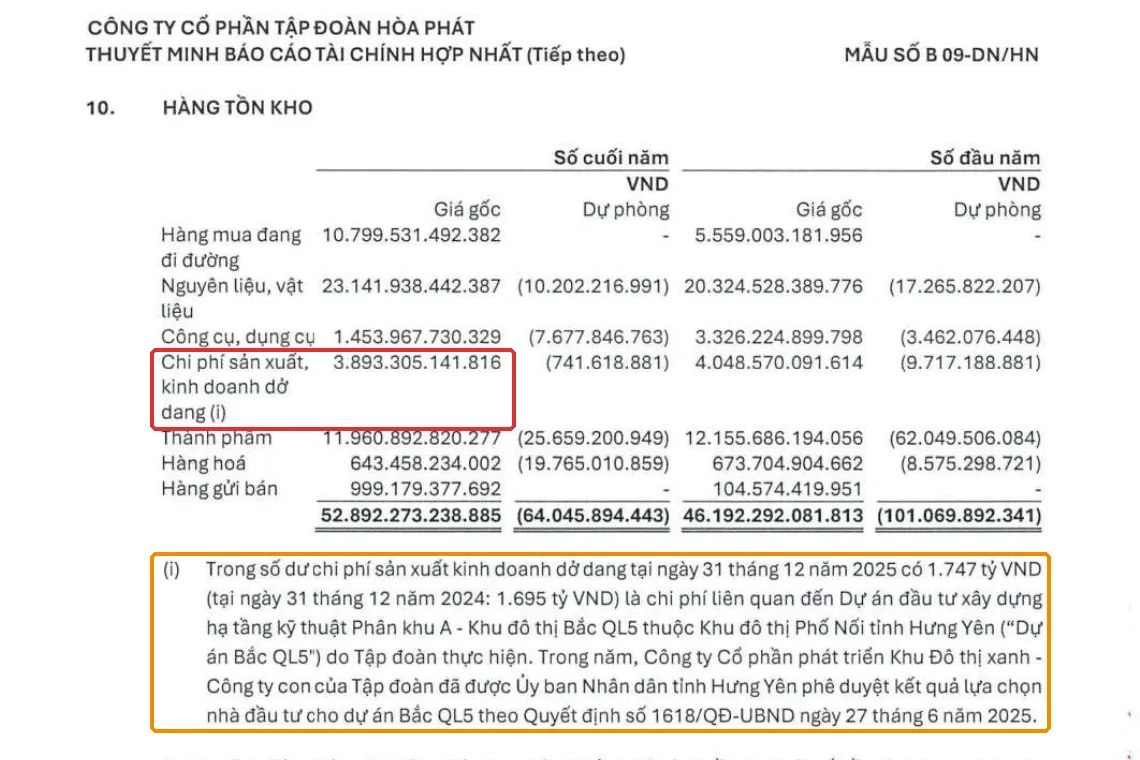
Nhìn dòng đỏ nè. Dở dang của Hòa Phát cuối năm 2025 là 3.893.305.141.816 đồng, khoảng 3.893 tỷ, chỉ chiếm 7,4% trong tổng hàng tồn kho gộp 52.892 tỷ đồng. Cái khổng lồ nằm ở chỗ khác: nguyên liệu 23.142 tỷ (43,7%) và hàng mua đang đi đường 10.800 tỷ (20,4%), tức quặng sắt, than cốc chở về từ nước ngoài.
Vì sao dở dang của ngành thép chỉ khoảng 11 ngày?
Thép là ngành sản xuất liên tục, nên chi phí dở dang luôn nhỏ so với nguyên liệu và thành phẩm. Lò cao nấu quặng thành gang, gang thành phôi, phôi cán thành thép, tất cả chạy gần như không nghỉ. Hàng không nằm lâu “giữa chừng”; thứ nằm lâu là quặng và than dự trữ để lò khỏi đói, vì giá nguyên liệu lên xuống theo thị trường thế giới. Đó cũng là lý do rủi ro của thép nằm ở dự phòng giảm giá hàng tồn kho, chuyện mà bài dự phòng giảm giá hàng tồn kho là gì đã nói kỹ.
Để đo mức “dở dang” cho dễ so sánh, chúng ta dùng một phép tính đơn giản, hiểu là số ngày giá vốn đang nằm trong chi phí dở dang (theo tinh thần chỉ số vòng quay hàng tồn kho trong giáo trình phân tích báo cáo tài chính của CFA Institute, áp vào riêng khoản dở dang):
Số ngày dở dang = Chi phí dở dang / Giá vốn hàng bán x 365
Giá vốn hàng bán của Hòa Phát năm 2025 là 131.618 tỷ đồng (năm trước 120.358 tỷ, mã số 11 trên báo cáo kết quả kinh doanh). Vậy:
3.893,3 / 131.618,3 x 365 = 10,8 ngày (năm trước: 4.048,6 / 120.357,6 x 365 = 12,3 ngày)
Khoảng 11 ngày, tức chưa đầy hai tuần giá vốn. Con số này nhỏ và ổn định, đúng với bản chất sản xuất liên tục.
1.747 tỷ trong dở dang Hòa Phát thực ra không phải thép
Không phải mọi đồng dở dang của một tập đoàn đa ngành đều thuộc nghề chính của họ. Quay lại khung cam ở hình trên. Chú thích (i) ghi rằng trong số dư dở dang cuối năm 2025 có 1.747 tỷ đồng (đầu năm: 1.695 tỷ) là chi phí của Dự án đầu tư xây dựng hạ tầng kỹ thuật Phân khu A, Khu đô thị Bắc QL5 thuộc Khu đô thị Phố Nối, tỉnh Hưng Yên. Công ty con của Hòa Phát cũng vừa được UBND tỉnh phê duyệt kết quả lựa chọn nhà đầu tư cho dự án này, theo Quyết định 1618/QĐ-UBND ngày 27/6/2025.
Phép tính cho thấy một bức tranh khác: 1.747 / 3.893,3 = 44,9%. Gần một nửa dở dang của Hòa Phát là chi phí dự án khu đô thị. Phần còn lại, tạm coi là dở dang của sản xuất thép, chỉ khoảng 2.146 tỷ (3.893,3 trừ 1.747), tương đương gần 6 ngày giá vốn, và còn giảm so với 2.354 tỷ năm trước. Nếu không đọc chú thích, người mới dễ kết luận sai về chu kỳ sản xuất thép.
Bạn thấy không, một chú thích nhỏ dưới bảng đã đổi hẳn cách hiểu con số. Đó là lý do series này luôn nhắc đọc thuyết minh chứ không chỉ nhìn Bảng cân đối kế toán.
Vì sao dở dang của nhà thầu xây dựng chiếm gần như cả kho?
Với nhà thầu, hàng tồn kho gần như chỉ gồm chi phí công trình đang thi công, vì họ không sản xuất hàng để chất lên kệ. Hãy xem Coteccons (CTD), nhà thầu niêm yết trên HOSE. Báo cáo tài chính hợp nhất kiểm toán năm tài chính kết thúc ngày 30/6/2026 (ý kiến kiểm toán chấp nhận toàn phần) ghi ở thuyết minh số 10:
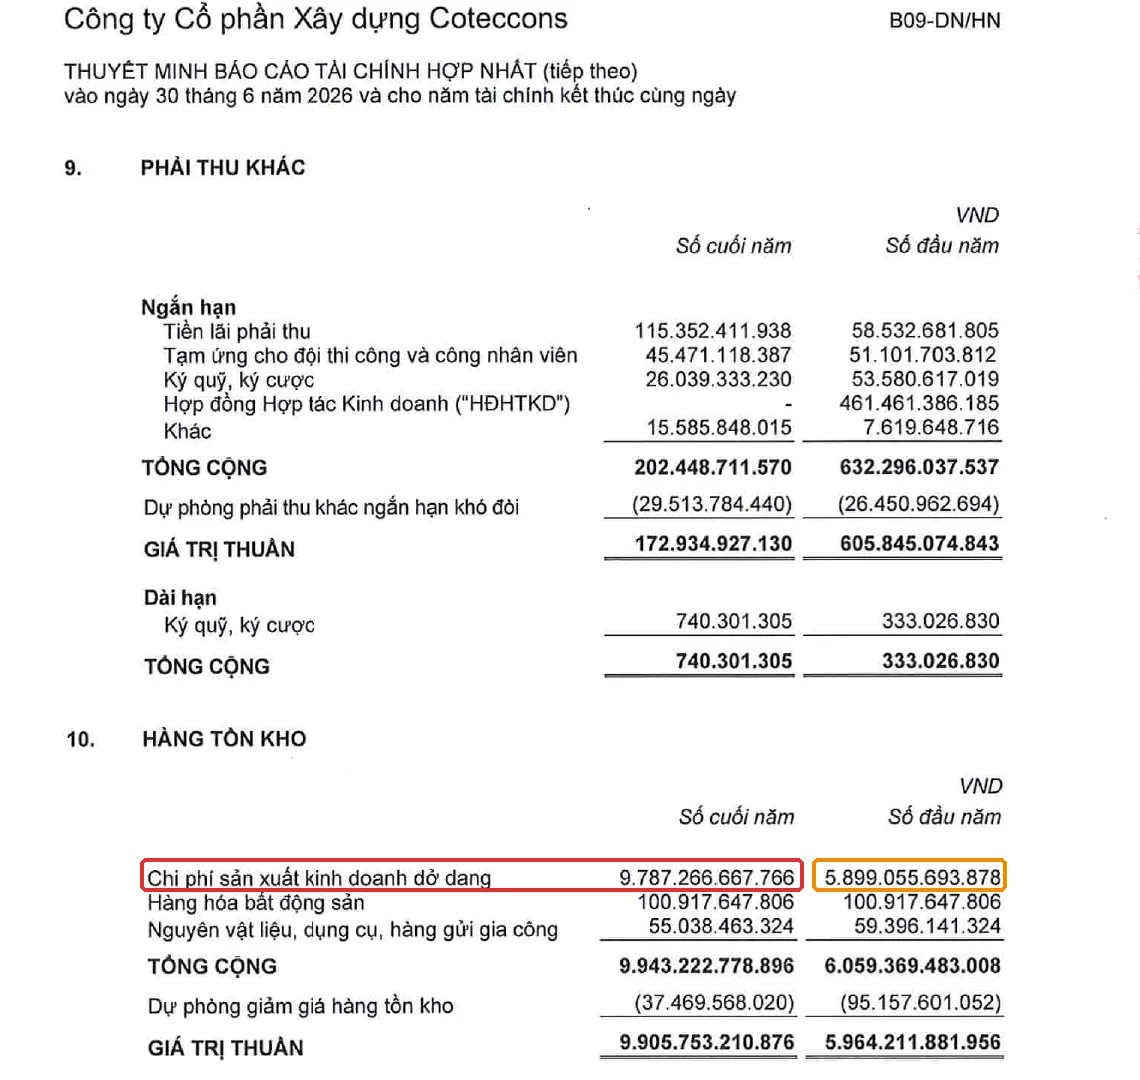
Chi phí dở dang của Coteccons là 9.787 tỷ đồng, chiếm 98,4% hàng tồn kho gộp 9.943 tỷ, và tăng 65,9% so với đầu năm (5.899 tỷ). Thử so với tốc độ kinh doanh: doanh thu thuần tăng 38,0%, giá vốn tăng 36,7% (từ 24.069 tỷ lên 32.894 tỷ). Dở dang chạy nhanh hơn doanh thu khoảng 1,7 lần.
Tính số ngày như ở trên:
9.787,3 / 32.893,7 x 365 = 108,6 ngày (năm trước: 5.899,1 / 24.069,4 x 365 = 89,5 ngày)
So với khoảng 11 ngày của Hòa Phát, Coteccons gấp khoảng 10 lần. Hai doanh nghiệp không “hơn kém” nhau, họ kiếm tiền theo hai kiểu khác hẳn nhau.
Nhà thầu kiếm tiền theo công trình, nên dở dang phải dài
Một công trình kéo dài hàng chục tháng, nên chi phí đã bỏ ra luôn nằm chờ trong dở dang một thời gian dài trước khi được tính là hoàn thành. Báo cáo của Coteccons cho thấy hai mảnh ghép giúp đọc con số trên, chụp ở trang 23 của file PDF:
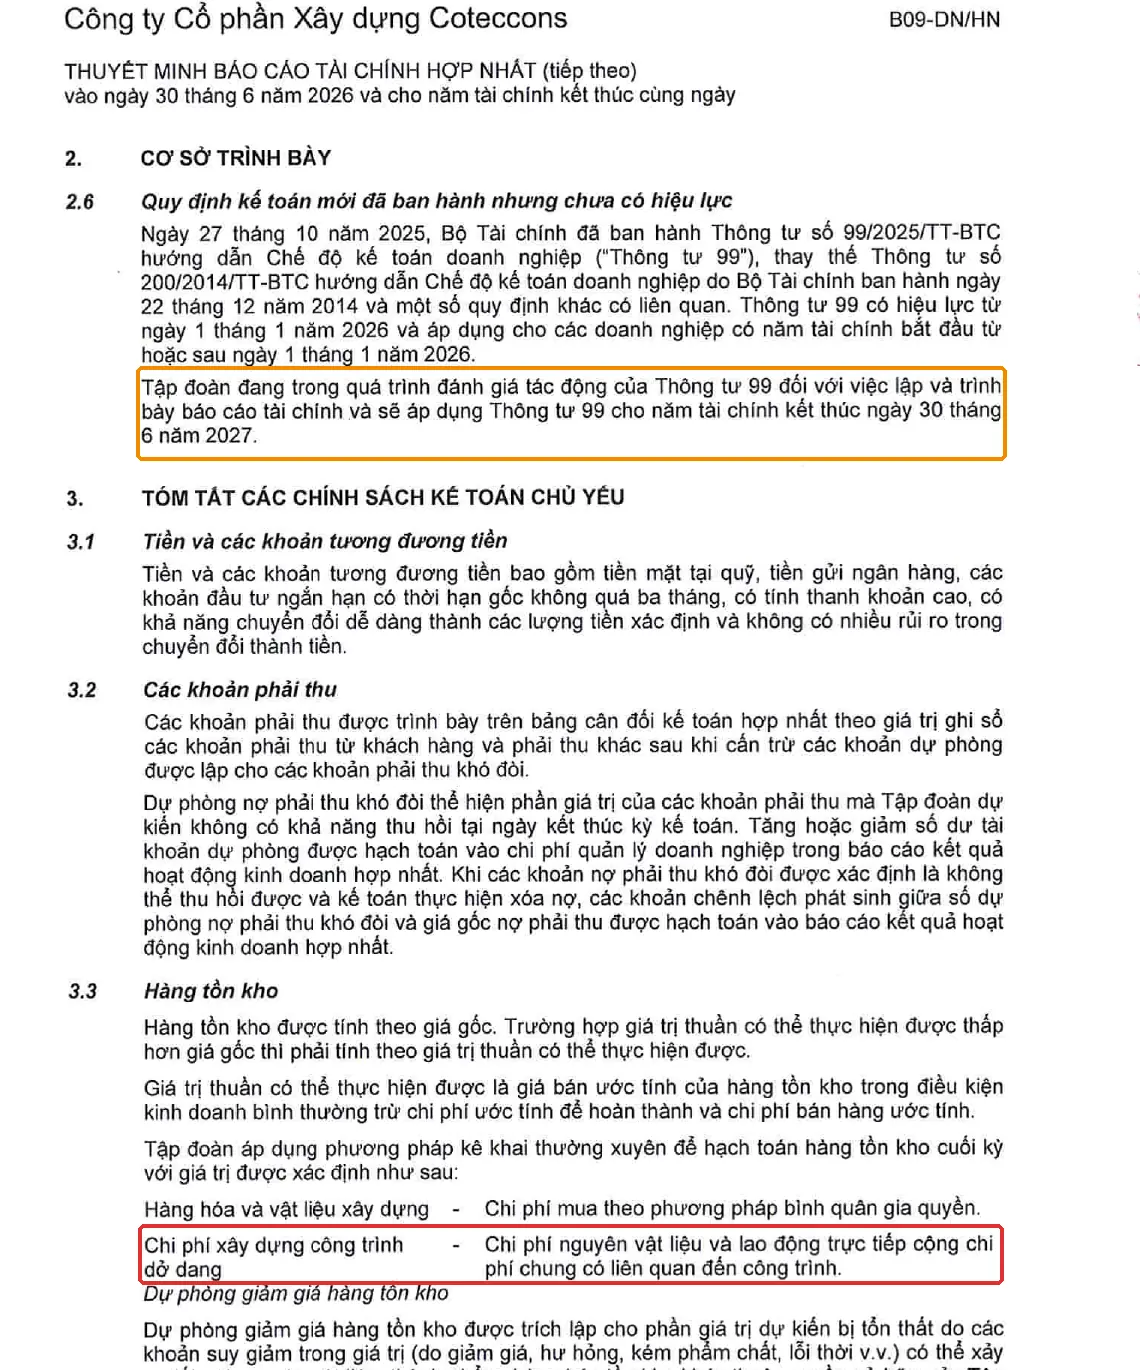
Mảnh ghép thứ nhất (khung đỏ) là cách tính: dở dang gồm chi phí nguyên vật liệu, lao động trực tiếp cộng chi phí chung có liên quan đến công trình. Mảnh ghép thứ hai là chính sách ghi nhận doanh thu ở mục 3.22 của cùng báo cáo: doanh thu hợp đồng xây dựng được ghi theo phần công việc đã hoàn thành, tính bằng tỷ lệ chi phí phát sinh hoặc khối lượng hoàn thành thực tế (theo VAS 15, chuẩn mực về hợp đồng xây dựng). Báo cáo không liệt kê từng dự án, nhưng ghép hai mảnh lại thì dễ hiểu: chi phí đã bỏ cho phần việc chưa được tính là hoàn thành vẫn nằm trong dở dang. Công trình càng nhiều và càng chạy nhanh, con số càng lớn. Đây là cách đọc của Happite, bạn nên đối chiếu thêm phần thuyết minh doanh thu và tiến độ khi tự phân tích.
Ngành xây dựng còn có hai điểm làm con số này nhạy cảm. Thứ nhất, biên lợi nhuận mỏng: Coteccons có doanh thu thuần 34.340 tỷ, giá vốn 32.894 tỷ, lãi gộp khoảng 4,2% (1.445,9 / 34.339,6). Chi phí dở dang chỉ cần ước tính sai vài phần trăm là lợi nhuận bị ảnh hưởng đáng kể. Thứ hai, chủ đầu tư thường ứng tiền theo giai đoạn: dòng “người mua trả tiền trước” của Coteccons cuối năm khoảng 9.029 tỷ, gần ngang dở dang. Đọc hai dòng này cạnh nhau, bạn thấy nhà thầu đang dùng tiền ứng của chủ đầu tư để trang trải chi phí thi công, một cơ chế đã phân tích ở bài phải trả người bán là gì. Tình huống tương tự về mặt đo lường còn có trong phải thu theo tiến độ hợp đồng xây dựng.
Bối cảnh Việt Nam: VAS, Thông tư 99 và những chỗ khác thông lệ quốc tế
Việt Nam vẫn dùng chuẩn mực VAS cho báo cáo tài chính niêm yết, chưa bắt buộc IFRS, nên cách trình bày dở dang có thể khác doanh nghiệp nước ngoài. Hợp đồng xây dựng ở Việt Nam đang theo VAS 15 và hàng tồn kho theo VAS 02. Về chế độ kế toán, Thông tư 99/2025/TT-BTC (ban hành 27/10/2025) có hiệu lực từ 1/1/2026 và thay Thông tư 200/2014/TT-BTC, theo tóm tắt của KPMG Việt Nam. Hòa Phát báo cáo năm 2025 nên vẫn theo Thông tư 200. Coteccons nói rõ trong thuyết minh rằng họ sẽ áp dụng Thông tư 99 cho năm tài chính kết thúc 30/6/2027. Vì vậy, số liệu hai doanh nghiệp trong bài còn nằm trong chế độ cũ. Khi đọc báo cáo các kỳ sau, bạn nên mở thuyết minh về chính sách kế toán để xem có thay đổi cách ghi nhận hay không.
Cũng cần nhớ một điểm đặc thù: doanh nghiệp có năm tài chính khác năm dương lịch (như Coteccons kết thúc ngày 30/6) sẽ công bố báo cáo vào thời điểm khác Hòa Phát. Khi so hai bên, hãy so cùng mốc thời gian hoặc nói rõ lệch kỳ, đừng lấy hai con số lệch tháng đặt cạnh nhau.
Case study kinh điển thế giới: Toshiba và ước tính chi phí hợp đồng
Vụ Toshiba năm 2015 cho thấy khi lợi nhuận và giá trị dở dang phụ thuộc vào ước tính, chỉ cần ước tính lạc quan là báo cáo đẹp hơn thực tế. Ngày 21/7/2015, ủy ban điều tra độc lập của Toshiba công bố kết quả: lợi nhuận của tập đoàn Nhật Bản này cần điều chỉnh giảm ít nhất 152 tỷ yên (khoảng 1,2 tỷ USD) trong khoảng sáu năm, theo Accounting Today. Một trong những vấn đề chính nằm ở phương pháp “tỷ lệ hoàn thành” áp dụng cho các dự án hạ tầng, loại phương pháp dựa vào ước tính chi phí còn phải bỏ ra để hoàn thành hợp đồng, cộng với việc các khoản lỗ bị ghi nhận chậm. Người đứng đầu tập đoàn là ông Hisao Tanaka từ chức. Ủy ban Giám sát Chứng khoán và Giao dịch Nhật Bản (SESC) sau đó đề xuất mức phạt kỷ lục 7,37 tỷ yên (khoảng 60 triệu USD) vào ngày 7/12/2015, theo IndustryWeek. Công ty kiểm toán EY ShinNihon bị Cơ quan Dịch vụ Tài chính Nhật Bản phạt 2,1 tỷ yên và bị đình chỉ nhận hợp đồng mới ba tháng, theo The Peninsula Qatar.
Điều bạn học được khi đọc báo cáo doanh nghiệp Việt: thông tin bên trong về “ước tính tổng chi phí” không nằm trong báo cáo tài chính, nên chúng ta không thể tự kiểm tra từng dự án. Cái đọc được là dấu hiệu gián tiếp: lợi nhuận gộp của nhà thầu giữ đều bất thường dù giá vật liệu biến động, dở dang phình nhanh hơn giá vốn kéo dài nhiều kỳ, dự phòng giảm giá hàng tồn kho rất nhỏ so với dở dang (Coteccons trích 37,5 tỷ cho gần 9.943 tỷ hàng tồn kho gộp, tức 0,38%). Những dấu hiệu này không kết luận được điều gì, chỉ nhắc bạn đọc kỹ thuyết minh và báo cáo kiểm toán. Phần tham khảo chi tiết về các công cụ như M-score nằm ở bài M-score và Z-score trong báo cáo tài chính.
Mở BCTC thật xem nào: tự tính dở dang trong 3 bước
- Bước 1: tải báo cáo tài chính hợp nhất kiểm toán của một mã bạn quan tâm (nơi tải xem bài tải báo cáo tài chính ở đâu), mở thuyết minh “Hàng tồn kho”.
- Bước 2: tìm dòng “Chi phí sản xuất kinh doanh dở dang” và đọc xem có chú thích (i) nào giải thích không.
- Bước 3: lấy dòng đó chia cho giá vốn hàng bán (mã số 11) rồi nhân 365. So với cùng chỉ số năm trước và với một doanh nghiệp cùng ngành.
Bẫy thường gặp khi đọc chi phí dở dang
- Dở dang cao là xấu. Không tự động. Nhà thầu có dở dang cao là đặc thù ngành. Điều đáng chú ý là xu hướng so với doanh thu qua nhiều kỳ.
- Coi cả khoản là hàng sắp bán được. Dở dang chưa phải thành phẩm, và có thể chứa chi phí dự án khác nghề chính như trường hợp 1.747 tỷ của Hòa Phát.
- Nhầm với xây dựng cơ bản dở dang. Hai khoản nằm ở hai chỗ khác nhau của Bảng cân đối kế toán và phản ánh hai việc khác nhau.
- Chỉ nhìn một năm. Một con số dở dang riêng lẻ ít nói lên điều gì; so qua ít nhất hai đến ba năm mới thấy xu hướng.
Câu hỏi thường gặp
Chi phí sản xuất kinh doanh dở dang nằm ở đâu trên BCTC?
Nằm trong hàng tồn kho (mã số 141) của Bảng cân đối kế toán. Bảng này chỉ hiện số gộp, còn chi tiết dở dang nằm ở thuyết minh “Hàng tồn kho”.
Chi phí dở dang khác thành phẩm thế nào?
Dở dang là sản phẩm hoặc công trình chưa hoàn thành, còn thành phẩm là hàng đã xong và chờ bán. Cả hai cùng nằm trong hàng tồn kho.
Chi phí dở dang tăng nhanh hơn doanh thu có đáng lo không?
Chưa chắc. Có thể doanh nghiệp đang khởi công nhiều công trình mới. Hãy đọc thêm thuyết minh, dòng tiền kinh doanh và dự phòng giảm giá hàng tồn kho trước khi rút ra nhận định.
Chi phí dở dang có được trích dự phòng không?
Có. Hàng tồn kho, trong đó có dở dang, được ghi theo mức thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được; phần chênh lệch là dự phòng giảm giá hàng tồn kho (VAS 02). Ví dụ trong thuyết minh Hòa Phát, dở dang có dự phòng 741,6 triệu đồng trên 3.893 tỷ.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: hướng dẫn A-Z (bài trụ cột của series)
- Vòng quay hàng tồn kho để hiểu chỉ số đo tốc độ kho chuyển thành tiền
- Hàng tồn kho bất động sản là gì, một dạng dở dang khác với thép và xây dựng
- Bảng cân đối kế toán là gì nếu bạn muốn ôn lại cấu trúc tổng thể
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Tập đoàn Hòa Phát năm 2025, thuyết minh số 10 (PDF trang 30), báo cáo kết quả kinh doanh (PDF trang 10); tải từ Vietstock, truy cập 01/11/2026.
- BCTC hợp nhất kiểm toán Công ty Cổ phần Xây dựng Coteccons năm tài chính kết thúc 30/6/2026: thuyết minh số 10 (PDF trang 40), chính sách kế toán 3.3 và mục 2.6 (PDF trang 23), mục 3.22 (PDF trang 31), kết quả kinh doanh (PDF trang 14); tải từ Vietstock, truy cập 01/11/2026.
- Thông tư 200/2014/TT-BTC (Chế độ kế toán doanh nghiệp), Chuẩn mực kế toán Việt Nam số 02 (Hàng tồn kho) và số 15 (Hợp đồng xây dựng) của Bộ Tài chính.
- KPMG Việt Nam (11/2025), Key changes in Vietnamese accounting system for enterprises (Thông tư 99/2025/TT-BTC).
- CFA Institute, giáo trình Financial Statement Analysis (chỉ số vòng quay hàng tồn kho).
- Accounting Today, Toshiba President Quits over $1.2 Billion Accounting Scandal, 7/2015; IndustryWeek, Watchdog Calls for $60 Million Fine for Toshiba, 12/2015; The Peninsula Qatar, Japan fines Ernst & Young affiliate, 22/12/2015.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.