Chú Bảy chạy Grab biết chắc năm thứ tư chiếc xe sẽ phải đại tu động cơ, tốn chừng 40 triệu đồng. Nếu chú để đến lúc đó mới “ói” ra 40 triệu, sổ chi tiêu năm ấy sẽ thủng một lỗ lớn dù xe vẫn chạy bình thường. Nên chú làm như chị Lan kế toán dặn: mỗi năm bỏ riêng 10 triệu vào một ống heo cho việc đại tu. Nhà máy điện cũng xử lý đúng như vậy, chỉ khác là ống heo của họ tính bằng nghìn tỷ đồng và có tên chính thức trên báo cáo tài chính: dự phòng sửa chữa lớn. Bài này giúp bạn tìm ra ống heo đó trong BCTC, đọc đúng nó, và biết khi nào nên nhíu mày.
- Hiểu dự phòng sửa chữa lớn là gì, vì sao nhà máy điện phải trích dần thay vì chờ đến ngày đại tu.
- Biết ba cách doanh nghiệp ghi nhận cùng một khoản sửa chữa lớn và vì sao lợi nhuận mỗi cách mỗi khác.
- Tìm đúng các dòng mã 321, 342 (dự phòng phải trả) và mã 261 (chi phí trả trước dài hạn) trong BCTC hợp nhất 2025 của PV Power (POW).
- Hiểu vì sao VAS cho phép trích trước còn chuẩn mực quốc tế (IAS 37) nhìn khác, và điều đó đổi gì khi so DN Việt với DN nước ngoài.
- Rút bài học từ vụ WorldCom: khi chi phí bị chuyển sang “tài sản” hoặc dự phòng bị dùng để điều chỉnh lãi.
Dự phòng sửa chữa lớn là gì?
Dự phòng sửa chữa lớn là khoản chi phí doanh nghiệp ghi nhận dần qua nhiều năm, để dành cho một đợt đại tu lớn dự kiến sẽ xảy ra sau này, trên những tài sản có yêu cầu kỹ thuật phải đại tu theo chu kỳ. Tiền thật chưa ra khỏi túi, nhưng chi phí đã được “tính trước” vào lợi nhuận từng năm, và khoản để dành xuất hiện ở phần nợ phải trả của bảng cân đối kế toán.
Theo Thông tư 200/2014/TT-BTC, đây là loại dự phòng phải trả ghi ở tài khoản 352. Điều 54 của thông tư này nêu rõ chi phí sửa chữa lớn của những tài sản cố định đặc thù, có tính chu kỳ, được phép trích trước cho năm kế hoạch hoặc một số năm tiếp theo; Điều 62 hướng dẫn cách hạch toán dự phòng phải trả. Một điểm hay bị nhầm: khoản này không giống chi phí trích trước thông thường (như tiền lãi vay đã phát sinh mà chưa thanh toán). Chi phí trích trước thông thường là việc đã xảy ra, còn dự phòng sửa chữa lớn là việc sẽ xảy ra.
Quay lại chú Bảy. Đợt đại tu 40 triệu ở năm thứ tư có thể được ghi theo ba cách:
| Cách ghi | Chi phí ghi mỗi năm (năm 1 đến 4) | Dòng nào trên bảng cân đối |
|---|---|---|
| A. Trích trước (dự phòng) | 10 triệu mỗi năm, tổng 40 triệu trước khi chi | Dự phòng phải trả tăng dần đến 40 triệu, rồi về 0 khi chi tiền |
| B. Ghi hết khi phát sinh | 0, 0, 0 rồi 40 triệu ở năm 4 | Không có dòng nào, lãi năm 4 tụt mạnh |
| C. Chi trước rồi phân bổ dần | Chi 40 triệu một lần, sau đó phân bổ 10 triệu mỗi năm trong 4 năm kế tiếp | Chi phí trả trước (tài sản) giảm dần từ 40 về 0 |
Tổng chi phí cả vòng đời đều là 40 triệu. Cái khác nhau là thời điểm chi phí chạm vào lợi nhuận và dòng nào của bảng cân đối phình lên. Cách A làm nợ phải trả cao hơn. Cách C làm tài sản cao hơn. Cách B làm lợi nhuận nhảy múa. Người đọc BCTC nhà máy điện cần biết doanh nghiệp đang dùng cách nào, vì cùng một nhà máy mà đổi cách ghi thì lãi từng năm đã khác.
Bài dự phòng bảo dưỡng tàu bay đã kể câu chuyện tương tự với máy bay. Bài này đi vào một ngành có luật chơi riêng: điện.
Vì sao nhà máy điện hay có dự phòng sửa chữa lớn?
Vì nhà máy điện là tài sản chạy liên tục, bắt buộc phải đại tu theo chu kỳ kỹ thuật, và giá điện bán cho EVN đã tính sẵn một phần chi phí đó. Hãy nhìn từ chính cách ngành này kiếm tiền.
Nhà máy nhiệt điện bán điện theo hợp đồng mua bán điện (PPA) với bên mua duy nhất là EVN (qua Công ty Mua bán điện). Theo Thông tư 57/2020/TT-BCT về phương pháp xác định giá phát điện, giá hợp đồng có thành phần “vận hành và bảo dưỡng”, trong đó có phần theo chi phí sửa chữa lớn và được điều chỉnh theo tỷ lệ trượt chi phí hằng năm. Nói đời thường, giống như bác tài taxi được công ty trả sẵn một khoản “tiền bảo dưỡng” gắn trong mỗi cuốc xe. Doanh thu về đều qua từng năm, nên kế toán muốn chi phí đại tu cũng được rải đều theo, để lợi nhuận khỏi lúc cao vọt lúc thấp tuột. Đó là lý do ngành điện ưa trích trước.
Chu kỳ đại tu của tuabin khí thường được tính theo giờ vận hành thay vì theo năm. Trong chính sách kế toán của POW có nhắc tới việc bảo trì, sửa chữa dài hạn thiết bị chính “giai đoạn 100.000 EOH” (EOH là giờ vận hành tương đương, đơn vị đo mức hao mòn của tuabin). Tức là ngày đại tu đến khi máy chạy đủ số giờ, không phải khi lịch tờ lịch sang trang.
Và đại tu thực tế thì không đúng hẹn. Công ty Nhiệt điện Phả Lại (PPC) là ví dụ rõ nét. Kế hoạch sửa chữa lớn năm 2025 được ĐHĐCĐ thông qua là 832,91 tỷ đồng. Nhưng theo tờ trình gửi ĐHĐCĐ 2026, việc chọn nhà thầu bị chậm, đại tu tổ máy S1 và S5 phải dời sang kế hoạch năm 2026, và giá trị sửa chữa lớn thực hiện đến hết năm 2025 chỉ 209,43 tỷ đồng, tức khoảng 25% kế hoạch. Kế hoạch sửa chữa lớn năm 2026 là 670 tỷ đồng. Cứ chờ đến lúc chi mới ghi thì chi phí của PPC sẽ thấp thất thường theo tiến độ đấu thầu, chứ không phản ánh mức hao mòn thật của máy. Đây là lý do thứ hai khiến cách A (trích trước) hấp dẫn về mặt kế toán.
Doanh nghiệp tự nói gì về dự phòng này trong thuyết minh?
Câu trả lời nằm ở phần “Tóm tắt các chính sách kế toán chủ yếu” của thuyết minh báo cáo tài chính (mẫu B09), nơi doanh nghiệp tự khai cách ghi nhận từng khoản. Chúng ta đã có bài hướng dẫn về cách đọc thuyết minh BCTC; lần này mở đúng đoạn cần xem của POW.
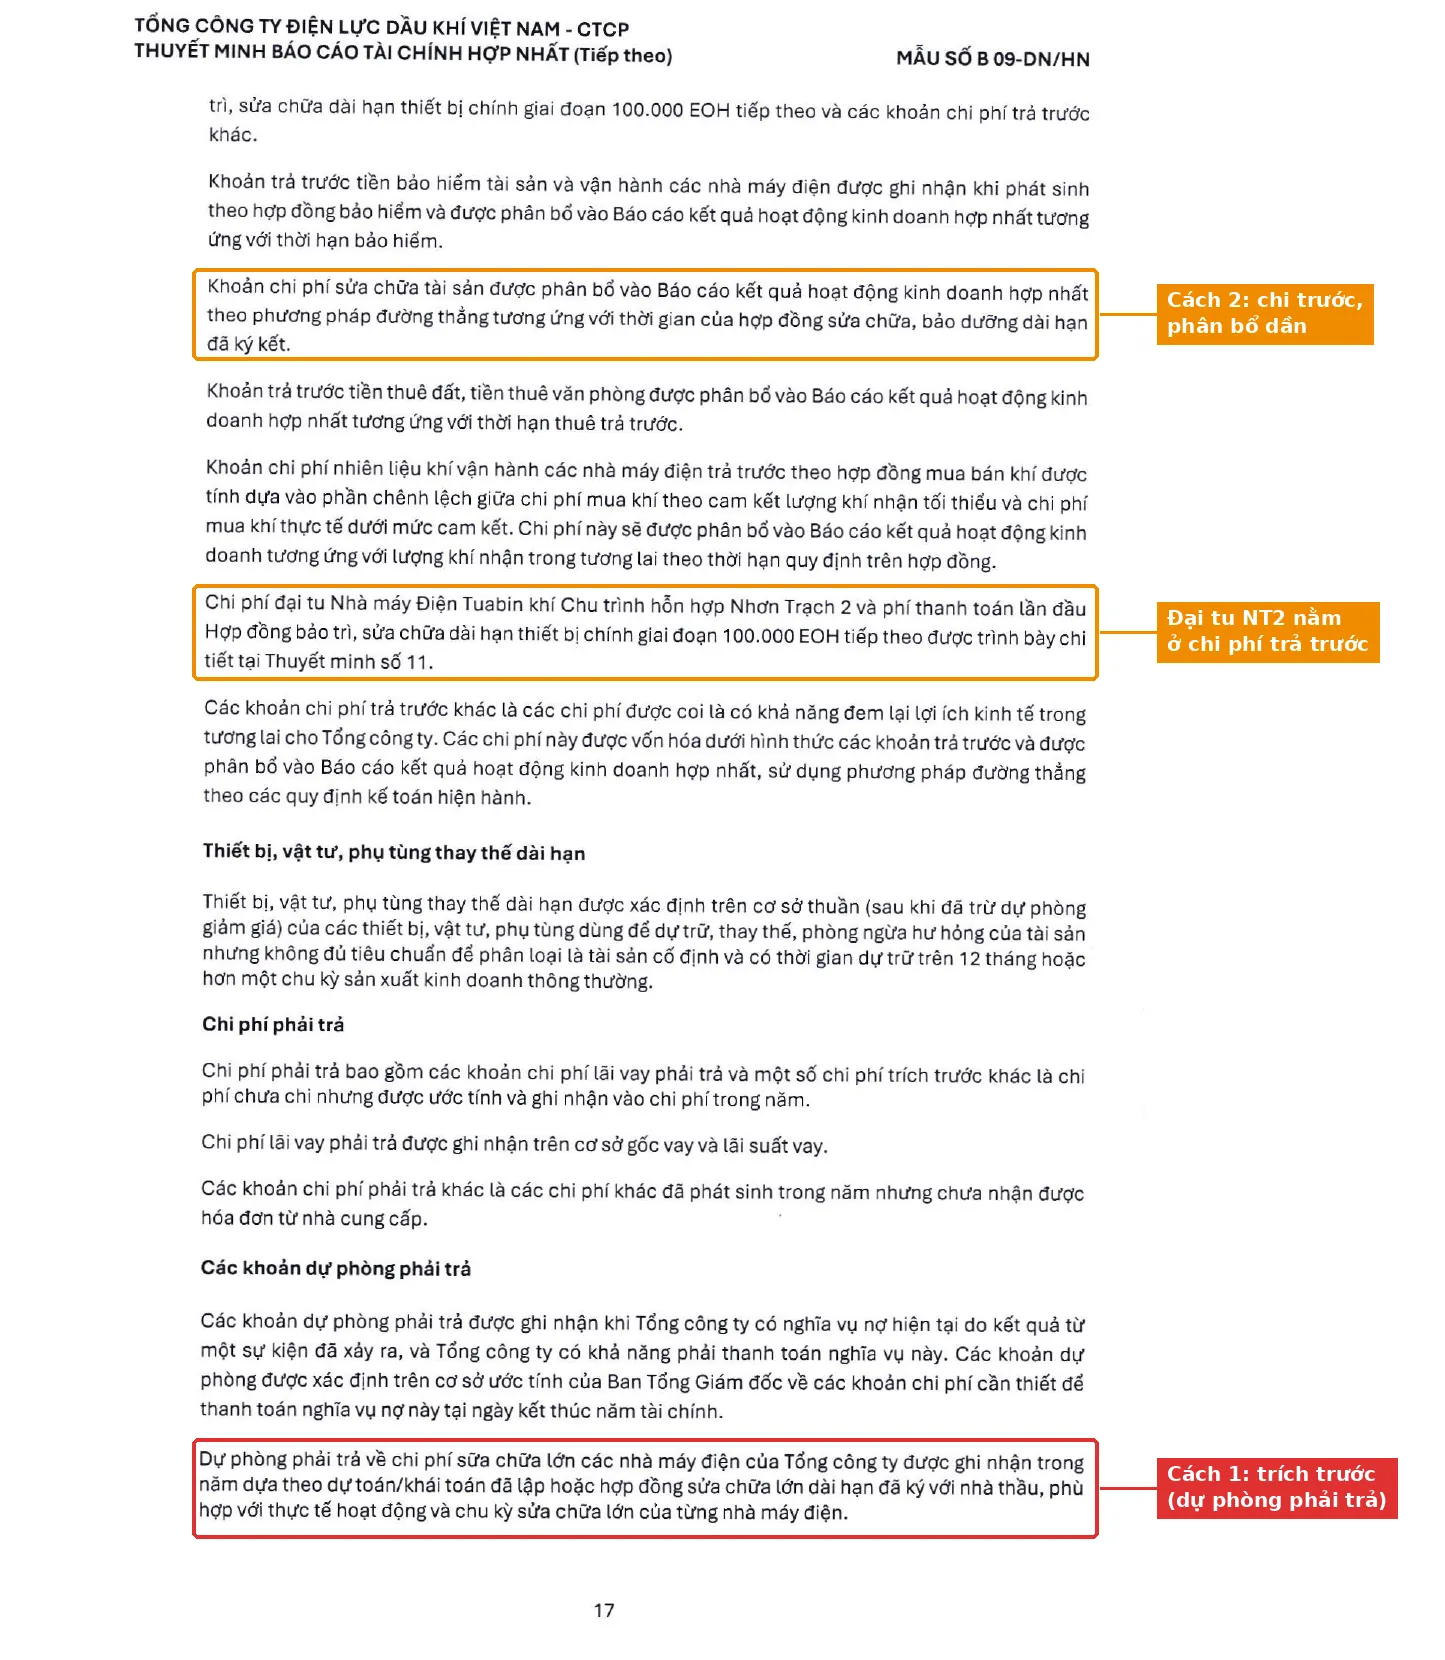
Hai đoạn khoanh trong ảnh cho thấy POW dùng cả hai cách. Cách 1 (khoanh đỏ, cuối trang): dự phòng phải trả về chi phí sửa chữa lớn các nhà máy điện được ghi nhận trong năm, dựa theo dự toán hoặc khái toán đã lập, hoặc hợp đồng sửa chữa lớn dài hạn đã ký với nhà thầu, phù hợp với thực tế hoạt động và chu kỳ sửa chữa lớn của từng nhà máy. Cách 2 (khoanh cam, đầu trang): chi phí sửa chữa tài sản được phân bổ vào báo cáo kết quả kinh doanh theo phương pháp đường thẳng tương ứng với thời gian của hợp đồng sửa chữa, bảo dưỡng dài hạn đã ký. Trang liền kề còn cho biết chi phí đại tu nhà máy điện tuabin khí chu trình hỗn hợp Nhơn Trạch 2 được đưa vào chi phí trả trước. Một tập đoàn, hai nhà máy, hai cách ghi, tùy theo hợp đồng sửa chữa của từng nhà máy.
Câu hỏi bạn nên gạch chân khi đọc thuyết minh của một nhà máy điện: doanh nghiệp nói rõ khoản này dựa trên dự toán hay trên hợp đồng đã ký? Dự toán là ước tính của chính doanh nghiệp, nên có độ co giãn. Hợp đồng đã ký là con số có bên thứ ba xác nhận.
Ví dụ POW 2025: ống heo phình ra ở đâu?
Trên BCTC hợp nhất kiểm toán năm 2025 của POW, dự phòng phải trả ngắn hạn tăng từ 553 lên 1.472 tỷ đồng trong một năm, trong khi chi phí trả trước dài hạn giảm từ 4.405 xuống 3.306 tỷ đồng. Mở bảng cân đối kế toán, phần nguồn vốn, và nhìn hai dòng được khoanh:
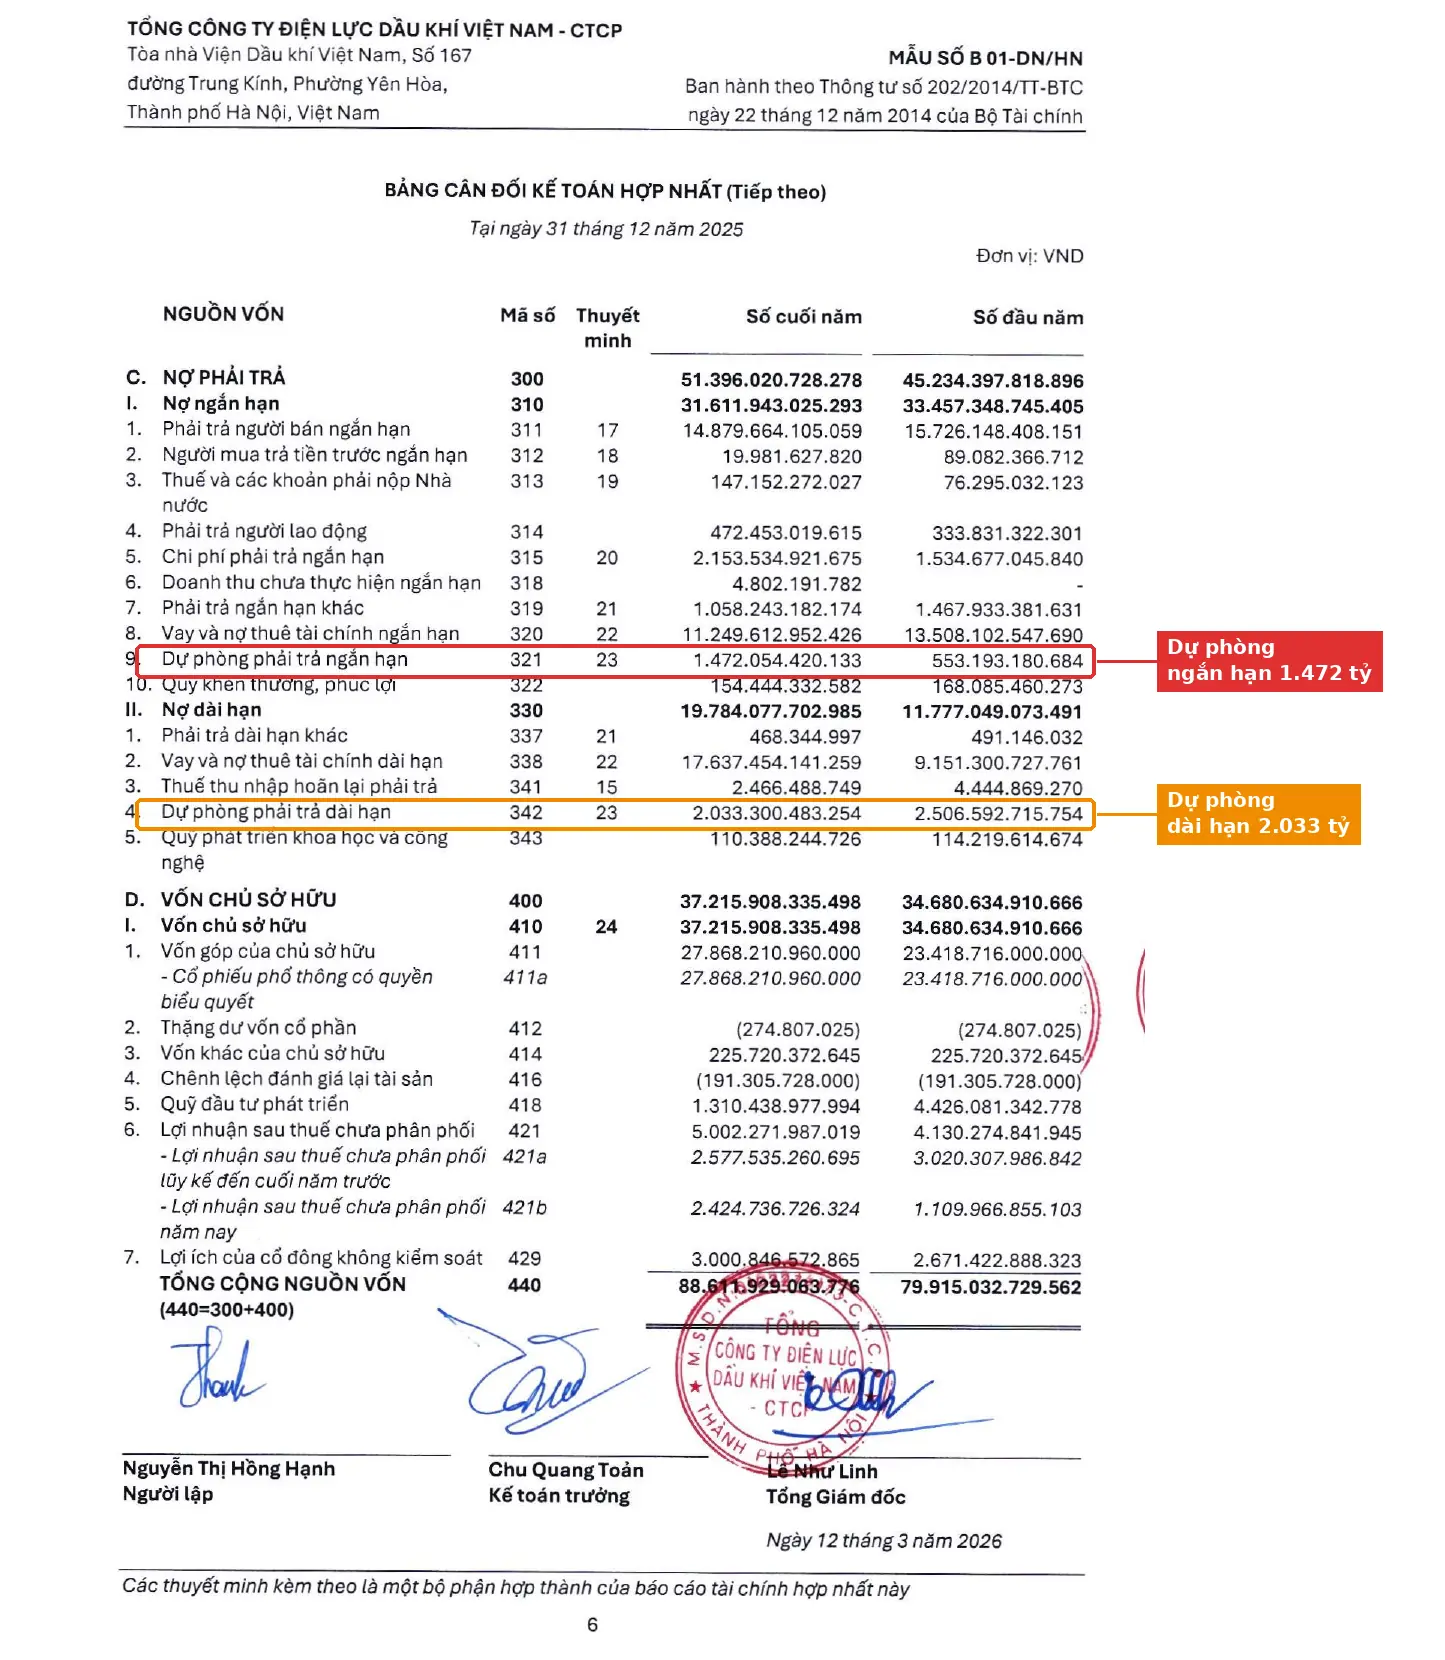
Dòng mã 321 (dự phòng phải trả ngắn hạn): 1.472,05 tỷ đồng so với 553,19 tỷ đầu năm. Mức tăng là 1.472,05 trừ 553,19 bằng 918,86 tỷ đồng, tức tăng khoảng 166%. Dòng mã 342 (dự phòng phải trả dài hạn, khoanh cam): 2.033,30 tỷ đồng so với 2.506,59 tỷ, giảm 473,29 tỷ. Cộng cả hai: 3.505,35 tỷ đồng, so với 3.059,79 tỷ năm trước, tăng 14,6%. Số dư dự phòng này tương đương khoảng 4,0% tổng tài sản (3.505,35 chia 88.611,93) và lớn hơn cả lợi nhuận trước thuế cả năm của tập đoàn (3.234,26 tỷ đồng).
Vì sao ngắn hạn tăng, dài hạn giảm? Báo cáo hoạt động của Ban Kiểm soát POW gửi ĐHĐCĐ 2026 giải thích dự phòng phải trả ngắn hạn tăng 919 tỷ đồng do trích trước thêm chi phí bảo trì, sửa chữa lớn các nhà máy điện Cà Mau 1 và 2, Nhơn Trạch 1 và Vũng Áng 1 (số liệu của công ty mẹ, gần khớp mức tăng hợp nhất 918,86 tỷ). Việc dài hạn giảm cùng lúc là suy luận hợp lý: khi ngày đại tu tới gần (trong vòng 12 tháng), phần dự phòng đó được chuyển sang ngắn hạn. Đây mới là suy luận của chúng ta; bảng chi tiết biến động dự phòng ở thuyết minh 23 sẽ xác nhận, nhưng bản PDF chúng ta dùng chỉ có 21 trang đầu, nên bạn hãy mở bản đầy đủ để kiểm tra.
Bây giờ nhìn sang phía tài sản, nơi cách C (chi trước rồi phân bổ) sinh sống:
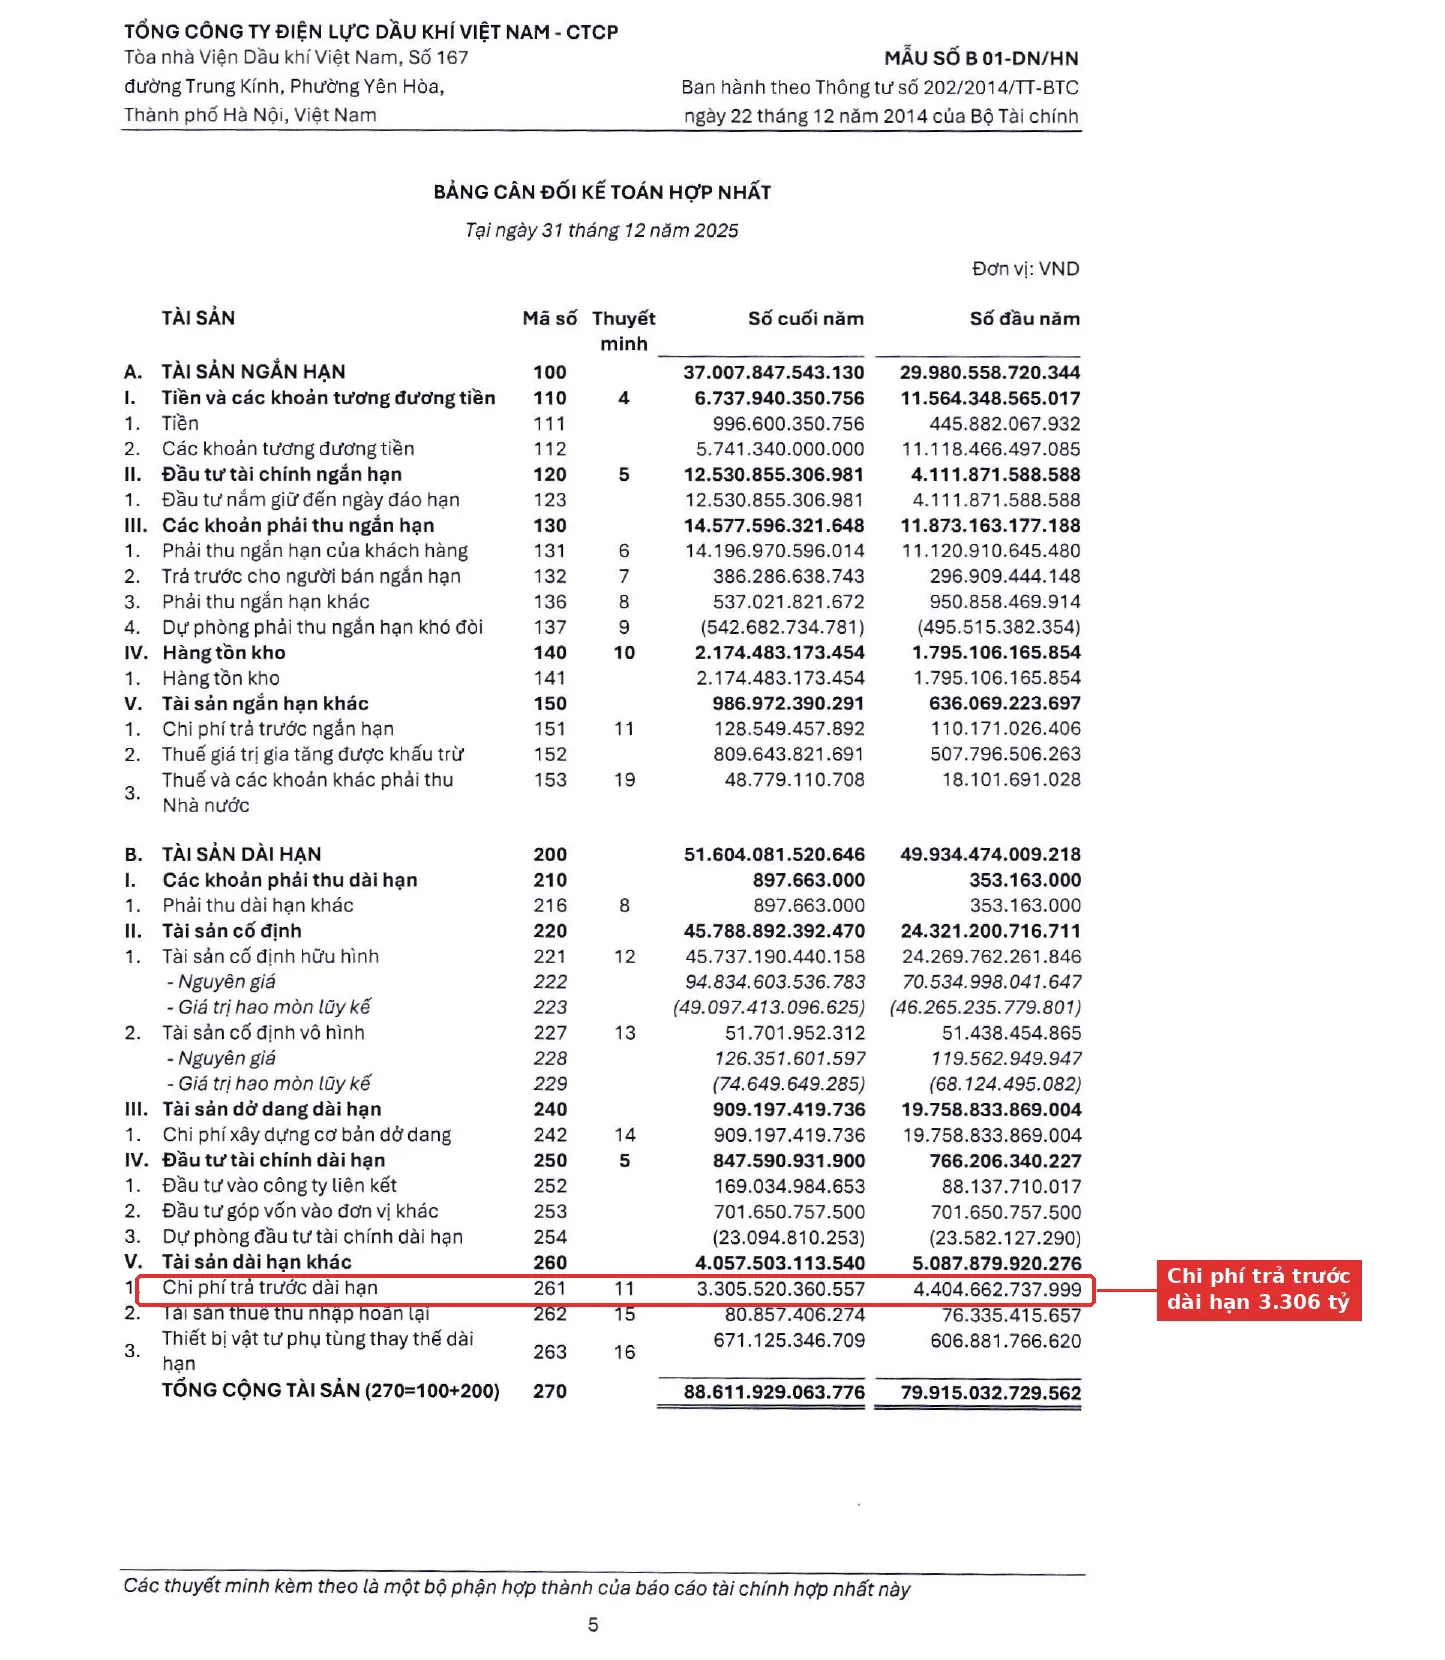
Dòng mã 261 (chi phí trả trước dài hạn): 3.305,52 tỷ đồng, so với 4.404,66 tỷ đầu năm, giảm 1.099,14 tỷ đồng, tức giảm khoảng 25%. Đây là khoản gồm nhiều thứ (chi phí bảo hiểm tài sản vận hành nhà máy, chi phí sửa chữa tài sản, tiền thuê đất, chi phí đại tu Nhơn Trạch 2 theo thuyết minh), và nó chạy ngược chiều với dự phòng: một bên là tiền đã chi đang chờ phân bổ vào chi phí, một bên là chi phí tính trước cho khoản sẽ chi. Đọc riêng một bên là thiếu nửa bức tranh, nên bài về chi phí trả trước dài hạn nên được đọc song song với bài này.
Cuối cùng, hãy kiểm tra khoản dự phòng có phải là tiền chưa chi hay không bằng báo cáo lưu chuyển tiền tệ:
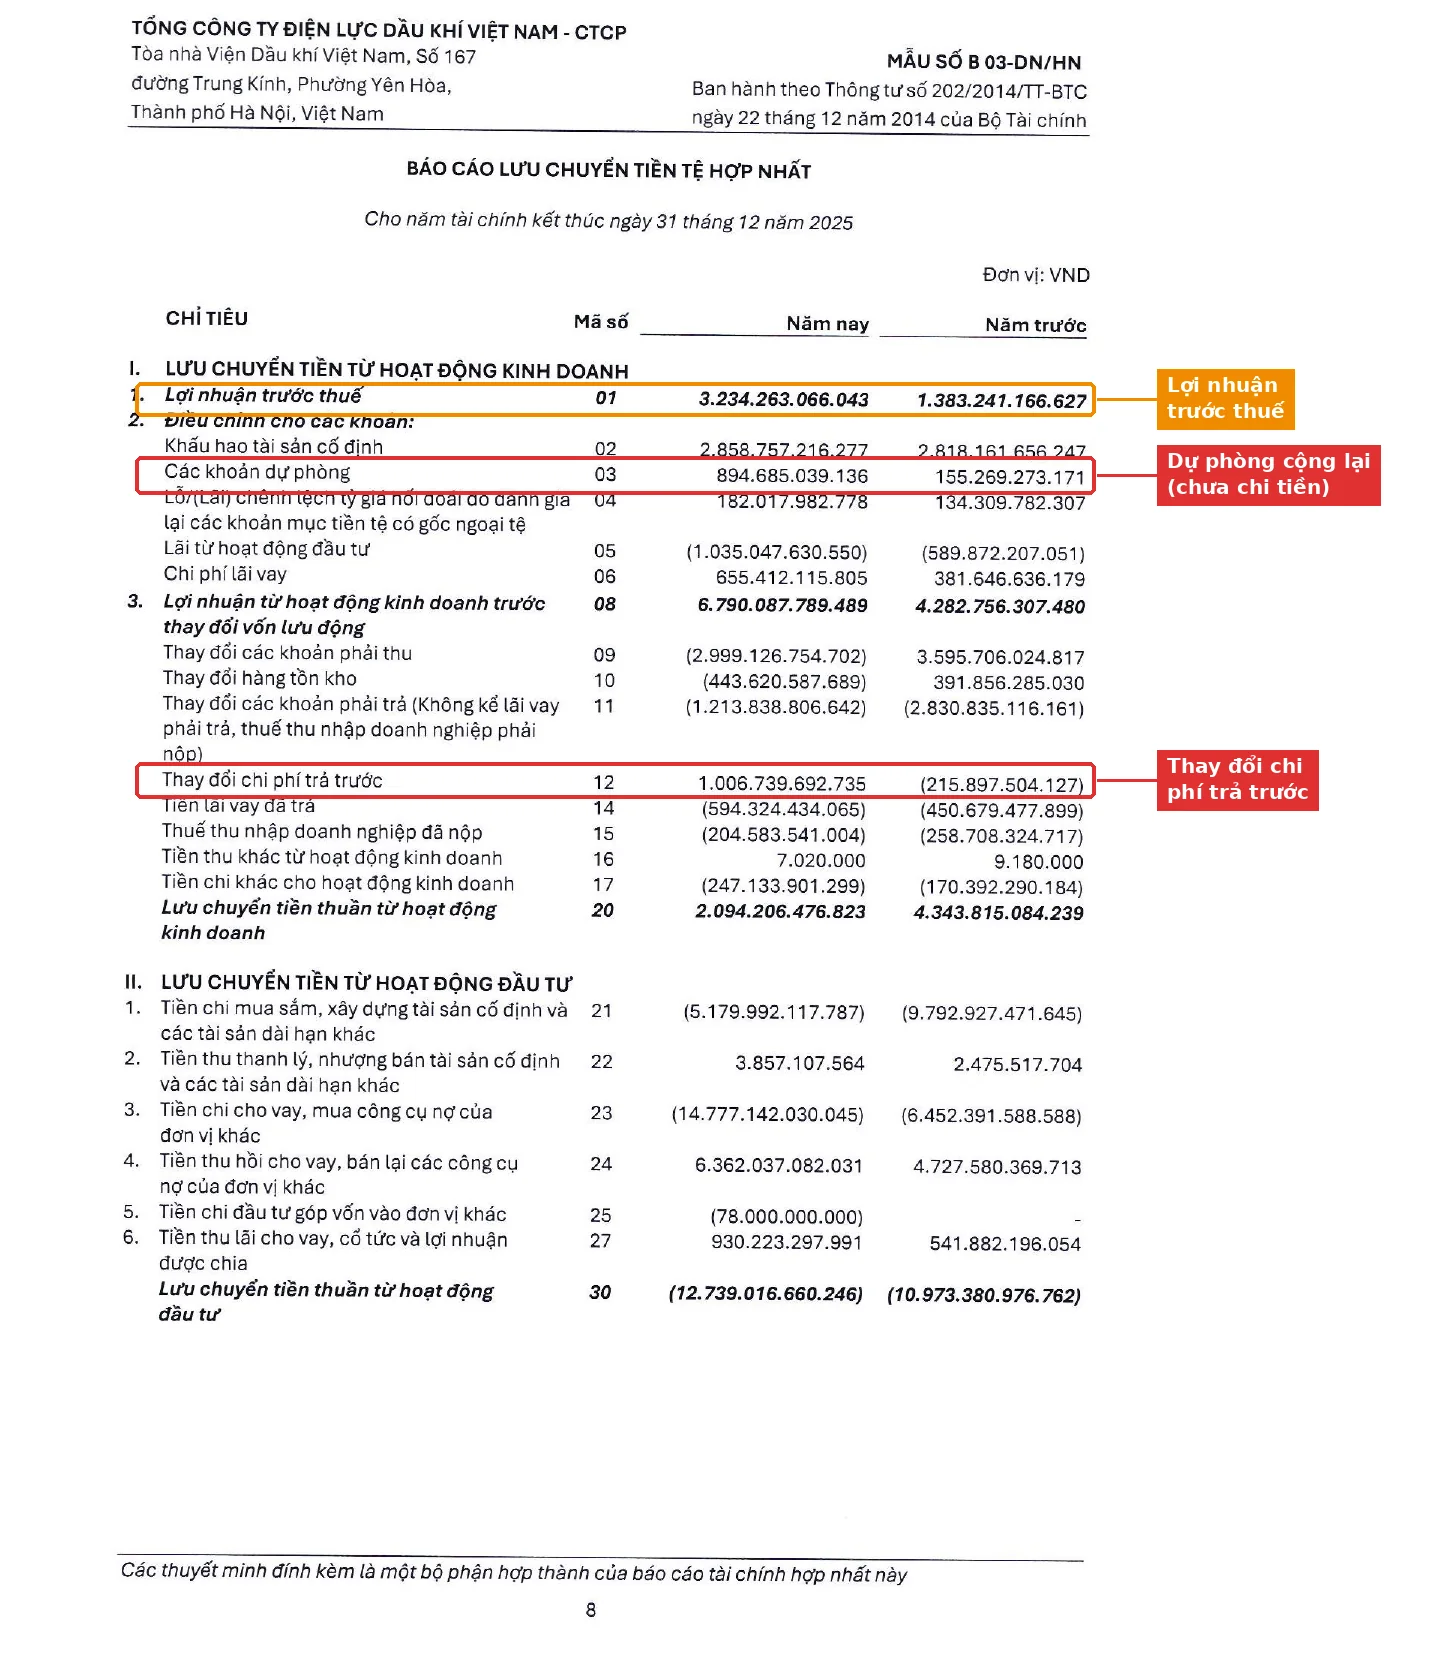
Ở phần điều chỉnh từ lợi nhuận trước thuế sang dòng tiền, dòng mã 03 “Các khoản dự phòng” cộng ngược 894,69 tỷ đồng (năm trước 155,27 tỷ), tức bằng khoảng 27,7% lợi nhuận trước thuế 3.234,26 tỷ (894,69 chia 3.234,26). Cần lưu ý dòng này gộp mọi loại dự phòng (nợ khó đòi, giảm giá, sửa chữa lớn…), nên không phải toàn bộ là sửa chữa lớn. Nhưng ý nghĩa của nó thì rõ: phần chi phí này đã trừ vào lợi nhuận mà tiền chưa rời ví. Cùng lúc, dòng mã 12 (thay đổi chi phí trả trước) là +1.006,74 tỷ, ngược với âm 215,90 tỷ năm trước, nghĩa là các khoản trả trước đang được phân bổ nhiều hơn khoản chi mới. Hai dòng này là cách nhanh nhất để thấy chi phí sửa chữa lớn đang đi qua lợi nhuận hay đi qua dòng tiền. Chúng ta đã nói kỹ về chuyện lãi sổ sách và tiền thật ở bài dòng tiền và lợi nhuận.
Một chi tiết để bạn không hiểu lầm: lợi nhuận trước thuế của POW vẫn tăng mạnh, từ 1.383,24 lên 3.234,26 tỷ đồng (tăng 133,8%), nhờ lợi nhuận gộp từ 1.997,67 lên 4.478,55 tỷ đồng, biên gộp từ 6,6% lên 13,1% (4.478,55 chia 34.306,14). Tức việc trích lập thêm không hề làm kết quả kinh doanh xấu đi; nó là một dòng chi phí được ghi sớm, giống chú Bảy bỏ 10 triệu vào heo hằng năm mà vẫn có lãi.
- Vào trang quan hệ cổ đông của một nhà máy điện niêm yết (POW, PPC, REE, QTP…), tải BCTC hợp nhất kiểm toán năm gần nhất.
- Ở bảng cân đối kế toán, tìm mã 321 và 342 (dự phòng phải trả), mã 151 và 261 (chi phí trả trước), mã 315 (chi phí phải trả). Ghi số đầu năm và cuối năm vào một tờ giấy.
- Tính hai phép: (321 + 342) chia tổng tài sản, và (321 + 342) chia lợi nhuận trước thuế. Số dư dự phòng càng lớn so với lãi, bạn càng cần mở thuyết minh để xem nó đến từ đâu.
- Mở thuyết minh về dự phòng phải trả, tìm bảng “số đầu kỳ, trích lập, sử dụng, hoàn nhập, số cuối kỳ”. Đây là bảng chính của bài này.
- Mở báo cáo lưu chuyển tiền tệ, đối chiếu mã 03 với lợi nhuận trước thuế.
VAS và IFRS khác nhau chỗ nào khi nói về dự phòng sửa chữa lớn?
Chế độ kế toán Việt Nam (Thông tư 200) cho phép trích trước chi phí sửa chữa lớn của tài sản đặc thù, còn chuẩn mực quốc tế IAS 37 thường không cho ghi dự phòng cho một khoản chi tiêu tương lai nếu doanh nghiệp vẫn có thể tránh được nó. Việt Nam chưa bắt buộc áp dụng IFRS, nên lựa chọn này vẫn hợp lệ trên BCTC của doanh nghiệp niêm yết.
Lý lẽ của IAS 37 (đoạn 14 và 19) là dự phòng chỉ được ghi khi có nghĩa vụ hiện tại phát sinh từ một sự kiện đã xảy ra. Còn chuyện đại tu, về nguyên tắc doanh nghiệp có thể quyết định không làm, hoặc bán tài sản đi, nên chưa có nghĩa vụ. Thay vào đó, IAS 16 (đoạn 14) yêu cầu coi lần đại tu lớn là một bộ phận của tài sản: khi đại tu xong thì ghi vào giá trị tài sản và khấu hao riêng cho đến kỳ đại tu tiếp theo. Tức là tương đương cách C ở bảng trên.
Điều này đổi gì với bạn? Khi đặt BCTC của POW cạnh một nhà máy điện nước ngoài, nợ phải trả của POW “nặng” hơn một chút vì có thêm khoản dự phòng, trong khi tài sản của doanh nghiệp theo IFRS lại nặng hơn vì chứa khoản đại tu đã vốn hóa. Tỷ lệ nợ trên vốn chủ so ngang hai bên sẽ lệch một phần vì cách ghi chứ không vì sức khỏe khác nhau. Hãy ghi lại điều này trước khi kết luận “doanh nghiệp A nợ nhiều hơn B”.
Case study kinh điển thế giới: WorldCom và chi phí “hóa thành tài sản”
WorldCom, tập đoàn viễn thông lớn thứ hai nước Mỹ, đã bị phát hiện năm 2002 vì đưa hàng tỷ đô la chi phí vận hành vào mục chi đầu tư để làm đẹp lợi nhuận. Đây là phiên bản “ngược” của chuyện dự phòng: thay vì trích chi phí sớm, họ cố đẩy chi phí ra khỏi báo cáo kết quả kinh doanh.
Ngày 25/06/2002, WorldCom thừa nhận đã ghi sai hơn 3,8 tỷ USD chi phí “line costs” (phí trả cho các công ty khác để thuê mạng truyền tải) thành chi đầu tư thay vì chi phí kỳ hiện tại: khoảng 3,055 tỷ USD trong năm 2001 và 797 triệu USD trong quý 1/2002, theo báo cáo của Cơ quan Nghiên cứu Quốc hội Mỹ (CRS). SEC khởi kiện ngay hôm sau; ngày 21/07/2002 công ty nộp đơn phá sản. Ngày 08/08/2002 WorldCom còn thừa nhận đã điều chỉnh các tài khoản dự phòng, ảnh hưởng thêm khoảng 3,8 tỷ USD. Tổng điều chỉnh sau đó được nhiều nguồn tổng hợp ở mức khoảng 11 tỷ USD, và CEO Bernard Ebbers bị kết án tù 25 năm vào năm 2005.
Dấu vết lộ trên BCTC? Chi đầu tư (capex) phình ra bất thường trong khi chi phí thuê đường truyền, vốn tỷ lệ thuận với doanh thu, lại không tăng tương xứng. Đồng thời, vì khoản chi đã bị chuyển sang nhóm đầu tư nên dòng tiền hoạt động nhìn đẹp hơn còn dòng tiền đầu tư tệ hơn. Người đứng ra lật vụ việc là nhóm kiểm toán nội bộ của công ty do bà Cynthia Cooper dẫn đầu.
Điều người đọc BCTC Việt rút ra: (1) khi một khoản chi lẽ ra là chi phí vận hành bỗng nằm ở tài sản dở dang hoặc chi phí trả trước, hãy hỏi khoản chi đó có thật mang lại lợi ích nhiều năm không (sửa chữa lớn thì có, phí vận hành hằng ngày thì không); (2) dòng dự phòng và hoàn nhập là “nút vặn” lợi nhuận dễ nhất, nên cần xem bảng biến động dự phòng; (3) so lợi nhuận với dòng tiền hoạt động nhiều năm liền. Dĩ nhiên trường hợp POW không có dấu hiệu nào giống WorldCom trong những gì chúng ta đọc được; chúng ta chỉ mượn vụ việc để biết cần nhìn vào đâu.
Năm câu hỏi khi đọc dự phòng sửa chữa lớn
- Tài sản có thực sự cần đại tu theo chu kỳ? Nhà máy điện, tàu bay, lò cao thì có. Một văn phòng thì không, và việc “trích trước sửa chữa lớn” cho tài sản đó là đáng ngờ.
- Cơ sở trích lập là gì? Hợp đồng đã ký, hay dự toán nội bộ? Cái sau co giãn hơn.
- Bảng biến động dự phòng nói gì? Số đầu kỳ cộng trích lập trừ sử dụng trừ hoàn nhập bằng số cuối kỳ. Hoàn nhập lớn nghĩa là chi phí được “trả lại” cho lợi nhuận, nên cần biết lý do.
- Dự phòng so với kế hoạch sửa chữa lớn thế nào? Tờ trình ĐHĐCĐ thường công bố kế hoạch sửa chữa lớn. So dự phòng với kế hoạch xem có hợp lý không.
- Doanh nghiệp có đổi cách ghi không? Nếu năm nay chuyển từ trích trước sang ghi khi phát sinh (hoặc ngược lại), đó là thay đổi chính sách cần được thuyết minh; so với bài thay đổi thời gian khấu hao để thấy một “nút vặn” khác của lợi nhuận.
Bẫy thường gặp khi đọc dự phòng sửa chữa lớn
- Nghĩ dự phòng là tiền mặt đang nằm sẵn. Không. Dự phòng là khoản chi phí đã ghi, tiền vẫn nằm trong tài khoản chung hoặc đã dùng vào việc khác. Doanh nghiệp vẫn phải có tiền khi đến ngày đại tu.
- Coi dự phòng tăng là tin xấu, giảm là tin tốt. Tăng có thể là doanh nghiệp đang thận trọng; giảm có thể do đã chi xong đại tu hoặc do hoàn nhập. Phải xem thuyết minh.
- Nhầm với chi phí phải trả (mã 315). Chi phí phải trả là việc đã xảy ra nhưng chưa có hóa đơn; dự phòng là việc sẽ xảy ra. Nhìn tên dòng chưa đủ, hãy đọc thuyết minh.
- Chỉ nhìn một nửa bức tranh. Doanh nghiệp có thể dùng cả dự phòng (nợ) lẫn chi phí trả trước (tài sản) như POW. Đọc riêng một bên dễ kết luận sai.
Câu hỏi thường gặp
Dự phòng sửa chữa lớn có phải là tiền doanh nghiệp đã để dành không?
Không. Đó là khoản chi phí đã được ghi nhận vào lợi nhuận và nằm ở phần nợ phải trả. Tiền mặt của doanh nghiệp không tự tách riêng; doanh nghiệp vẫn phải chuẩn bị tiền thật khi đại tu diễn ra.
Dự phòng sửa chữa lớn nằm ở dòng nào trên bảng cân đối kế toán?
Ở mã 321 (dự phòng phải trả ngắn hạn) và mã 342 (dự phòng phải trả dài hạn), phần nợ phải trả. Chi tiết theo từng nhà máy nằm trong thuyết minh về dự phòng phải trả.
Vì sao dự phòng ngắn hạn tăng mà dài hạn giảm?
Thường vì khi ngày đại tu tới gần, phần dự phòng được chuyển từ dài hạn sang ngắn hạn. Ở POW 2025, Ban Kiểm soát cũng cho biết dự phòng ngắn hạn tăng do trích thêm chi phí sửa chữa lớn các nhà máy Cà Mau 1 và 2, Nhơn Trạch 1 và Vũng Áng 1.
Theo chuẩn mực quốc tế (IFRS), có được trích trước sửa chữa lớn không?
Thông thường không. IAS 37 chỉ cho ghi dự phòng khi có nghĩa vụ hiện tại, còn IAS 16 yêu cầu vốn hóa chi phí đại tu vào tài sản rồi khấu hao riêng. Việt Nam chưa bắt buộc IFRS nên Thông tư 200 vẫn cho phép trích trước với tài sản đặc thù.
Làm sao biết doanh nghiệp có dùng dự phòng để chỉnh lợi nhuận hay không?
Xem bảng biến động dự phòng ở thuyết minh (trích lập, sử dụng, hoàn nhập), so với kế hoạch sửa chữa lớn công bố, và so lợi nhuận với dòng tiền hoạt động nhiều năm. Một dấu hiệu nên hỏi thêm là hoàn nhập lớn vào đúng năm lợi nhuận đang cần được đỡ.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Cùng chủ đề dự phòng bảo dưỡng: Dự phòng bảo dưỡng tàu bay là gì?
- Phía tài sản: Chi phí trả trước dài hạn là gì?
- Một “nút vặn” lợi nhuận khác: Thay đổi thời gian khấu hao là gì?
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của POW (Deloitte, ký ngày 12/03/2026, công bố 20/03/2026), bảng cân đối kế toán (mã 261, 321, 342), báo cáo kết quả kinh doanh, báo cáo lưu chuyển tiền tệ (mã 01, 03, 12) và thuyết minh chính sách kế toán, pvpower.vn, truy cập 10/2026. Trang PDF 9, 10, 11, 12, 20, 21.
- PV Power, Báo cáo hoạt động của Ban Kiểm soát năm 2025 (về dự phòng phải trả ngắn hạn tăng 919 tỷ đồng), truy cập 10/2026.
- PPC, tài liệu ĐHĐCĐ 2026 (giá trị sửa chữa lớn hết năm 2025 là 209,43 tỷ đồng; kế hoạch 2026 là 670 tỷ đồng) và nghị quyết ĐHĐCĐ 2025 (kế hoạch sửa chữa lớn 832,91 tỷ đồng), truy cập 10/2026.
- Thông tư 200/2014/TT-BTC (Điều 54, Điều 62: tài khoản 335 và 352); Thông tư 57/2020/TT-BCT về phương pháp xác định giá phát điện (thành phần giá vận hành và bảo dưỡng theo chi phí sửa chữa lớn), qua Tạp chí Công Thương (03/03/2021); VAS 18.
- IAS 37 (đoạn 14, 19) và IAS 16 (đoạn 14) của IASB về dự phòng và chi phí đại tu định kỳ.
- Bob Lyke, Mark Jickling, “WorldCom: The Accounting Scandal”, CRS Report RS21253 (29/08/2002); WorldCom scandal (tổng hợp, về tổng mức điều chỉnh và án của Ebbers).
- Penman, Financial Statement Analysis and Security Valuation; Palepu, Healy, Business Analysis and Valuation.
Cập nhật ngày 11/10/2026 · Happite
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.