Anh Tuấn IT cho đồng nghiệp vay 10 triệu, hẹn cuối tháng trả kèm 500 nghìn tiền “cà phê”. Ngày hẹn chưa tới, anh Tuấn có tự tin khoe “tháng này mình lời 500k” không? Có thể có, vì anh tin đồng nghiệp sẽ trả. Nhưng 500k đó vẫn chỉ nằm trên giấy — chưa vào ví.
Ngân hàng cũng làm y hệt vậy, chỉ khác là quy mô lớn hơn vài chục triệu lần. Khoản “lãi tin tưởng sẽ thu được” ấy có một cái tên riêng trong báo cáo tài chính: lãi dự thu. Và đây là một trong những dòng số ít người mới để ý nhất, dù nó có thể lớn tới mức bằng cả lợi nhuận một năm của ngân hàng.
- Hiểu lãi dự thu là gì, khác gì với tiền lãi ngân hàng đã thực nhận
- Biết chính xác dòng nào trong BCTC ngân hàng ghi khoản này (Thuyết minh “Tài sản Có khác”)
- Hiểu vì sao một phần lãi dự thu có thể “biến mất” khỏi báo cáo kết quả kinh doanh khi khoản vay xấu đi
- Đọc được số thật từ BCTC hợp nhất kiểm toán 2025 của BIDV (mã BID)
- Tránh được 3 lỗi hiểu nhầm phổ biến nhất về lãi dự thu
Lãi dự thu là gì?
Lãi dự thu là khoản tiền lãi ngân hàng đã tính vào lợi nhuận, nhưng khách hàng chưa thực sự trả. Ngân hàng cho vay theo hợp đồng, lãi được tính từng ngày theo dư nợ — kể cả khi tiền lãi đó chưa đến kỳ thanh toán hoặc khách chưa chuyển khoản, ngân hàng vẫn được phép ghi nhận vào báo cáo kết quả kinh doanh ngay. Cách làm này gọi là hạch toán “trên cơ sở dự thu, dự chi” — nôm na là ghi sổ theo cái mình sắp thu, không phải chờ tiền đã về.
Giống hệt cách chị Lan kế toán ở công ty ghi vào sổ “khách hàng A còn nợ 20 triệu tiền hàng” ngay khi xuất hóa đơn, dù tháng sau khách mới chuyển khoản. Số 20 triệu đó là doanh thu thật trên sổ sách, nhưng chưa phải tiền thật trong tài khoản.
Lãi dự thu nằm ở dòng nào trong BCTC ngân hàng?
Mở Bảng cân đối kế toán hợp nhất (mẫu B02/TCTD-HN) của bất kỳ ngân hàng niêm yết nào, kéo xuống gần cuối phần Tài sản, bạn sẽ thấy mục “X. Tài sản Có khác.” Đây là một “ngăn tủ” gom nhiều khoản lặt vặt, và lãi dự thu luôn là dòng con đứng riêng, gọi đúng tên là “Các khoản lãi, phí phải thu.”
Lấy ví dụ thật từ BCTC hợp nhất đã kiểm toán năm 2025 của BIDV (mã BID, công bố 30/03/2026):
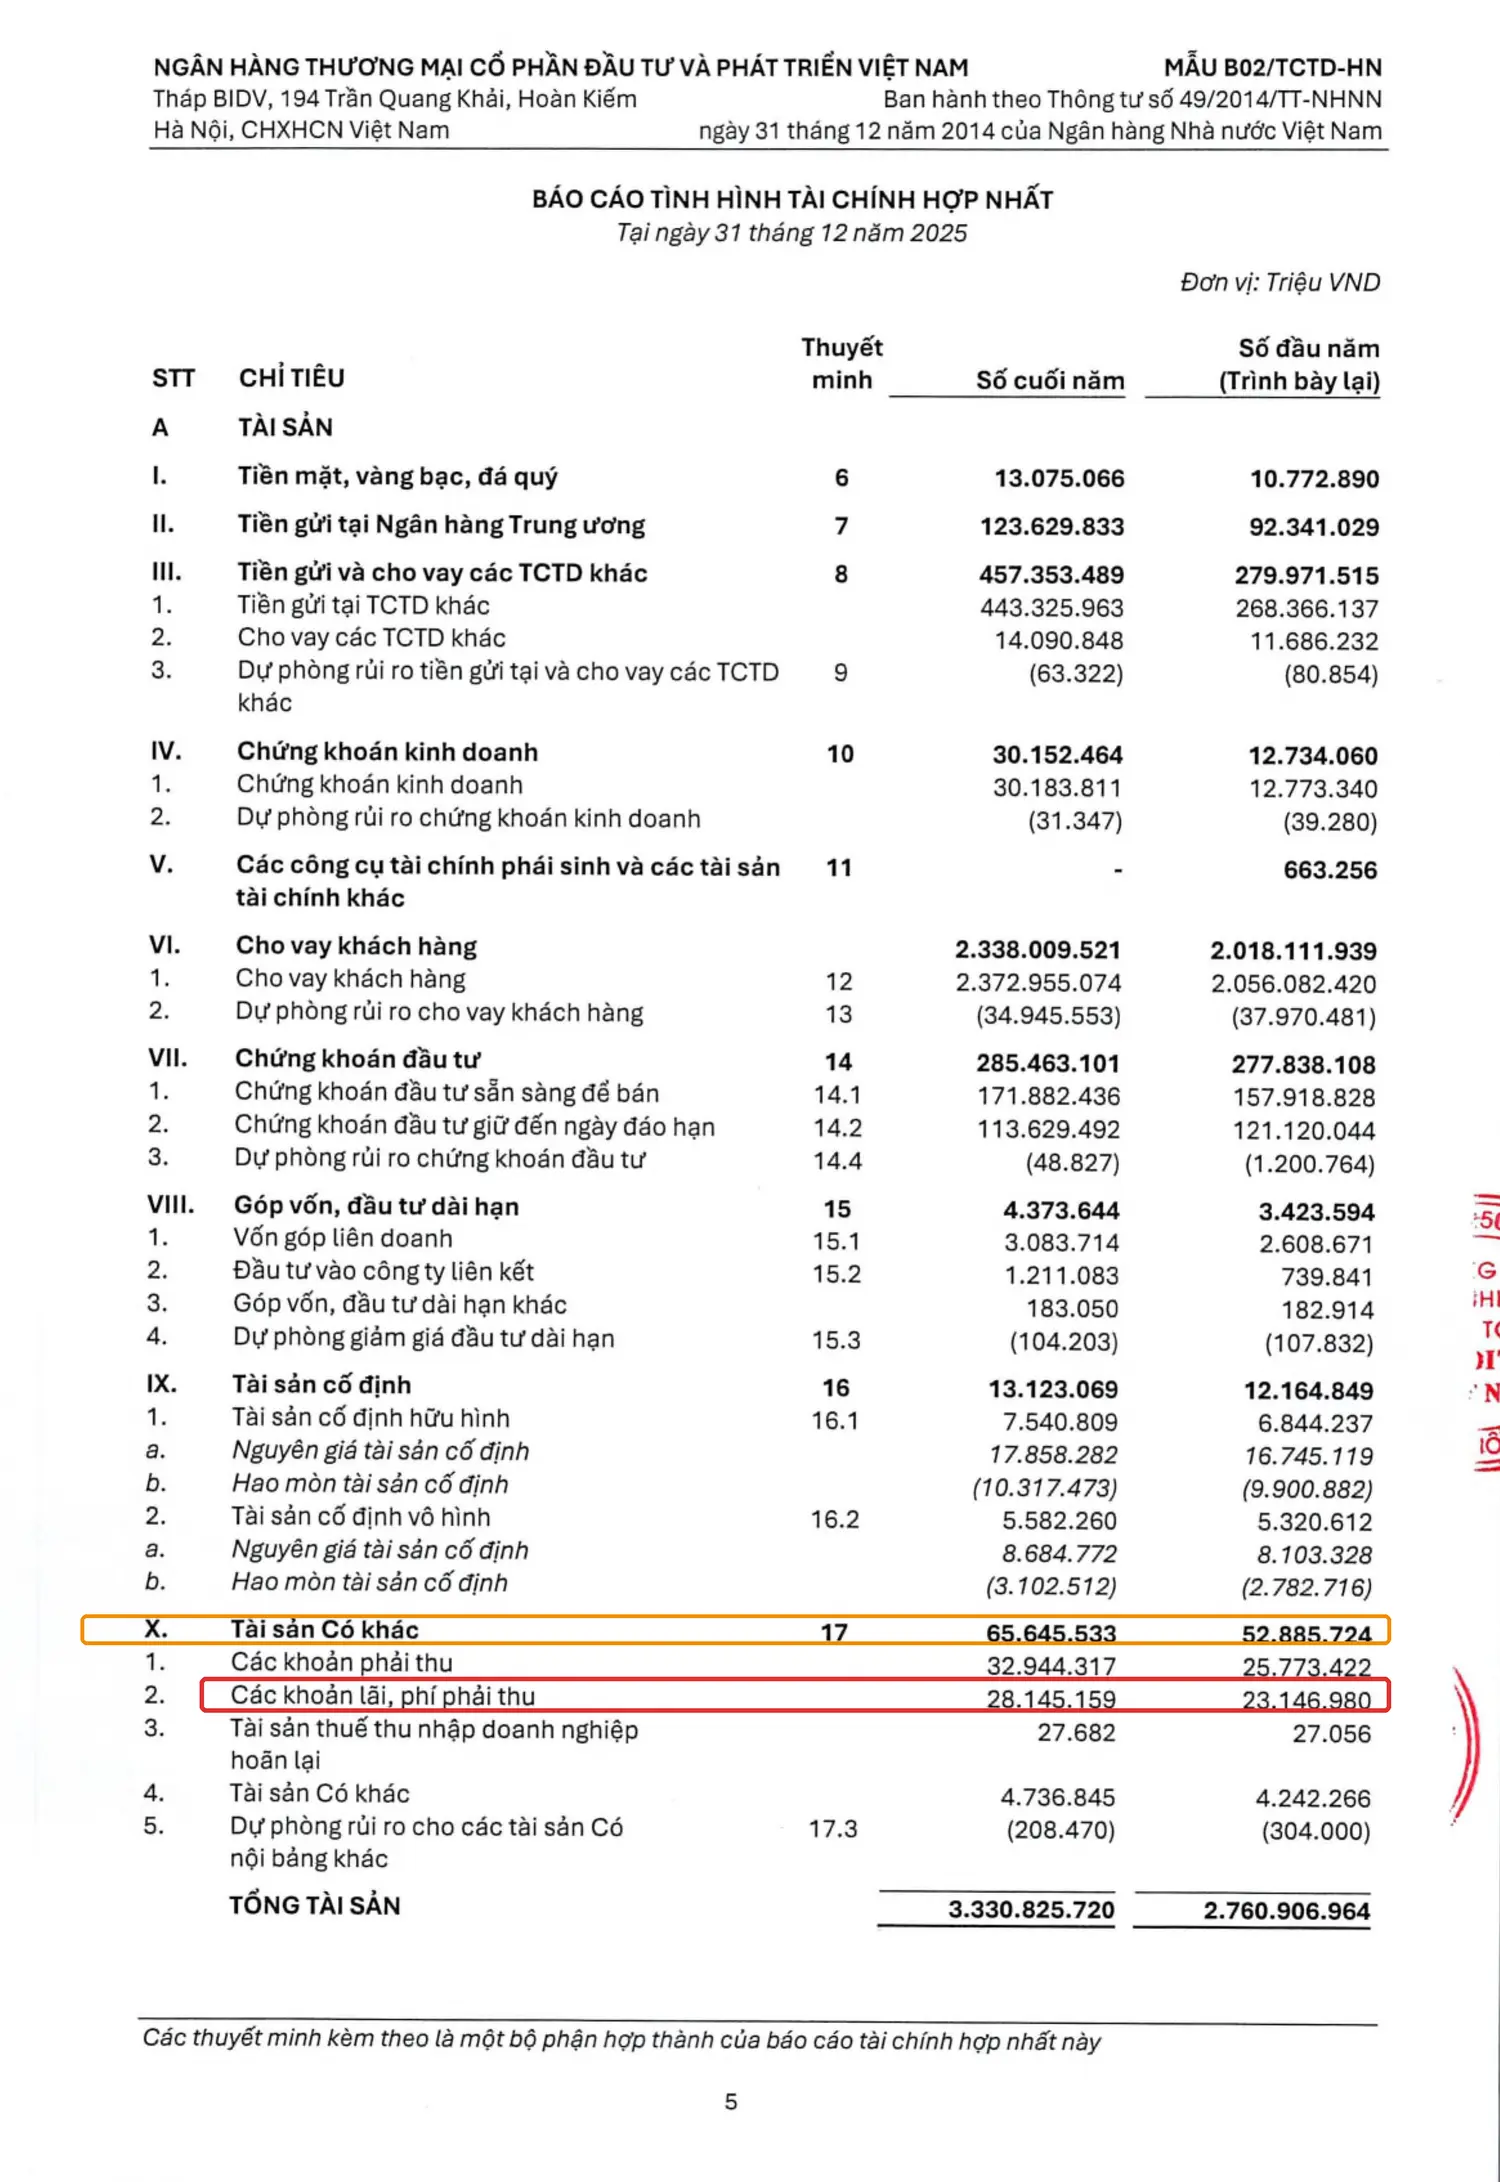
Tại ngày 31/12/2025, BIDV ghi nhận 28.145.159 triệu đồng (khoảng 28.145 tỷ đồng) lãi và phí phải thu — tăng từ 23.146.980 tỷ đồng đầu năm, tức tăng thêm 4.998 tỷ đồng, tương đương +21,6% chỉ trong một năm (BCTC hợp nhất kiểm toán BID 2025, trang 5, truy cập 07/2026). Để dễ hình dung độ lớn: con số này tương đương 92,5% lợi nhuận sau thuế cả năm 2025 của BIDV (30.430 tỷ đồng). Không có nghĩa BIDV “ảo” lợi nhuận — đây là hiện tượng bình thường của mọi ngân hàng dùng cách hạch toán dồn tích — nhưng nó cho bạn thấy: một phần không nhỏ trong “lợi nhuận” ngân hàng công bố vẫn đang là những lời hứa trả lãi, chưa phải tiền mặt nằm trong két.
Vì sao lãi dự thu tăng không đồng nghĩa ngân hàng “giàu” thêm?
Đây là chỗ dễ hiểu lầm nhất. Lãi dự thu tăng có thể vì hai lý do rất khác nhau:
- Lý do tốt: ngân hàng cho vay ra nhiều hơn (dư nợ tăng), nên lãi tính ra tự nhiên nhiều hơn — bình thường.
- Lý do cần cảnh giác: khách hàng chậm trả lãi ngày càng nhiều, khoản lãi “hứa thu” bị dồn ứ lại vì chưa ai trả thật.
Với BIDV, dư nợ cho vay năm 2025 tăng 15,4% trong khi lãi dự thu tăng tới 21,6% — nhanh hơn hẳn. Không thể kết luận ngay là xấu (còn tùy cơ cấu kỳ hạn trả lãi, loại khách hàng…), nhưng đây chính là kiểu chênh lệch mà một người đọc BCTC tinh ý nên bỏ vào danh sách “để mắt tiếp,” giống như chú Bảy chạy Grab thấy khách quen ghi sổ nợ cước ngày càng dày — chưa chắc khách quỵt, nhưng cũng nên hỏi thăm.
Khi khoản vay xấu đi, lãi dự thu biến đi đâu?
Đây là phần thú vị nhất, và cũng là lý do vì sao lãi dự thu xứng đáng có hẳn một bài riêng thay vì chỉ là một dòng trong danh sách “tài sản có khác.”
Theo đúng nguyên văn thuyết minh chính sách kế toán của BIDV:
“Lãi dự thu phát sinh từ các khoản cho vay phân loại từ nhóm 2 đến nhóm 5 theo Thông tư 31 […] sẽ không được ghi nhận vào báo cáo kết quả hoạt động hợp nhất. Lãi dự thu của các khoản này được chuyển ra theo dõi ở tài khoản ngoại bảng và được ghi nhận vào báo cáo kết quả hoạt động hợp nhất khi Ngân hàng thực nhận.” (BCTC hợp nhất kiểm toán BID 2025, trang 27)
Dịch ra tiếng người: các khoản vay ở Việt Nam được xếp vào 5 nhóm nợ theo mức độ rủi ro, từ nhóm 1 (đủ tiêu chuẩn, trả đúng hạn) đến nhóm 5 (có khả năng mất vốn). Chỉ khi khoản vay còn ở nhóm 1, ngân hàng mới được tính lãi dự thu vào lợi nhuận. Ngay khi khoản vay bị hạ xuống nhóm 2 trở lên (na ná như bạn nhắc nợ người quen 2-3 lần vẫn chưa thấy trả — bắt đầu phải dè chừng), toàn bộ phần lãi dự thu tương ứng buộc phải rút ra khỏi báo cáo kết quả kinh doanh, chuyển sang theo dõi ở một chỗ khác gọi là “ngoại bảng” — tức là ngoài bảng cân đối kế toán chính. Đây gọi là “thoái lãi dự thu.”
“Lãi treo” ngoại bảng — dòng số ít ai chịu kéo xuống xem
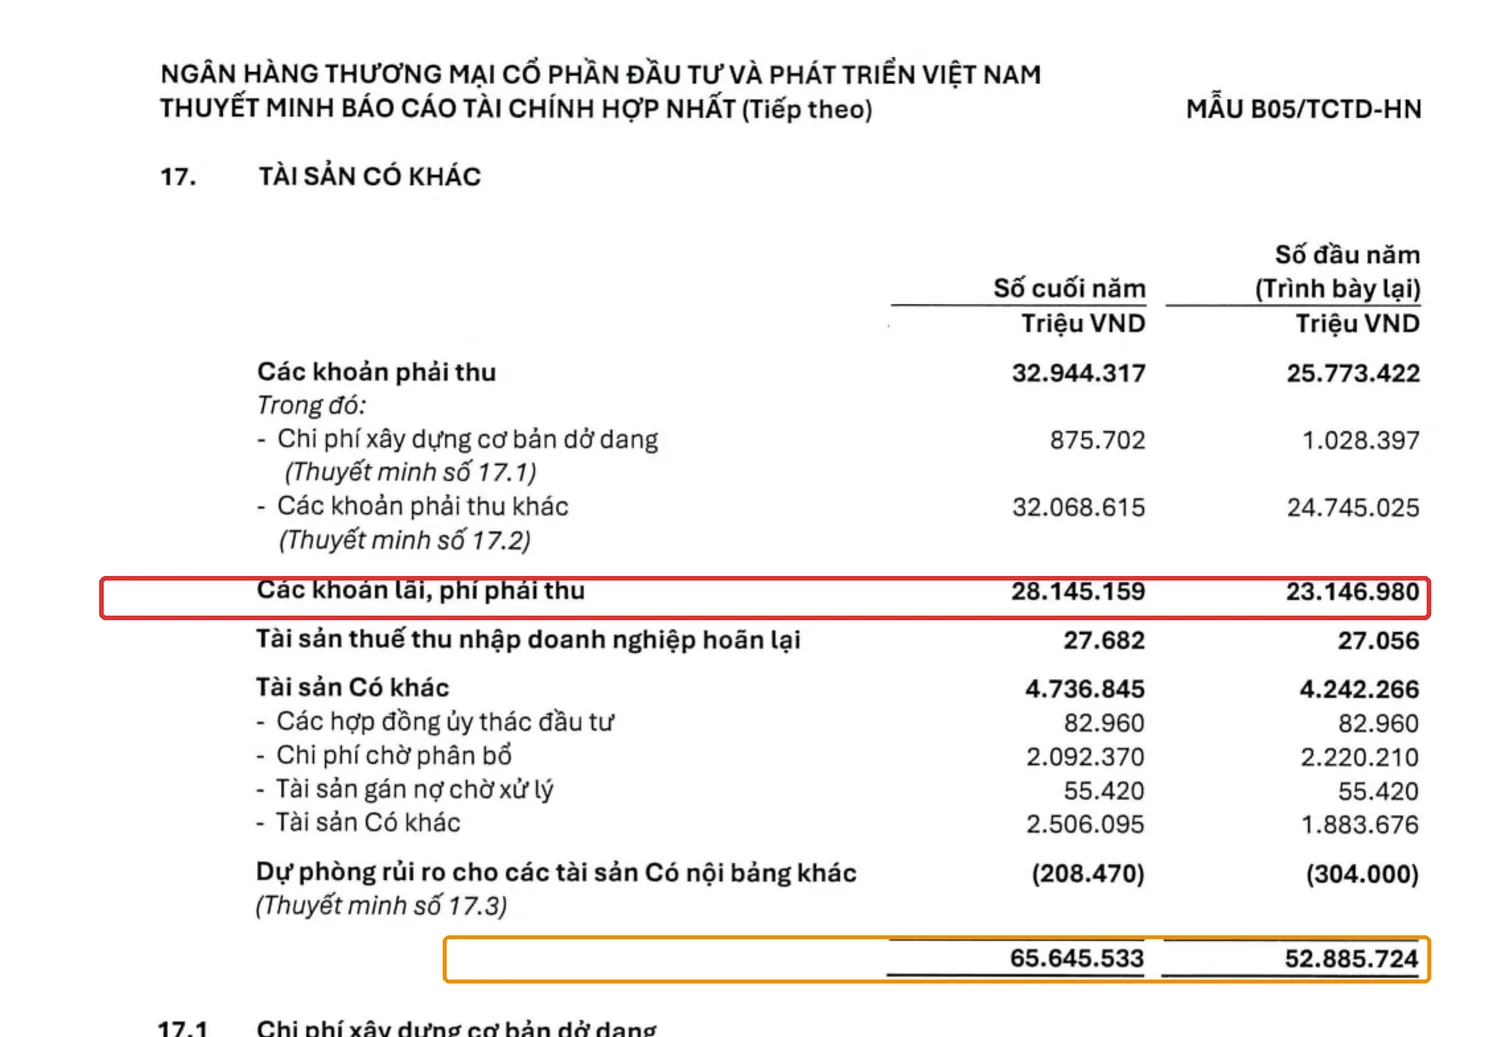
Vì bị đưa ra ngoại bảng, khoản lãi dự thu “hết được công nhận” này không còn nằm chung với phần Tài sản nữa — nó nấp ở một bảng phụ, thường có tên “Các chỉ tiêu ngoài báo cáo tình hình tài chính hợp nhất,” ngay sau bảng cân đối kế toán chính. Với BIDV, dòng này gọi là “Lãi cho vay và phí phải thu chưa thu được”:
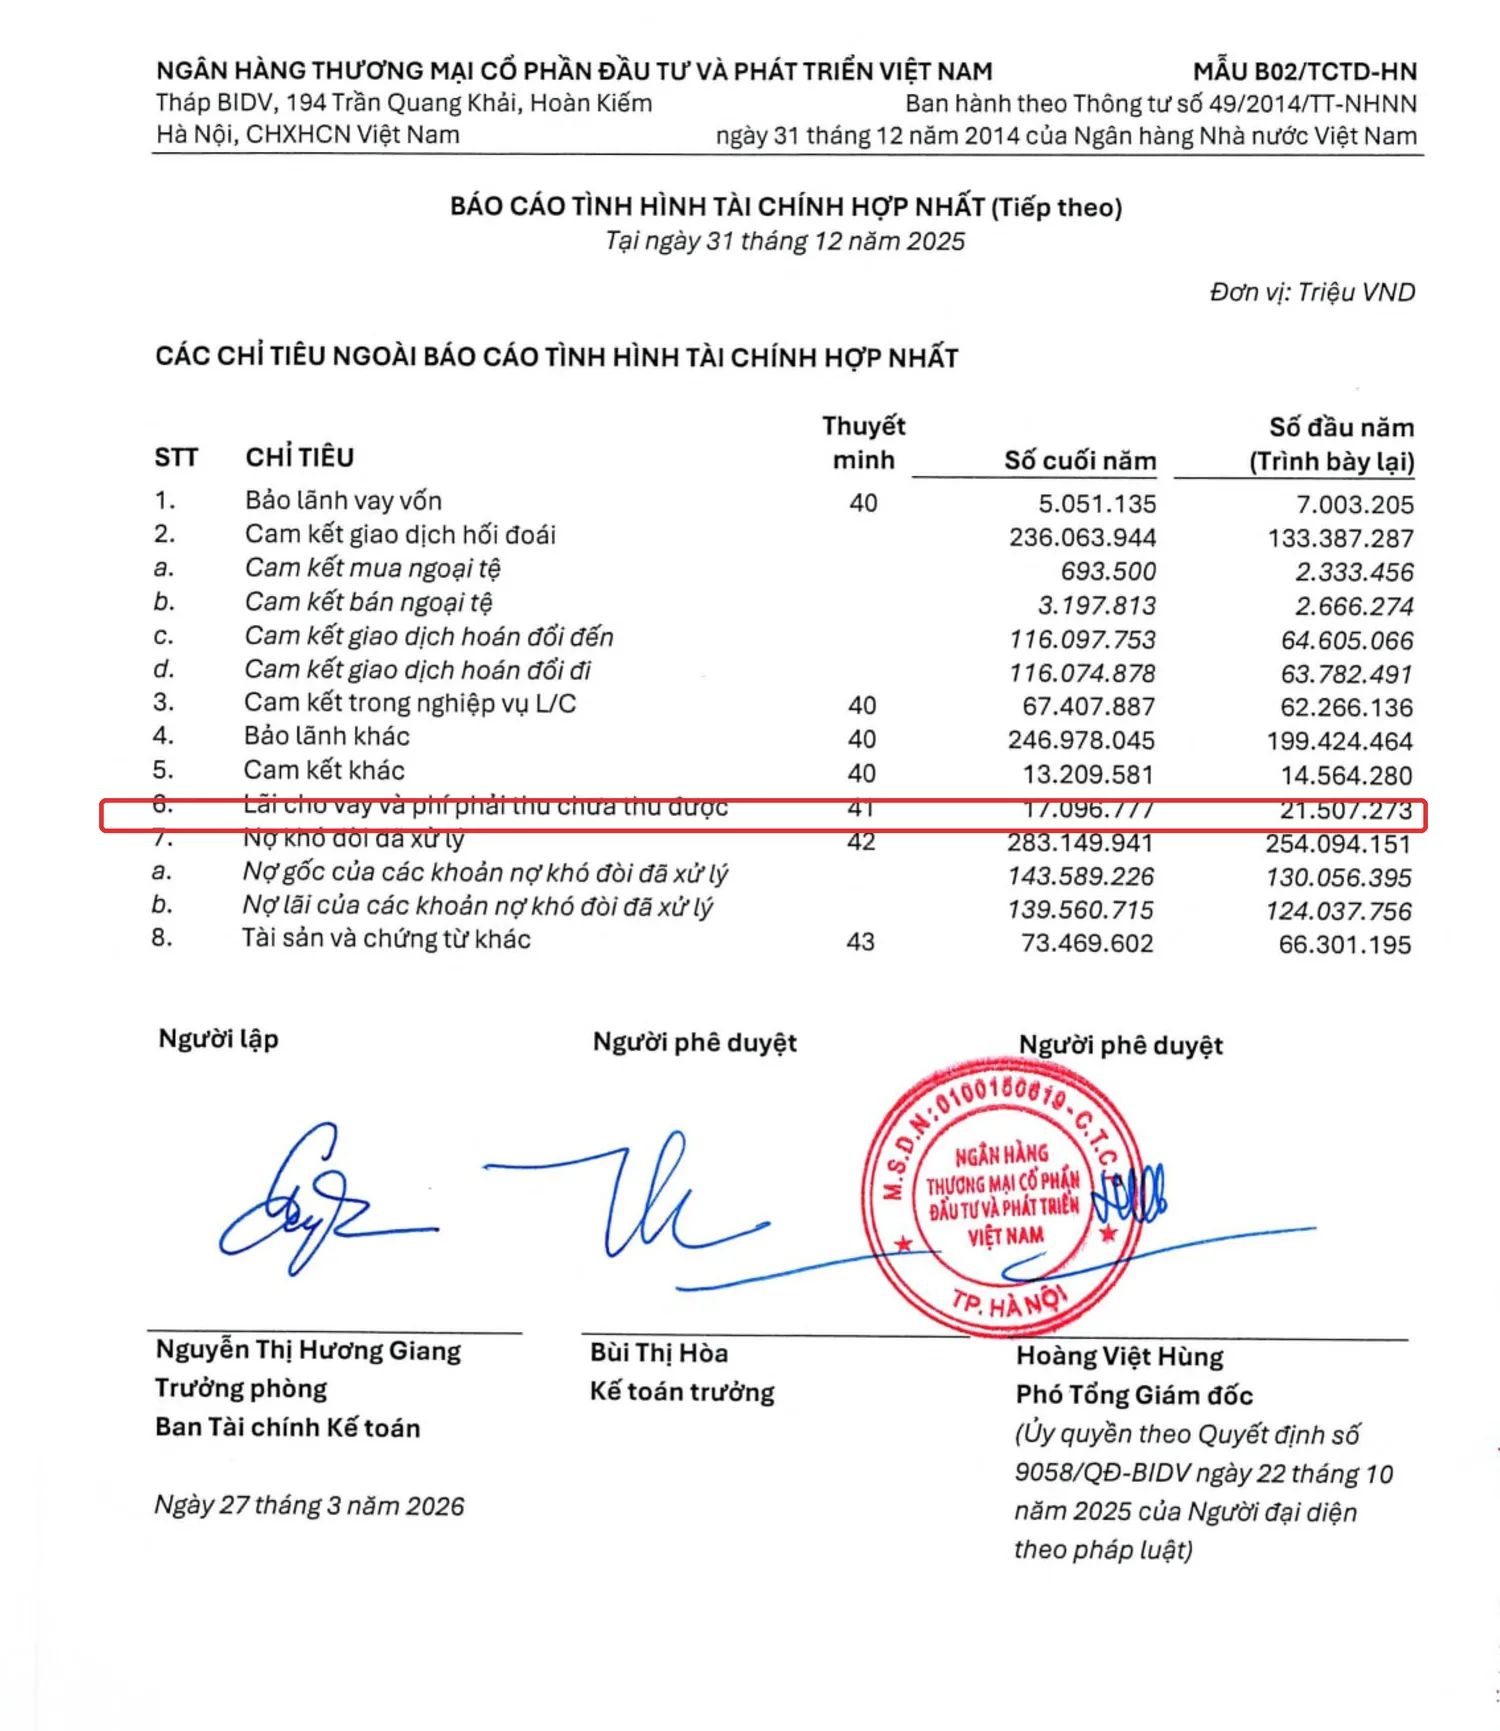
Cuối năm 2025, con số này là 17.096.777 triệu đồng (~17.097 tỷ đồng), giảm so với 21.507 tỷ đồng đầu năm (BCTC hợp nhất kiểm toán BID 2025, trang 7). Vậy là bạn có hẳn 2 con số “lãi dự thu” cùng tồn tại song song:
| Chỉ tiêu | Vị trí trong BCTC | Cuối 2025 | Ý nghĩa |
|---|---|---|---|
| Các khoản lãi, phí phải thu (TM17) | Nội bảng — phần Tài sản | 28.145 tỷ | Lãi của nợ nhóm 1, vẫn đang tính vào lợi nhuận |
| Lãi cho vay và phí phải thu chưa thu được (TM41) | Ngoại bảng — bảng phụ sau BCĐKT | 17.097 tỷ | Lãi của nợ nhóm 2-5, đã bị rút khỏi lợi nhuận, chờ thu tiền thật |
Người mới đọc BCTC thường chỉ dừng ở bảng cân đối chính, thấy “Tài sản Có khác” rồi lướt qua — hoàn toàn bỏ lỡ 17.097 tỷ đồng “lãi treo” đang nằm ở một bảng phụ khác, dù đây lại là con số phản ánh rõ nhất mức độ nợ có vấn đề của ngân hàng.
Case study kinh điển thế giới: Enron và bài học về “ngoại bảng”
Năm 2001, tập đoàn năng lượng Mỹ Enron sụp đổ trong một trong những vụ phá sản và bê bối kế toán chấn động nhất lịch sử phố Wall. Enron dựng lên hàng trăm công ty mục đích đặc biệt (Special Purpose Entities – SPE) để chuyển hàng tỷ USD nợ và rủi ro ra khỏi bảng cân đối kế toán chính. Trên báo cáo “chính,” Enron trông như một công ty tăng trưởng thần tốc, gần như không nợ nần. Nhưng rủi ro thật vẫn ở đó — chỉ là bị giấu sang một góc khác mà phần lớn nhà đầu tư, thậm chí một phần đội ngũ kiểm toán Arthur Andersen, đã không truy đến cùng. Khi các khoản nợ ngoại bảng này buộc phải hợp nhất trở lại vào cuối năm 2001, hàng chục tỷ USD vốn hóa bốc hơi chỉ trong vài tuần, kéo theo sự sụp đổ của chính Arthur Andersen — một trong 5 hãng kiểm toán lớn nhất thế giới lúc đó.
Cần nói rõ: Enron cố ý che giấu để lừa dối nhà đầu tư, còn việc ngân hàng Việt Nam chuyển lãi dự thu của nợ xấu ra ngoại bảng là làm đúng theo quy định của Ngân hàng Nhà nước — đây là điều bắt buộc, không phải gian lận. Nhưng bài học dành cho người đọc BCTC thì giống nhau ở một điểm cốt lõi: một khoản mục nằm “ngoài bảng cân đối kế toán chính” không có nghĩa là nó không tồn tại hoặc không đáng bận tâm. Enron dạy chúng ta rằng rủi ro thật đôi khi nằm ở đúng chỗ ít người chịu đọc tới. Với BCTC ngân hàng Việt Nam, mục lãi dự thu ngoại bảng chính là một trong những chỗ đó — không phải để nghi ngờ, mà để đọc trọn vẹn hơn.
Mở BCTC hợp nhất mới nhất của một ngân hàng bạn quan tâm (BID, VCB, CTG… đều công khai trên website quan hệ nhà đầu tư). Tìm mục “X. Tài sản Có khác” trong Bảng cân đối kế toán để xem dòng “Các khoản lãi, phí phải thu” — rồi kéo xuống ngay phía dưới tìm bảng “Các chỉ tiêu ngoài báo cáo tình hình tài chính hợp nhất” để so sánh với dòng “Lãi cho vay và phí phải thu chưa thu được.” Hai con số này càng lệch xa nhau về tốc độ tăng, càng đáng để bạn đọc thêm phần thuyết minh chất lượng nợ vay.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm lãi dự thu với tiền mặt ngân hàng đang có. Lãi dự thu là một khoản phải thu — tức là một loại “nợ” khách hàng còn nợ ngân hàng, không phải tiền đã nằm trong két.
- Thấy lãi dự thu tăng là vội kết luận ngân hàng xấu. Tăng vì cho vay ra nhiều hơn là chuyện bình thường; chỉ đáng chú ý khi tốc độ tăng lãi dự thu vượt xa tốc độ tăng dư nợ cho vay.
- Gộp chung lãi dự thu nội bảng và lãi treo ngoại bảng thành một. Đây là hai con số nằm ở hai vị trí khác nhau, mang hai ý nghĩa khác nhau — một cái vẫn đang được tính lãi, một cái đã bị rút khỏi lợi nhuận vì nợ có vấn đề.
Câu hỏi thường gặp
Lãi dự thu là gì?
Là khoản lãi cho vay ngân hàng đã ghi vào lợi nhuận theo hợp đồng, nhưng khách hàng chưa thực sự thanh toán bằng tiền mặt hay chuyển khoản.
Lãi dự thu cao có tốt không?
Không tự động tốt hay xấu. Cần so tốc độ tăng lãi dự thu với tốc độ tăng dư nợ cho vay — nếu lãi dự thu tăng nhanh hơn hẳn, đó là tín hiệu nên xem thêm chất lượng nợ vay.
Vì sao lãi dự thu bị “thoái” (rút ra)?
Vì khi khoản vay bị hạ xuống nhóm nợ 2 trở lên theo quy định của Ngân hàng Nhà nước (Thông tư 31), ngân hàng không còn đủ cơ sở chắc chắn để tính khoản lãi đó là lợi nhuận, nên phải rút ra khỏi báo cáo kết quả kinh doanh và theo dõi riêng ở ngoại bảng.
Lãi dự thu khác nợ xấu như thế nào?
Nợ xấu là phần gốc cho vay có rủi ro không thu hồi được; lãi dự thu (ngoại bảng) là phần lãi phát sinh từ chính những khoản nợ xấu đó, đã bị dừng tính vào lợi nhuận. Hai khái niệm liên quan chặt nhưng không phải một.
Tìm lãi dự thu ở đâu trong BCTC ngân hàng?
Phần nội bảng nằm trong Thuyết minh “Tài sản Có khác” (mục “Các khoản lãi, phí phải thu”); phần ngoại bảng nằm trong bảng “Các chỉ tiêu ngoài báo cáo tình hình tài chính hợp nhất,” ngay sau bảng cân đối kế toán chính.
Đọc tiếp trong series
Muốn hiểu toàn cảnh trước khi đào sâu vào từng ngóc ngách như bài này, quay lại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu hoặc bài nền Báo cáo tài chính là gì? Nếu bạn thấy thú vị với hiện tượng “lãi sổ sách nhưng tiền chưa về,” đọc thêm Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận — một dạng “họ hàng” của lãi dự thu nhưng ở doanh nghiệp thường thay vì ngân hàng. Và nếu bạn thích kiểu bóc tách các khoản dự phòng/kế toán thận trọng như bài này, Dự phòng giảm giá hàng tồn kho là gì? sẽ cho bạn góc nhìn tương tự ở ngành thép. Muốn hiểu toàn bộ bức tranh BCTC ngân hàng chứ không chỉ riêng lãi dự thu, đọc thêm Đọc BCTC ngân hàng khác gì doanh nghiệp thường? (NIM, NPL, CAR).
Nguồn tham khảo
- Báo cáo tài chính hợp nhất đã được kiểm toán năm 2025, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, mã BID), công bố 30/03/2026, bidv.com.vn/quan-he-nha-dau-tu, truy cập 07/2026.
- Thông tư 49/2014/TT-NHNN — mẫu biểu báo cáo tài chính tổ chức tín dụng.
- Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước Việt Nam — phân loại nhóm nợ.
- Chuẩn mực Kế toán Việt Nam VAS 14 — Doanh thu (nguyên tắc cơ sở dồn tích).
- CFA Institute — Financial Statement Analysis curriculum (khái niệm chất lượng dồn tích – accrual quality).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.