Anh Tuấn IT nhận lương gross 30 triệu, trừ thuế thu nhập cá nhân theo biểu lũy tiến, cuối cùng cầm về tay chưa tới 27 triệu. Một hôm lướt báo cáo tài chính của chính công ty đang trả lương cho mình, anh giật mình: công ty lãi hơn 13.000 tỷ đồng trong năm, mà tiền thuế thu nhập doanh nghiệp nộp ra chỉ tương đương chưa tới 14% số lãi đó. Trong khi anh nhớ mang máng “thuế doanh nghiệp ở Việt Nam là 20%” mà. Ai đang tính sai: anh Tuấn hay báo cáo tài chính?
Câu trả lời nằm gọn trong một cụm từ hay bị lướt qua trong phần thuyết minh: thuế suất ưu đãi.
- Hiểu thuế suất ưu đãi là gì và vì sao nó khác thuế suất phổ thông 20%.
- Biết đọc đúng dòng “Chi phí thuế TNDN hiện hành” trên báo cáo kết quả kinh doanh và thuyết minh thuế.
- Tự tính được thuế suất thực tế (effective tax rate) bằng số thật của FPT, có phép tính hiện ra từng bước.
- Phân biệt được thuế suất ưu đãi với thuế thu nhập hoãn lại, hai khái niệm rất dễ nhầm.
Thuế suất ưu đãi là gì?
Thuế suất ưu đãi là mức thuế thu nhập doanh nghiệp (TNDN) thấp hơn mức phổ thông, được Nhà nước áp dụng cho một số lĩnh vực, địa bàn hoặc loại hình hoạt động cụ thể nhằm khuyến khích đầu tư. Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Quốc hội thông qua 14/6/2025, có hiệu lực từ 1/10/2025 và áp dụng ngay từ kỳ tính thuế năm 2025), mức thuế suất phổ thông ở Việt Nam là 20%. Nhưng luật cũng dành hẳn một điều khoản (Điều 13) liệt kê các trường hợp được hưởng thuế suất thấp hơn: doanh nghiệp công nghệ cao, doanh nghiệp hoạt động trong lĩnh vực giáo dục – đào tạo, y tế xã hội hóa, hay doanh nghiệp đặt tại địa bàn kinh tế khó khăn, khu công nghệ cao…
Nói theo kiểu chị Lan kế toán hay giải thích cho nhân viên mới: “20% là học phí đóng đủ, còn thuế suất ưu đãi giống như học bổng giảm học phí cho những ngành Nhà nước muốn khuyến khích sinh viên theo học. Không phải ai cũng được, và phải đáp ứng đúng điều kiện mới được giảm.”
Khung pháp lý chi tiết hơn cho từng điều kiện ưu đãi (theo lĩnh vực, theo địa bàn) từng được quy định tại Nghị định 218/2013/NĐ-CP, và đây chính là gốc rễ khiến nhiều tập đoàn niêm yết ở Việt Nam không hề nộp thuế theo một mức duy nhất.
Vì sao một tập đoàn niêm yết có thể “gánh” nhiều mức thuế suất cùng lúc?
Điều khiến người mới bối rối nhất: một công ty mẹ có hàng chục công ty con, mỗi công ty con lại có thể hoạt động trong lĩnh vực khác nhau, đặt ở địa bàn khác nhau, nên hoàn toàn có thể chịu các mức thuế suất khác nhau ngay trong cùng một báo cáo tài chính hợp nhất.
Ví dụ rõ nhất là thuyết minh số 32 “Thuế thu nhập doanh nghiệp” trong báo cáo tài chính hợp nhất kiểm toán năm 2025 của Công ty Cổ phần FPT (mã FPT), công bố qua Vietstock, truy cập 09/2026:
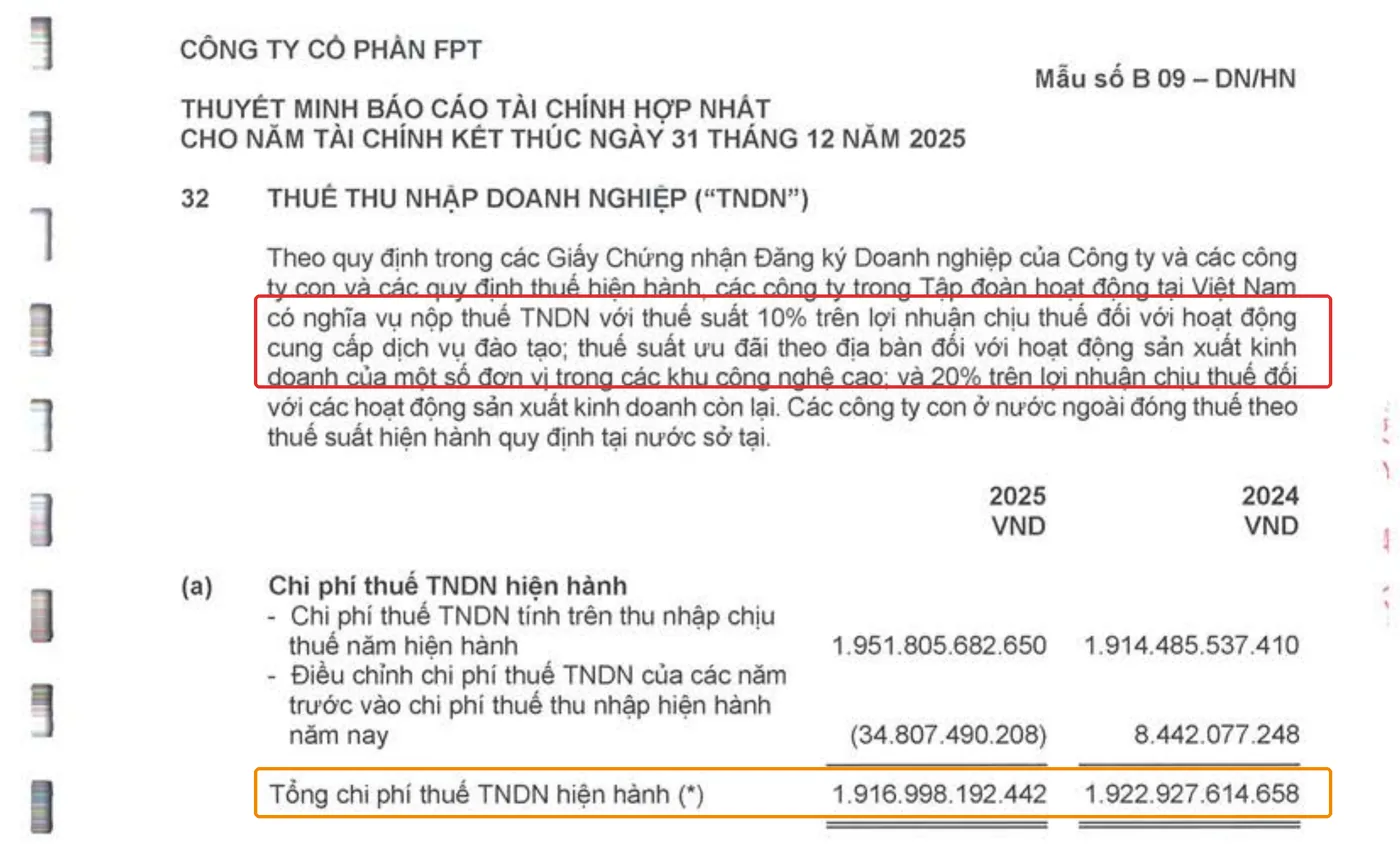
Nguyên văn đoạn mở đầu thuyết minh: “…các công ty trong Tập đoàn hoạt động tại Việt Nam có nghĩa vụ nộp thuế TNDN với thuế suất 10% trên lợi nhuận chịu thuế đối với hoạt động cung cấp dịch vụ đào tạo; thuế suất ưu đãi theo địa bàn đối với hoạt động sản xuất kinh doanh của một số đơn vị trong các khu công nghệ cao; và 20% trên lợi nhuận chịu thuế đối với các hoạt động sản xuất kinh doanh còn lại.” Ba mức thuế suất, cùng nằm trong một tập đoàn, cùng một năm tài chính. Đây không phải là FPT “lách luật” gì cả, đây là cách kế toán trình bày trung thực một thực tế: tập đoàn có mảng giáo dục – đào tạo (được hưởng 10%), có đơn vị sản xuất phần mềm/công nghệ đặt trong khu công nghệ cao (hưởng ưu đãi theo địa bàn), và có các mảng kinh doanh khác chịu thuế suất phổ thông 20%.
Đọc dòng “Chi phí thuế TNDN hiện hành” ở đâu trên báo cáo kết quả kinh doanh?
Bạn không cần lật hết 73 trang BCTC để tìm số thuế đã nộp. Nó nằm ngay trên Báo cáo kết quả hoạt động kinh doanh hợp nhất (mẫu B02-DN/HN), chỉ 2-3 dòng cuối trước khi ra lợi nhuận sau thuế:
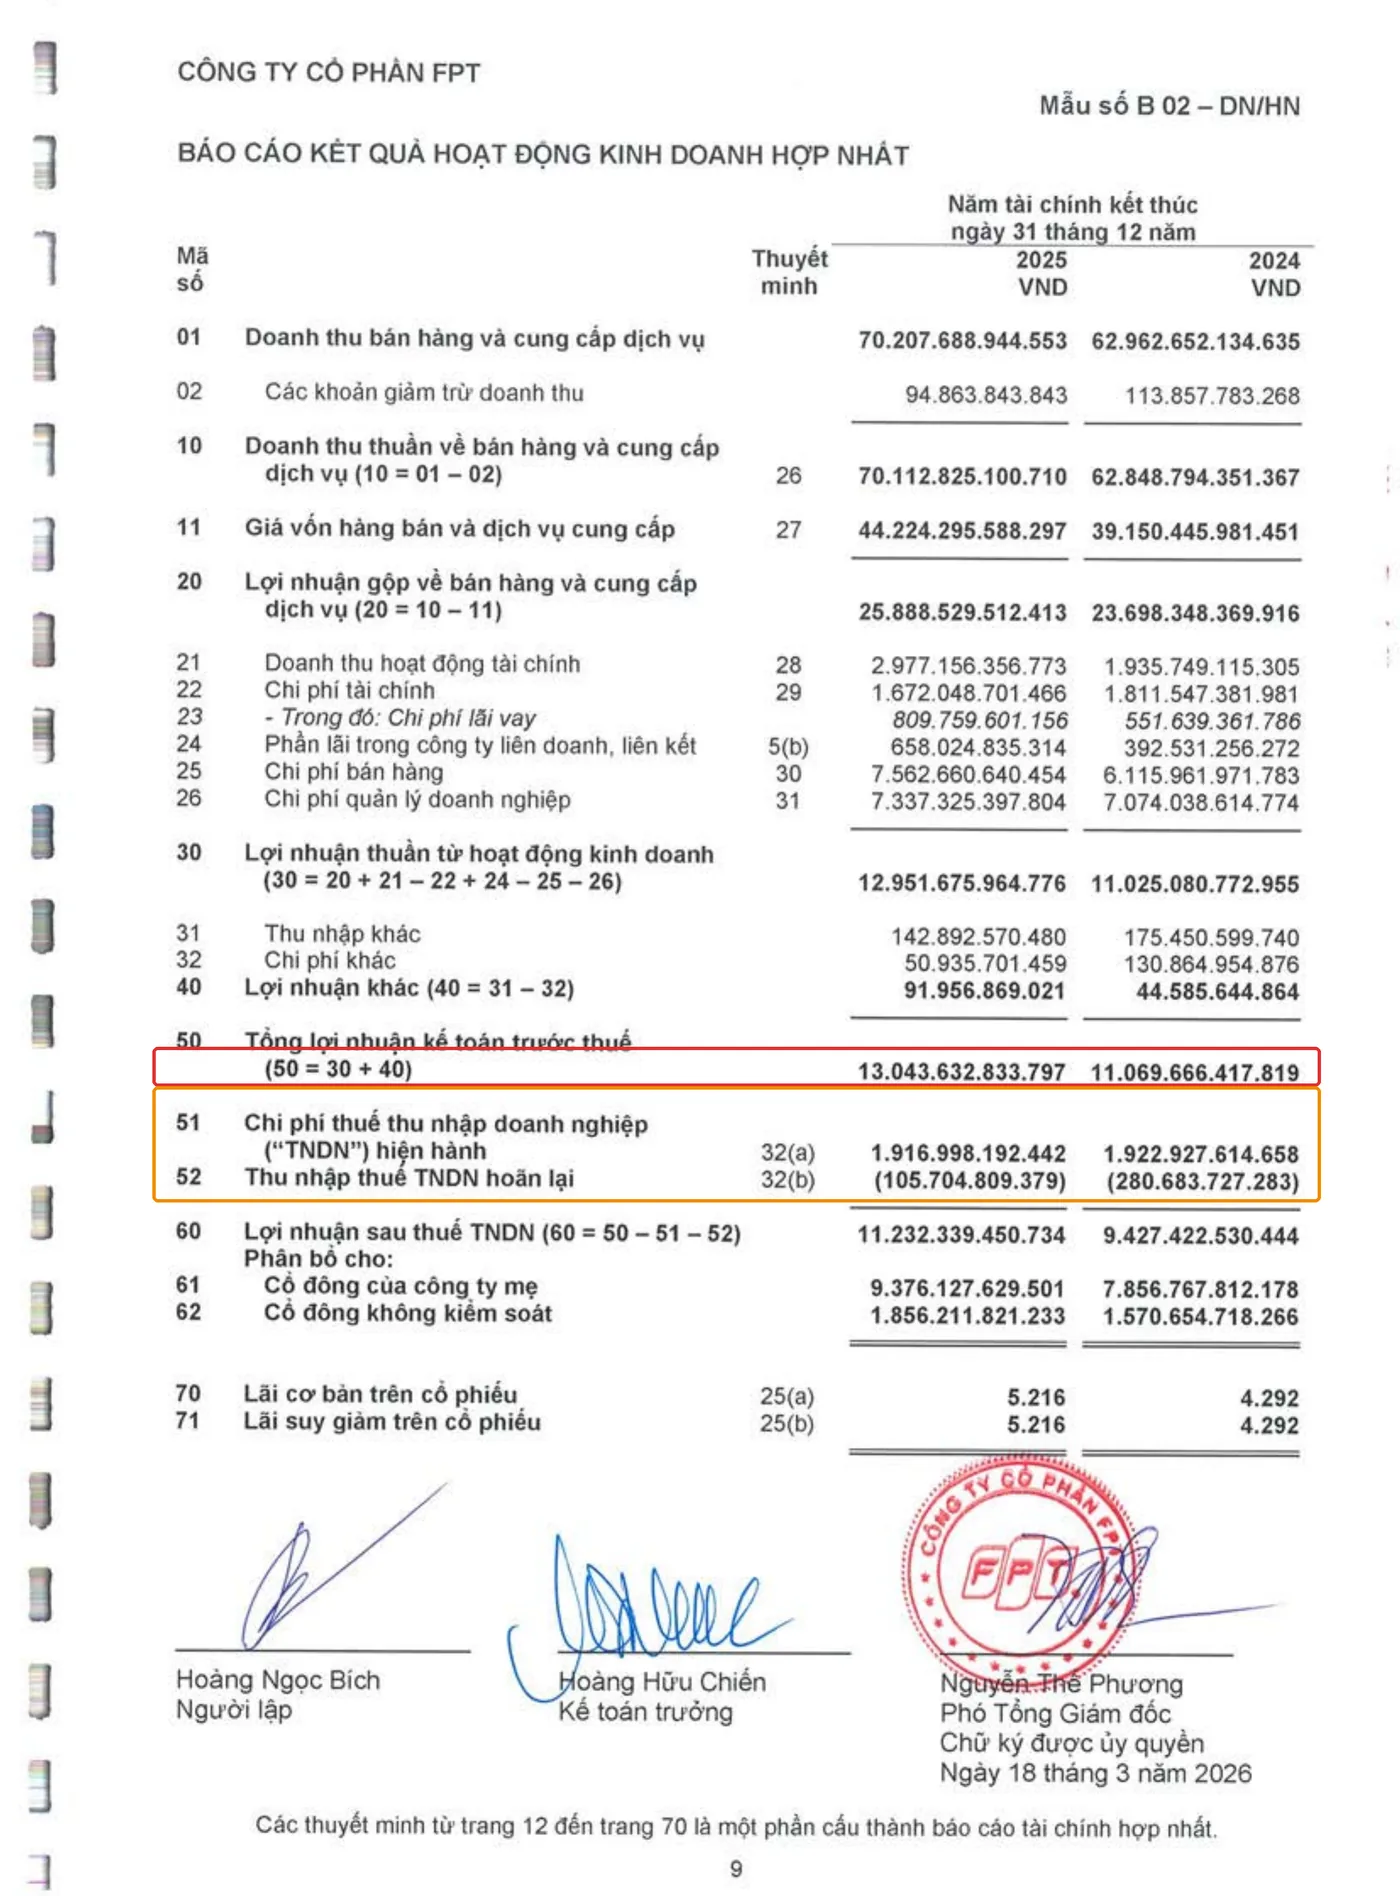
Số liệu thật của FPT năm tài chính 2025 (đơn vị: đồng, nguồn: BCTC hợp nhất kiểm toán FPT 2025, trang 9 bản in):
| Chỉ tiêu | Năm 2025 | Năm 2024 |
|---|---|---|
| Tổng lợi nhuận kế toán trước thuế (mã 50) | 13.043.632.833.797 | 11.069.666.417.819 |
| Chi phí thuế TNDN hiện hành (mã 51) | 1.916.998.192.442 | 1.922.927.614.658 |
| Thu nhập thuế TNDN hoãn lại (mã 52) | (105.704.809.379) | (280.683.727.283) |
| Lợi nhuận sau thuế TNDN (mã 60) | 11.232.339.450.734 | 9.427.422.530.444 |
Nhìn vào bảng này, “chi phí thuế TNDN hiện hành” (mã 51) chính là số tiền thuế mà FPT thực sự phải nộp cho năm tài chính hiện tại, tính trên lợi nhuận chịu thuế theo quy định thuế (khác với lợi nhuận kế toán). Còn “thu nhập thuế TNDN hoãn lại” (mã 52, để trong ngoặc vì làm giảm chi phí thuế) là một khoản kỹ thuật kế toán khác hẳn, chúng ta sẽ quay lại ở phần dưới.
Tự tính thuế suất thực tế (effective tax rate) bằng số của FPT
Đây là phần thú vị nhất: tự bạn có thể kiểm chứng con số “~14%” ở đầu bài, không cần tin lời ai.
Công thức:
Thuế suất thực tế = (Chi phí thuế TNDN hiện hành + Thu nhập/Chi phí thuế TNDN hoãn lại) / Tổng lợi nhuận kế toán trước thuếÁp vào số của FPT năm 2025:
Tổng chi phí thuế TNDN = 1.916.998.192.442 − 105.704.809.379 = 1.811.293.383.063 đồng
Thuế suất thực tế = 1.811.293.383.063 / 13.043.632.833.797 = 13,89% ≈ 14%
Làm tương tự với năm 2024: (1.922.927.614.658 − 280.683.727.283) / 11.069.666.417.819 = 14,84% ≈ 15%. Hai năm liên tiếp, thuế suất thực tế của FPT đều thấp hơn mức phổ thông 20% khoảng 6-7 điểm phần trăm, đúng như thuyết minh 32 đã hé lộ: một phần lợi nhuận được tính theo 10%, một phần theo thuế suất ưu đãi địa bàn, phần còn lại mới chịu 20%, trộn lại ra một con số bình quân gia quyền thấp hơn 20%.
- Mở báo cáo tài chính của 1 mã bạn quan tâm (tải tại IR công ty hoặc HOSE, xem hướng dẫn ở bài “Tải báo cáo tài chính ở đâu”).
- Tìm mẫu B02, đọc mã 50 (lợi nhuận trước thuế), mã 51 (chi phí thuế hiện hành), mã 52 (thuế hoãn lại).
- Tính: (mã 51 + mã 52) / mã 50, rồi so với 20%. Nếu thấp hơn hẳn, mở thuyết minh thuế TNDN (thường là 1 trong các thuyết minh cuối cùng) để xem doanh nghiệp đang hưởng ưu đãi gì.
Thuế suất ưu đãi khác thuế thu nhập hoãn lại ở điểm nào?
Đây là chỗ người mới rất dễ gộp làm một, nhưng bản chất khác hẳn nhau:
- Thuế suất ưu đãi là câu chuyện về mức thuế suất áp dụng (bao nhiêu phần trăm), do quy định pháp luật quyết định theo lĩnh vực/địa bàn.
- Thuế thu nhập hoãn lại (mã 52) là câu chuyện về thời điểm ghi nhận thuế, phát sinh do chênh lệch tạm thời giữa lợi nhuận kế toán và lợi nhuận chịu thuế (ví dụ khấu hao tính khác nhau giữa kế toán và thuế). Khoản này không làm thay đổi mức thuế suất, chỉ làm dịch chuyển chi phí thuế giữa các năm.
Nếu bạn muốn đào sâu riêng phần thuế hoãn lại, bài “Thuế thu nhập hoãn lại là gì?” trong series đã mổ xẻ kỹ phần này bằng ví dụ của HPG.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “thuế suất phổ thông” với “thuế suất thực tế phải trả”. 20% là mức trần theo luật cho hoạt động thông thường, không có nghĩa mọi doanh nghiệp đều trả đúng 20%.
- Thấy thuế suất thấp là nghĩ ngay doanh nghiệp gian lận. Phần lớn trường hợp thuế suất thấp đến từ ưu đãi hợp pháp (công nghệ cao, giáo dục, địa bàn khó khăn), được ghi rõ trong thuyết minh và được kiểm toán xác nhận. Nghi ngờ vô căn cứ mà không đọc thuyết minh là thiếu công bằng với doanh nghiệp.
- Quên rằng ưu đãi có thời hạn. Thuế suất ưu đãi thường gắn với điều kiện và thời hạn nhất định. Khi hết hạn ưu đãi, thuế suất thực tế của doanh nghiệp có thể tăng trở lại, kéo lợi nhuận sau thuế giảm dù kinh doanh không hề sa sút.
- Chỉ nhìn con số phần trăm ghi trong thuyết minh mà không tự tính thuế suất thực tế. Vì mỗi tập đoàn thường trộn nhiều mức thuế suất cho nhiều mảng khác nhau, con số “10%” hay “20%” ghi trong thuyết minh chỉ là thành phần, tự tính theo công thức ở trên mới ra con số bình quân thực sự phản ánh cả tập đoàn.
Case study kinh điển thế giới: Apple và vụ truy thu 13 tỷ EUR tại Ireland
Năm 2016, Ủy ban Châu Âu (European Commission) công bố kết luận gây chấn động: hai thỏa thuận thuế (tax ruling) mà Ireland cấp cho Apple trong nhiều năm đã tạo ra lợi thế thuế bất hợp pháp, khiến có năm thuế suất thực tế Apple phải trả tại Ireland thấp tới chỉ 0,005%, thấp hơn rất nhiều so với thuế suất phổ thông của Ireland. Ủy ban xem đây là một dạng “viện trợ nhà nước” (state aid) trái phép theo luật cạnh tranh EU, và buộc Ireland phải truy thu 13 tỷ EUR từ Apple.
Vụ việc kéo dài gần một thập kỷ qua nhiều cấp tòa. Năm 2020, Tòa Tổng hợp Liên minh Châu Âu từng đứng về phía Apple, cho rằng Ủy ban chưa chứng minh đủ thuyết phục. Nhưng ngày 10/9/2024, Tòa án Công lý Châu Âu (ECJ), cấp xét xử cao nhất, đã đảo ngược phán quyết đó và giữ nguyên kết luận năm 2016: Ireland đã cấp cho Apple một khoản viện trợ nhà nước bất hợp pháp và phải thu hồi toàn bộ 13 tỷ EUR. Ngay sau phán quyết, Apple phải công bố sẽ ghi nhận một khoản chi phí thuế một lần khoảng 10 tỷ USD trong báo cáo tài chính quý kết thúc 28/9/2024.
Bài học cho người mới đọc BCTC doanh nghiệp Việt: một dòng “thuế suất ưu đãi” nhỏ nằm khiêm tốn trong thuyết minh không phải chi tiết vô thưởng vô phạt. Nó gắn liền với các điều kiện, thỏa thuận và quy định pháp luật, những thứ có thể bị rà soát hoặc thay đổi. Khi điều đó xảy ra, số tiền hồi tố có thể lớn gấp nhiều lần lợi nhuận một năm, một rủi ro âm thầm mà ít ai để ý cho tới khi nó xảy ra.
Câu hỏi thường gặp
Thuế suất phổ thông ở Việt Nam hiện nay là bao nhiêu?
Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (hiệu lực từ 1/10/2025, áp dụng từ kỳ tính thuế 2025), thuế suất phổ thông là 20%, riêng doanh nghiệp có doanh thu năm không quá 3 tỷ đồng được áp 15%, doanh thu 3-50 tỷ đồng áp 17%.
Vì sao có doanh nghiệp cùng ngành nhưng thuế suất thực tế khác nhau?
Vì mỗi doanh nghiệp có cơ cấu địa bàn đầu tư, lĩnh vực hoạt động và các dự án được cấp ưu đãi khác nhau, dù cùng ngành nghề chính.
Thuế suất ưu đãi có ghi rõ ở đâu trong báo cáo tài chính không?
Có, thường nằm trong phần thuyết minh báo cáo tài chính, mục “Thuế thu nhập doanh nghiệp”, ngay sau các thuyết minh về chi phí bán hàng, chi phí quản lý doanh nghiệp.
Thuế suất thực tế thấp có phải lúc nào cũng là tín hiệu tốt?
Không hẳn. Ưu đãi có thời hạn, và khi hết hạn, thuế suất thực tế tăng trở lại sẽ ăn vào lợi nhuận sau thuế dù doanh thu, lợi nhuận trước thuế không đổi. Đây là yếu tố nên theo dõi khi dự phóng lợi nhuận dài hạn.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A-Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- 4 loại lợi nhuận: gộp, thuần, trước thuế, sau thuế
- Vốn hóa chi phí phần mềm là gì? Vì sao FPT ít “tài sản phần mềm”
- Thuế thu nhập hoãn lại là gì?
- ROE, ROA, biên lợi nhuận: nhóm chỉ số sinh lời
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Quốc hội, thông qua 14/6/2025, hiệu lực 1/10/2025).
- Nghị định 218/2013/NĐ-CP quy định chi tiết thi hành Luật Thuế TNDN (khung ưu đãi theo lĩnh vực/địa bàn).
- Báo cáo tài chính hợp nhất kiểm toán Công ty Cổ phần FPT năm tài chính 2025 (kiểm toán Deloitte Việt Nam), thuyết minh 32 và mẫu B02-DN/HN, truy cập qua Vietstock 09/2026.
- European Commission, State aid decision on Apple (2016); Court of Justice of the European Union, phán quyết 10/9/2024 (nguồn: CNBC, ICIJ).
- CFA Institute Financial Statement Analysis curriculum (khái niệm effective tax rate).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.