Thử tưởng tượng ví tiền có 100 đồng, và có quy định bắt buộc phải coi 80 đồng trong đó là “không phải của mình” khi tính xem đã tiêu bao nhiêu phần trăm số tiền đang cầm. Rồi một ngày, quy định đổi lại: chỉ 50 đồng bị coi là “không phải của mình” thôi. Ví tiền không có thêm một đồng nào, nhưng trên giấy tờ, người cầm ví bỗng “giàu” hơn hẳn. Đó gần như chính xác là chuyện vừa xảy ra với nhóm ngân hàng quốc doanh sau Quyết định 1743/QĐ-NHNN.
- Quyết định 1743/QĐ-NHNN (hiệu lực 1/8/2026 – 31/7/2028) hạ tỷ lệ khấu trừ tiền gửi có kỳ hạn của Kho bạc Nhà nước khi tính LDR từ 80% xuống 50%.
- Thay đổi cách tính này tạo ra khoảng 188.000 tỷ đồng “mẫu số mới”, tương đương gần 160.000 tỷ đồng room cho vay cho nhóm VCB, BID, CTG, Agribank — không cần một đồng tiền gửi mới nào.
- Đây là biện pháp kế toán quy định, không phải bơm thanh khoản: tổng tài sản hệ thống và số dư tiền gửi Kho bạc thực tế không đổi.
- Lãi suất huy động nhiều khả năng KHÔNG đồng loạt giảm mà giãn rộng khoảng cách giữa Big 4 và nhóm ngân hàng cổ phần.
- Rủi ro: room mới có thể co lại đúng lúc hệ thống cần nhất, vào quý 4/2026 – quý 1/2027.
Quyết định 1743 là gì và vì sao NHNN phải ra tay gấp?
LDR (loan-to-deposit ratio, tỷ lệ dư nợ cho vay trên tổng huy động) là chỉ số quen thuộc với ai từng đọc báo cáo ngân hàng, nhưng hiểu đúng bản chất lại không nhiều người làm được. Cách dễ hình dung nhất: coi tổng tiền gửi khách hàng như số tiền trong túi, còn dư nợ cho vay là số đã tiêu ra. LDR chính là phần trăm đã tiêu so với số tiền đang cầm. Ngân hàng thương mại Việt Nam bị giới hạn tỷ lệ này ở trần 85% — tiêu quá mức đó bị coi là rủi ro thanh khoản, vì lỡ khách rút tiền đồng loạt thì không đủ trả.
Nhưng không phải đồng tiền nào trong “túi” cũng được tính như nhau. Trước Quyết định 1743, theo Thông tư 25/2026/TT-NHNN, 80% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước bị loại khỏi mẫu số khi tính LDR — chỉ 20% được công nhận là “tiền huy động thật”, vì đây là ngân sách gửi tạm chờ giải ngân, không phải nguồn vốn ổn định như tiền gửi dân cư.
Quyết định 1743/QĐ-NHNN, ban hành 30/7/2026, hiệu lực từ 1/8/2026 đến hết 31/7/2028, hạ tỷ lệ khấu trừ đó xuống còn 50% — cam kết cố định hai năm, không điều chỉnh theo quý.
Điều đáng chú ý là tốc độ: Thông tư 25 mới hiệu lực đúng 5 tuần thì NHNN đã phải điều chỉnh tiếp. Nguyên nhân nằm ở số liệu 31/3/2026: Vietcombank (VCB) LDR 84,54%, VietinBank (CTG) 83,48%, Agribank 83,28%, BIDV (BID) 82,94% — cả bốn ngân hàng quốc doanh đều áp sát trần 85%, gần như hết dư địa cho vay thêm. Đọc thêm bối cảnh áp lực huy động tại Lãi Suất Ngân Hàng: Huy Động Tăng, Cho Vay Giảm — Vì Sao?
Cơ chế kỹ thuật: 160.000 tỷ đồng room mới từ đâu ra?
Coi tiền gửi Kho bạc là “tiền gửi tạm của người khác, không phải tiền mình được toàn quyền dùng” thì khấu trừ chính là không tính số đó vào “tiền trong túi” của ngân hàng. Khấu trừ càng cao, tiền trong túi trên giấy tờ càng ít, LDR càng cao dù chưa cho vay thêm đồng nào.
Đến cuối tháng 3/2026, tổng tiền gửi Kho bạc Nhà nước tại hệ thống ngân hàng đạt 626.716 tỷ đồng, trong đó 624.167 tỷ đồng (99,59%) thuộc về nhóm VCB, BID, CTG và Agribank. Đây là lý do chỉ nhóm Big 4 hưởng lợi rõ rệt — ngân hàng cổ phần gần như không có gì để “được tính lại”.
Phép tính: chênh lệch tỷ lệ khấu trừ 30 điểm phần trăm (80% xuống 50%) nhân với 624.167 tỷ đồng, ra khoảng 188.000 tỷ đồng cộng thêm vào mẫu số LDR — không phải tiền mới, chỉ là cách đếm mới. Với trần 85%, con số này quy đổi ra gần 160.000 tỷ đồng room cho vay mới, xấp xỉ 3 tuần tăng trưởng tín dụng toàn hệ thống ở nhịp hiện tại (dư nợ giữa tháng 7/2026 đạt gần 20,1 triệu tỷ đồng, +7,86% so với cuối năm trước).
| Ngân hàng | LDR tại 31/3/2026 | Trần LDR | Khoảng cách tới trần |
|---|---|---|---|
| Vietcombank (VCB) | 84,54% | 85% | 0,46 điểm % |
| VietinBank (CTG) | 83,48% | 85% | 1,52 điểm % |
| Agribank | 83,28% | 85% | 1,72 điểm % |
| BIDV (BID) | 82,94% | 85% | 2,06 điểm % |
Nguồn: Vietstock/NHNN, số liệu 31/3/2026, đăng 05/08/2026.
VCB gần như “hết cửa” cho vay thêm chỉ với 0,46 điểm phần trăm dư địa còn lại trước Quyết định 1743. Tham khảo thêm cách đọc chỉ số đặc thù của ngân hàng tại Đọc BCTC ngân hàng khác gì doanh nghiệp thường?
Đây là biện pháp kế toán, không phải bơm thanh khoản
Quyết định 1743 không bơm thêm một đồng tiền mặt nào vào hệ thống. Tổng tài sản hệ thống không đổi. Số dư tiền gửi Kho bạc thực tế không đổi. Kỳ hạn nguồn vốn cũng không đổi — vẫn có thể bị rút theo nhu cầu giải ngân của Nhà nước.
Thứ duy nhất thay đổi là định nghĩa “mẫu số” trong công thức LDR. Đây thuần túy là biện pháp kế toán quy định, khác hẳn công cụ bơm thanh khoản thực sự như hạ lãi suất điều hành hay bơm tiền qua thị trường mở. Ngân hàng không có thêm xu tiền mặt nào — chỉ được phép “khoe” nhiều tiền hơn trên bảng tính LDR.
Vì sao lãi suất huy động sẽ không đồng loạt giảm mà chỉ giãn rộng?
Phản xạ tự nhiên khi nghe tin ngân hàng có thêm room cho vay là nghĩ ngay lãi suất tiết kiệm sắp giảm đồng loạt. Thực tế phức tạp hơn, và đây mới là phần đáng chú ý nhất với người gửi tiền lẫn nhà đầu tư.
Vì chỉ Big 4 nắm gần toàn bộ tiền gửi Kho bạc (99,59%), chỉ nhóm này được giảm áp lực huy động. VCB, BID, CTG, Agribank có thể hạ nhẹ lãi suất kỳ hạn ngắn — vốn đã duy trì mức thấp 2,6-2,9%/năm, vì không cần huy động gấp như khối tư nhân.
Ngược lại, ngân hàng cổ phần gần như đứng ngoài cuộc chơi vì không nắm nhiều tiền gửi Kho bạc để “được tính lại”. Lấy ACB làm ví dụ: lãi suất kỳ hạn 6 tháng khoảng 7,6%/năm, 12 tháng 7,8%/năm, tiền gửi thỏa thuận lớn có thể tới 8,5-9%/năm. Nhóm này vẫn phải cạnh tranh huy động bình thường, không có lý do giảm lãi suất chỉ vì Big 4 được nới LDR.
| Nhóm ngân hàng | Lãi suất kỳ hạn 6 tháng | Hưởng lợi từ QĐ 1743? |
|---|---|---|
| Big 4 (VCB, BID, CTG, Agribank) | ~2,6 – 2,9%/năm | Có — nắm 99,59% tiền gửi Kho bạc |
| Ngân hàng cổ phần (VD: ACB) | ~7,6%/năm (thỏa thuận lớn tới 8,5 – 9%/năm) | Gần như không |
Nguồn: Vietstock, tổng hợp lãi suất niêm yết, 05/08/2026.
Hệ quả: chênh lệch lãi suất kỳ hạn 6 tháng giữa nhóm rẻ nhất và đắt nhất đã vượt 280 điểm cơ bản (basis point — 1 điểm cơ bản bằng 1/100 của 1%, tức 280 điểm cơ bản tương đương 2,8 điểm phần trăm). Thay vì mặt bằng lãi suất đi xuống đồng loạt, khả năng cao bức tranh sẽ phân hóa rõ hơn: rẻ càng rẻ, đắt vẫn đắt.
Rủi ro nghịch chu kỳ: room “ảo” có thể co lại đúng lúc cần nhất
Tiền gửi Kho bạc, dù mang tên “có kỳ hạn”, về bản chất vẫn là ngân sách chờ giải ngân cho đầu tư công. Theo Nghị quyết 168/NQ-CP ngày 27/6/2026, Chính phủ yêu cầu đẩy mạnh giải ngân đầu tư công các tháng cuối năm — nghĩa là số dư tiền gửi Kho bạc tại ngân hàng nhiều khả năng giảm dần khi tiền được rút ra chi cho dự án.
Khi số dư này giảm, phần mẫu số 188.000 tỷ đồng vừa cộng thêm cũng tự động co lại tương ứng. Cao điểm giải ngân đầu tư công thường rơi vào quý 4 và kéo sang đầu năm sau — đúng vào giai đoạn quý 4/2026 đến quý 1/2027, cũng là lúc nhu cầu tín dụng lên đỉnh theo mùa vụ. Nói cách khác, room lớn nhất xuất hiện đúng lúc hệ thống ít cần nhất (tháng 8), còn co lại nhiều nhất lại rơi vào lúc cần nhất (cuối năm) — nghịch chu kỳ khá trớ trêu.
NHNN, về bản chất, đã chuyển một phần rủi ro thanh khoản này sang phía ngân hàng: các ngân hàng quốc doanh vẫn phải tự đảm bảo thanh khoản ngay cả khi Kho bạc rút tiền trước hạn. Nếu quản trị dòng tiền không tốt, room cho vay “được tạo ra” hôm nay có thể thành áp lực thanh khoản vào cuối năm.
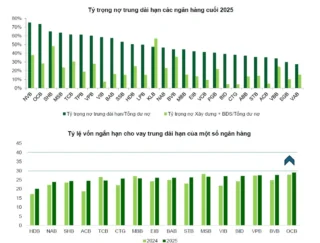
Ngoài ra, khi có thêm dư địa LDR, Big 4 nhiều khả năng ưu tiên giải ngân tín dụng thay vì mua thêm trái phiếu Chính phủ — có thể đẩy lợi suất trái phiếu kỳ hạn dài nhích lên. Kết hợp Thông tư 25 (nâng trần vốn ngắn hạn cho vay trung/dài hạn từ 30% lên 40%), Quyết định 1743 giúp nhóm này tài trợ mạnh hơn cho chương trình đầu tư công 2026-2028 và tín dụng bất động sản, hạ tầng. Tìm hiểu thêm vị thế nhóm này trong khu vực tại Vị thế VCB, BIDV, CTG ở Đông Nam Á và châu Á.
Nhà đầu tư VN30 nên nhìn quyết định này thế nào?
Với ba mã đang trong rổ VN30 là VCB, BID và CTG, Quyết định 1743 mang tác động hai chiều, không nên nhìn một chiều thuần túy tích cực hay tiêu cực.
Cơ hội: room cho vay mới gần 160.000 tỷ đồng giúp nhóm này có thêm dư địa tăng trưởng tín dụng ngắn hạn mà không phải chạy đua huy động vốn đắt đỏ, qua đó hỗ trợ biên lãi ròng (NIM) không bị bào mòn thêm — chủ đề đã phân tích kỹ tại NIM Ngân Hàng VN30: Khi Bị Ép Hai Đầu, Biên Lãi Còn Lại Là Bao Nhiêu? Rủi ro: đây là dư địa mang tính “ảo” và tạm thời theo bản chất kế toán, có thể co lại nhanh đúng lúc hệ thống cần thanh khoản nhất (quý 4/2026 – quý 1/2027), tạo áp lực quản trị dòng tiền không nhỏ.
Happite không đưa ra khuyến nghị mua hay bán đối với VCB, BID, CTG hay bất kỳ mã nào. Đây là chính sách kỹ thuật đáng theo dõi trong hai năm tới, nhà đầu tư nên tự đánh giá dựa trên khẩu vị rủi ro và chiến lược riêng.
Câu hỏi thường gặp
LDR là gì và vì sao ngân hàng quan tâm tỷ lệ này?
LDR (loan-to-deposit ratio) là tỷ lệ dư nợ cho vay trên tổng huy động, đo lường ngân hàng đã “tiêu” bao nhiêu phần trăm tiền huy động được. Ngân hàng Việt Nam bị giới hạn LDR ở trần 85% để đảm bảo an toàn thanh khoản.
Quyết định 1743/QĐ-NHNN có hiệu lực từ khi nào?
Ban hành ngày 30/7/2026, hiệu lực từ 1/8/2026 đến hết 31/7/2028.
Vì sao chỉ VCB, BID, CTG hưởng lợi mà không phải toàn ngành?
Vì nhóm ngân hàng quốc doanh (gồm cả Agribank chưa niêm yết) nắm tới 99,59% tổng tiền gửi có kỳ hạn của Kho bạc Nhà nước. Ngân hàng cổ phần gần như không có số dư đáng kể để được tính lại.
Quyết định 1743 có làm lãi suất tiết kiệm giảm không?
Khả năng cao là không giảm đồng loạt. Chỉ Big 4 có thể hạ nhẹ lãi suất kỳ hạn ngắn, trong khi ngân hàng cổ phần vẫn duy trì lãi suất cao hơn để cạnh tranh huy động, khiến chênh lệch giữa hai nhóm giãn rộng thay vì thu hẹp.
Rủi ro lớn nhất của chính sách này là gì?
Room cho vay mới về bản chất là thay đổi cách tính, không phải tiền thật. Khi Kho bạc giải ngân đầu tư công (cao điểm dự kiến quý 4/2026 – quý 1/2027), số dư tiền gửi giảm khiến room này có thể co lại đúng lúc hệ thống cần thanh khoản nhất.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo:
Vietstock/FILI, “Quyết định 1743: Vì sao mặt bằng lãi suất huy động sẽ không giảm mà chỉ giãn rộng”, 05/08/2026: vietstock.vn
VnEconomy (qua Baomoi), “Từ 1/8, nới quy định tính tiền gửi Kho bạc Nhà nước, ngân hàng có thêm dư địa cho vay”: baomoi.com