Có một nghịch lý quen thuộc: sách tài chính cá nhân bán ở Việt Nam phần lớn là sách dịch, mà ví dụ trong đó toàn 401(k), thẻ tín dụng điểm cao và nhà ở ngoại ô Mỹ. Đọc xong, người đọc gật gù, rồi quay lại với câu hỏi rất đời: “Vậy lương 15 triệu ở Việt Nam thì bắt đầu từ đâu, và có nên mua căn condotel người quen mới giới thiệu không?”. Tài chính cá nhân dành cho người Việt Nam của Lâm Minh Chánh ra đời để trả lời đúng những câu hỏi đó.
- Dành cho: người mới đi làm, người chưa từng quản lý tiền bài bản, phụ huynh muốn dạy con về tiền. Dân đã có danh mục đầu tư thì sẽ thấy sách hơi nhẹ.
- 3 ý đắt giá: khung 4 việc (kiếm, tiết kiệm, bảo vệ, đầu tư); tiết kiệm trước rồi mới chi tiêu; “bảo vệ tiền” quan trọng không kém “kiếm tiền”.
- Điểm yếu: số liệu lợi suất gắn với thời điểm xuất bản, nguồn đánh giá độc lập còn ít, sách đi kèm khóa học của tác giả.
- Chấm điểm: 7/10 cho người mới bắt đầu.
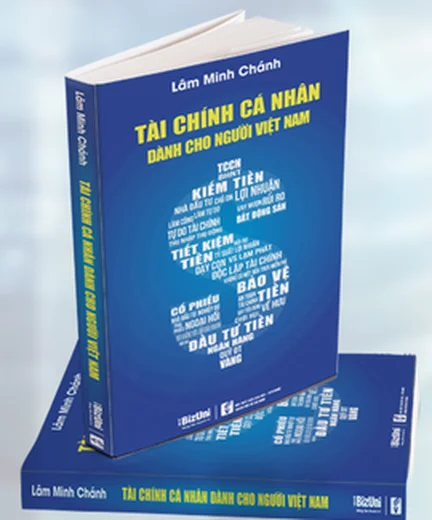
Review sách Tài chính cá nhân dành cho người Việt Nam: sách nói về điều gì?
Đây là cuốn sách của Lâm Minh Chánh, người sáng lập Học viện Kinh doanh và Tài chính BizUni, có bằng MBA tại Đại học Công nghệ Sydney và khoảng 17 năm làm quản lý cấp cao ở các tập đoàn bảo hiểm, chứng khoán. Theo thông tin từ trang bán sách, nội dung được biên tập từ 35 bài viết, trong đó 20 bài từng đăng trên các trang như CafeBiz và CafeF (Sách Khai Minh). Điều này giải thích vì sao sách đọc giống một chuỗi chuyên mục báo hơn là một chuyên khảo: ngắn, rõ, đi thẳng vào vấn đề.
Sách chia thành 6 phần: tài chính cá nhân, kiếm tiền, tiết kiệm và sử dụng tiền, bảo vệ tiền, đầu tư tiền, và mục tiêu tài chính. Một chương riêng hướng dẫn cha mẹ dạy con về tiền theo từng lứa tuổi (Trạm Đọc). Đọc mục lục thôi cũng thấy tư duy “dây chuyền”: tiền đi từ lúc được kiếm ra, được giữ lại, được che chắn, rồi mới được đem đi sinh sôi.
Sách này dành cho ai và không dành cho ai?
Dành cho (Track A, nhập môn): sinh viên sắp ra trường, người mới đi làm vài năm chưa biết tiền mình “chảy” đi đâu, và người trưởng thành đang phân vân giữa vàng, bất động sản, gửi tiết kiệm hay chứng khoán. Phụ huynh muốn dạy con khái niệm tiền bạc cũng tìm thấy phần phù hợp.
Không dành cho: nhà đầu tư đã có kinh nghiệm cần phân tích định giá, đọc báo cáo tài chính hay xây dựng danh mục chuyên sâu. Sách mô tả các kênh đầu tư ở mức tổng quan để người đọc biết mình đang đứng ở đâu, không phải giáo trình đầu tư cổ phiếu. Người muốn học đọc BCTC nên tìm sách chuyên đề khác.
Những ý tưởng đắt giá nhất trong sách
1. Khung 4 việc: kiếm, tiết kiệm, bảo vệ, đầu tư
Thay vì chỉ nhấn mạnh “đầu tư để giàu”, sách đặt đầu tư ở cuối chuỗi. Giống như xây nhà, nhiều người lao vào lợp mái (đầu tư) khi móng (thu nhập, quỹ dự phòng) còn chưa đổ. Theo bài giới thiệu trên Doanh nhân Sài Gòn, sách xoay quanh 5 nhóm việc: tăng thu nhập, tiết kiệm rồi chi tiêu theo thứ tự ưu tiên, bảo vệ tiền, xây danh mục đầu tư và đạt mục tiêu đã định.
2. Tiết kiệm trước, chi tiêu sau
Ý này không mới, nhưng được trình bày đúng chất “người Việt”: trích một phần lương ngay khi nhận, rồi mới tính chuyện cà phê, du lịch hay mua sắm. Trong một cuộc trao đổi với báo chí, tác giả gợi ý chia tiền thành nhiều “chiếc lọ” theo mục đích và duy trì quỹ an toàn đủ sống khoảng 6 đến 12 tháng (VietnamFinance). Ví dụ đời thường: nếu chi phí thiết yếu mỗi tháng là 10 triệu đồng, quỹ này nằm trong khoảng 60 đến 120 triệu đồng. Con số nghe lớn, nhưng chính nó biến một cơn ốm hay một lần mất việc từ “khủng hoảng” thành “phiền toái”.
3. “Bảo vệ tiền” là một việc riêng
Phần này có lẽ là phần đáng giá nhất với bối cảnh Việt Nam. Tiền có thể mất vì đầu tư sai, vì vay đòn bẩy quá cao, vì lạm phát, hoặc vì bệnh tật và tai nạn. Sách xếp bảo hiểm, nợ và rủi ro vào cùng một nhóm “phòng thủ” (BizUni). Bóng đá có câu “tấn công thắng trận, phòng thủ thắng giải”, tài chính cá nhân cũng không khác mấy.
4. Làm công ăn lương vẫn có thể tự do tài chính
Một điểm khác biệt với quan điểm “phải làm chủ” kiểu Kiyosaki: sách nhìn khá tích cực về nhân viên và người làm tự do, cho rằng họ cũng có thể đạt mục tiêu tài chính nếu quản lý dòng tiền tốt. Ai từng đọc review Cha Giàu Cha Nghèo sẽ thấy hai cuốn bổ sung khá tốt cho nhau: một cuốn truyền cảm hứng đổi tư duy, một cuốn đưa ra bảng chi tiêu cụ thể.
5. Ví dụ bám sát những “cái bẫy” quen thuộc
Theo các bài giới thiệu, sách nhắc đến hụi, cờ bạc, đa cấp “đội lốt” đầu tư hay condotel, những thứ có thể không xuất hiện trong sách dịch nhưng lại có mặt trong nhóm Zalo của nhiều gia đình. Đây là lợi thế lớn của sách viết cho người Việt.
Điểm yếu và điều cần đọc có phản biện
Một cuốn sách tốt vẫn có chỗ cần đọc cẩn trọng. Trước hết, phần lớn tư liệu về sách hiện có là bài giới thiệu hoặc trang bán hàng; đánh giá độc lập, có phản biện còn khá ít. Nguồn tư liệu này cũng gắn với việc sách đi kèm khóa học trực tuyến của tác giả, nên người đọc nên tự cân nhắc nhu cầu thay vì mặc định phải mua cả gói (giá combo sách và khóa học được ghi 200.000 đồng trên trang bán, tình trạng tồn kho có thể thay đổi).
Thứ hai, các con số lợi suất gắn với thời điểm. Trong bài phỏng vấn năm 2022, tác giả nhắc mức lợi nhuận kỳ vọng khoảng 8 đến 12% mỗi năm với chứng chỉ quỹ và khoảng 10 đến 12% với trái phiếu doanh nghiệp uy tín. Từ đó đến nay, mặt bằng lãi suất và rủi ro trái phiếu doanh nghiệp đã thay đổi đáng kể. Nên coi các con số này là ví dụ minh họa của một thời điểm, không phải cam kết. Ấn bản xuất bản từ 2020 nên chắc chắn không bao quát được diễn biến thị trường những năm sau.
Thứ ba, đúng như tính chất tuyển tập bài báo, sách trải rộng nhưng không đào sâu. Người đọc muốn biết cách chọn cổ phiếu hay phân tích doanh nghiệp sẽ cần đọc thêm tài liệu khác.
Liên hệ với thị trường chứng khoán Việt Nam
Áp dụng được: thứ tự ưu tiên. Với người mới, việc đầu tiên không phải là mở tài khoản chứng khoán mà là có quỹ dự phòng, kiểm soát nợ tiêu dùng và hiểu rủi ro của từng kênh. Một nhà đầu tư dùng tiền “sống còn” để đánh cổ phiếu thường là người bán tháo đúng đáy, vì không thể chịu nổi biến động. Sách cũng so sánh vàng, bất động sản, cổ phiếu, trái phiếu doanh nghiệp theo hướng định lượng, giúp người đọc có khung để tự hỏi “kênh nào hợp với mục tiêu và khẩu vị rủi ro của mình”.
Không nên áp dụng máy móc: các mức lợi suất và tỷ lệ phân bổ. Thị trường cổ phiếu Việt Nam biến động mạnh theo chu kỳ, và mỗi nhà đầu tư có hoàn cảnh riêng. Muốn chuyển từ “quản lý tiền” sang “chọn cổ phiếu”, cần bổ sung kỹ năng đọc báo cáo tài chính, chẳng hạn qua các bài hướng dẫn như báo cáo bộ phận là gì hay phải trả người bán là gì trên Happite.
Đọc gì tiếp theo?
- Review Your Money or Your Life (Kế Hoạch Quản Lý Tài Chính Cá Nhân): cách nhìn lại mối quan hệ giữa thời gian, tiền bạc và đời sống.
- Review Con Đường Tự Do Tài Chính: lộ trình từng bước, hợp để đọc song song.
- Review Tâm Lý Học Về Tiền: vì tiền là chuyện hành vi nhiều hơn là chuyện con số.
Thông tin bản sách tiếng Việt
Sách của tác giả người Việt, bìa mềm 236 trang, theo thông tin trên trang bán thì do Nhà xuất bản Văn hóa – Văn nghệ phát hành năm 2020, với thông tin phát hành gắn với BizUni và Fahasa (các nguồn ghi chi tiết nhà phát hành không hoàn toàn thống nhất). Nên kiểm tra tình trạng còn hàng trên Tiki, Fahasa hoặc trang của BizUni trước khi mua.
Chấm điểm: 7/10
Đây là điểm đánh giá của người viết, theo tiêu chí dành cho người mới bắt đầu: dễ đọc, sát bối cảnh Việt Nam, khung tư duy rõ ràng, nhưng số liệu cần cập nhật và chiều sâu về đầu tư còn hạn chế.
Câu hỏi thường gặp
Sách Tài chính cá nhân dành cho người Việt Nam phù hợp với ai?
Người mới đi làm, người chưa có thói quen quản lý chi tiêu và phụ huynh muốn dạy con về tiền. Người đã đầu tư nhiều năm sẽ thấy nội dung mang tính tổng quan.
Sách có dạy chọn cổ phiếu không?
Không. Sách so sánh các kênh đầu tư ở mức khái quát, không phải hướng dẫn phân tích doanh nghiệp.
Có cần mua kèm khóa học không?
Sách đọc độc lập được. Khóa học là quyền lợi đi kèm gói bán, người đọc tự quyết định theo nhu cầu.
Nên đọc cuốn này hay Cha Giàu Cha Nghèo trước?
Nếu cần một bảng hướng dẫn thực tế cho bối cảnh Việt Nam, bắt đầu với cuốn này; nếu cần cú hích về tư duy, đọc Cha Giàu Cha Nghèo rồi quay lại sau.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.