Đang trả góp xe máy, vay tiêu dùng qua app ngân hàng, hay chuẩn bị vay mua nhà — dù đang ở vai nào trong “hệ sinh thái đi vay”, từ ngày 15/8/2026 sẽ có vài quy tắc chơi mới. Ngân hàng Nhà nước (NHNN) vừa ban hành Thông tư 29/2026/TT-NHNN, sửa đổi Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng — và lần này, phần lớn thay đổi nghiêng về phía người vay.
- Thông tư 29/2026/TT-NHNN có hiệu lực từ 15/8/2026, sửa Thông tư 39/2016/TT-NHNN.
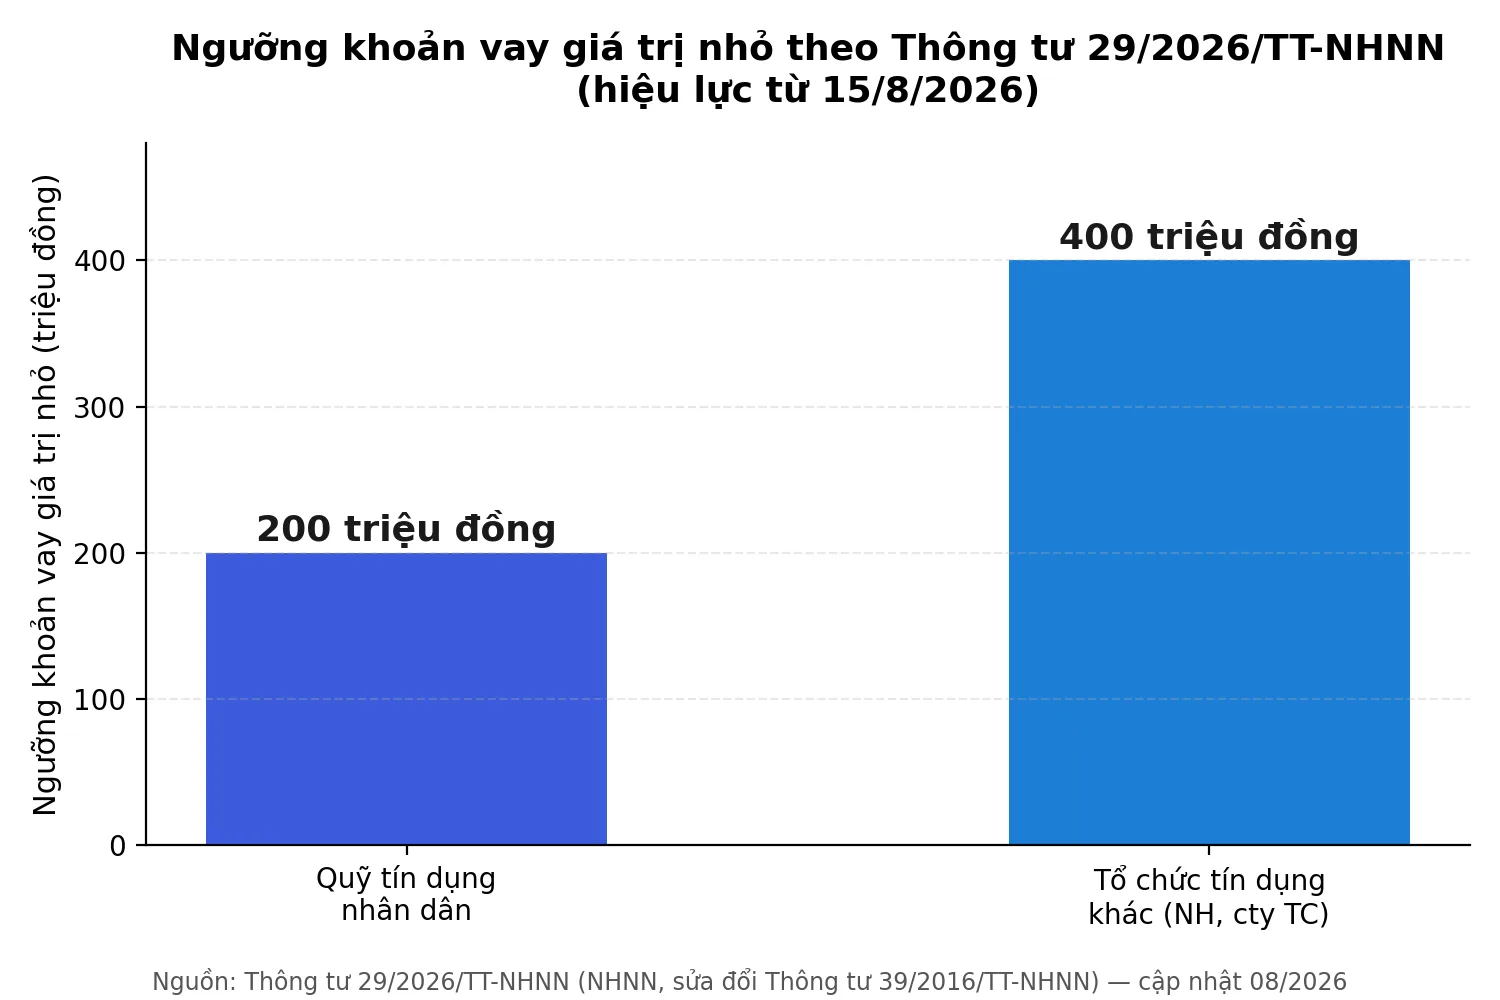
- Ngưỡng “vay giá trị nhỏ” được nâng lên 200 triệu đồng (quỹ tín dụng nhân dân) và 400 triệu đồng (ngân hàng, công ty tài chính khác) — thủ tục thẩm định đơn giản hơn.
- Nợ quá hạn: thu nợ gốc trước, lãi sau — thay vì để hai bên tự thỏa thuận như trước.
- Vay bằng phương tiện điện tử bắt buộc có hạn mức dư nợ/khách hàng; khách cũ vay online không phải xác minh lại KYC.
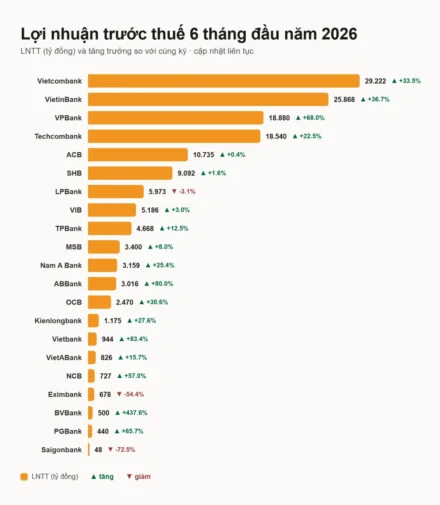
- Nhóm ngân hàng VN30 (BID, CTG, VCB, MBB, ACB, TCB, VPB…) được lợi ở mảng bán lẻ và cho vay số hóa, nhưng đây là thay đổi thủ tục, không phải nới chuẩn tín dụng.
Thông tư 29/2026/TT-NHNN là gì, khi nào có hiệu lực?
Thông tư 29/2026/TT-NHNN do Phó Thống đốc Phạm Thanh Hà ký ngày 30/6/2026, sửa đổi và bổ sung một số điều của Thông tư 39/2016/TT-NHNN — văn bản gốc quy định hoạt động cho vay của tổ chức tín dụng (TCTD), chi nhánh ngân hàng nước ngoài đối với khách hàng. Thông tư có hiệu lực từ 15/8/2026, đồng thời bãi bỏ một số điều khoản chồng chéo tại Thông tư 06/2023 và Thông tư 12/2024 để “dọn dẹp” khung pháp lý cho gọn hơn (VNBA xác nhận).
Nói ngắn gọn: đây không phải một cuộc cách mạng, mà là một đợt “vá lỗi” và làm rõ quy trình cho vay — nhưng bốn thay đổi dưới đây lại chạm trực tiếp đến túi tiền và trải nghiệm của người đi vay.
4 thay đổi đáng chú ý nhất
| Nội dung | Trước Thông tư 29 | Từ 15/8/2026 (Thông tư 29) |
|---|---|---|
| Ngưỡng vay giá trị nhỏ | Áp mức cũ theo Thông tư 39/2016 (không phân biệt rõ theo loại hình) | 200 triệu đồng tại quỹ tín dụng nhân dân; 400 triệu đồng tại các TCTD khác |
| Thu nợ quá hạn | TCTD và khách hàng tự thỏa thuận thứ tự thu gốc/lãi | Bắt buộc thu nợ gốc trước, nợ lãi vay thu sau |
| Vay bằng phương tiện điện tử | Chưa bắt buộc quy định hạn mức dư nợ theo khách hàng | TCTD phải quy định cụ thể giới hạn dư nợ cho vay điện tử với từng khách hàng |
| Xác minh KYC khi vay online | Có thể yêu cầu xác minh lại dù là khách cũ | Khách hàng đã xác minh trước đó: TCTD được chủ động chọn biện pháp xác minh phù hợp |
Vì đây là bảng số liệu so sánh trực tiếp từ điều khoản gốc, bảng này thay thế cho ảnh minh họa nội dung theo chuẩn GEO.
Nâng ngưỡng vay giá trị nhỏ
Khoản vay được xếp vào diện “giá trị nhỏ” giờ có trần cao hơn: 200 triệu đồng tại quỹ tín dụng nhân dân, 400 triệu đồng tại các TCTD khác. Ví von cho dễ hình dung: nếu trước đây khoản vay mua xe máy trả góp 60 triệu đã “chật vật” nằm giữa ranh giới hồ sơ đơn giản và hồ sơ đầy đủ, thì giờ nó nằm gọn trong nhóm được áp quy trình thẩm định gọn nhẹ hơn — ít giấy tờ, xét duyệt nhanh hơn.
Nợ quá hạn: thu gốc trước, lãi sau
Trước đây, việc “trả gốc trước hay lãi trước” khi nợ quá hạn là chuyện hai bên tự thỏa thuận — mà thường thì bên nắm quyền soạn hợp đồng (ngân hàng) sẽ có lợi thế hơn. Từ 15/8, quy tắc là bắt buộc: gốc thu trước, lãi thu sau. Hiểu đơn giản, đây giống như trả nợ thẻ tín dụng mà ưu tiên cắt phần “nợ thật” trước, tránh để lãi chồng lãi trên một khoản gốc kéo dài mãi không giảm.
Vay điện tử: bắt buộc có hạn mức, nhưng gọn hơn cho khách quen
Hai thay đổi này đi cùng nhau: một mặt, TCTD phải công bố rõ hạn mức dư nợ cho vay điện tử với từng khách hàng (kiểm soát rủi ro tốt hơn khi cho vay online phát triển nhanh); mặt khác, khách hàng đã từng giao dịch và xác minh danh tính rồi thì không phải lặp lại toàn bộ quy trình nhận biết khách hàng (KYC) mỗi lần vay tiếp qua app — ngân hàng được chủ động chọn cách xác minh phù hợp. Với người hay vay tiêu dùng lặp lại qua ứng dụng ngân hàng, đây là phần rút ngắn thời gian giải ngân rõ rệt nhất.
Vì sao đây là “tin vui” cho người vay?
Theo tổng hợp từ CafeF/An Ninh Tiền Tệ, việc nâng ngưỡng vay giá trị nhỏ đồng nghĩa nhiều khoản vay tiêu dùng phổ biến hiện nay sẽ được xếp vào diện thủ tục đơn giản hơn, giúp tiết kiệm thời gian và chi phí tiếp cận vốn. Quy định thu gốc trước — lãi sau cũng được kỳ vọng giảm áp lực trả nợ cho những khách hàng gặp khó khăn tài chính tạm thời, tránh vòng xoáy lãi chồng lãi.
Cần lưu ý: đây là thay đổi về thủ tục và trình tự xử lý, không phải nới lỏng điều kiện xét duyệt tín dụng. Ngân hàng vẫn thẩm định khả năng trả nợ như bình thường — chỉ là quy trình cho khoản vay nhỏ và vay điện tử được chuẩn hóa, minh bạch hơn.
Nhóm ngân hàng VN30 hưởng lợi ra sao?
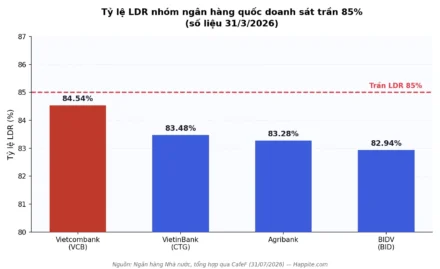
Với các ngân hàng thuộc rổ VN30 đang đẩy mạnh mảng bán lẻ và cho vay số hóa — như VPB, MBB, TCB, ACB, VIB — việc có khung pháp lý rõ ràng hơn cho vay điện tử (đặc biệt là bỏ bớt bước xác minh lại KYC với khách cũ) giúp rút ngắn thời gian giải ngân, một lợi thế cạnh tranh trực tiếp trong cuộc đua cho vay tiêu dùng online. Nhóm ngân hàng quốc doanh (BID, CTG, VCB) vốn đã có room tín dụng và thanh khoản dồi dào hơn sau khi được nới room LDR trước đó, giờ có thêm công cụ thủ tục để đẩy mạnh cho vay giá trị nhỏ mà không tăng rủi ro vận hành.
Về phía quản trị rủi ro, quy tắc thu gốc trước — lãi sau và hạn mức dư nợ bắt buộc với vay điện tử cũng là tín hiệu NHNN muốn kiểm soát chặt hơn phần cho vay tiêu dùng đang tăng trưởng nhanh, trong bối cảnh chất lượng tài sản của ngành ngân hàng vẫn là điều nhà đầu tư theo dõi sát — có thể tham khảo thêm bức tranh nợ xấu các ngân hàng VN30 để thấy nhóm nào đang kiểm soát tốt nhất trước khi quy định mới có hiệu lực.
Nhìn rộng hơn, đây cũng là một phần trong loạt điều chỉnh chính sách tín dụng-ngân hàng dồn dập nửa cuối 2026, song song với các kênh huy động vốn khác của khối ngân hàng như VIB phát hành 30.000 tỷ trái phiếu để bổ sung nguồn vốn trung dài hạn.
Điều khoản chuyển tiếp — hợp đồng cũ có bị ảnh hưởng không?
Không. Với các thỏa thuận cho vay, hợp đồng tín dụng đã ký trước 15/8/2026, TCTD và khách hàng tiếp tục thực hiện theo nội dung đã ký, phù hợp quy định pháp luật tại thời điểm ký kết. Chỉ khi nào hai bên sửa đổi, bổ sung thỏa thuận sau ngày 15/8/2026 thì nội dung sửa đổi mới phải tuân theo Thông tư 29/2026/TT-NHNN.
Câu hỏi thường gặp
Thông tư 29/2026/TT-NHNN có hiệu lực từ ngày nào?
Từ 15/8/2026, sau khi được Phó Thống đốc Phạm Thanh Hà ký ban hành ngày 30/6/2026.
Khoản vay giá trị nhỏ là gì, ngưỡng bao nhiêu?
Là khoản vay theo khoản 2 Điều 102 Luật Các tổ chức tín dụng, không vượt 200 triệu đồng tại quỹ tín dụng nhân dân và 400 triệu đồng tại các TCTD khác — được áp dụng thủ tục thẩm định đơn giản hơn khoản vay thông thường.
Nợ quá hạn thì ngân hàng trừ vào gốc hay lãi trước?
Từ 15/8/2026, TCTD bắt buộc thu nợ gốc trước, nợ lãi tiền vay thu sau — không còn để hai bên tự thỏa thuận thứ tự như trước.
Vay online có phải xác minh lại thông tin mỗi lần không?
Nếu là khách hàng đã từng giao dịch và hoàn tất xác minh danh tính tại tổ chức tín dụng đó, ngân hàng được quyền chủ động chọn biện pháp xác minh phù hợp cho lần vay điện tử tiếp theo, không bắt buộc phải làm lại toàn bộ quy trình như khách hàng mới.
Theo dõi happite.com để cập nhật các thay đổi chính sách tín dụng — ngân hàng ảnh hưởng trực tiếp đến túi tiền nhà đầu tư và người vay vốn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.