Trong khi tổng TVL (Total Value Locked — tổng tài sản gửi vào các giao thức) của toàn ngành DeFi đã rơi 39% từ đầu năm 2026 xuống còn khoảng 70 tỷ đô, một giao thức đang đi ngược chiều hoàn toàn: Hyperliquid. Ngày 30 tháng 6 năm 2026, sàn giao dịch phái sinh phi tập trung này vượt mốc 1 tỷ đô doanh thu tích lũy — tất cả trong chưa đầy hai năm hoạt động, giữa một mùa thị trường khó khăn. Không có VC ngồi unlock token, không có farming emission ảo. Chỉ có phí giao dịch thật.
- Hyperliquid đạt $1,02 tỷ doanh thu tích lũy (30/6/2026), với ~$840 triệu run rate hàng năm — 97-99% phí được dùng mua lại và đốt token HYPE.
- HYPE hiện giao dịch quanh $67-71, ATH $76,85 (16/6/2026); 4,7% tổng cung đã bị đốt vĩnh viễn (hơn 40 triệu token).
- Kinetiq kHYPE ra mắt 15/7/2026: stake HYPE nhận kHYPE, farming yield trên Pendle ($1,13 tỷ TVL) + tích điểm KNTQ airdrop (snapshot 29/9/2026).
- HIP-4 Outcome Markets (thông báo 20/7/2026): sắp cho phép tạo prediction market phi tập trung, mở rộng hệ sinh thái đáng kể.
- Rủi ro quan trọng: Kinetiq còn non trẻ, flywheel buyback đảo chiều nếu volume giảm, cạnh tranh từ Lighter/Aster ngày càng gay gắt.
Hyperliquid Là Gì? Tại Sao Mốc $1 Tỷ Doanh Thu Lại Quan Trọng?
Hyperliquid là sàn giao dịch phái sinh phi tập trung (DEX) chuyên về perpetual futures — hay gọi tắt là “perp”. Hãy hình dung perp như một hợp đồng cá cược có đòn bẩy về hướng giá của một tài sản, nhưng không có ngày hết hạn (khác với hợp đồng tương lai thông thường sẽ đáo hạn). Trader có thể mở vị thế Long (đặt cược giá tăng) hoặc Short (đặt cược giá giảm) với đòn bẩy từ 2x đến 50x, mà không cần sở hữu tài sản thực sự.
Điều khác biệt của Hyperliquid là nó chạy trên blockchain Layer 1 riêng (dùng cơ chế đồng thuận HyperBFT, xử lý tới 200.000 lệnh/giây), thay vì phụ thuộc vào Ethereum hay Solana. Toàn bộ hoạt động diễn ra on-chain — minh bạch và bất kỳ ai cũng có thể kiểm chứng số liệu doanh thu trực tiếp trên DefiLlama.
Vì sao mốc $1 tỷ đô quan trọng? Đơn giản: đây là doanh thu thật từ phí giao dịch thật, không phải token emission hay airdrop hứa hẹn. Trong bối cảnh DeFi 2026 đang chứng kiến làn sóng hacks (hơn $942 triệu thiệt hại chỉ trong 6 tháng đầu năm) và TVL toàn ngành rơi 39% xuống còn $70 tỷ, con số $1 tỷ doanh thu này là bằng chứng cho thấy người dùng thực sự đang dùng và trả phí — mỗi ngày.
Máy Buyback HYPE: Cách Mỗi Giao Dịch Biến Thành Lực Mua Token
Đây là phần khiến tokenomics của Hyperliquid trở nên thú vị — và cũng là dao hai lưỡi cần hiểu rõ.
91% doanh thu của Hyperliquid đến từ phí giao dịch perp. Trong số đó, 97-99% được tự động chuyển vào một quỹ mua lại on-chain — một “bot” mua HYPE từ thị trường mở và đốt nó đi vĩnh viễn. Tính đến đầu tháng 7/2026, hơn 40 triệu token HYPE đã bị đốt, tương đương 4,7% tổng cung tối đa 1 tỷ token.
Cơ chế này tương tự buyback cổ phiếu của doanh nghiệp truyền thống — chỉ khác là minh bạch tuyệt đối và tự động hóa hoàn toàn trên blockchain. Mỗi khi có trader đặt lệnh perp, một phần phí giao dịch của họ trở thành “lực mua” cho token HYPE. Trong 30 ngày kết thúc ngày 7/7/2026, Hyperliquid xử lý $210,5 tỷ khối lượng giao dịch perp — chiếm khoảng 70% toàn bộ thị trường perp phi tập trung toàn cầu và 6,2% thị trường perp tổng thể bao gồm cả sàn tập trung.
Hai diễn biến hỗ trợ xuất hiện cùng thời điểm: Ngày 29/5/2026, CFTC (Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ) phê duyệt hợp đồng perpetual đầu tiên trên sàn giao dịch được đăng ký tại Mỹ — xác nhận cấu trúc mà Hyperliquid đang sử dụng là hợp lệ về mặt pháp lý. Cùng ngày mốc $1 tỷ được thiết lập (30/6), các sản phẩm ETF HYPE ghi nhận dòng vào ~$111 triệu — trong khi ETF Bitcoin lại chứng kiến dòng ra ròng.
HyperEVM, HIP-4 và Kinetiq: Hệ Sinh Thái Đang Bùng Nổ Quanh HYPE
Không dừng ở vị thế sàn perp dẫn đầu, Hyperliquid đang xây dựng một hệ sinh thái DeFi đầy đủ với tốc độ đáng chú ý.
HyperEVM — lớp EVM tương thích Ethereum chạy song song với L1 Hyperliquid — hiện có $1,5-2 tỷ TVL với hơn 243 giao thức đang hoạt động, bao gồm lending market, liquid staking, stablecoin và các structured product. Về thực chất, HyperEVM biến Hyperliquid từ một “sàn giao dịch” thành một “blockchain DeFi đầy đủ” có thể cạnh tranh với Arbitrum hay Base về quy mô hệ sinh thái.
Kinetiq (kHYPE) ra mắt ngày 15/7/2026 — giao thức liquid staking đầu tiên và lớn nhất trên Hyperliquid. Cơ chế: stake HYPE → nhận kHYPE (đại diện cho HYPE đang staking, tự động tích lũy staking reward) → dùng kHYPE trong DeFi mà không cần unstake và chờ lock period. Thị trường kHYPE trên Pendle Finance (giao thức yield tokenization — tách lợi suất thành Principal Token và Yield Token để giao dịch riêng) hiện có $1,13 tỷ TVL, đứng thứ 3 toàn cầu trên Pendle. Người dùng tích lũy kPoints hướng tới airdrop KNTQ (token quản trị Kinetiq) với snapshot cuối ngày 29/9/2026 và phát hành dự kiến 1/10/2026.
HIP-4 Outcome Markets — thông báo ngày 20/7/2026: nâng cấp sắp tới sẽ cho phép tạo prediction market (thị trường dự đoán) phi tập trung trên Hyperliquid. Để triển khai một market, người dùng cần stake 500.000 HYPE (có thể bị slash nếu market kém chất lượng) và nhận 50% phí giao dịch từ market đó. Đây là lần đầu Hyperliquid mở rộng sang prediction market — một danh mục có tiềm năng lớn do số lượng sự kiện thực tế phù hợp rất đa dạng.
Cơ Hội Yield và Phân Tích Xác Suất: kHYPE, Pendle, Airdrop KNTQ
Đây là phần phân tích cơ hội kiếm lợi nhuận theo khung risk-adjusted — không phải dự báo chắc chắn, mà là ước lượng có cơ sở từ dữ liệu on-chain.
1. Nguồn lợi nhuận thật là gì?
Staking HYPE trực tiếp qua Kinetiq mang lại khoảng 2-4% APY từ staking rewards thật (validator/network fees — không phải token emission). Khi gửi kHYPE vào Pendle, nhà đầu tư có thể chọn: (a) PT kHYPE — fixed yield khoảng 5-8% APY, hoặc (b) YT kHYPE — lãi variable thấp hơn nhưng tích lũy kPoints hướng tới airdrop KNTQ. Phần kPoints là “lợi nhuận không chắc chắn” — giá trị hoàn toàn phụ thuộc vào định giá KNTQ khi phát hành tháng 10/2026.
2. APY thực (net) sau chi phí:
Staking HYPE: ~2-4% APY từ validator reward. PT kHYPE Pendle: ~5-8% APY cố định sau gas ($0,1-0,5/giao dịch trên HyperEVM). YT kHYPE: variable thấp hơn nhưng cộng kPoints chưa định giá. Quan trọng: tất cả các kịch bản trên đều phụ thuộc vào biến động giá HYPE — dao động ±40-60% trong lịch sử gần đây của token.
3. Kịch bản và xác suất (ước tính có cơ sở — không phải dự báo):
- Base (~55% khả năng): Volume Hyperliquid duy trì $150-200 tỷ/tháng, buyback tiếp tục ổn định, HYPE dao động $60-80. PT kHYPE mang về 5-8% APY thực. kPoints có thể cộng thêm 3-10% giá trị nếu KNTQ phát hành thành công — ước tính tổng 8-18% cho 3 tháng còn lại. Tuy nhiên, biến động giá HYPE (±20-30%) tác động lớn hơn nhiều so với yield.
- Bull (~20% khả năng): CFTC mở rộng, HIP-4 tạo traction lớn, volume tăng lên $300 tỷ+/tháng, HYPE tiến gần $100-120, KNTQ phát hành với định giá cao → upside tổng 40-80% (yield + capital gain). Flywheel buyback tăng tốc thêm.
- Bear/Tail (~25% khả năng): Cạnh tranh từ Lighter/Aster lấy thị phần, volume giảm 30-50%, buyback yếu đi, HYPE về vùng $30-45. kHYPE có thể trade discount so với HYPE (depeg nhỏ). KNTQ phát hành với giá thấp hoặc không có giá trị. Mức mất vốn tối đa thực tế: 50-70% nếu HYPE quay về vùng giữa năm 2026.
4. Rủi ro đối ứng (bắt buộc biết):
- Smart contract risk: Kinetiq ra mắt tháng 7/2026 — còn rất mới. $1,13 tỷ TVL tích lũy trong vài ngày đầu là rủi ro tập trung cao. Lịch sử DeFi 2026: $942 triệu bị hack trong 6 tháng đầu năm, phần lớn nhắm vào giao thức non trẻ.
- Admin key / upgrade risk: Cần kiểm tra multisig và timelock của Kinetiq và các protocol HyperEVM liên quan trước khi gửi vốn đáng kể.
- Flywheel reversal: Buyback chỉ mạnh khi volume cao. Nếu Lighter hoặc Aster lấy thị phần đáng kể, buyback yếu đi đúng lúc holder muốn bán — tạo “vòng phản hồi âm” tăng tốc đà giảm.
- Thanh khoản rút vốn: Unstake kHYPE có thể mất 7-21 ngày tùy lock period; thị trường thứ cấp trên Pendle có thể bị slippage cao khi stress.
- Pháp lý VN: Luật Công nghệ Số công nhận tài sản số từ 1/1/2026, nhưng chưa có sàn giao dịch được cấp phép chính thức; hoạt động DeFi vẫn nằm trong “vùng xám” — tự tìm hiểu khung pháp lý áp dụng.
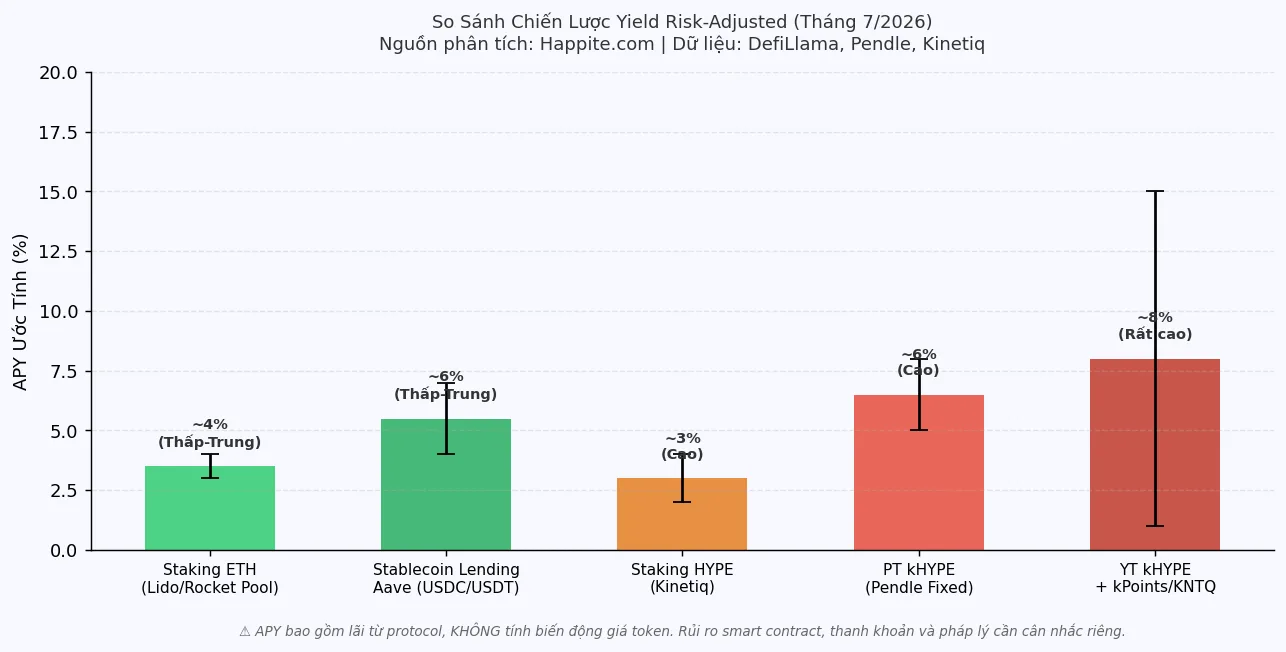
5. So sánh risk-adjusted:
| Chiến lược | APY ước tính | Rủi ro chính | Mức rủi ro |
|---|---|---|---|
| Staking ETH (Lido/Rocket Pool) | 3-4% | Audit dày, TVL $20B+, track record 3+ năm | Thấp-Trung |
| Stablecoin lending Aave (USDC/USDT) | 4-7% | Audit dày, depeg stablecoin nhỏ | Thấp-Trung |
| Staking HYPE thuần (Kinetiq) | 2-4% + giá HYPE | Kinetiq mới, HYPE volatile ±40-60% | Cao |
| PT kHYPE Pendle (fixed yield) | 5-8% + giá HYPE | Kinetiq + Pendle risk, giá HYPE volatile | Cao |
| YT kHYPE + kPoints/KNTQ | Variable + airdrop chưa biết | Tất cả rủi ro trên + airdrop có thể vô giá trị | Rất cao |
6. Ngưỡng cá nhân: Chiến lược kHYPE/Pendle không phải vị thế core portfolio. Phù hợp nhất với nhà đầu tư đã hiểu DeFi, có thể chịu drawdown 50-70%, và chỉ dùng phần vốn “chấp nhận mất hoàn toàn”. Nguyên tắc bất biến: không all-in vào bất kỳ giao thức mới nào, dù upside có hấp dẫn đến đâu.
Rủi Ro Cần Hiểu Trước Khi Tham Gia Hệ Sinh Thái Hyperliquid
Ba rủi ro cấu trúc cần đặt lên bàn trước khi đưa ra bất kỳ quyết định nào:
Cạnh tranh ngày càng gay gắt. Hyperliquid hiện dẫn đầu với ~70% thị phần perp phi tập trung, nhưng các đối thủ như Lighter (token LIT) và Aster đang được xây dựng bởi các team có background từ các quỹ market-maker hàng đầu thế giới. Mỗi phần trăm thị phần mất đi đều trực tiếp làm yếu lực buyback HYPE.
CFTC mở cửa — cơ hội lẫn rủi ro. Việc CFTC phê duyệt perp trên sàn Mỹ được đăng ký xác nhận mô hình perp là hợp lệ, nhưng cũng mở đường cho các sàn Mỹ có license cạnh tranh trực tiếp. Hyperliquid hiện không phục vụ người dùng Mỹ để tránh rủi ro pháp lý — nếu flow từ thị trường Mỹ dịch chuyển sang sàn được cấp phép, tác động đến volume Hyperliquid là đáng kể.
Flywheel là dao hai lưỡi. Cơ chế buyback tạo vòng phản hồi dương khi volume tăng — nhưng khi volume giảm, nó tạo vòng phản hồi âm: ít phí → ít buyback → giá HYPE yếu → sentiment xấu → trader rời đi → càng ít phí. Theo dõi số liệu volume hàng tuần trên DefiLlama quan trọng hơn nhiều so với chỉ nhìn vào giá token.
Câu Hỏi Thường Gặp
Hyperliquid là gì và hoạt động như thế nào?
Hyperliquid là sàn giao dịch perpetual futures phi tập trung chạy trên L1 blockchain riêng (HyperBFT), xử lý 200.000 lệnh/giây. Khác với các DEX phổ biến khác, Hyperliquid vận hành order book on-chain toàn phần — không phụ thuộc vào Ethereum. Trader giao dịch không cần KYC, và 99% phí giao dịch được buyback token HYPE.
Token HYPE có cơ chế buyback như thế nào?
97-99% tổng phí giao dịch được tự động chuyển vào quỹ mua HYPE trên thị trường mở và đốt vĩnh viễn. Đến tháng 7/2026, hơn 40 triệu HYPE (4,7% tổng cung) đã bị loại khỏi lưu thông. Mô hình “phí → buyback → deflationary” này phụ thuộc hoàn toàn vào volume duy trì hoặc tăng trưởng.
kHYPE là gì và cách kiếm yield từ Kinetiq?
kHYPE là liquid staking token của Kinetiq — stake HYPE, nhận kHYPE (tự động accrues staking reward), sau đó dùng kHYPE trên Pendle để chọn lợi suất cố định (PT kHYPE ~5-8%) hoặc lợi suất variable + kPoints hướng tới airdrop KNTQ (snapshot 29/9/2026). Kinetiq mới ra mắt tháng 7/2026 — rủi ro smart contract còn cao.
HIP-4 Outcome Markets trên Hyperliquid là gì?
HIP-4 là nâng cấp (thông báo 20/7/2026) cho phép tạo prediction market phi tập trung. Người dùng stake 500.000 HYPE để deploy một market về bất kỳ sự kiện thực tế nào và nhận 50% phí giao dịch. Tính năng sẽ lên testnet trước mainnet — mở rộng hệ sinh thái Hyperliquid ngoài DeFi.
Rủi ro lớn nhất khi tham gia hệ sinh thái Hyperliquid là gì?
Ba rủi ro cốt lõi: (1) Flywheel reversal — volume giảm làm yếu buyback đúng lúc holder muốn bán; (2) Smart contract Kinetiq — giao thức rất mới với $1+ tỷ TVL ngay từ đầu; (3) Cạnh tranh từ Lighter, Aster và sàn Mỹ được CFTC cấp phép. Chỉ dùng số tiền sẵn sàng mất hoàn toàn.
Bài viết chỉ mang tính thông tin và giáo dục, KHÔNG phải khuyến nghị đầu tư. Tài sản số (crypto, DeFi, smart contract) rủi ro rất cao, biến động mạnh và bạn có thể mất toàn bộ vốn. Các ước tính xác suất chỉ là phân tích tham khảo, không bảo đảm kết quả. Hãy tự nghiên cứu (DYOR), chỉ dùng số tiền sẵn sàng mất, và cân nhắc khung pháp lý nơi cư trú trước khi tham gia.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
📚 Nguồn tham khảo
- Happite.com — Blog phân tích tài chính cho người Việt
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp