Có một kiểu mệt rất quen: đi làm đều, tăng ca đều, cuối tháng vẫn nhìn ví rồi thở dài… và tự hỏi “chắc mình phải cày tới 60-70 tuổi quá”. Happite muốn nói thẳng một điều dễ gây sốc: không ít người trong số chúng ta hoàn toàn có thể rút ngắn hành trình đó, nhưng lại bỏ cuộc đúng ở đoạn quan trọng nhất.
Vấn đề không nằm ở chuyện tự do tài chính viển vông hay cần lương nghìn đô. Vấn đề là giai đoạn đầu của lãi kép… chán đến mức muốn đập heo. Tiền tích lũy nhích chậm như rùa, trong khi xung quanh thì iPhone đời mới, đám cưới, tiền mừng, tiền sửa xe, tiền nhà trọ cứ bủa vây. Nếu không có “bản đồ” và một chiếc “đồng hồ” để đo tiến độ, chúng ta rất dễ dừng lại ngay trước cửa kho báu.
Lộ trình 10 năm: từ “cày thấy vô vọng” đến lúc tiền tự tăng tốc
1) Vì sao 90% bỏ cuộc đúng lúc sắp bùng nổ
Không ít người trong số chúng ta gặp cùng một cảnh: hy sinh đủ thứ, nhịn đi chơi, nhịn mua sắm, nhưng mở app tài khoản thì tiền lời “bé tí”. Cảm giác bỏ 10 phần nỗ lực mà kết quả như muối bỏ bể khiến nhiều người kết luận sai: “lương thấp thì khỏi mơ”.
Thực tế, giai đoạn đầu luôn chậm vì chính chúng ta là động cơ kéo chiếc xe nặng lên dốc. Nhìn lại chỉ mới nhích được chút xíu, lại nghe xung quanh rì rầm “đổi xe đi”, “mua cái này cho bằng người ta”… nên dễ nản. Nhưng đoạn chậm đó là làm móng.
Ví dụ kiểu chị Lan kế toán 28 tuổi: kỷ luật để dành 12–13 triệu/tháng, tối làm thêm bán hàng online. Sau 3 năm mở ra chưa tới 500 triệu, cảm giác như “đổ 3 năm thanh xuân mà chẳng được gì”. Nhưng 500 triệu đó giống móng nhà: nhìn thì chỉ là bãi đất, thiếu nó thì lên tầng là sập.
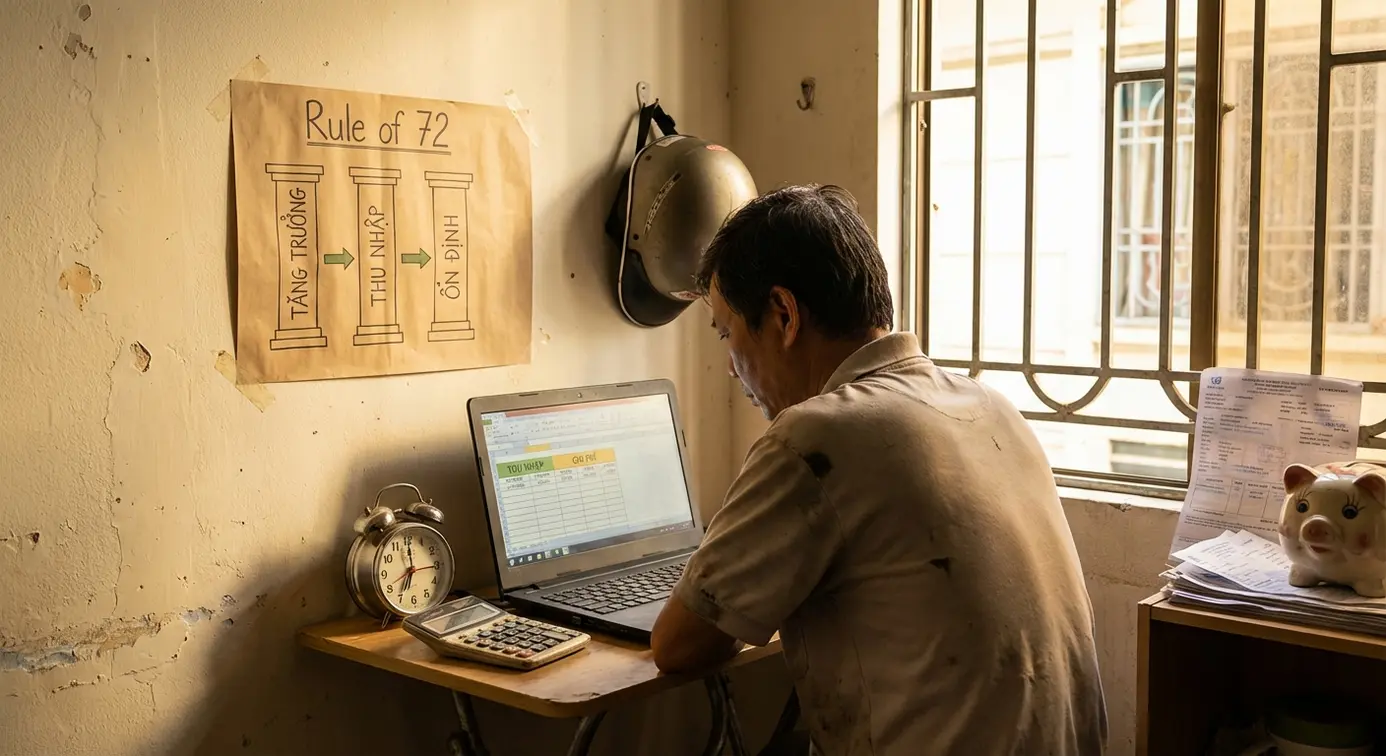
2) Chiếc đồng hồ giúp hết mù mờ: quy tắc 72
Happite dùng một công thức cực dễ để đo tiến độ: 72 / lãi suất kỳ vọng mỗi năm = số năm để tài sản nhân đôi (xấp xỉ).
- Nếu danh mục kỳ vọng 10%/năm (quỹ mở, ETF, cổ phiếu tốt được chọn lọc), thì 72/10 = 7,2 năm.
- Nghĩa là trung bình hơn 7 năm: 1 tỷ thành 2 tỷ, rồi 2 tỷ thành 4 tỷ…
Điểm quan trọng: những vòng đầu nhìn rất “lì”, nhưng càng về sau bước nhảy càng lớn. Vấn đề nguy hiểm nhất không hẳn là thị trường đỏ xanh, mà là “để mai tính” khiến mất cả một chu kỳ nhân đôi.
3) Muốn rút 30 năm xuống 10 năm: phải chơi công thủ
Chỉ phòng thủ (tiết kiệm chút ít trên thu nhập thấp) thì vẫn đi, nhưng chậm.
Ví dụ thu nhập 20 triệu, tiết kiệm 10% = 2 triệu/tháng. 10 năm có thể chỉ quanh 400–500 triệu (kể cả lãi). Số này giúp an tâm hơn, nhưng khó “mua lại tự do”.
Chiến thuật thực chiến:
- Tấn công: tăng thu nhập (thăng chức, học kỹ năng, làm thêm freelance, bán hàng online, chạy xe công nghệ… miễn hợp pháp và bền sức).
- Phòng thủ: khóa chặt mức sống để không bị lạm phát lối sống nuốt sạch.
Quy tắc vàng: thu nhập tăng, chi phí đứng im.
Nếu từng sống ổn với 18 triệu/tháng, khi thu nhập lên 50 triệu vẫn giữ mức 18 triệu. Khi đó phần chênh (32 triệu) mới là “nhiên liệu hạt nhân” cho cỗ máy.
4) Thử thách 12 tháng để chặn thất thoát ngay từ gốc
Trong 12 tháng tới:
- Mỗi lần tăng lương, thưởng, có thêm tiền làm thêm: cấm tiêu.
- Không để tiền ghé tài khoản thanh toán để rồi “tiện tay” quẹt.
- Chuyển thẳng vào tài khoản đầu tư.
Cách nghĩ giúp giữ kỷ luật: mỗi 500.000 hay 1.000.000 không phải để mua vài món vui vui, mà là một “người công nhân” xin vào làm việc cho chúng ta. Tiêu xài bốc đồng là tự sa thải công nhân trước khi họ kịp tạo ra lợi nhuận.
5) Kiềng 3 chân để cỗ máy chạy bền: tăng trưởng – thu nhập – ổn định
Một danh mục “ngủ ngon” cần 3 phần, thiếu một phần dễ lao xuống dốc:
- Tài sản tăng trưởng (động cơ): ETF mô phỏng VN30, cổ phiếu đầu ngành làm ăn thật… để chạy nhanh hơn lạm phát.
- Tài sản tạo thu nhập (bình xăng): cho thuê (phòng trọ/mặt bằng) hoặc cổ phiếu trả cổ tức tiền mặt đều, để có dòng tiền sống mà không phải bán tài sản lúc thị trường xấu.
- Tài sản ổn định (phanh, giảm xóc): tiền gửi ngân hàng uy tín, trái phiếu chính phủ, một phần vàng… để đỡ sốc khi suy thoái.
Thêm lớp “áo mưa” nhỏ: đa dạng hóa 5–10% bằng vàng hoặc tài sản neo giá trị quốc tế (tùy điều kiện phù hợp) để phòng biến động tỷ giá.
6) Mật khẩu để tiền chạy vĩnh cửu: lãi đẻ ra lãi
Ngay cả khi đã bắt đầu có dòng tiền/lãi đều, vẫn giữ lại 10–20% phần lãi/cổ tức/tiền cho thuê để tái đầu tư. Việc này giúp tài sản không teo vì lạm phát và có thể nuôi dài hạn cho cả gia đình.
Ba việc cần làm ngay: bắt đầu sớm (đừng chờ đủ tiền), chơi công thủ (kiếm nhiều hơn nhưng sống giản dị), và dựng kiềng 3 chân + tái đầu tư một phần lãi.
Nghỉ hưu sớm sau 10 năm không phải trò “ăn may”, mà là bài toán kỷ luật: vượt qua giai đoạn móng nhà, đo tiến độ bằng quy tắc 72, tăng tốc bằng công thủ (tăng thu – giữ mức sống), rồi vận hành danh mục kiềng 3 chân để vừa tăng trưởng vừa ngủ ngon. Khi cỗ máy đã chạy, điều cần nhất không phải thêm mẹo mới, mà là đừng rút phích đúng lúc lãi kép chuẩn bị bùng nổ.