

Quý 2 vừa rồi, thị trường chứng khoán Việt Nam sôi động hẳn lên. Thanh khoản tăng, nhà đầu tư cá nhân quay lại, và các công ty chứng khoán là những người hưởng lợi đầu tiên. Nhưng nổi bật nhất trong số họ vẫn là một cái tên quen thuộc: SSI.
Không chỉ dẫn đầu về quy mô, SSI còn vừa công bố KQKD quý 2/2026 với những con số khiến phần còn lại của ngành phải ngước nhìn. Cùng Happite mổ xẻ xem “ông lớn” này đã kiếm tiền như thế nào trong một quý thị trường bùng nổ.
Nhanh gọn trong 3 dòng:
SSI báo lãi sau thuế 1.475 tỷ đồng quý 2/2026, tăng 75% so với quý trước. Cả ba mảng chính đều tăng trưởng mạnh: tự doanh (+98%), cho vay margin (+60%), và môi giới (+196%). Dư nợ margin lần đầu vượt 40.000 tỷ, củng cố vị thế số 1 tuyệt đối trong ngành chứng khoán.
- SSI kiếm 1.475 tỷ lợi nhuận Q2/2026 từ đâu
- So với VND, HCM, VCI, MBS thì SSI đang ở vị trí nào
- Những rủi ro cần theo dõi khi đầu tư cổ phiếu chứng khoán
“Cỗ máy” 3 trụ cột — tiền đến từ đâu?
Khác với doanh nghiệp sản xuất hay bán lẻ, công ty chứng khoán kiếm tiền theo một cách rất riêng. Với SSI, doanh thu 4.177 tỷ đồng quý 2 đến từ ba nguồn chính:
| Nguồn doanh thu | Q2/2026 (tỷ) | Tỷ trọng | Tăng QoQ |
|---|---|---|---|
| Lãi tự doanh (FVTPL) | 2.066 | 49,5% | +98% |
| Lãi cho vay margin | 1.006 | 24,1% | +60% |
| Doanh thu môi giới | 922 | 22,1% | +196% |
Mảng tự doanh chiếm gần một nửa doanh thu. SSI đầu tư chủ yếu vào chứng chỉ tiền gửi (~27.000 tỷ) và trái phiếu (~14.500 tỷ) trong danh mục FVTPL, giúp khoản lãi tự doanh đạt 2.066 tỷ, gần gấp đôi quý trước.
Nhưng điểm sáng thực sự nằm ở mảng môi giới. Doanh thu 922 tỷ, tăng gần gấp 3 lần quý trước, phản ánh trực tiếp sự sôi động của thị trường. Thị trường càng giao dịch nhiều, SSI càng thu phí nhiều. Mối quan hệ cộng sinh này giúp SSI vừa là “người hưởng lợi” vừa là “chất xúc tác” cho thanh khoản thị trường.
Margin lending cũng đạt cột mốc mới. Dư nợ cho vay margin của SSI đã chạm 40.470 tỷ vào cuối quý 2, tăng 3.500 tỷ chỉ trong một quý. Với lãi suất margin phổ biến 10-12%/năm, đây là nguồn thu ổn định và dự đoán được nhất của SSI.
SSI so với phần còn lại — ai đang ở đâu?
Đặt SSI cạnh các đối thủ cùng ngành, khoảng cách hiện ra rất rõ:
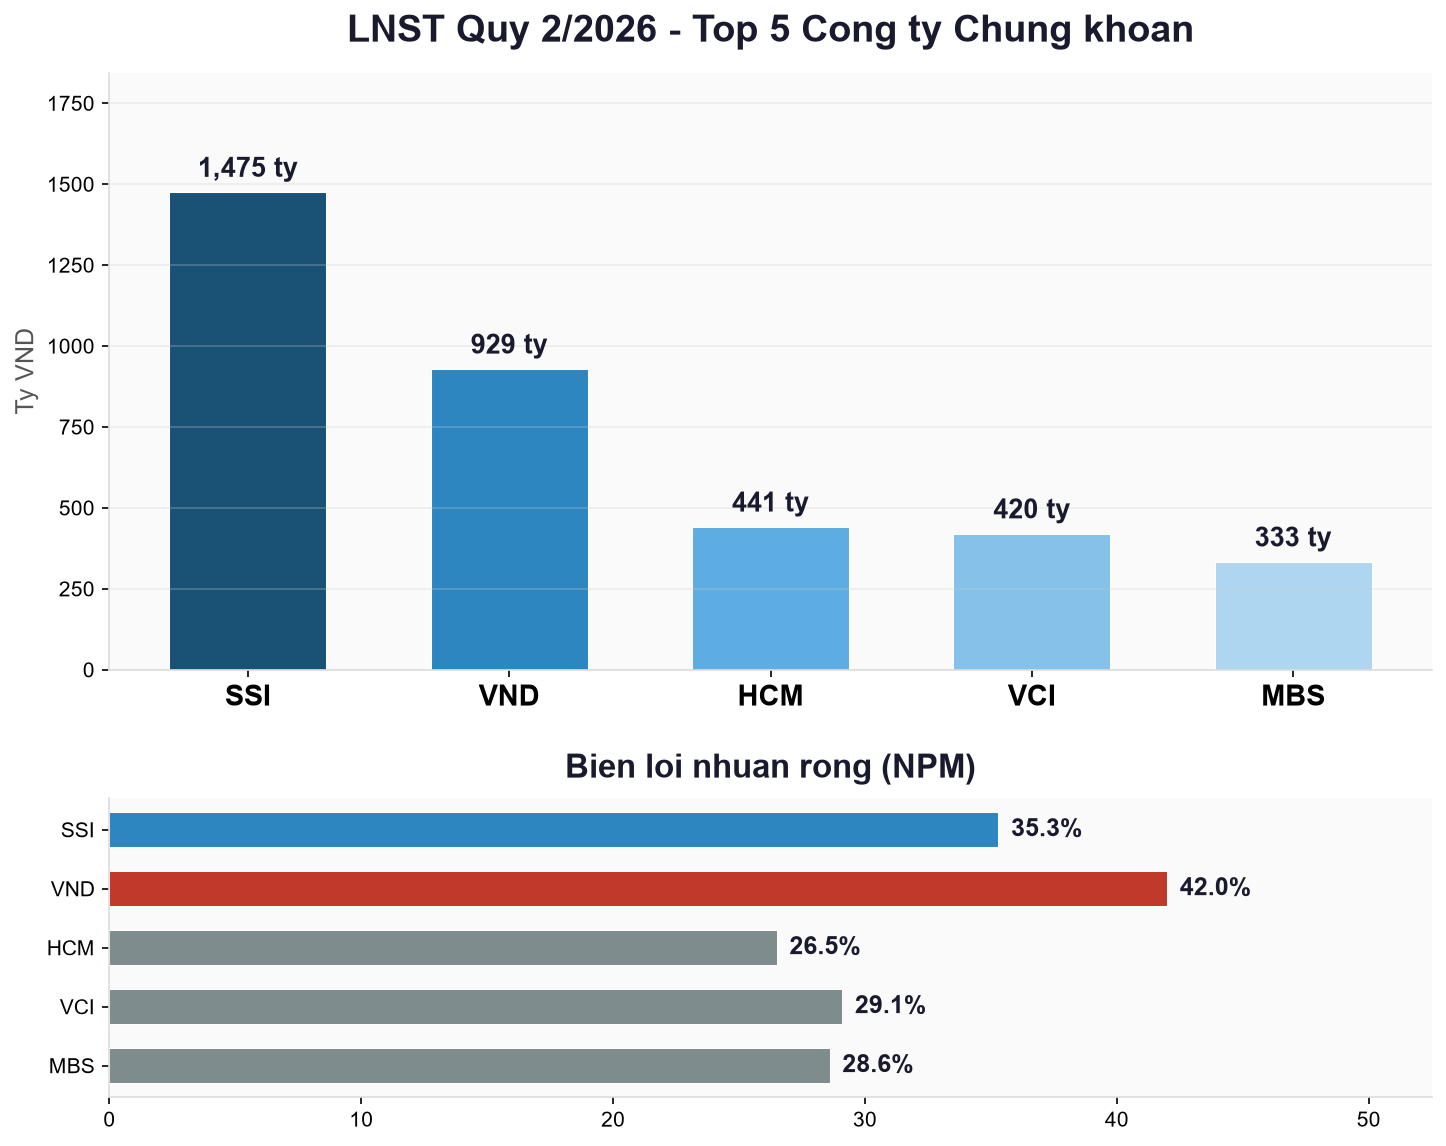
| Công ty | Doanh thu Q2 | LNST Q2 | Biên ròng | Tăng QoQ |
|---|---|---|---|---|
| SSI | 4.177 | 1.475 | 35,3% | +75% |
| VND | 2.214 | 929 | 42,0% | +143% |
| HCM | 1.665 | 441 | 26,5% | +94% |
| VCI | 1.443 | 420 | 29,1% | +43% |
| MBS | 1.162 | 333 | 28,6% | +24% |
Vài điểm đáng chú ý từ bảng so sánh:
SSI dẫn đầu tuyệt đối về quy mô. LNST 1.475 tỷ của SSI gấp 1,6 lần VND (đứng thứ 2) và gấp gần 4,5 lần MBS (đứng cuối). Lợi thế quy mô cho phép SSI tiếp cận vốn rẻ hơn và phục vụ được nhiều khách hàng hơn.
VNDirect gây ấn tượng với biên ròng 42%, cao nhất nhóm. Công ty đang tăng trưởng rất nhanh (+143% QoQ), nhưng quy mô mới bằng khoảng một nửa SSI.
Tất cả 5 công ty đều tăng trưởng dương QoQ. Đây là tín hiệu cho thấy toàn ngành chứng khoán đang trong chu kỳ đi lên, không chỉ riêng SSI.
Điều gì đáng lo?
Không có khoản đầu tư nào hoàn hảo. Với SSI, đây là những rủi ro cần theo dõi:
Đòn bẩy tài chính cao. D/E của SSI ở mức 1,41 lần. Công ty đang vay hơn 54.000 tỷ đồng ngắn hạn để tài trợ cho hoạt động margin lending. Khi thị trường tăng, đòn bẩy này khuếch đại lợi nhuận. Nhưng nếu thị trường giảm sâu, áp lực margin call và nợ xấu sẽ là vấn đề thực sự.
Phụ thuộc FVTPL. Gần 50% doanh thu đến từ hoạt động tự doanh. Mảng này biến động mạnh theo thị trường. Một quý thị trường đi ngang hoặc giảm có thể khiến lợi nhuận mảng này bốc hơi đáng kể.
Chi phí lãi vay tăng 47,5%. Từ 466 tỷ lên 687 tỷ mỗi quý. Với mặt bằng lãi suất có thể còn tăng, đây là chi phí cần giám sát chặt, dù hiện tại ICR 3,67 lần vẫn ở mức an toàn.
Định giá — đắt hay rẻ?
Ở mức giá 22.700 đồng/cổ phiếu, SSI đang giao dịch tại P/E trailing 14,07 lần và P/B 2,04 lần.
Với ROE 13,5%, mức P/B 2 lần là hợp lý. Phân rã DuPont cho thấy ROE của SSI đến chủ yếu từ biên lợi nhuận cao (35,3%) và đòn bẩy tài chính (1,91x), trong khi vòng quay tài sản còn thấp (0,20 lần). Nếu thị trường tiếp tục uptrend, vòng quay tài sản cải thiện sẽ là động lực đưa ROE lên trên 15%.
So với trung bình lịch sử, SSI hiện không rẻ nhưng cũng không đắt cho vị thế dẫn đầu ngành trong môi trường thị trường thuận lợi.
FAQ
Hỏi: SSI có trả cổ tức không?
SSI duy trì chính sách cổ tức ổn định, thường bằng tiền mặt hoặc cổ phiếu thưởng, tùy kế hoạch từng năm.
Hỏi: Tại sao biên ròng SSI thấp hơn VND?
VND có biên ròng 42% cao hơn SSI (35,3%) một phần do cấu trúc doanh thu khác biệt và quy mô nhỏ hơn giúp tối ưu chi phí linh hoạt hơn.
Hỏi: Khi nào có BCTC đầy đủ của SSI?
BCTC quý 2/2026 đã được công bố. Tuy nhiên dữ liệu trên vnstock hiện mới có KQKD, bảng cân đối và lưu chuyển tiền tệ sẽ được cập nhật trong vài ngày tới.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ BCTC SSI Q2/2026, The Investor, và dữ liệu từ vnstock. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
📚 Nguồn tham khảo
- Happite.com — Blog phân tích tài chính cho người Việt
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp