Chị Lan làm kế toán cho một công ty thương mại nhỏ ở quận 7. Cuối năm, sếp cầm báo cáo lên hỏi: “Công ty lãi 10 tỷ mà sao tiền thuế thu nhập doanh nghiệp mình đóng chỉ có 8 tỷ mấy, còn thiếu 1 tỷ mấy nữa đi đâu?”. Chị Lan cười: “Dạ không thiếu đâu anh, phần đó gọi là thuế hoãn lại — để dành trả sau thôi.” Sếp gãi đầu: “Trả sau là sao, ai cho phép?”
Câu hỏi của ông sếp cũng là câu hỏi của rất nhiều nhà đầu tư khi lần đầu mở báo cáo tài chính (BCTC) của một doanh nghiệp niêm yết: tại sao trên bảng cân đối kế toán lại có một dòng tên là “tài sản thuế thu nhập hoãn lại”, trong khi công ty rõ ràng chưa hề được hoàn thuế đồng nào?
- Hiểu vì sao lợi nhuận kế toán và số thuế thực nộp gần như không bao giờ khớp nhau tuyệt đối
- Biết “tài sản thuế thu nhập hoãn lại” (mã 262) và “thuế thu nhập hoãn lại phải trả” (mã 341) là gì, nằm ở đâu trên BCTC
- Tự đọc được thuyết minh chi tiết khoản mục này qua ví dụ số thật của Hòa Phát (HPG)
- Phân biệt được khi nào biến động thuế hoãn lại là bình thường, khi nào nên đọc kỹ hơn
Lợi nhuận kế toán và lợi nhuận tính thuế — vì sao hai con số này khác nhau?
Chênh lệch tạm thời là khoản chênh lệch giữa giá trị một tài sản/khoản nợ được ghi trên sổ kế toán và giá trị mà cơ quan thuế công nhận để tính thuế tại cùng một thời điểm — khoản chênh lệch này sẽ tự triệt tiêu trong tương lai khi cả hai bên “gặp nhau”. Đây là định nghĩa nằm trong Chuẩn mực kế toán Việt Nam số 17 — Thuế thu nhập doanh nghiệp (VAS 17).
Nghe hơi trừu tượng, thử hình dung như cô Ba bán tạp hóa đầu hẻm. Cô ghi sổ tay kiểu của cô: tháng này bán được 50 triệu, trừ hết tiền nhập hàng, tiền điện, tiền thuê mặt bằng, cô tính lời 8 triệu. Nhưng nếu có ai đó (giả sử là “ông thuế”) tính lại theo quy tắc riêng của họ — ví dụ không cho trừ ngay khoản tiền cô mới trích ra để “dự phòng” sang năm sau sửa lại cái tủ lạnh hỏng — thì theo cách tính của “ông thuế”, cô Ba lời nhiều hơn 8 triệu, nên phải đóng thuế nhiều hơn mức cô tưởng. Phần chênh đó không mất đi đâu cả — nó chỉ bị đẩy sang năm sau, khi cô thực sự chi tiền sửa tủ lạnh và được trừ vào lúc đó.
Doanh nghiệp niêm yết y hệt vậy, chỉ là ở quy mô lớn hơn và có văn bản pháp luật rõ ràng. VAS 17 liệt kê một số tình huống tạo ra chênh lệch tạm thời phổ biến nhất:
- Doanh nghiệp khấu hao tài sản cố định nhanh hơn mức thuế cho phép (kế toán ghi chi phí nhiều hơn thuế công nhận ở năm đầu, ít hơn ở năm sau).
- Doanh nghiệp trích trước một khoản chi phí (như chi phí bảo hành, lương nghỉ phép) nhưng chưa thực chi — kế toán ghi nhận chi phí ngay, thuế chỉ cho trừ khi tiền thực sự chi ra.
- Doanh nghiệp nhận tiền khách hàng trả trước nhưng theo kế toán chưa được ghi là doanh thu (đọc thêm ở bài doanh thu chưa thực hiện).
Vì những chênh lệch này, số thuế thu nhập doanh nghiệp (TNDN) mà công ty thực đóng cho ngân sách nhà nước trong năm gần như không bao giờ khớp chính xác với con số chi phí thuế TNDN hiển thị trên báo cáo kết quả kinh doanh. Và đó chính xác là lý do vì sao BCTC cần một khoản mục riêng để “vá” khoảng chênh này lại — gọi là thuế thu nhập hoãn lại.
Tài sản thuế thu nhập hoãn lại (mã 262) là gì, đọc ở đâu?
Tài sản thuế thu nhập hoãn lại là “quyền được giảm số thuế phải nộp trong tương lai” mà doanh nghiệp được phép ghi nhận ngay từ hiện tại, vì đã lỡ đóng thuế nhiều hơn mức lẽ ra phải đóng theo bản chất kế toán của giao dịch. Nó nằm ở mã số 262 trên Bảng cân đối kế toán, thuộc nhóm “Tài sản dài hạn khác”.
Nhìn vào BCTC hợp nhất kiểm toán năm 2024 của Tập đoàn Hòa Phát (HPG), dòng này thể hiện như sau:
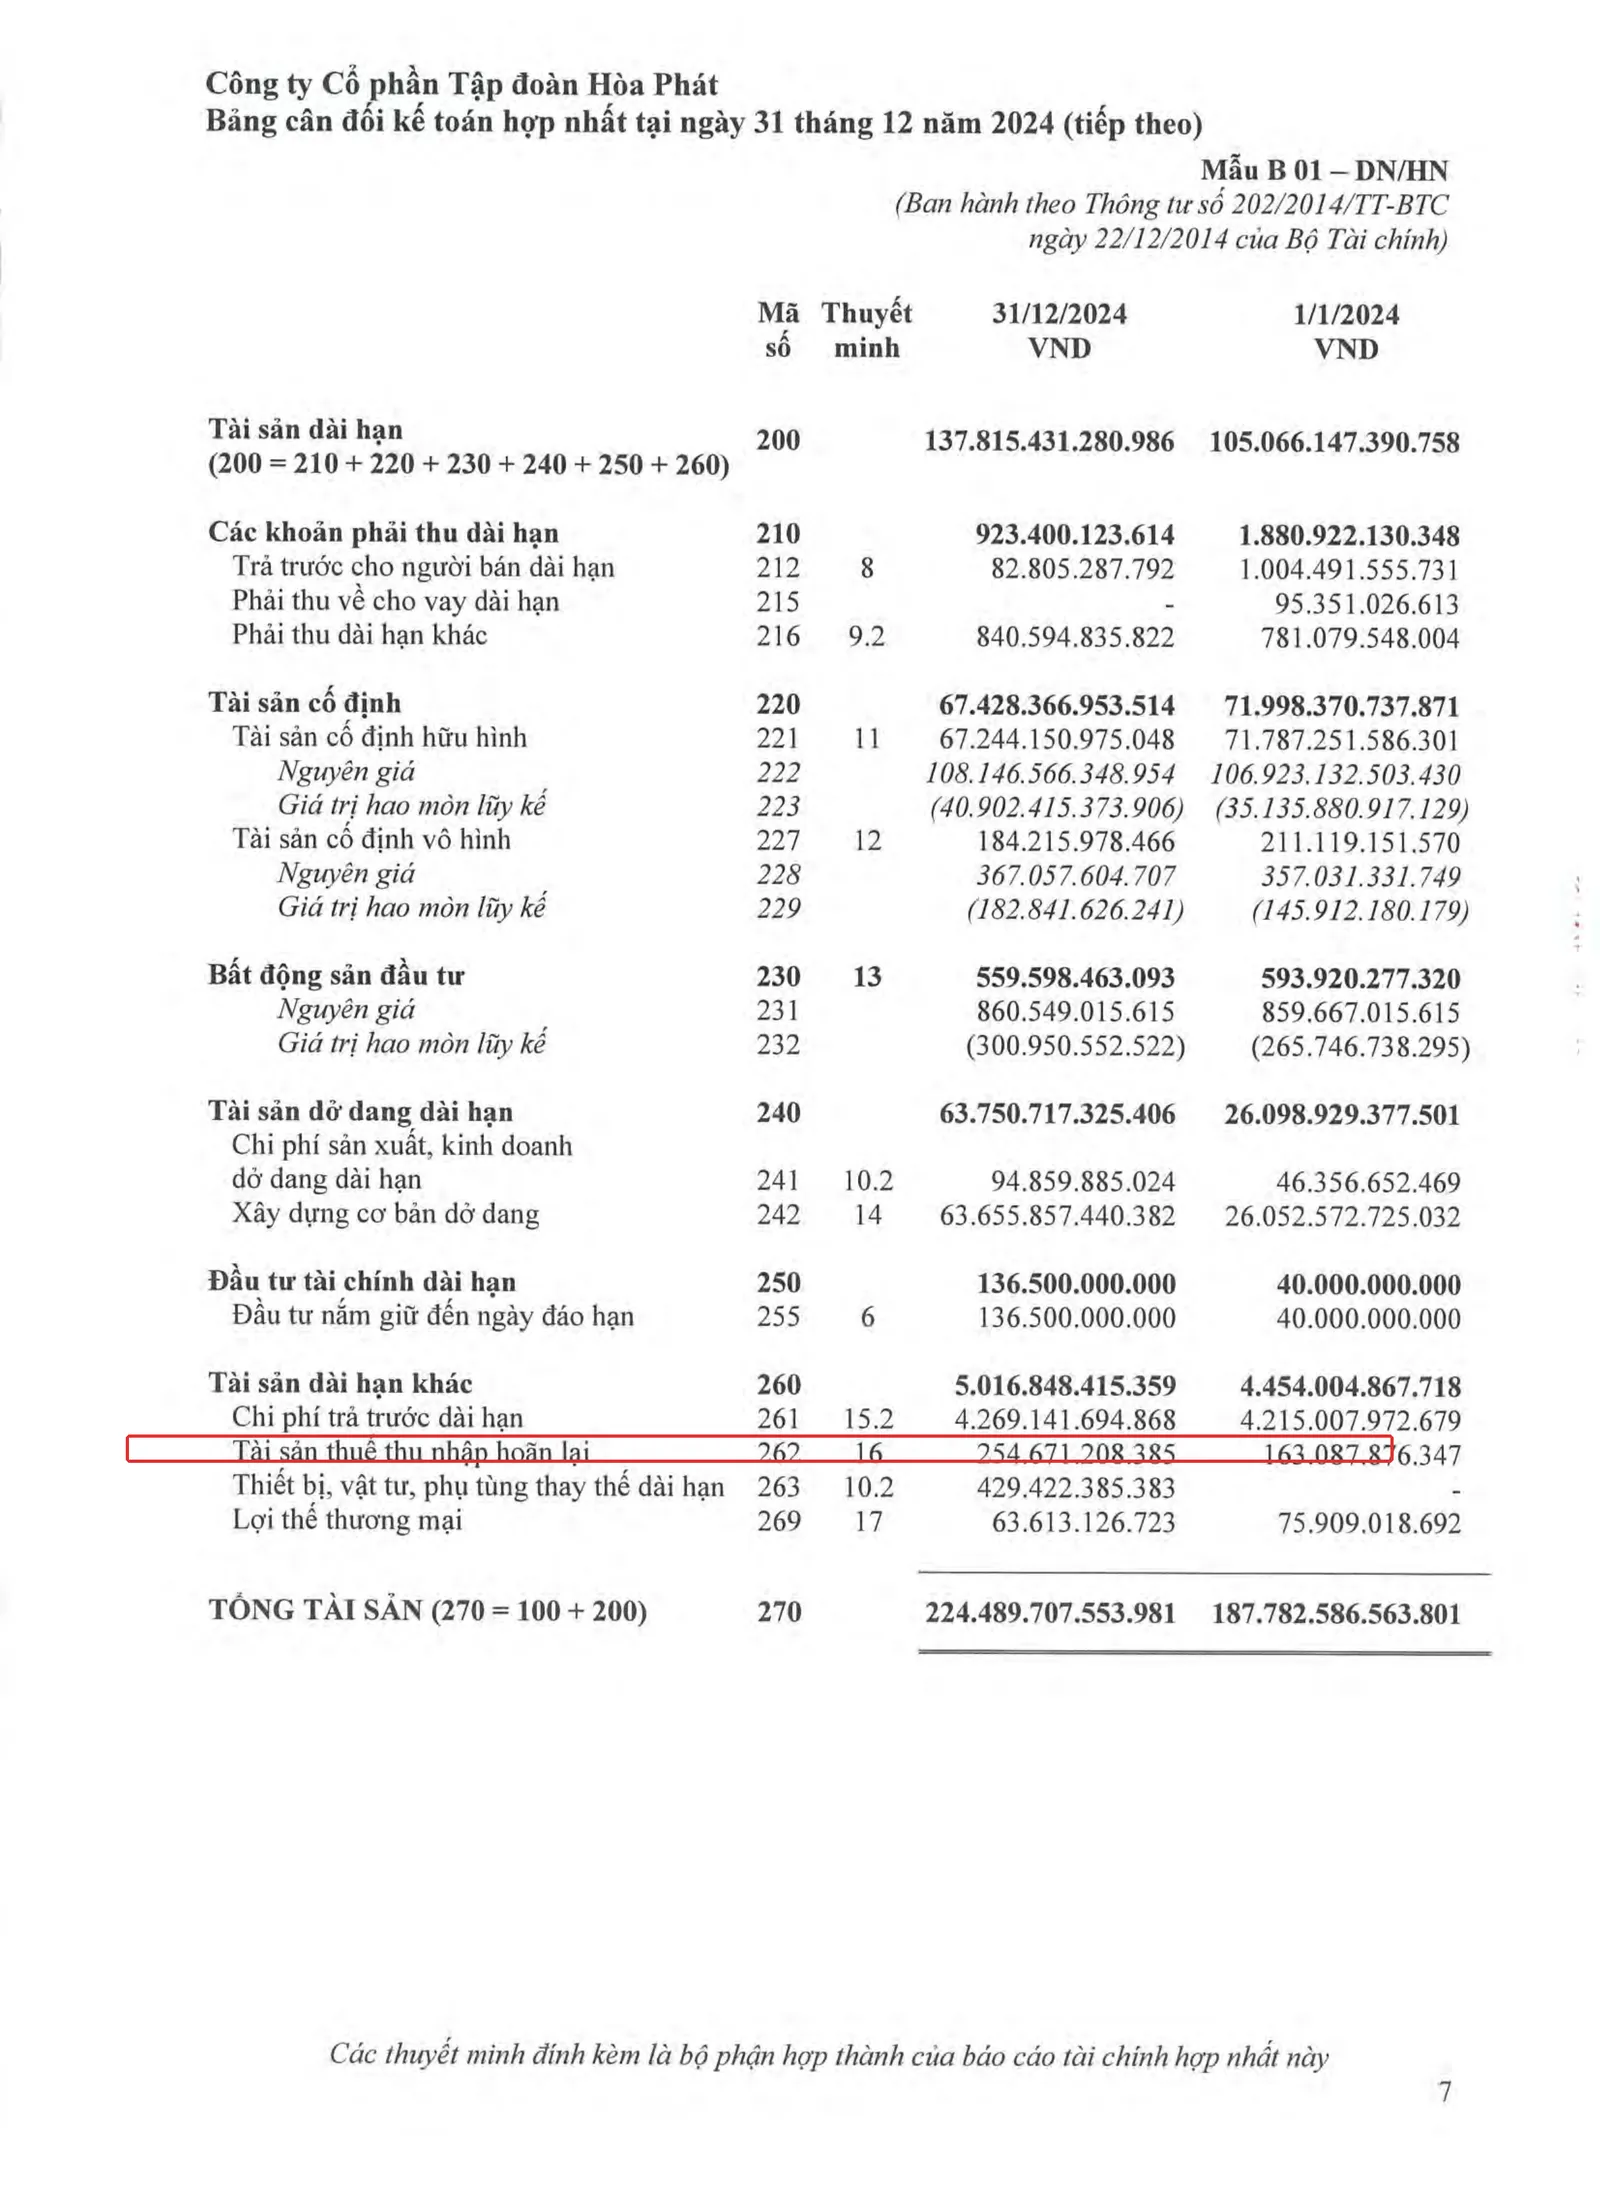
Tại ngày 31/12/2024, HPG ghi nhận 254.671.208.385 VND tài sản thuế thu nhập hoãn lại, tăng khá mạnh so với 163.087.876.347 VND đầu năm (BCTC hợp nhất kiểm toán HPG 2024, file.hoaphat.com.vn, truy cập 07/2026). Tính nhanh: 254.671.208.385 / 163.087.876.347 = 1,562 — tức tăng khoảng 56,2% trong một năm.
Điều quan trọng nhất cần nhớ: đây không phải là tiền mặt, không phải khoản công ty sắp được ngân sách nhà nước hoàn lại. Nó chỉ là một con số kế toán ghi nhận rằng “trong tương lai, khi các khoản chênh lệch này được thuế công nhận, công ty sẽ phải nộp thuế ít hơn tương ứng với số này nhân thuế suất”. Nếu công ty phá sản hoặc ngừng hoạt động trước khi “tương lai” đó tới, khoản tài sản này gần như vô giá trị.
Soi vào thuyết minh 16 của HPG — tài sản thuế hoãn lại này từ đâu ra?
Muốn biết chính xác 254,6 tỷ đồng ở trên gồm những gì, phải lật sang phần thuyết minh — đúng số thuyết minh được ghi ngay cạnh mã số trên bảng cân đối kế toán (ở đây là thuyết minh số 16).
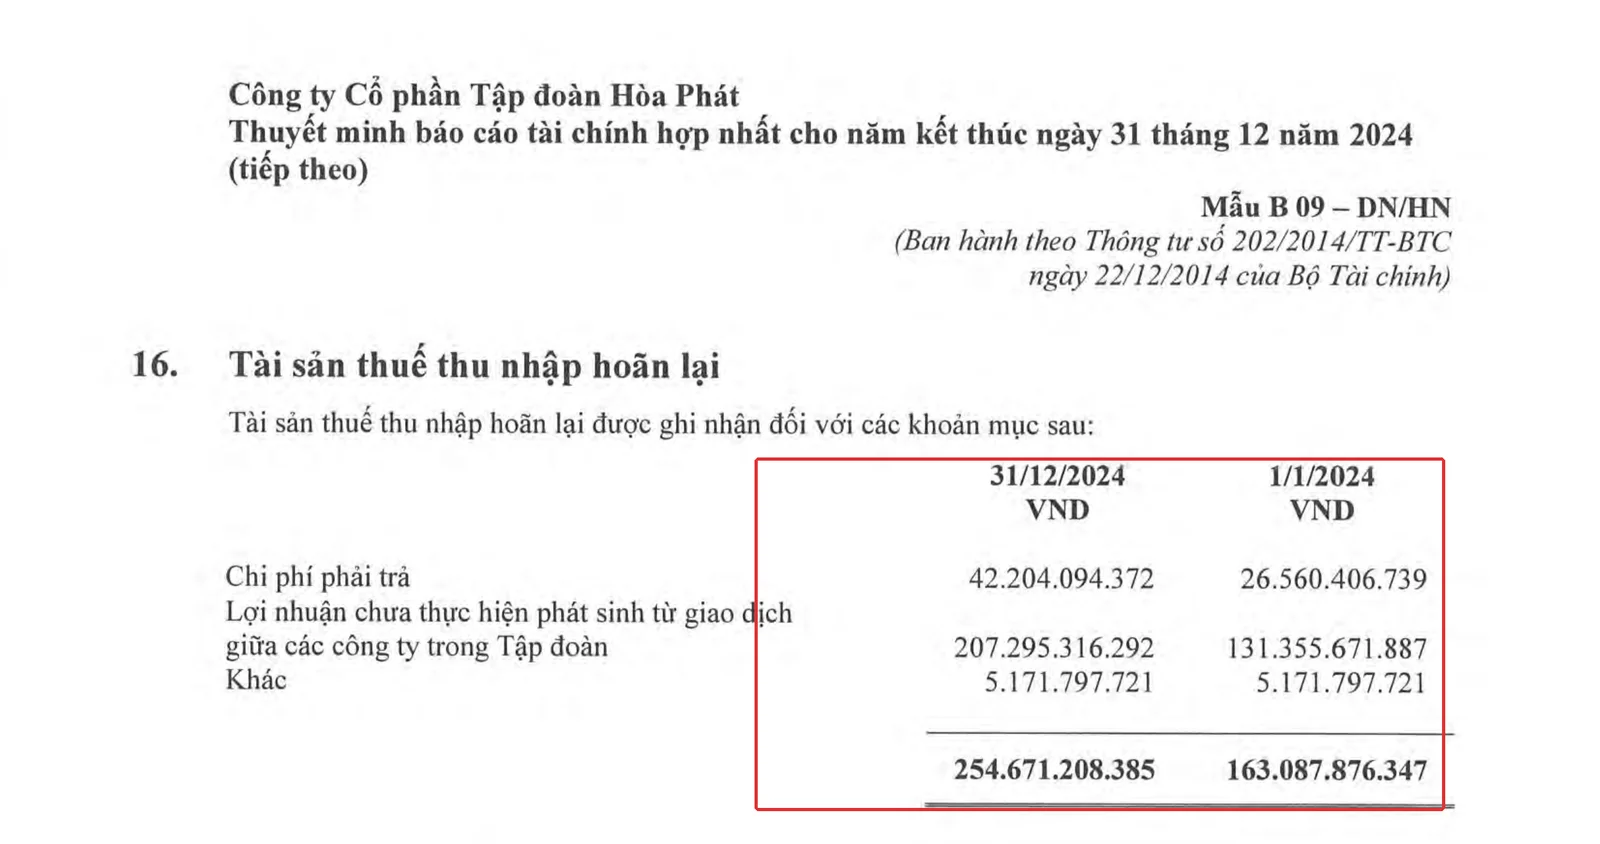
Thuyết minh 16 của HPG liệt kê rõ tài sản thuế hoãn lại được ghi nhận cho 3 khoản mục:
| Khoản mục | 31/12/2024 (VND) | 1/1/2024 (VND) |
|---|---|---|
| Chi phí phải trả | 42.204.094.372 | 26.560.406.730 |
| Lợi nhuận chưa thực hiện giữa các công ty trong Tập đoàn | 207.295.316.292 | 131.355.671.887 |
| Khác | 5.171.797.721 | 5.171.797.721 |
| Tổng | 254.671.208.385 | 163.087.876.347 |
Hai dòng đáng chú ý:
- “Chi phí phải trả”: đây là các khoản HPG đã trích trước làm chi phí kế toán (ví dụ chi phí bảo hành sản phẩm thép, chi phí phải trả khác) nhưng thuế chưa cho khấu trừ vì tiền chưa thực chi ra — giống hệt câu chuyện cô Ba sửa tủ lạnh ở trên, chỉ khác quy mô.
- “Lợi nhuận chưa thực hiện giữa các công ty trong Tập đoàn”: đây là phần lớn nhất (207,3 tỷ, chiếm 81% tổng). Khi một công ty con trong hệ sinh thái Hòa Phát bán hàng/dịch vụ cho một công ty con khác cùng Tập đoàn, công ty con bán hàng đã ghi nhận lợi nhuận và đóng thuế trên đó ngay. Nhưng khi hợp nhất báo cáo tài chính toàn Tập đoàn, phần lợi nhuận nội bộ này bị loại trừ (vì xét trên góc độ cả Tập đoàn, hàng hóa vẫn đang nằm trong nội bộ, chưa thực sự bán ra ngoài) — tạo ra một khoản thuế đã nộp “dư” mà Tập đoàn được ghi nhận là tài sản thuế hoãn lại.
Đây cũng lý giải vì sao tài sản thuế hoãn lại của HPG tăng 56,2%: không phải vì công ty gặp vấn đề gì, mà nhiều khả năng do giao dịch nội bộ giữa các công ty con trong Tập đoàn (mảng thép, mảng nông nghiệp, mảng bất động sản…) tăng lên trong năm 2024.
Thuế thu nhập hoãn lại phải trả (mã 341) — “món nợ thuế tương lai”
Ngược lại với tài sản thuế hoãn lại, có một khoản mục nằm bên phía Nợ phải trả, gọi là Thuế thu nhập hoãn lại phải trả (mã số 341). Đây là số thuế mà doanh nghiệp sẽ phải nộp thêm trong tương lai, vì hiện tại đang được đóng thuế ít hơn mức lẽ ra phải đóng theo bản chất kế toán của giao dịch.
Ví von đơn giản: giống anh Tuấn làm IT, tháng này mượn tạm lương tháng sau để đổ xăng, ăn uống. Tháng sau lương về, anh phải trả lại khoản đã mượn. Thuế thu nhập hoãn lại phải trả cũng vậy — công ty đang “mượn tạm” một khoản thuế chưa phải đóng ngay, nhưng sớm muộn cũng phải trả cho ngân sách nhà nước.
Tại BCTC HPG 2024, khoản này là 29.268.483.140 VND (31/12/2024), giảm nhẹ so với 30.012.518.415 VND đầu năm — một con số khá nhỏ so với quy mô Tập đoàn, cho thấy đây không phải điểm cần quan tâm đặc biệt ở HPG năm nay.
Một điều thú vị: một Tập đoàn hợp nhất có thể vừa có tài sản thuế hoãn lại, vừa có thuế hoãn lại phải trả cùng lúc — như trường hợp HPG. Lý do là các công ty con khác nhau trong Tập đoàn có tình huống chênh lệch tạm thời khác nhau, và VAS không cho phép bù trừ hai khoản này giữa các pháp nhân nộp thuế độc lập khác nhau.
Nhìn vào báo cáo kết quả kinh doanh: “lợi ích thuế hoãn lại” ảnh hưởng lợi nhuận thế nào?
Thuế thu nhập hoãn lại không chỉ nằm trên bảng cân đối kế toán — nó còn xuất hiện trên báo cáo kết quả kinh doanh, ngay phía trên dòng lợi nhuận sau thuế.
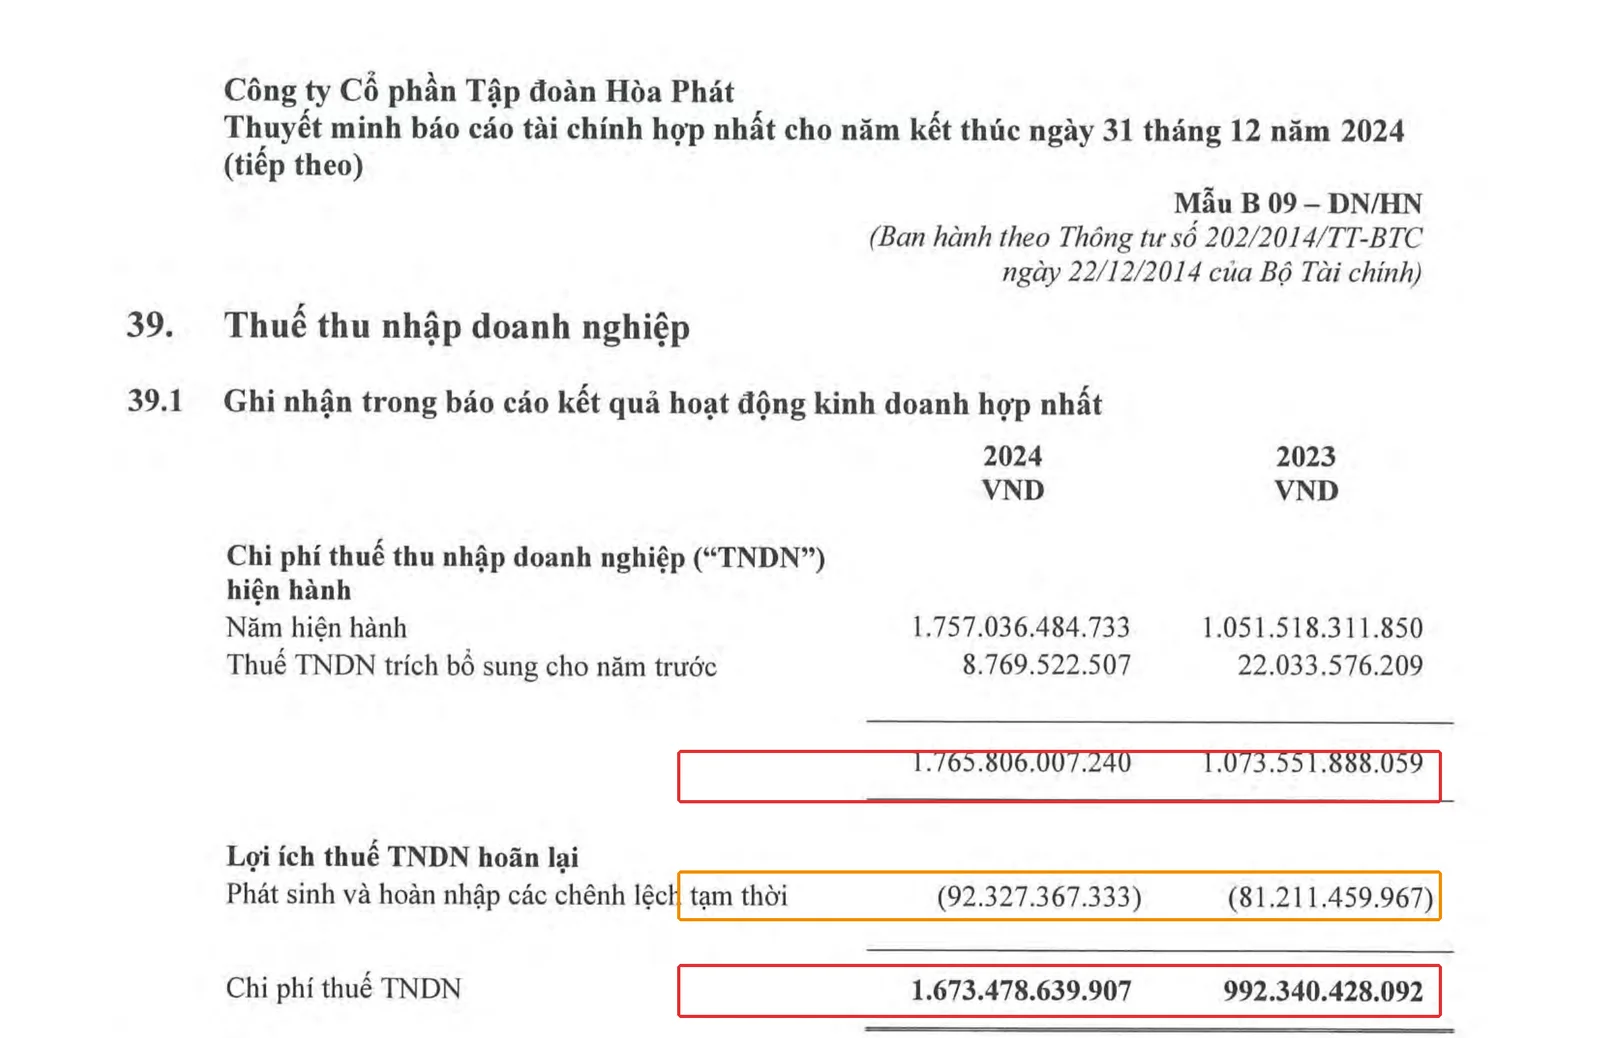
Theo thuyết minh 39, năm 2024 HPG có:
- Chi phí thuế TNDN hiện hành: 1.765.806.007.240 VND — đây là số gần với số thuế thực phải nộp trong năm.
- Lợi ích thuế TNDN hoãn lại: (92.327.367.333) VND — số âm nghĩa là khoản này làm GIẢM tổng chi phí thuế (chứ không phải công ty được hoàn tiền thật).
- Chi phí thuế TNDN tổng: 1.673.478.639.907 VND.
Ráp vào báo cáo kết quả kinh doanh, ta có phép tính:
Lợi nhuận sau thuế = Lợi nhuận trước thuế − Chi phí thuế hiện hành − Chi phí thuế hoãn lại12.020.023.621.271 = 13.693.502.261.178 − 1.765.806.007.240 − (−92.327.367.333)
Thú vị hơn, nếu tính thuế suất hiệu dụng thực tế của HPG: 1.673.478.639.907 / 13.693.502.261.178 = 12,2% — thấp hơn khá nhiều so với mức thuế suất phổ thông 20%. Theo thuyết minh 39.2, phần lớn khoảng cách này đến từ ưu đãi thuế đầu tư mà các công ty con của HPG (đặc biệt các dự án thép tại Dung Quất) được hưởng theo Giấy chứng nhận đầu tư — không liên quan đến thuế hoãn lại, nhưng là một chi tiết đáng để nhà đầu tư biết khi so sánh biên lợi nhuận giữa các doanh nghiệp cùng ngành.
Case study kinh điển thế giới: Fannie Mae và “hũ bánh quy” kế toán
Năm 2004, Fannie Mae — tập đoàn tài trợ bất động sản lớn nhất nước Mỹ — bị Ủy ban Chứng khoán Hoa Kỳ (SEC) và cơ quan giám sát OFHEO điều tra vì hàng loạt vi phạm chuẩn mực kế toán Mỹ (GAAP) trong giai đoạn 1998–2004. Một trong những phát hiện đáng chú ý: công ty đã xử lý một khoản mục hoãn lại trị giá 200 triệu USD (gọi nội bộ là khoản “catch-up”) theo cách “linh hoạt quá mức” — dùng nó như một “hũ bánh quy” (cookie jar reserve), tức là tùy thời điểm mà ghi nhận hoặc trì hoãn thu nhập từ khoản này, miễn sao lợi nhuận công bố mỗi quý luôn “đẹp” và tăng trưởng ổn định, thay vì phản ánh đúng biến động thực tế của hoạt động kinh doanh.
Kết quả: Fannie Mae phải trình bày lại báo cáo tài chính nhiều năm, chịu khoản phạt tổng cộng 400 triệu USD theo thỏa thuận với SEC năm 2006 (Nguồn: SEC Press Release 2006-80, sec.gov, truy cập 07/2026).
Dấu vết lộ ra trên BCTC của vụ này không phải là con số sai — mà là sự quá mượt mà của lợi nhuận qua từng quý, trong khi các khoản mục hoãn lại/trích trước lại di chuyển ngược chiều một cách khó lý giải bằng hoạt động kinh doanh thông thường. Đây là bài học đáng nhớ khi đọc BCTC doanh nghiệp Việt Nam: bản thân các khoản thuế hoãn lại, chi phí trả trước, hay dự phòng là công cụ kế toán hợp lệ và cần thiết theo VAS — nhưng khi một khoản mục hoãn lại nào đó biến động bất thường đúng vào lúc lợi nhuận cần “đẹp” theo mục tiêu đặt ra, đó là tín hiệu nên dừng lại, đọc kỹ thuyết minh, thay vì chỉ nhìn dòng lợi nhuận sau thuế.
Mở BCTC hợp nhất mới nhất của một mã bạn quan tâm (tải theo hướng dẫn ở bài tải báo cáo tài chính ở đâu). Vào Bảng cân đối kế toán, tìm mã số 262 (Tài sản thuế thu nhập hoãn lại) và mã số 341 (Thuế thu nhập hoãn lại phải trả). Ghi lại số thuyết minh bên cạnh, rồi lật sang đúng số thuyết minh đó trong phần “Thuyết minh báo cáo tài chính” để xem chi tiết khoản mục này đến từ đâu.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “tài sản thuế hoãn lại” là tiền công ty sắp được hoàn: Đây chỉ là một con số kế toán thể hiện quyền giảm thuế trong tương lai, không phải tiền mặt và không đảm bảo chắc chắn thu được nếu công ty ngừng hoạt động hoặc thay đổi cơ chế thuế.
- Nghĩ thuế hoãn lại tăng luôn là dấu hiệu xấu: Như trường hợp HPG, tài sản thuế hoãn lại tăng 56,2% chủ yếu do lợi nhuận nội bộ giữa các công ty con tăng lên — phản ánh hoạt động kinh doanh nội bộ Tập đoàn sôi động hơn, không phải vấn đề tài chính.
- Nhầm lẫn “chi phí thuế hiện hành” với “tổng chi phí thuế TNDN”: Chi phí thuế hiện hành chỉ là phần gần với số tiền thực nộp trong năm; tổng chi phí thuế TNDN trên báo cáo kết quả kinh doanh còn cộng thêm/trừ đi phần thuế hoãn lại.
Câu hỏi thường gặp
Thuế thu nhập hoãn lại khác thuế TNDN hiện hành ở điểm nào?
Thuế TNDN hiện hành là số thuế tính theo lợi nhuận chịu thuế của đúng năm hiện tại, gần với số tiền công ty phải nộp ngay. Thuế thu nhập hoãn lại là phần điều chỉnh cho các chênh lệch tạm thời, sẽ “khớp” lại trong các năm sau.
Vì sao doanh nghiệp có “tài sản thuế” mà không phải là tiền?
Vì đây là quyền được giảm số thuế phải nộp trong tương lai, hình thành từ các khoản chênh lệch tạm thời giữa kế toán và thuế — không phải khoản tiền công ty đang cầm hay sắp được hoàn.
Thuế thu nhập hoãn lại phải trả có phải là khoản nợ thật không?
Về bản chất đây là nghĩa vụ thuế sẽ phát sinh trong tương lai khi chênh lệch tạm thời đảo chiều, nên được ghi nhận như một khoản nợ phải trả trên BCTC, dù chưa phải nộp ngay tại thời điểm báo cáo.
Nhà đầu tư có cần lo khi thuế hoãn lại tăng đột biến không?
Không nhất thiết. Cần đọc thuyết minh chi tiết để hiểu khoản tăng đến từ đâu (như trường hợp lợi nhuận nội bộ tập đoàn ở HPG) trước khi kết luận tốt hay xấu.
Thuế thu nhập hoãn lại nằm ở đâu trên BCTC?
Tài sản thuế thu nhập hoãn lại nằm ở mã số 262 (Bảng cân đối kế toán, phần Tài sản dài hạn khác); thuế thu nhập hoãn lại phải trả nằm ở mã số 341 (phần Nợ dài hạn); và “lợi ích/chi phí thuế TNDN hoãn lại” xuất hiện trên Báo cáo kết quả kinh doanh, ngay trên dòng lợi nhuận sau thuế.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ)
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Vốn hóa lãi vay là gì? Bí mật trong BCTC bất động sản
- Vốn hóa chi phí phần mềm là gì?
- Doanh thu chưa thực hiện là gì?
- Thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 17 (VAS 17) — Thuế thu nhập doanh nghiệp, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — quy định tài khoản 243 (Tài sản thuế thu nhập hoãn lại), tài khoản 347 (Thuế thu nhập hoãn lại phải trả).
- IAS 12 — Income Taxes (IASB), khung quốc tế đối chiếu.
- CFA Institute — Financial Statement Analysis curriculum, chủ đề Income Taxes.
- Báo cáo tài chính hợp nhất kiểm toán năm 2024, Công ty CP Tập đoàn Hòa Phát (HPG), công bố 24/3/2025, file.hoaphat.com.vn, truy cập 07/2026.
- SEC Press Release 2006-80 và Litigation Release LR-19710 — vụ Fannie Mae, sec.gov, truy cập 07/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.