Cô Ba bán tạp hóa đầu hẻm góp vốn mở tiệm chung với hai người bạn, mỗi người bỏ 100 triệu, giấy phép hộ kinh doanh ghi rõ “vốn đầu tư: 300 triệu đồng”. Ba năm sau, buôn bán thuận lợi, tiền trong tủ cộng hàng tồn kho cộng nợ khách hàng còn thiếu — tính ra “phần của ba người” đã hơn 1 tỷ. Con số 300 triệu trên giấy phép chẳng nhúc nhích, nhưng giá trị thật của tiệm đã lớn gấp mấy lần.
Công ty cổ phần trên sàn chứng khoán cũng y hệt vậy — chỉ khác là có thêm một khoản mang cái tên hơi lạ tai: thặng dư vốn cổ phần. Hôm nay chúng ta mở đúng dòng đó ra xem.
- Hiểu thặng dư vốn cổ phần là gì, khác gì lợi nhuận
- Biết chính xác dòng nào, mã số nào trên Bảng cân đối kế toán ghi khoản này
- Hiểu vì sao vốn điều lệ trên giấy phép và vốn chủ sở hữu trên BCTC luôn là hai con số khác nhau
- Tự tính được tỷ lệ vốn điều lệ/vốn chủ sở hữu của bất kỳ công ty nào
- Tránh được 3 lỗi hiểu nhầm phổ biến nhất về khoản mục này
Vốn điều lệ là gì, nằm ở đâu trên giấy tờ?
Vốn điều lệ là tổng giá trị mệnh giá cổ phần mà công ty đã bán ra khi thành lập hoặc khi tăng vốn — đây là con số ghi trên Giấy chứng nhận đăng ký doanh nghiệp (Luật Doanh nghiệp 2020). Nói dễ hiểu: lấy mệnh giá 1 cổ phiếu (thường là 10.000 đồng ở Việt Nam) nhân với tổng số cổ phiếu đã phát hành, ra đúng con số vốn điều lệ.
Lấy ví dụ thật: CTCP Cơ Điện Lạnh (REE). Theo Thuyết minh báo cáo tài chính hợp nhất kiểm toán năm 2024, tại ngày 31/12/2024 REE có 471.013.400 cổ phiếu phổ thông đã phát hành, mệnh giá 10.000 đồng/cổ phiếu. Vốn điều lệ = 471.013.400 × 10.000 = 4.710.134.000.000 đồng (~4.710 tỷ đồng). Đây cũng chính là con số ghi trên Giấy chứng nhận đăng ký doanh nghiệp điều chỉnh lần thứ 30 của REE, cấp ngày 13/6/2024.
Trên Bảng cân đối kế toán, con số này nằm ở dòng mã số 411 — “1. Vốn cổ phần”, trong phần D. Vốn chủ sở hữu. Nếu bạn đang cầm sẵn 1 báo cáo tài chính, tìm y hệt vị trí này (chi tiết đọc phần “tài sản, nguồn vốn” của Bảng cân đối kế toán, chúng ta đã mổ xẻ kỹ ở bài về bảng này).
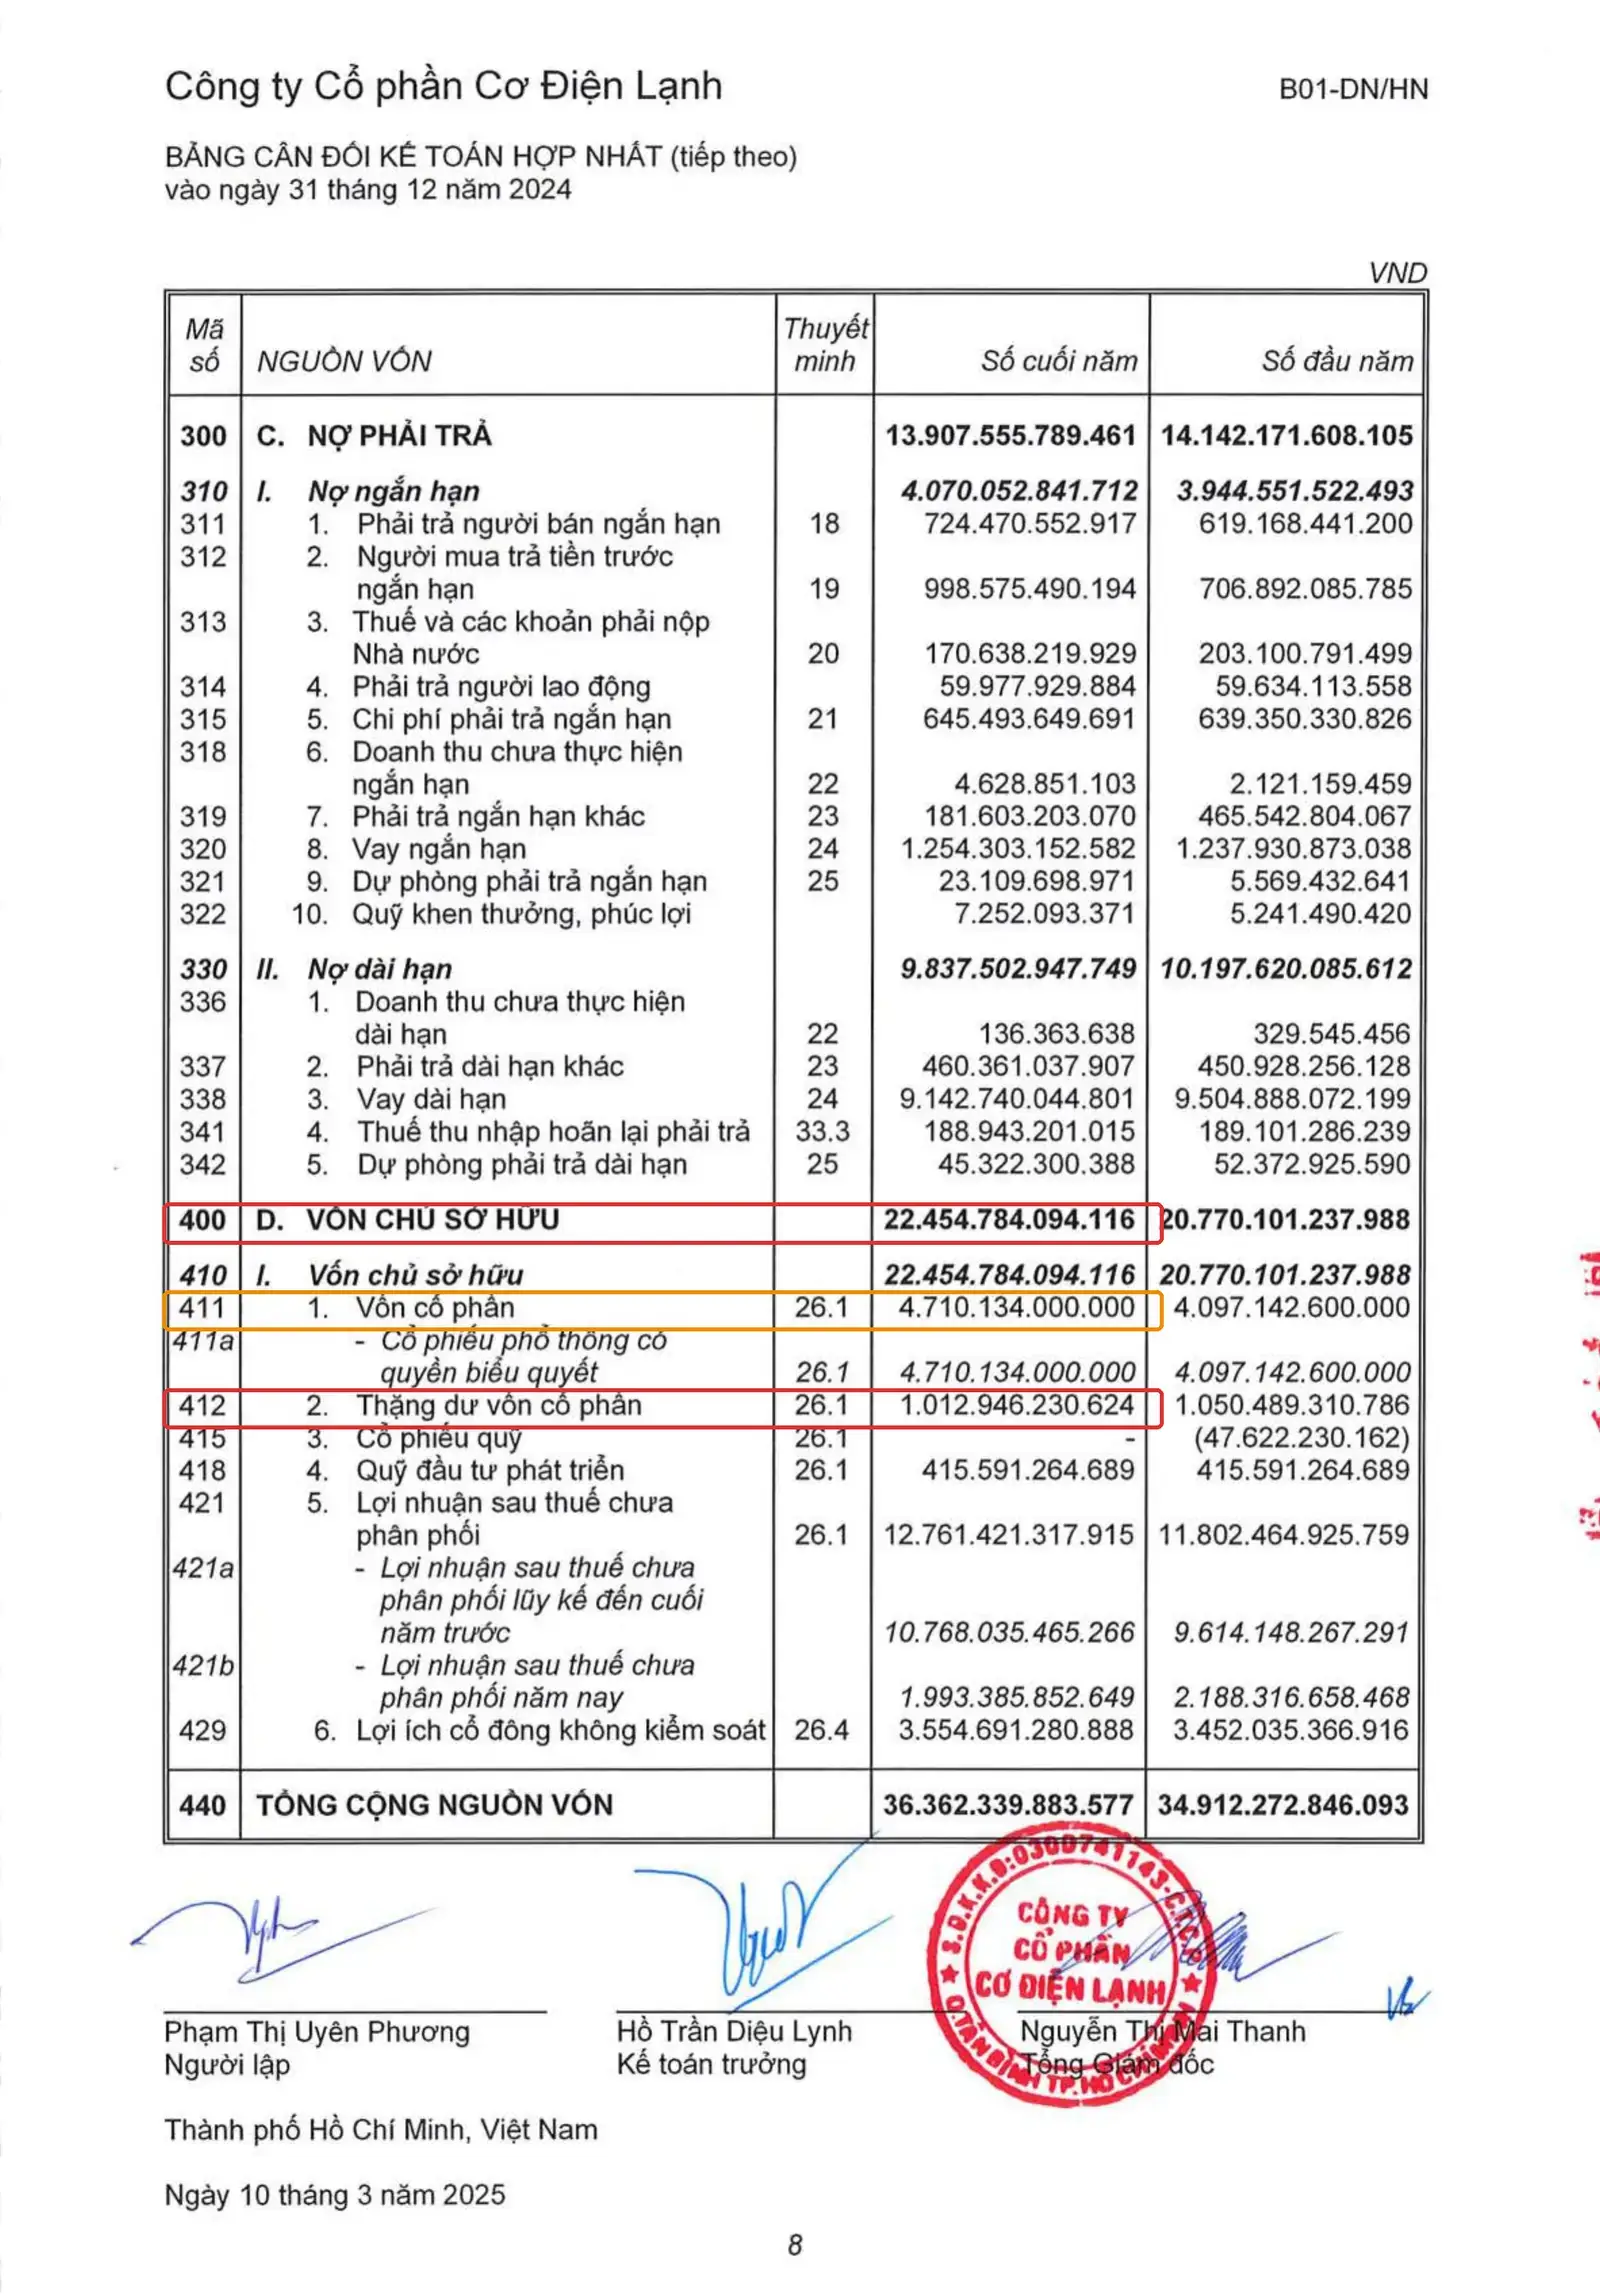
Bảng cân đối kế toán hợp nhất REE 31/12/2024 — dòng 400 (Vốn chủ sở hữu, khoanh đỏ) và dòng 411 (Vốn cổ phần, khoanh cam). Nguồn: BCTC hợp nhất kiểm toán REE 2024, reecorp.com · 03/2025.
Thặng dư vốn cổ phần là gì?
Thặng dư vốn cổ phần là phần chênh lệch giữa giá công ty thực sự bán được cổ phiếu và mệnh giá cổ phiếu đó. Ví dụ công ty phát hành cổ phiếu mệnh giá 10.000 đồng nhưng bán được 25.000 đồng/cổ phiếu (vì nhà đầu tư tin tưởng, sẵn sàng trả cao hơn) — phần chênh 15.000 đồng mỗi cổ phiếu không được tính là “lãi kinh doanh”, mà đi thẳng vào một khoản riêng gọi là thặng dư vốn cổ phần.
Ví von cho dễ nhớ: anh Tuấn IT mua chiếc xe máy cũ giá 20 triệu, hai năm sau bán lại được 25 triệu vì đúng lúc khan hàng. 5 triệu chênh lệch đó không phải “lương” anh Tuấn kiếm được — nó là chênh lệch giá vốn. Thặng dư vốn cổ phần của công ty vận hành theo logic tương tự: đó là tiền cổ đông mới trả thêm so với mệnh giá, không phải thành quả kinh doanh của công ty.
Theo Thông tư 200/2014/TT-BTC (Chế độ kế toán doanh nghiệp), khoản này được hạch toán vào Tài khoản 4112 và trình bày tại chỉ tiêu mã số 412 trên Bảng cân đối kế toán — ngay bên dưới dòng vốn cổ phần. Thặng dư vốn cổ phần không phải doanh thu, không chịu thuế thu nhập doanh nghiệp, không chịu thuế giá trị gia tăng.
Với REE, tại 31/12/2024, thặng dư vốn cổ phần là 1.012.946.230.624 đồng (~1.013 tỷ đồng) — theo đúng Thuyết minh 26.1 của báo cáo hợp nhất kiểm toán năm 2024.
Thặng dư vốn cổ phần tăng giảm thế nào? Nhìn thuyết minh REE cho dễ hình dung
Đây là phần thú vị nhất, vì số liệu REE 2024 cho thấy thặng dư vốn cổ phần không phải một con số “cứng”, nó biến động theo từng giao dịch vốn trong năm.
Đầu năm 2024, thặng dư vốn cổ phần của REE là 1.050.489.310.786 đồng. Trong năm xảy ra 2 sự kiện:
Sự kiện 1 — Cổ tức bằng cổ phiếu: Theo Nghị quyết Đại hội đồng cổ đông thường niên ngày 29/3/2024, REE chia cổ tức 25% cho năm 2023 (10% tiền mặt, 15% bằng cổ phiếu), hoàn tất phát hành ngày 30/5/2024. Vốn cổ phần tăng thêm 612.991.400.000 đồng — nhưng khoản này được chuyển từ lợi nhuận sau thuế chưa phân phối sang, không đụng đến thặng dư vốn cổ phần.
Sự kiện 2 — Bán cổ phiếu quỹ: Ngày 23/7/2024, REE bán 1.007.915 cổ phiếu quỹ cho người lao động với giá 10.000 đồng/cổ phiếu — đúng bằng mệnh giá, thấp hơn giá trị REE đã bỏ ra mua số cổ phiếu quỹ này trước đó. Phần chênh lệch âm 37.543.080.162 đồng bị trừ thẳng vào thặng dư vốn cổ phần (theo quy định hạch toán giao dịch cổ phiếu quỹ, khoản lãi/lỗ này không được ghi vào báo cáo kết quả kinh doanh — đọc thêm về cổ phiếu quỹ ảnh hưởng EPS thế nào).
Kết quả cuối năm: thặng dư vốn cổ phần còn 1.012.946.230.624 đồng.
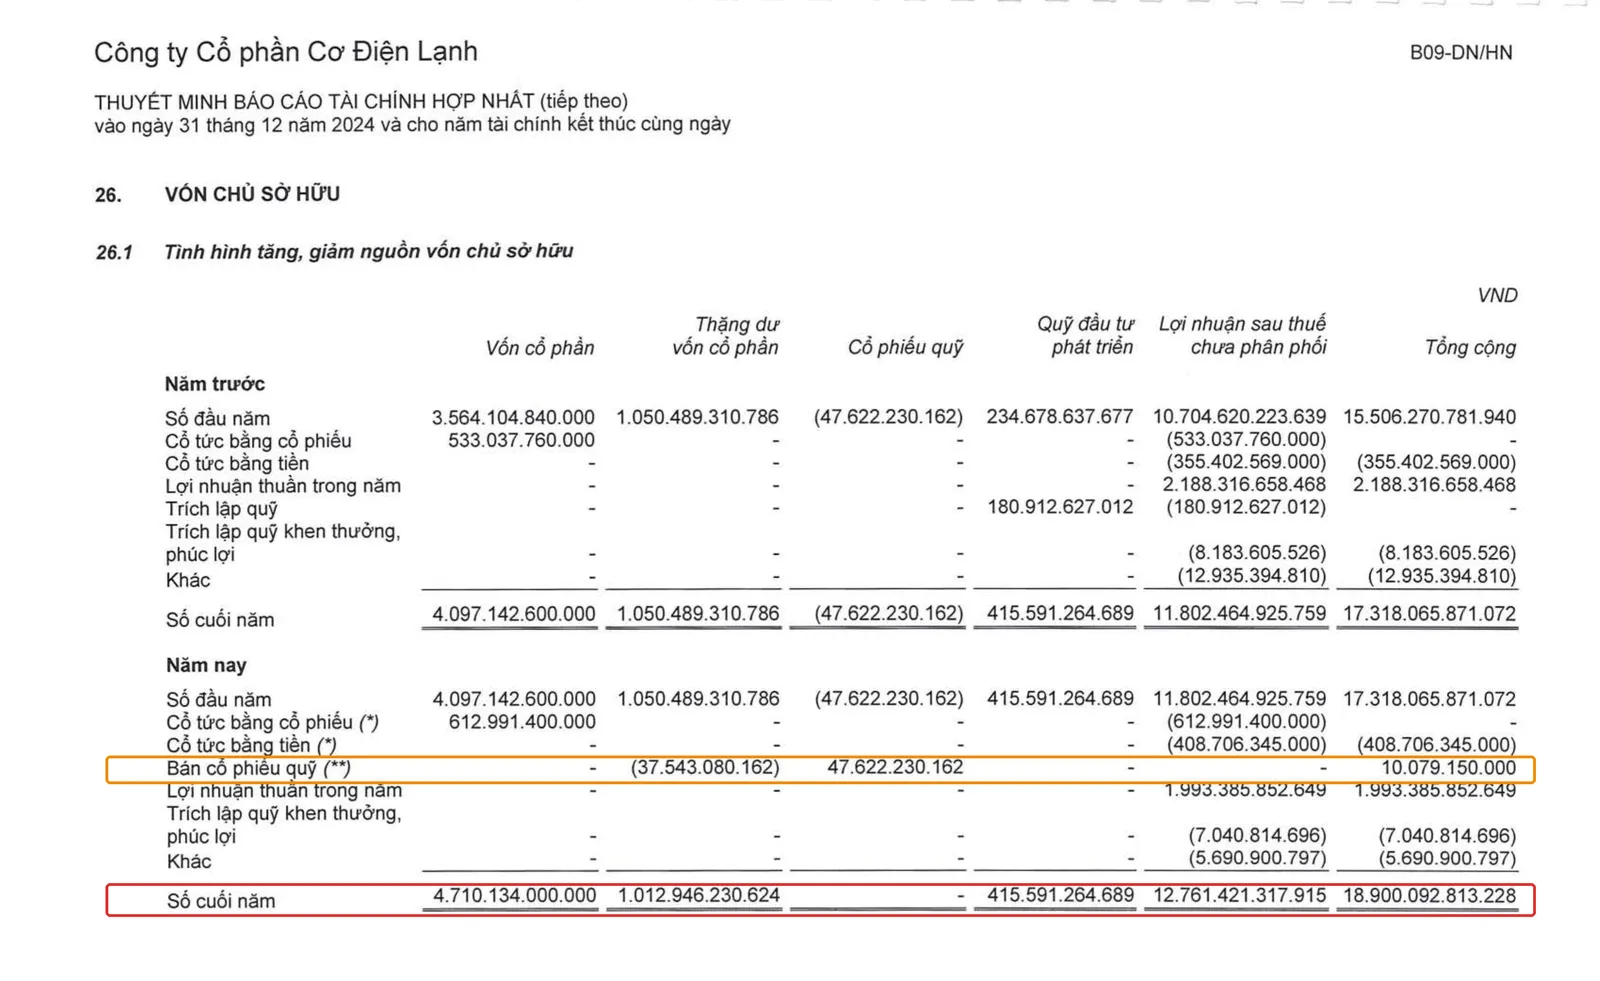
Thuyết minh 26.1 “Tình hình tăng, giảm nguồn vốn chủ sở hữu” — BCTC hợp nhất kiểm toán REE 2024, khoanh cam dòng bán cổ phiếu quỹ (thặng dư giảm 37,5 tỷ), khoanh đỏ dòng số cuối năm. Nguồn: reecorp.com · 03/2025.
Nhìn bảng này bạn sẽ thấy: mỗi lần công ty phát hành cổ phiếu giá cao hơn mệnh giá, thặng dư tăng; mỗi lần bán ra thấp hơn giá đã mua vào (với cổ phiếu quỹ), thặng dư giảm. Nó là một “sổ nhật ký” ghi lại lịch sử giao dịch vốn với cổ đông, chứ không phải thước đo công ty lãi hay lỗ.
Vì sao vốn chủ sở hữu luôn lớn hơn vốn điều lệ?
Đây là câu trả lời cho câu hỏi mở đầu bài: vốn chủ sở hữu không chỉ có vốn điều lệ (vốn cổ phần), mà còn cộng thêm nhiều khoản khác:
Vốn chủ sở hữu = Vốn cổ phần + Thặng dư vốn cổ phần + Các quỹ (đầu tư phát triển, khen thưởng phúc lợi…) + Lợi nhuận sau thuế chưa phân phối +/– các điều chỉnh khác (+ lợi ích cổ đông không kiểm soát nếu là BCTC hợp nhất).
Áp vào số liệu REE 31/12/2024:
4.710.134.000.000 (vốn cổ phần) + 1.012.946.230.624 (thặng dư) + 415.591.264.689 (quỹ đầu tư phát triển) + 12.761.421.317.915 (LNST chưa phân phối) + 3.554.691.280.888 (lợi ích cổ đông không kiểm soát) = 22.454.784.094.116 đồng
Đúng bằng dòng “D. VỐN CHỦ SỞ HỮU” (mã 400) trên bảng cân đối kế toán. Vốn điều lệ 4.710 tỷ chỉ chiếm:
4.710.134.000.000 / 22.454.784.094.116 = 21%
tổng vốn chủ sở hữu — nghĩa là 79% giá trị vốn chủ sở hữu của REE không nằm trong “vốn điều lệ trên giấy phép”, mà đến từ thặng dư vốn cổ phần, các quỹ, và quan trọng nhất là hơn 12.700 tỷ lợi nhuận đã tích lũy giữ lại qua nhiều năm kinh doanh. Đây chính là lý do khi đọc tin “công ty X có vốn điều lệ 500 tỷ”, bạn không thể suy ra ngay giá trị thật của công ty đó — phải mở đến dòng vốn chủ sở hữu mới thấy bức tranh đầy đủ.
Mở BCTC quý gần nhất của một mã bất kỳ trên CafeF hoặc Vietstock (mục “Báo cáo tài chính” → “Bảng cân đối kế toán”). Tìm 3 dòng: mã 411 (Vốn cổ phần), mã 412 (Thặng dư vốn cổ phần), mã 400 (Vốn chủ sở hữu). Lấy 411 chia cho 400 — nếu tỷ lệ thấp (như REE, 21%) nghĩa là công ty đã tích lũy rất nhiều giá trị ngoài vốn góp ban đầu; nếu tỷ lệ cao gần 100%, công ty có thể mới niêm yết hoặc lợi nhuận giữ lại còn mỏng.
Case study kinh điển thế giới: khi “vốn chủ sở hữu” bị thổi phồng bằng cách vốn hóa sai chi phí
Không phải lúc nào các khoản mục trong vốn chủ sở hữu cũng phản ánh đúng sự thật — vụ WorldCom (Mỹ, 2002) là bài học kinh điển vẫn được giảng dạy trong các giáo trình phân tích tài chính đến tận hôm nay.
WorldCom, một trong những tập đoàn viễn thông lớn nhất nước Mỹ lúc đó, đã vốn hóa sai (ghi nhận thành tài sản cố định thay vì chi phí trong kỳ) khoảng 3,8 tỷ USD chi phí vận hành đường truyền (line costs) trong giai đoạn 1999–2002. Bình thường, các khoản chi phí này phải trừ ngay vào lợi nhuận trong kỳ; WorldCom lại “biến” chúng thành tài sản, phân bổ dần qua nhiều năm. Hệ quả trực tiếp: lợi nhuận được thổi phồng, và khoản lợi nhuận giữ lại (retained earnings) — một cấu phần của vốn chủ sở hữu — bị ghi sai lệch nghiêm trọng, khiến bảng cân đối kế toán trông “khỏe mạnh” hơn hẳn thực tế trong khi công ty đang gặp khó khăn thật.
Vụ việc bị Ủy ban Chứng khoán Mỹ (SEC) phát hiện vào tháng 6/2002. WorldCom nộp đơn phá sản chỉ một tháng sau đó — vụ phá sản lớn nhất lịch sử nước Mỹ tính đến thời điểm ấy. CEO Bernard Ebbers bị kết án 25 năm tù vào năm 2005; CFO Scott Sullivan nhận tội và bị kết án 5 năm.
Bài học cho người đọc Việt Nam: một khoản mục trong vốn chủ sở hữu “trông có vẻ tăng đều” không tự động đồng nghĩa công ty đang khỏe mạnh. Luôn đối chiếu lợi nhuận kế toán với dòng tiền thực tế, và đọc kỹ phần thuyết minh biến động vốn chủ sở hữu thay vì chỉ nhìn con số cuối kỳ — đúng như cách chúng ta vừa làm với REE ở trên.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm thặng dư vốn cổ phần là lợi nhuận: Sai. Thặng dư đến từ giao dịch vốn với cổ đông (phát hành, mua bán cổ phiếu quỹ), không phải từ hoạt động kinh doanh, và không chịu thuế TNDN như lợi nhuận.
- Thấy tin “công ty X tăng vốn điều lệ” rồi nghĩ vốn chủ sở hữu cũng tăng tương ứng: Không hẳn. Tăng vốn điều lệ bằng cổ tức cổ phiếu (như REE làm năm 2024) chỉ là chuyển nội bộ từ lợi nhuận chưa phân phối sang vốn cổ phần — tổng vốn chủ sở hữu không đổi một đồng nào.
- Thấy thặng dư vốn cổ phần giảm hoặc âm rồi nghĩ công ty đang lỗ: Không đúng. Như case REE, thặng dư giảm vì bán cổ phiếu quỹ dưới giá vốn — một giao dịch vốn thuần túy, chẳng liên quan gì đến việc công ty lãi hay lỗ trong năm.
Câu hỏi thường gặp
Thặng dư vốn cổ phần có phải là lợi nhuận không?
Không. Đây là chênh lệch giữa giá phát hành/bán cổ phiếu và mệnh giá, thuộc nhóm giao dịch vốn với chủ sở hữu, không phải kết quả hoạt động kinh doanh và không chịu thuế thu nhập doanh nghiệp.
Công ty có được dùng thặng dư vốn cổ phần để chia cổ tức tiền mặt không?
Về nguyên tắc, cổ tức tiền mặt được chia từ lợi nhuận sau thuế chưa phân phối, không phải từ thặng dư vốn cổ phần. Thặng dư vốn cổ phần chủ yếu được dùng để tăng vốn điều lệ (phát hành cổ phiếu thưởng) hoặc bù đắp một số khoản theo quy định pháp luật.
Vì sao thặng dư vốn cổ phần có thể âm?
Thường xảy ra khi công ty mua cổ phiếu quỹ giá cao rồi bán lại giá thấp hơn (như REE 2024), hoặc phát hành cổ phiếu dưới mệnh giá trong một số trường hợp đặc biệt. Âm không đồng nghĩa công ty đang thua lỗ.
Nhà đầu tư có cần quan tâm thặng dư vốn cổ phần khi định giá cổ phiếu không?
Có, nhưng ở mức độ tham khảo lịch sử giao dịch vốn — nó không phải chỉ số định giá trực tiếp như P/E hay P/B. Quan trọng hơn là nhìn tổng vốn chủ sở hữu và tốc độ tăng lợi nhuận giữ lại qua các năm.
Đọc tiếp trong series
Muốn hiểu toàn cảnh cách đọc một bộ báo cáo tài chính từ đầu, quay lại bài trụ hướng dẫn A–Z. Nếu chưa nắm 4 báo cáo cơ bản gồm những gì, đọc Báo cáo tài chính là gì. Muốn hiểu toàn bộ Bảng cân đối kế toán chứ không riêng phần vốn chủ sở hữu, xem Bảng cân đối kế toán là gì. Và nếu tò mò vì sao lợi nhuận hợp nhất không phải 100% của cổ đông công ty mẹ, đọc thêm Lợi ích cổ đông không kiểm soát là gì. Muốn hiểu trọn vẹn cả phần Nợ phải trả lẫn Vốn chủ sở hữu trên Bảng cân đối kế toán, xem thêm Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (Bộ Tài chính), quy định hạch toán Tài khoản 411/4112 và mẫu B01-DN.
- Luật Doanh nghiệp 2020 (68/2020/QH14), Điều 4 khoản 34 — định nghĩa vốn điều lệ.
- Chuẩn mực kế toán Việt Nam VAS 21 — Trình bày báo cáo tài chính.
- Báo cáo tài chính hợp nhất kiểm toán CTCP Cơ Điện Lạnh (REE) năm tài chính 2024, kiểm toán bởi EY Việt Nam, công bố tại reecorp.com, truy cập 08/2026.
- SEC Litigation Release liên quan vụ SEC v. WorldCom, Inc. (2002), sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh?, ?u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh, ? c?ng b? t?i th?i, i?m vi?t v? c? th? thay, ?i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia, ??c c?p ph?p tr??c khi ra quy?t, ?nh.
Soi t?n trang: t?m th?ng d? v?n c? ph?n ? ??u?
H?y m? ?nh BCTC REE ngay ph?a tr?n v? nh?n v?o ph?n v?n ch? s? h?u. D?ng v?n c? ph?n cho bi?t ph?n v?n theo m?nh gi?, c?n c?c kho?n ch?nh l?ch v? l?i nhu?n gi? l?i gi?p gi?i th?ch v? sao t?ng v?n ch? s? h?u c? th? l?n h?n v?n ?i?u l?.
FAQ v? th?ng d? v?n c? ph?n
Th?ng d? v?n c? ph?n c? ph?i l?i nhu?n kh?ng?
Kh?ng. ??y th??ng l? ph?n ch?nh l?ch gi?a gi? ph?t h?nh v? m?nh gi? c? phi?u, sau khi x? l? c?c chi ph? li?n quan.
Th?ng d? v?n c? ph?n c? l?m t?ng v?n ?i?u l? kh?ng?
Kh?ng t? ??ng. V?n ?i?u l? ch? thay ??i khi doanh nghi?p ??ng k? thay ??i v?n theo quy ??nh.
??c kho?n n?y ? ??u tr?n BCTC?
H?y xem ph?n v?n ch? s? h?u tr?n B?ng c?n ??i k? to?n v? thuy?t minh bi?n ??ng v?n ch? s? h?u.
T? tay th? ngay
Ch?n m?t doanh nghi?p b?n ?ang quan t?m, m? BCTC m?i nh?t, t?m m? 411 v? ??i chi?u v?i t?ng v?n ch? s? h?u. Sau ?? ki?m tra thuy?t minh ?? hi?u kho?n ch?nh l?ch ??n t? ??u. ??c th?m c?c b?i trong series Happite ?? n?i c?c m?nh gh?p n?y th?nh b?c tranh ho?n ch?nh.