Anh Tuấn IT chốt một căn hộ 3 tỷ đồng, nghe chủ đầu tư hứa “trả lãi ngân hàng giúp 24 tháng đầu”. Nghe như được tặng một món quà. Nhưng tiền lãi đó không tự biến mất: chủ đầu tư vẫn phải bỏ tiền thật ra, và chi phí hỗ trợ lãi suất sẽ nằm ở đâu đó trong báo cáo tài chính. Chúng ta sẽ đi tìm nó trong BCTC năm 2025 của Tập đoàn Đất Xanh (DXG), nơi dòng này vừa được tách riêng và tăng gần 80% trong một năm.
- Hiểu chi phí hỗ trợ lãi suất là khoản chủ đầu tư bất động sản trả thay khách vay mua nhà, và vì sao nó có thể nằm ở “Chi phí trả trước dài hạn” (mã 261) thay vì chi phí ngay.
- Biết ba “ngôi nhà” có thể chứa khoản này: chi phí trả trước, chi phí bán hàng, hoặc giảm giá bán (giảm doanh thu), và vì sao mỗi cách ghi cho ra biên lợi nhuận khác nhau.
- Đọc được số thật của DXG: 89,2 tỷ đồng cuối 2025, tăng 79,6% so với 49,7 tỷ đầu năm.
- Rút bài học từ vụ Livent (SEC, 1999), nơi chi phí bị “cất” vào tài sản để làm đẹp lợi nhuận.
Chi phí hỗ trợ lãi suất là gì và vì sao chủ đầu tư phải trả?
Chi phí hỗ trợ lãi suất là khoản tiền chủ đầu tư bất động sản trả thay (hoặc bù) phần lãi vay ngân hàng của người mua nhà trong một giai đoạn ưu đãi, thường là 12 đến 24 tháng đầu. Người mua vay ngân hàng để thanh toán theo tiến độ, còn chủ đầu tư gánh phần lãi để căn hộ “dễ mua” hơn.
Lý do rất thực tế. Theo TheLeader (24/08/2026), lãi suất vay mua bất động sản hiện phổ biến ở mức 12 đến 14%/năm, trong khi Masterise Homes cố định 7,5%/năm trong 24 tháng và Vinhomes có gói lãi 0 đến 6%/năm. Với DXG, báo Elibook (19/08/2026) ghi nhận gói cho dự án The Privé là hỗ trợ 100% lãi suất trong 24 tháng đầu, trần 9,9% cho 36 tháng tiếp theo và ân hạn nợ gốc tối đa 60 tháng. Bán hàng trên giấy mất 2 đến 3 năm mới bàn giao, nên chủ đầu tư dùng lãi suất như “mồi” kéo người mua.
Thử bấm máy cho dễ hình dung. Căn hộ 3 tỷ, vay 70% là 2,1 tỷ, lãi 12%/năm nên mỗi năm lãi là 2,1 tỷ × 12% = 252 triệu. Hỗ trợ 24 tháng là 504 triệu, tức khoảng 16,8% giá căn hộ. Đây là ví dụ minh họa dựa trên mức lãi suất phổ biến nói trên, không phải số của riêng DXG hay dự án nào. Điều cần nhớ: món “quà” này có giá rất cao, và chủ đầu tư phải quyết định ghi nó vào đâu trên sổ.
Khoản này nằm ở đâu trên báo cáo tài chính?
Về nguyên tắc, chi phí hỗ trợ lãi suất có thể “ở” một trong ba chỗ, và mỗi chỗ cho ra một bức tranh lợi nhuận khác nhau. Chị Lan kế toán sẽ nói đây là câu hỏi “hạch toán vào tài khoản nào”. Ba phương án gồm:
| Ngôi nhà | Cách ghi | Ảnh hưởng |
|---|---|---|
| 1. Chi phí trả trước (mã 151 hoặc 261) | Ghi thành tài sản, phân bổ dần theo thời gian hoặc theo doanh thu bàn giao | Lợi nhuận hôm nay chưa bị trừ, chi phí “trượt” sang các năm sau |
| 2. Chi phí bán hàng (mã 25) | Ghi thẳng vào chi phí kỳ này | Giảm lợi nhuận từ hoạt động kinh doanh, biên lợi nhuận gộp không đổi |
| 3. Giảm giá bán (giảm trừ doanh thu) | Trừ thẳng vào giá bán, theo tinh thần IFRS 15 | Doanh thu thuần và biên lợi nhuận gộp đều thấp hơn |
Cách thứ ba đến từ chuẩn quốc tế. IFRS 15 coi khoản doanh nghiệp trả cho khách hàng là phần giảm giá bán, trừ khi đó là tiền mua một hàng hóa hoặc dịch vụ riêng biệt từ khách (theo IFRS 15, đoạn 70, và tài liệu giải thích của KPMG). Việt Nam chưa bắt buộc IFRS, nên các doanh nghiệp áp dụng chuẩn mực kế toán Việt Nam (VAS) và Thông tư 200/2014/TT-BTC có thể ghi khác. Bạn có thể xem thêm sự khác biệt này ở bài Chuẩn mực kế toán VAS là gì. Từ năm tài chính 2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200, nên khi đọc BCTC các năm tới, bạn nên kiểm tra thuyết minh chính sách kế toán để biết doanh nghiệp có thay đổi cách ghi hay không.
Đọc số thật: DXG ghi 89,2 tỷ đồng hỗ trợ lãi suất ở đâu?
Trong BCTC hợp nhất kiểm toán năm 2025 của DXG, chi phí hỗ trợ lãi suất nằm trong thuyết minh 13 “Chi phí trả trước”, mục dài hạn, với số dư 89,2 tỷ đồng. Chúng ta lần theo từ bảng cân đối kế toán xuống thuyết minh, như đi từ mục lục vào chương sách.
Bước 1, mở Bảng cân đối kế toán phần Tài sản dài hạn. Dòng mã 261 “Chi phí trả trước dài hạn” là 1.512.791.506.885 đồng (khoảng 1.512,8 tỷ), so với 323.855.292.892 đồng đầu năm, gấp 4,7 lần (1.512,8 / 323,9 = 4,67). Con số chiếm 4,0% tổng tài sản 38.014,6 tỷ đồng.
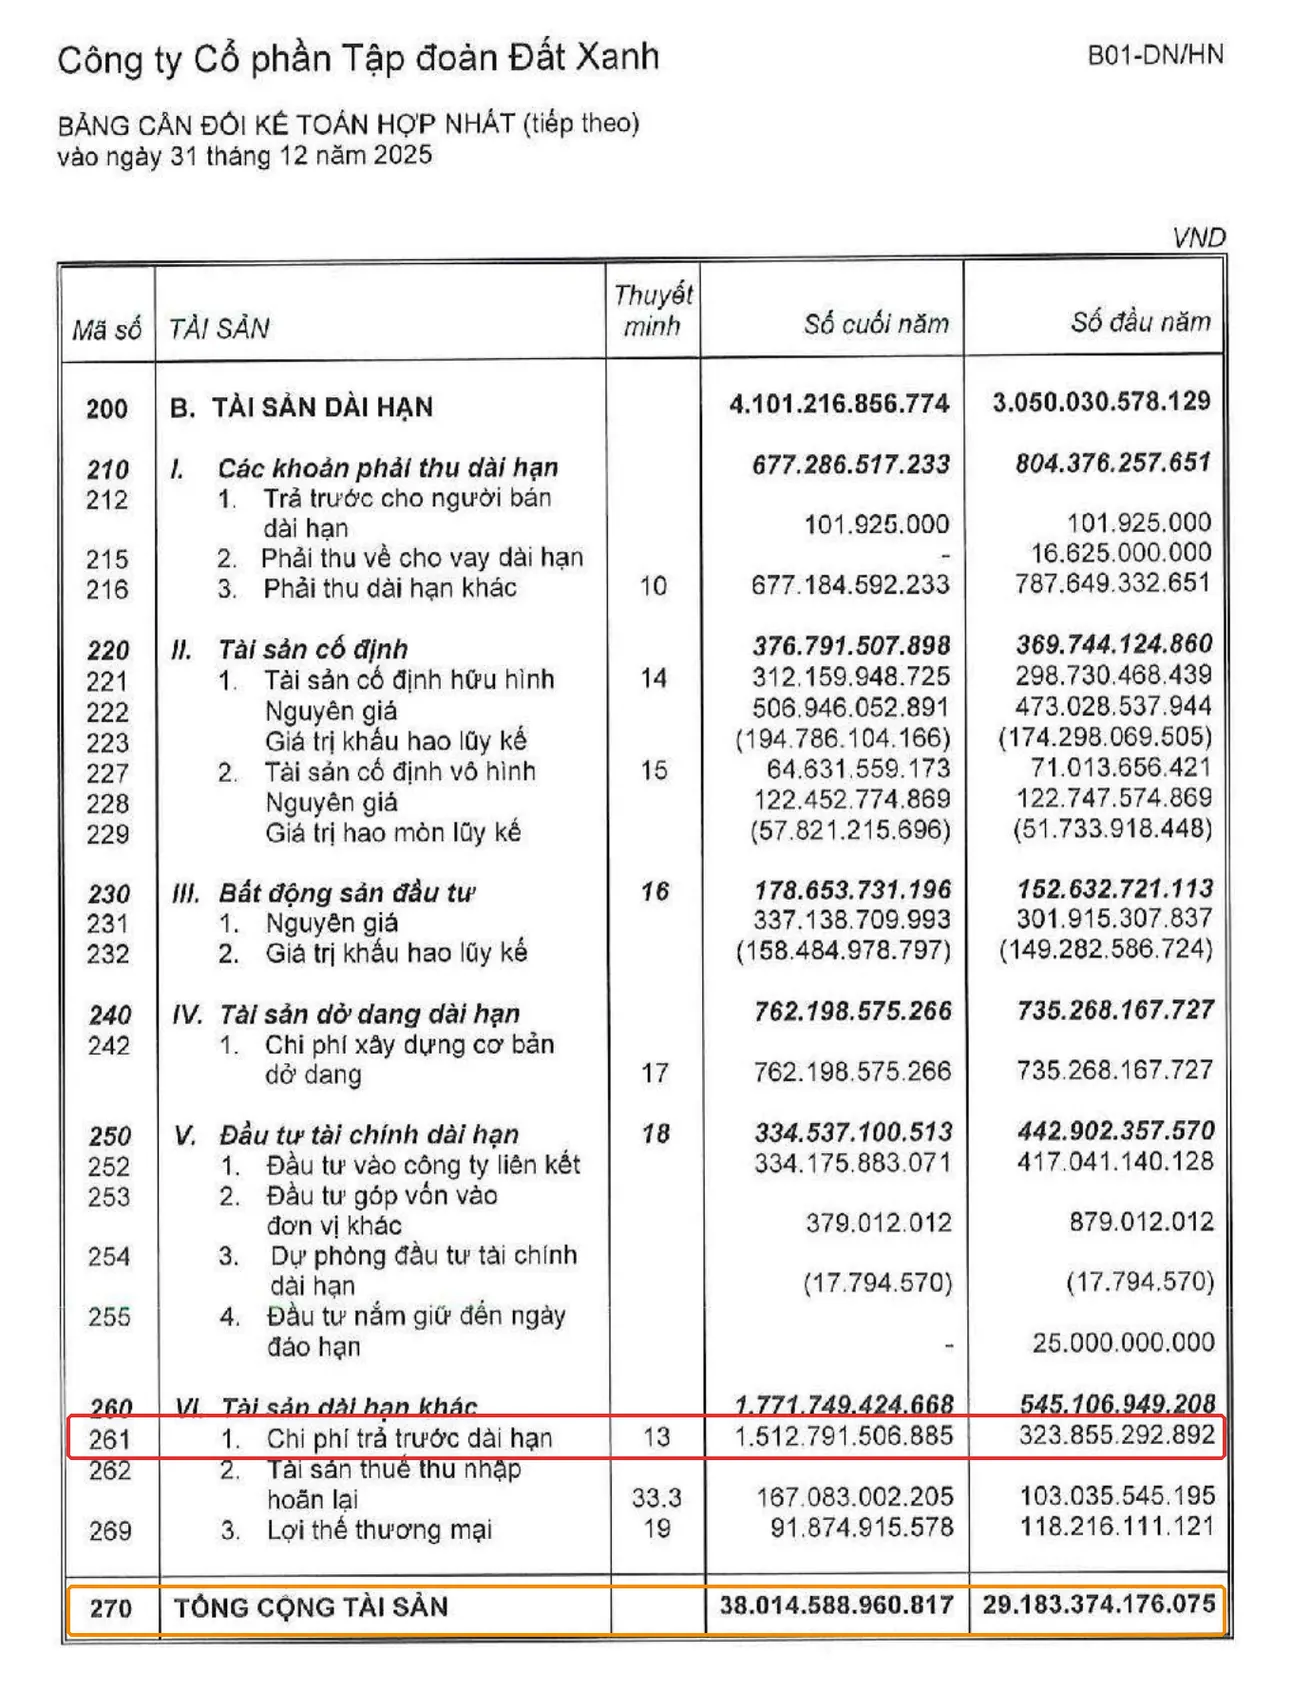
Bước 2, nhìn vào cột “Thuyết minh” ở dòng đó: số 13. Chúng ta lật tới thuyết minh 13 và tìm thấy dòng cần xem.
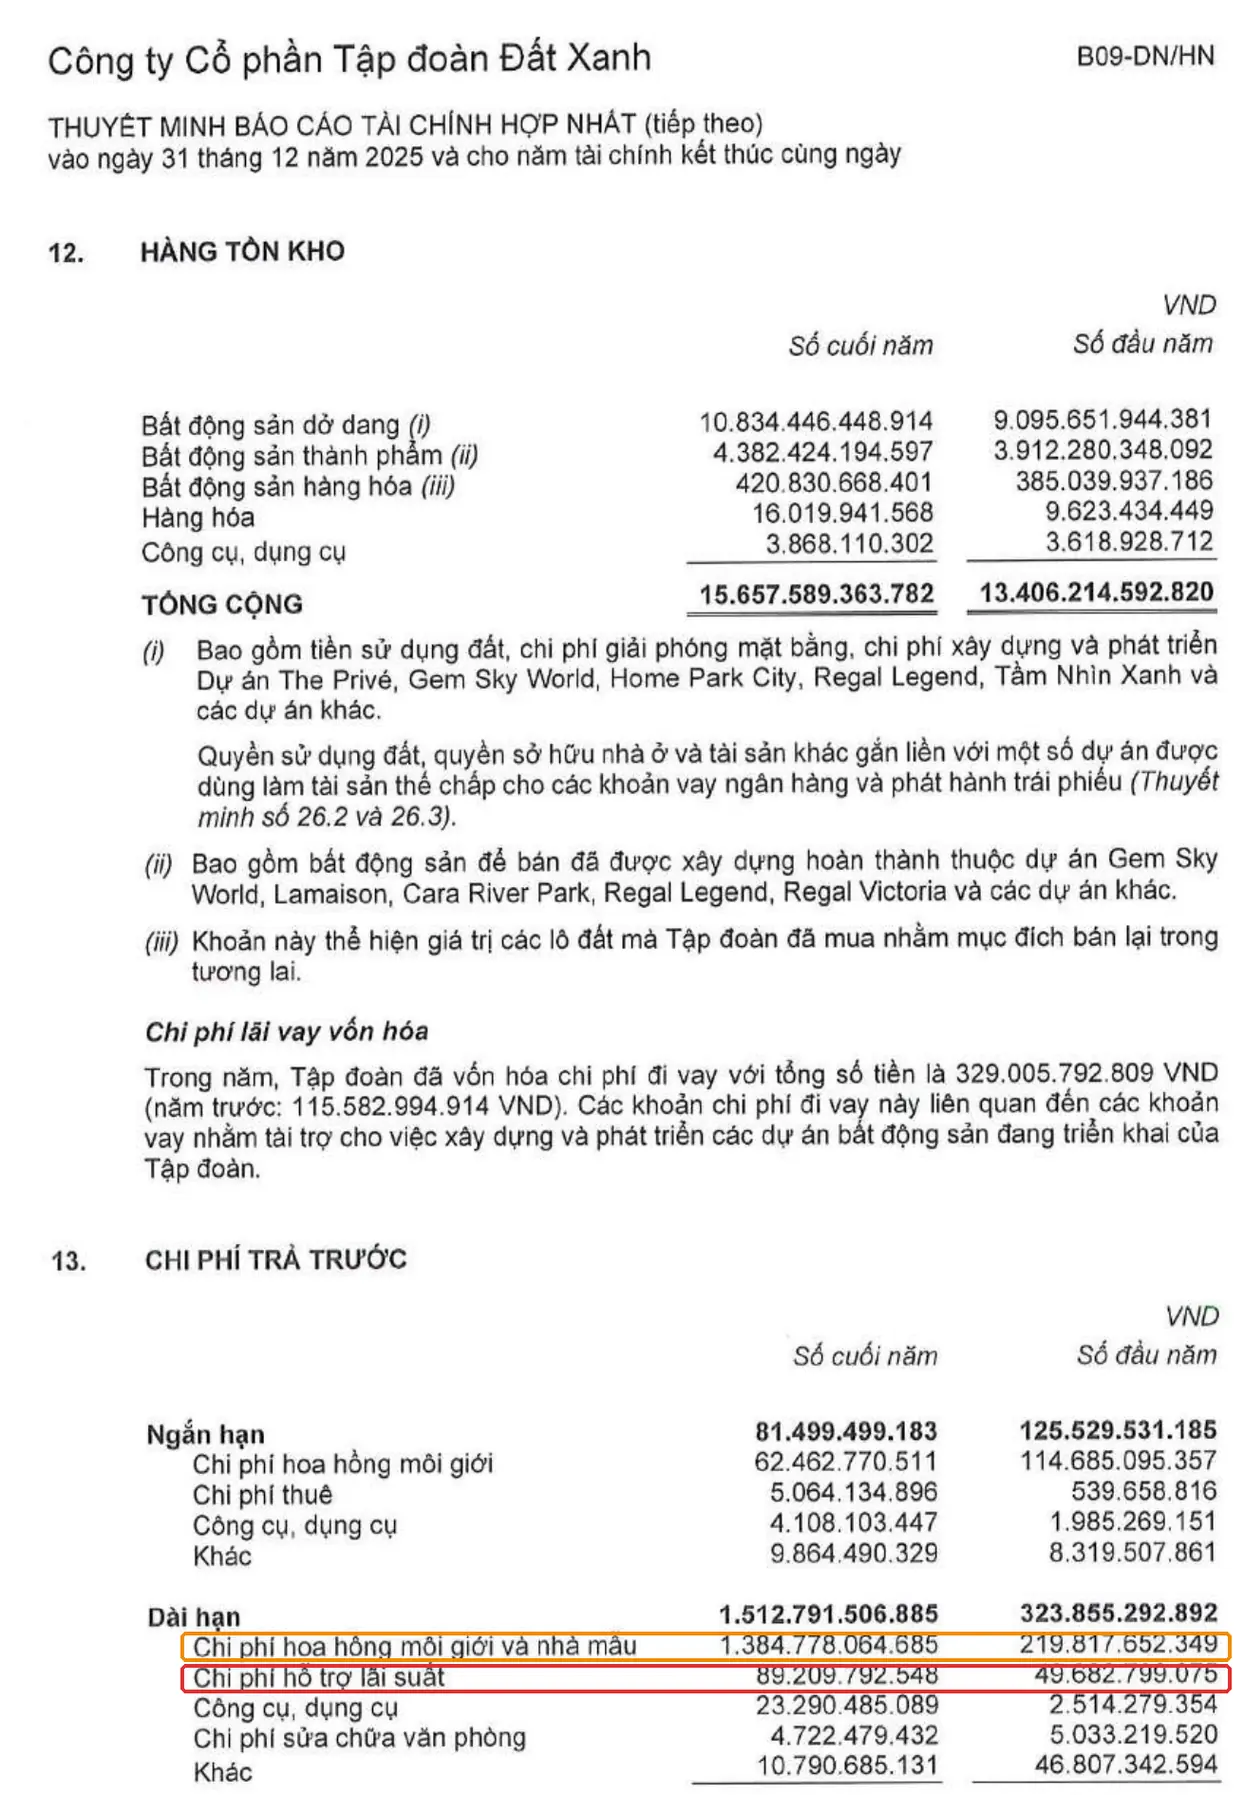
Phép tính: 89.209.792.548 / 49.682.799.075 = 1,796, tức tăng 79,6%. So với các mốc khác của DXG năm 2025: bằng 5,9% mã 261 (89,2 / 1.512,8), bằng 10,9% chi phí bán hàng 817,9 tỷ (89,2 / 817,9), và bằng 12,3% lợi nhuận kế toán trước thuế 724,4 tỷ (89,2 / 724,4). Nói cách khác, nếu số dư này bị “đổ” hết vào chi phí một lần, nó nuốt hơn một phần mười lợi nhuận trước thuế. Đây là phép so sánh quy mô, không phải kết luận rằng DXG đã ghi sai.
Có một chi tiết thú vị khi đối chiếu BCTC hai năm. Trong BCTC năm 2024, mục dài hạn chỉ có dòng “Chi phí hoa hồng môi giới và nhà mẫu” 269,5 tỷ đồng, chưa có dòng hỗ trợ lãi suất riêng. Sang BCTC 2025, số so sánh được tách ra: hoa hồng và nhà mẫu 219,8 tỷ cộng hỗ trợ lãi suất 49,7 tỷ vừa đúng bằng 269,5 tỷ (219,8 + 49,7 = 269,5). Nghĩa là khoản này vốn đã tồn tại, nay mới được trình bày tách bạch.
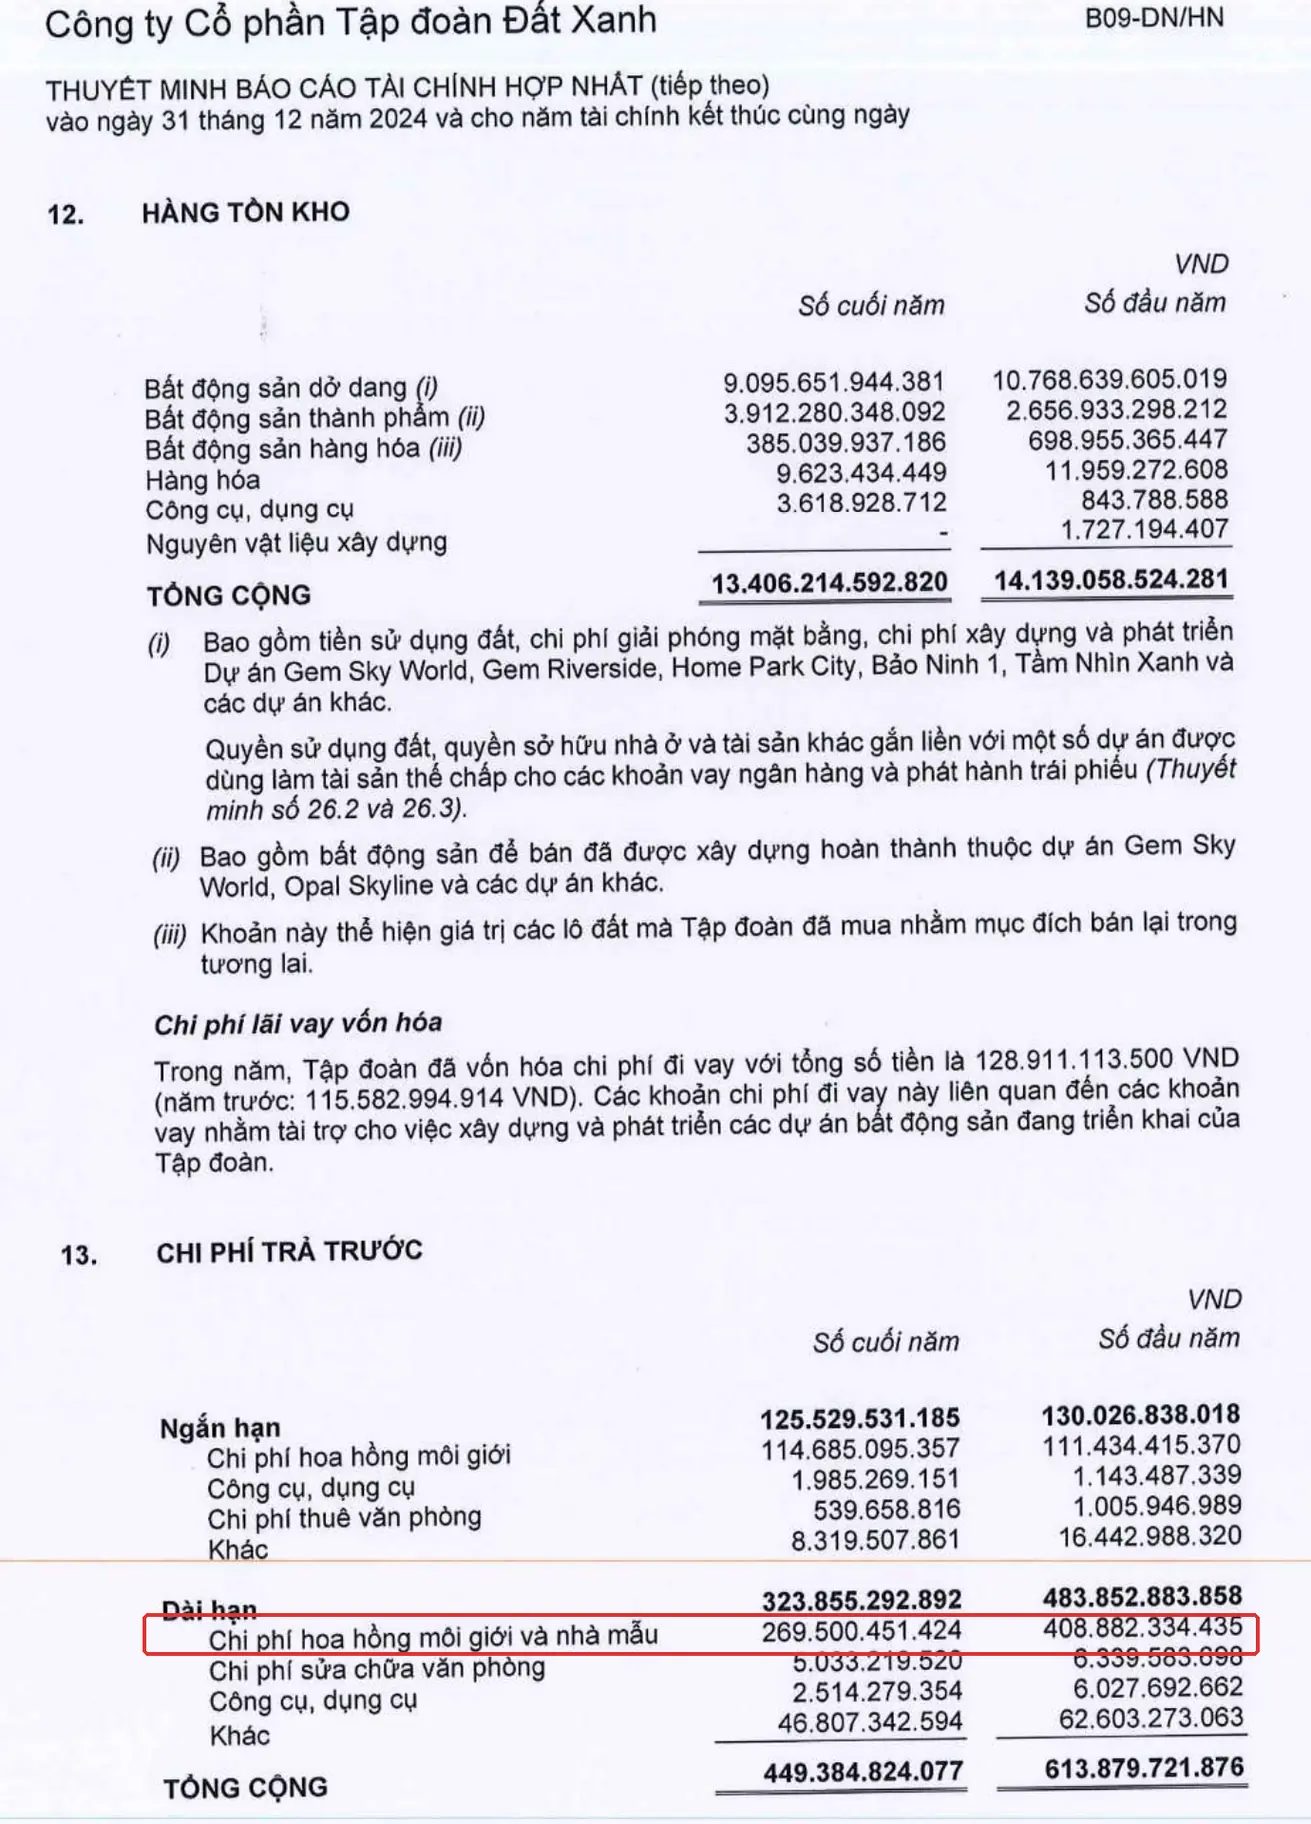
Bước 3, đọc chính sách kế toán. Mục 3.10 (PDF tr.18) nói chi phí trả trước được phân bổ trong thời gian trả trước hoặc thời gian thu lợi ích kinh tế, và liệt kê các loại phân bổ dần 2 đến 3 năm hoặc ghi nhận phù hợp với doanh thu: công cụ dụng cụ giá trị lớn, nhà mẫu và hoa hồng môi giới. Chính sách không gọi tên riêng “hỗ trợ lãi suất”. Thuyết minh chi phí bán hàng (mục 31) cũng chỉ tách hoa hồng và quảng cáo, lương, khấu hao và một ô “khác”. Vì vậy BCTC cho chúng ta biết số dư là bao nhiêu, nhưng không cho biết chính xác phân bổ theo mốc nào. Muốn biết, người đọc cần hỏi bộ phận quan hệ nhà đầu tư hoặc xem tài liệu công bố thông tin của doanh nghiệp.
Vì sao khoản chi này hay “nạp trước, xả sau” ở doanh nghiệp bất động sản?
Vì tiền ra ngay lúc bán, nhưng doanh thu chỉ về khi bàn giao, thường sau 2 đến 3 năm. Bán lẻ như cô Ba tạp hóa thu tiền tức thì, còn bất động sản thì chi phí đi trước doanh thu rất xa. DXG minh họa rõ: năm 2025 doanh thu bán căn hộ, nhà phố và đất nền là 2.049,4 tỷ so với 3.319,2 tỷ năm trước, còn doanh thu dịch vụ bất động sản tăng từ 1.190,7 tỷ lên 1.843,6 tỷ (thuyết minh 28.1, PDF tr.51). Trong khi đó chi phí trả trước dài hạn đã tăng gấp 4,7 lần. Chi phí đang được “gửi” vào bảng cân đối để chờ khớp với doanh thu sau này.
Để thấy cách ghi nhận làm đổi bức tranh thế nào, chúng ta làm một phép thử giả định. Doanh thu thuần DXG 2025 là 4.191,9 tỷ, lợi nhuận gộp 2.288,5 tỷ, biên gộp 2.288,5 / 4.191,9 = 54,6%. Nếu giả định 89,2 tỷ được ghi giảm giá bán thay vì nằm ở tài sản, biên gộp còn (2.288,5 − 89,2) / (4.191,9 − 89,2) = 53,6%, thấp hơn khoảng 1 điểm phần trăm. Đây chỉ là bài tập minh họa vì 89,2 tỷ là số dư cuối năm, không phải chi phí phát sinh trong năm. Nhưng nó cho thấy vì sao hai doanh nghiệp cùng chi một khoản lại có biên lợi nhuận khác nhau khi so sánh. Bạn có thể đọc thêm về dòng tương tự ở bài hoa hồng môi giới bất động sản và bài các khoản giảm trừ doanh thu.
Case study kinh điển thế giới: Livent và nghệ thuật “cất chi phí vào tài sản”
Livent, công ty sản xuất nhạc kịch của Canada, bị Ủy ban Chứng khoán Mỹ (SEC) kiện năm 1999 vì chuyển chi phí vào tài sản để làm đẹp lợi nhuận. Theo thông cáo của SEC (Litigation Release 16022, ngày 13/01/1999), từ năm 1990 đến quý 1/1998 ban lãnh đạo bị cáo buộc ghi sai sổ sách. Từ năm 1994, chi phí “tiền sản xuất” của các vở diễn như Ragtime được chuyển sang tài sản cố định, như chi phí xây nhà hát, thay vì ghi vào chi phí kỳ đó. Số liệu bị điều chỉnh: năm 1996 Livent báo lãi trước thuế 14,2 triệu USD nhưng thực tế lỗ hơn 20 triệu USD; năm 1997 báo lỗ 62,1 triệu USD nhưng thực tế lỗ ít nhất 83,6 triệu USD.
Về kết cục pháp lý, hai nhà sáng lập Garth Drabinsky và Myron Gottlieb bị Tòa Thượng thẩm Ontario kết tội gian lận và tuyên lần lượt 7 năm và 6 năm tù vào tháng 8/2009 (theo Playback). Dấu vết lộ trên BCTC rất quen với người đọc: khoản mục tài sản dài hạn phình ra nhanh hơn doanh thu, trong khi lợi nhuận báo cáo lại đẹp. Bài học cho chúng ta khi đọc BCTC doanh nghiệp Việt không phải là nghi ngờ DXG, vì không có dấu hiệu nào như vậy trong số liệu đã đọc. Bài học là một thói quen: khi một khoản chi phí trả trước tăng vọt, hãy tự hỏi ba câu. Nó phân bổ trong bao lâu? Doanh thu tương ứng bao giờ về? Chính sách có được kiểm toán viên đồng tình không? Đừng quên đọc ý kiến kiểm toán ở bài đọc báo cáo kiểm toán.
- Tải BCTC hợp nhất kiểm toán năm 2025 của một doanh nghiệp bất động sản bạn quan tâm (xem cách tải ở bài tải BCTC ở đâu).
- Ở Bảng cân đối kế toán, tìm mã 151 và mã 261 “Chi phí trả trước”, ghi lại số cuối năm và đầu năm.
- Lật tới thuyết minh “Chi phí trả trước”, tìm dòng có chữ “lãi suất”, “hoa hồng”, “nhà mẫu”.
- Tính tỷ lệ của dòng đó trên lợi nhuận trước thuế (mã 50). Nếu vượt 10%, ghi chú lại để tìm hiểu thêm.
Những bẫy thường gặp khi đọc dòng này
Bẫy 1: nghĩ chi phí trả trước dài hạn là tài sản “xịn”. Nó là chi phí đã chi nhưng chưa tính vào lợi nhuận, không bán được và không đem thế chấp được. Bạn nên đối chiếu với bài chi phí trả trước dài hạn là gì.
Bẫy 2: so sánh hai doanh nghiệp mà không để ý họ ghi ở “ngôi nhà” nào. Một bên đẩy vào chi phí ngay, một bên cất vào chi phí trả trước, biên lợi nhuận sẽ lệch nhau dù thực chi giống nhau. Muốn so công bằng, hãy kiểm tra thuyết minh từng bên.
Bẫy 3: nhầm với chi phí lãi vay của chính doanh nghiệp. Hỗ trợ lãi suất là lãi của người mua nhà mà chủ đầu tư trả hộ. Lãi vay doanh nghiệp tự vay nằm ở chi phí tài chính, hoặc được vốn hóa vào hàng tồn kho (xem bài vốn hóa lãi vay bất động sản). DXG năm 2025 có chi phí lãi vay 288,3 tỷ đồng ở chi phí tài chính và vốn hóa thêm 329,0 tỷ đồng. Hai khoản đó khác hẳn khoản hỗ trợ lãi suất.
Câu hỏi thường gặp
Chi phí hỗ trợ lãi suất có phải là chi phí lãi vay không?
Không. Chi phí lãi vay là lãi doanh nghiệp trả cho khoản vay của chính doanh nghiệp. Chi phí hỗ trợ lãi suất là lãi của người mua nhà mà chủ đầu tư trả thay, nên bản chất gần với chi phí bán hàng hoặc giảm giá.
Vì sao khoản này được ghi vào chi phí trả trước?
Vì tiền chi ra hôm nay phục vụ doanh thu sẽ ghi nhận khi bàn giao nhiều tháng sau. Ghi nhận chi phí đi cùng doanh thu giúp lợi nhuận các kỳ không bị méo, miễn là cách phân bổ hợp lý và nhất quán.
IFRS ghi khoản này khác VAS thế nào?
Theo tinh thần IFRS 15, khoản trả cho khách hàng thường làm giảm giá bán và doanh thu. Với VAS, doanh nghiệp có thể ghi vào chi phí bán hàng hoặc chi phí trả trước tùy chính sách. Việt Nam chưa bắt buộc IFRS cho doanh nghiệp niêm yết.
Dòng này tăng nhanh có nghĩa là xấu không?
Không tự động như vậy. Nó có thể phản ánh doanh nghiệp đang mở bán mạnh. Điều cần kiểm tra là tốc độ phân bổ, thời điểm bàn giao và liệu doanh thu tương ứng có về đúng kế hoạch hay không.
Đọc tiếp trong series
Bài trụ của chuỗi này là cách đọc báo cáo tài chính cho người mới. Nếu chưa rõ khái niệm nền, hãy xem báo cáo tài chính là gì và thuyết minh báo cáo tài chính. Với doanh nghiệp bất động sản, bạn có thể đọc thêm hàng tồn kho bất động sản, chi phí bán hàng và chi phí quản lý doanh nghiệp và chi phí trích trước.
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 và năm 2024 của Công ty Cổ phần Tập đoàn Đất Xanh (DXG), bản PDF tại Vietstock, truy cập 13/10/2026. Trang trích: bảng cân đối kế toán tr.8, kết quả kinh doanh tr.10, chính sách kế toán mục 3.10 tr.18, thuyết minh 13 tr.28, thuyết minh 28.1 tr.51, thuyết minh 31 tr.52.
- Thông tư 200/2014/TT-BTC (chế độ kế toán doanh nghiệp), Thông tư 99/2025/TT-BTC và Chuẩn mực kế toán Việt Nam VAS 14, Bộ Tài chính.
- IFRS 15 “Revenue from Contracts with Customers”, đoạn 70 về khoản trả cho khách hàng; KPMG, Revenue accounting: consideration payable to a customer (2023).
- TheLeader, Chủ đầu tư chấp nhận chia sẻ gánh nặng dòng tiền với khách hàng (24/08/2026).
- Elibook, DXG gồng mình trong bão lãi suất (19/08/2026).
- SEC, Litigation Release No. 16022 (13/01/1999), vụ Livent; Playback, Seven years for Drabinsky, six for Gottlieb.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.