Cô Ba bán tạp hóa đầu hẻm lấy 10 thùng mì từ đại lý, hẹn cuối tuần sau trả tiền. Trong một tuần đó, cô vừa có hàng bán, vừa chưa mất đồng nào. Vậy phải trả người bán là gì? Chính là số tiền cô còn nợ đại lý, ở phiên bản thu nhỏ. Doanh nghiệp niêm yết cũng làm đúng như vậy, chỉ khác là con số tính bằng nghìn tỷ đồng.
- Hiểu phải trả người bán là gì, nằm ở mã số nào trên Bảng cân đối kế toán và thuyết minh nào cho biết đang nợ ai.
- Tự tính được số ngày trả tiền nhà cung cấp (DPO) và biết con số cao hay thấp nói lên điều gì ở từng ngành.
- Nhìn ra nhà cung cấp đang “cho vay không lãi” như thế nào, qua ví dụ thật của Coteccons (xây dựng) và Thế Giới Di Động (bán lẻ).
- Biết vì sao có vụ Carillion và đâu là chỗ cần đọc kỹ khi nợ nhà cung cấp phình to.
Phải trả người bán là gì?
Phải trả người bán là khoản tiền doanh nghiệp đã nhận hàng hoặc dịch vụ nhưng chưa thanh toán cho nhà cung cấp. Trên Bảng cân đối kế toán theo Thông tư 200/2014/TT-BTC, khoản ngắn hạn nằm ở mã số 311, khoản dài hạn nằm ở mã số 331, theo dõi trên tài khoản 331.
Hãy hình dung thẻ tín dụng của anh Tuấn IT. Mua sắm hôm nay, sao kê 45 ngày sau mới đóng tiền, trong thời gian đó anh dùng tiền của ngân hàng miễn phí. Phải trả người bán cũng là “tín dụng thương mại” như vậy, chỉ khác là người cho vay lại chính là nhà cung cấp.
Có hai khoản dễ bị nhầm với nó. Trả trước cho người bán (mã 132) là chiều ngược lại: doanh nghiệp đã đưa tiền mà chưa nhận hàng, nên nằm ở bên Tài sản. Người mua trả tiền trước (mã 312) là khách hàng ứng tiền cho doanh nghiệp, nằm ở bên Nguồn vốn. Ba dòng này họ hàng với nhau, và bài này sẽ cho thấy vì sao nên đọc chúng cùng lúc.
Mở BCTC Coteccons: dòng 311 đang ghi bao nhiêu?
Dòng 311 trên Bảng cân đối kế toán cho biết tổng tiền hàng doanh nghiệp còn nợ nhà cung cấp tại ngày chốt sổ. Chúng ta lấy Coteccons (CTD), nhà thầu xây dựng niêm yết trên HOSE. Báo cáo tài chính hợp nhất kiểm toán của họ (kiểm toán EY, ý kiến chấp nhận toàn phần) cho năm tài chính kết thúc ngày 30/6/2026 ghi như hình dưới.
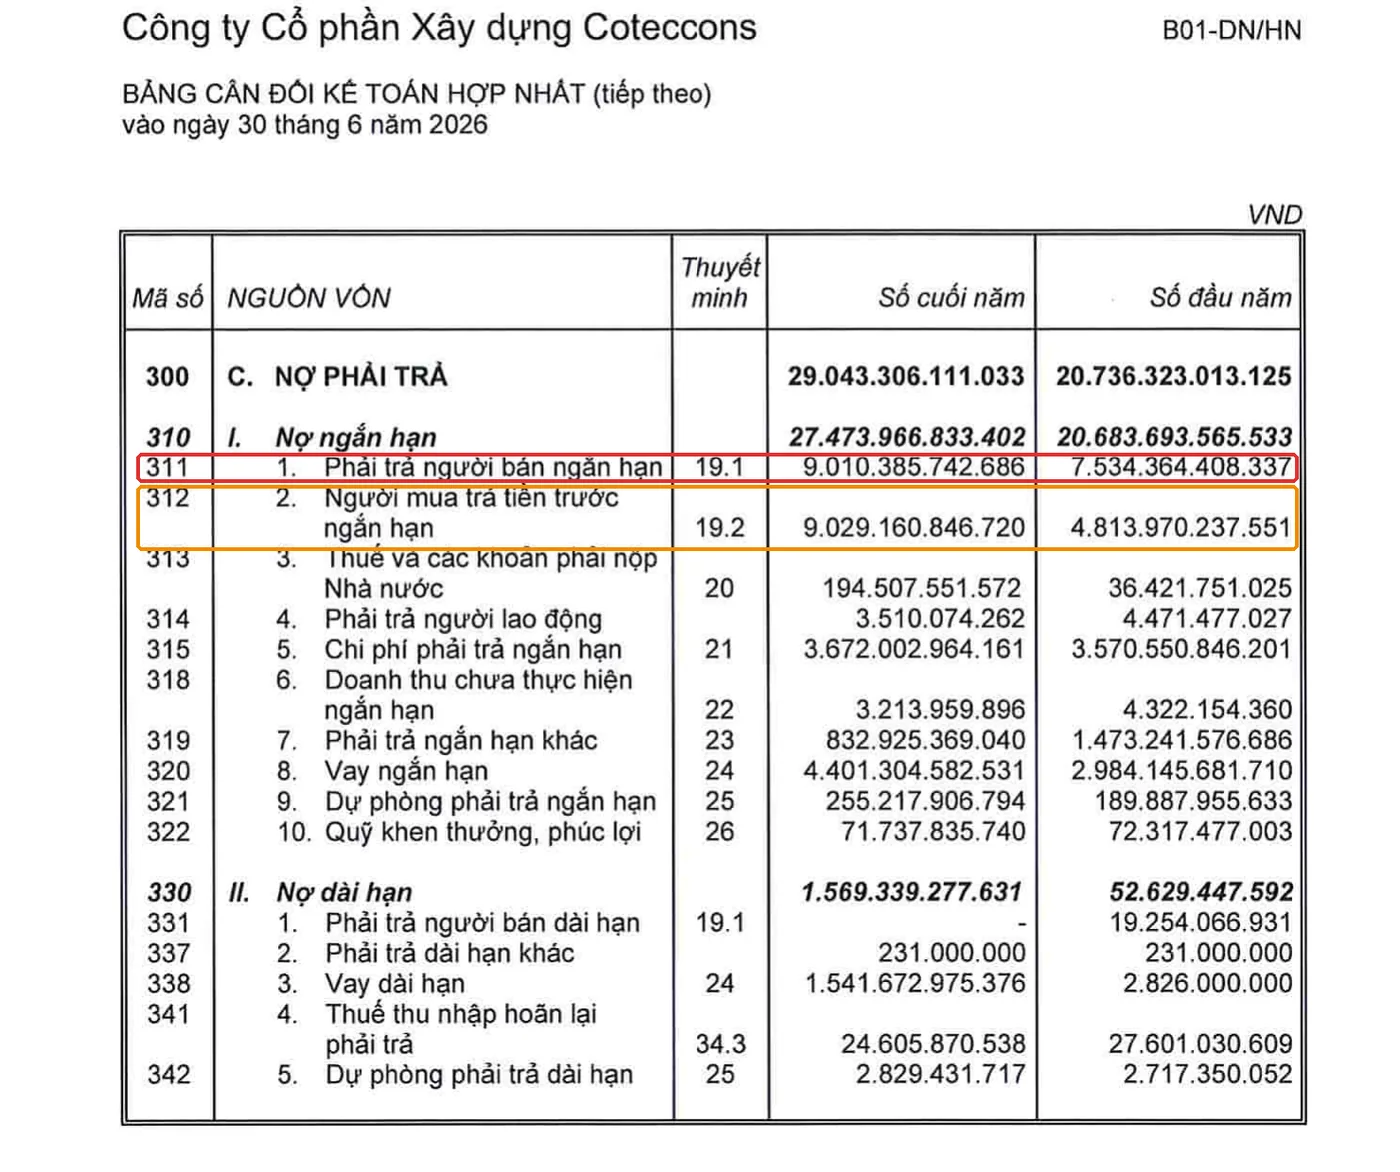
Nhìn khung đỏ: phải trả người bán ngắn hạn là 9.010,4 tỷ đồng, tăng từ 7.534,4 tỷ đồng đầu năm, tức tăng 19,6%. Phép tính: 9.010,4 / 7.534,4 – 1 = 19,6%. Trong khi đó doanh thu thuần cùng kỳ tăng 38,0% (từ 24.884,5 lên 34.339,6 tỷ đồng, BCTC hợp nhất CTD, mã 10). Nợ nhà cung cấp tăng chậm hơn doanh thu, tạm thời chưa có gì đáng ngại.
Khung cam là dòng bên cạnh: người mua trả tiền trước 9.029,2 tỷ đồng, gần gấp đôi con số đầu năm 4.814,0 tỷ đồng. Đây là tiền chủ đầu tư ứng trước cho nhà thầu. Chúng ta sẽ quay lại dòng này ở phần dòng tiền.
Muốn biết nợ ai, hãy lật sang thuyết minh 19.1 (số trong cột “Thuyết minh” của dòng 311).
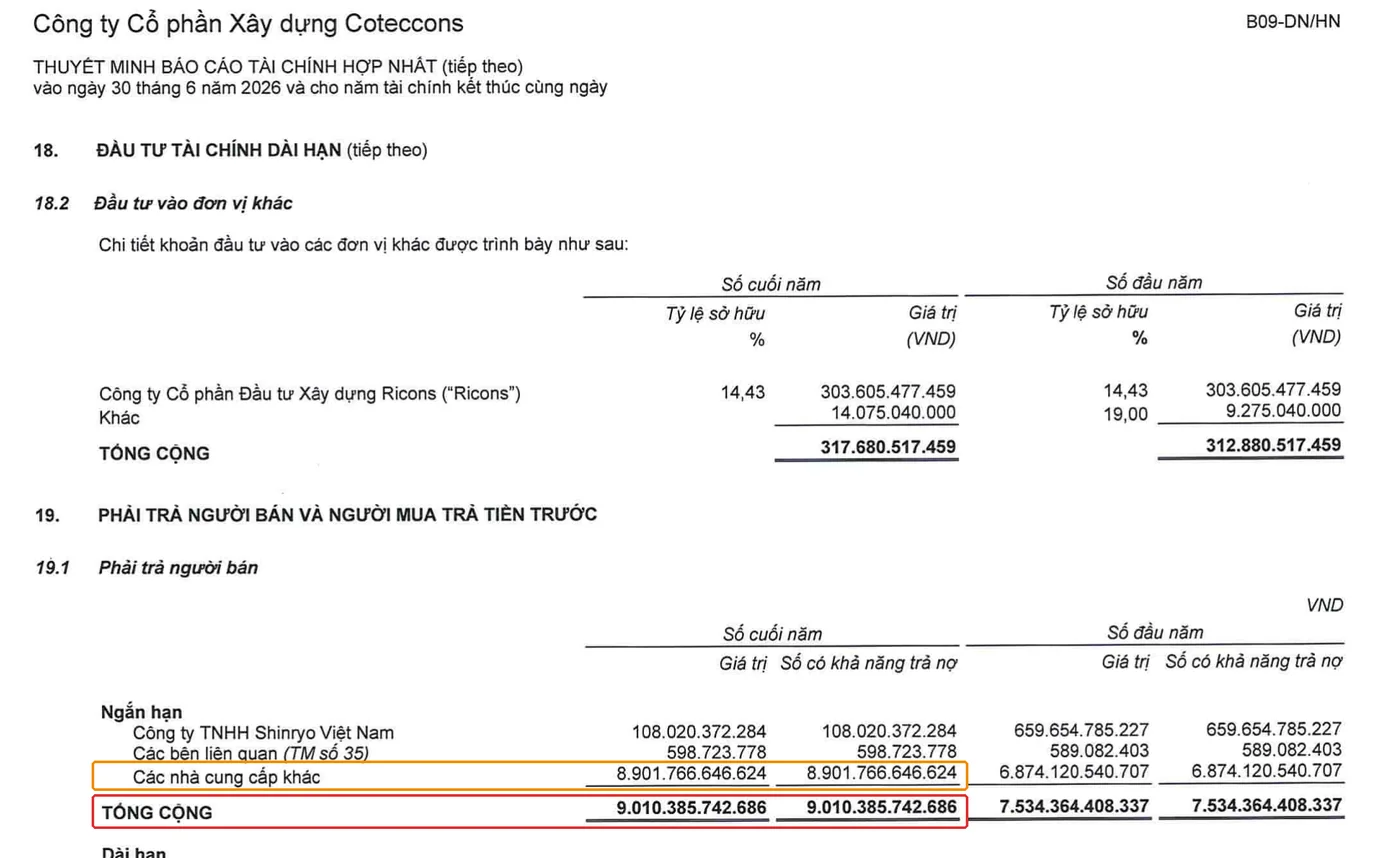
Hai điều đọc được ngay ở đây. Thứ nhất, hai cột “Giá trị” và “Số có khả năng trả nợ” khớp nhau từng đồng. Điều đó nghĩa là doanh nghiệp không ghi nhận khoản nợ nhà cung cấp nào ở trạng thái “mất khả năng thanh toán”. Thứ hai, “Các nhà cung cấp khác” chiếm 8.901,8 tỷ đồng, tức 98,8% tổng số 9.010,4 tỷ đồng, chỉ một nhà cung cấp được nêu tên là Shinryo Việt Nam với 108,0 tỷ đồng. Với nhà thầu, danh sách nợ vụn vặt này hợp lý: một công trình dùng vô số nhà thầu phụ và nhà cung cấp vật tư, không ai đủ lớn để vượt ngưỡng phải nêu tên.
Phải trả người bán nhiều là tốt hay xấu?
Phải trả người bán nhiều không tự động xấu, cũng không tự động tốt, vì nó vừa là nguồn vốn miễn phí vừa là lời hứa phải trả. Cách đo gọn nhất là số ngày phải trả (DPO, Days Payable Outstanding). Theo giáo trình phân tích báo cáo tài chính của CFA Institute, công thức là:
DPO = Phải trả người bán / Giá vốn hàng bán x 365
Với CTD: 9.010,4 / 32.893,7 x 365 = 100,0 ngày (giá vốn hàng bán mã 11, BCTC hợp nhất CTD 30/6/2026). Cuối năm trước con số này là 7.534,4 / 24.069,4 x 365 = 114,3 ngày. Nghĩa là Coteccons đang trả tiền nhà cung cấp nhanh hơn trước khoảng 14 ngày.
Để thấy con số ấy “thường” hay “lạ”, chúng ta đặt cạnh Thế Giới Di Động (MWG), chuỗi bán lẻ, BCTC hợp nhất kiểm toán EY năm 2025 (31/12/2025):
| Chỉ tiêu | Coteccons (30/6/2026) | MWG (31/12/2025) |
|---|---|---|
| Phải trả người bán ngắn hạn (tỷ đồng) | 9.010,4 | 13.113,9 |
| Giá vốn hàng bán (tỷ đồng) | 32.893,7 | 124.926,3 |
| DPO cuối kỳ (ngày) | 100,0 | 38,3 |
| Phải trả người bán / tổng nợ phải trả | 31,0% | 25,8% |
| Phải trả người bán / hàng tồn kho | 91,0% | 48,1% |
| Phải thu khách hàng ngắn hạn (tỷ đồng) | 15.326,2 | 253,4 |
Nguồn: BCTC hợp nhất kiểm toán CTD (năm tài chính 30/6/2026) và MWG (năm 2025), tải từ Vietstock, truy cập 10/2026. DPO tính theo số dư cuối kỳ. Hai kỳ báo cáo khác nhau nên chỉ dùng để so sánh bản chất ngành, không so từng con số.
Hai doanh nghiệp, hai câu chuyện. Cô Ba tạp hóa chỉ cần đồng hồ nhìn là biết: bán lẻ thu tiền ngay, hàng nằm trên kệ vài tuần rồi hết, nên nhà cung cấp cho khoảng hơn một tháng là vừa. Phải thu khách hàng của MWG chỉ 253,4 tỷ đồng trên doanh số trăm nghìn tỷ, còn lại nhà cung cấp gần như đang tài trợ hàng tồn kho: 13.113,9 so với 27.266,9 tỷ đồng hàng tồn kho, tức khoảng một nửa (48,1%). Chu kỳ chuyển đổi tiền mặt của MWG đã được đọc kỹ ở bài chu kỳ chuyển đổi tiền mặt, bài này chỉ lấy dòng phải trả người bán ra để soi.
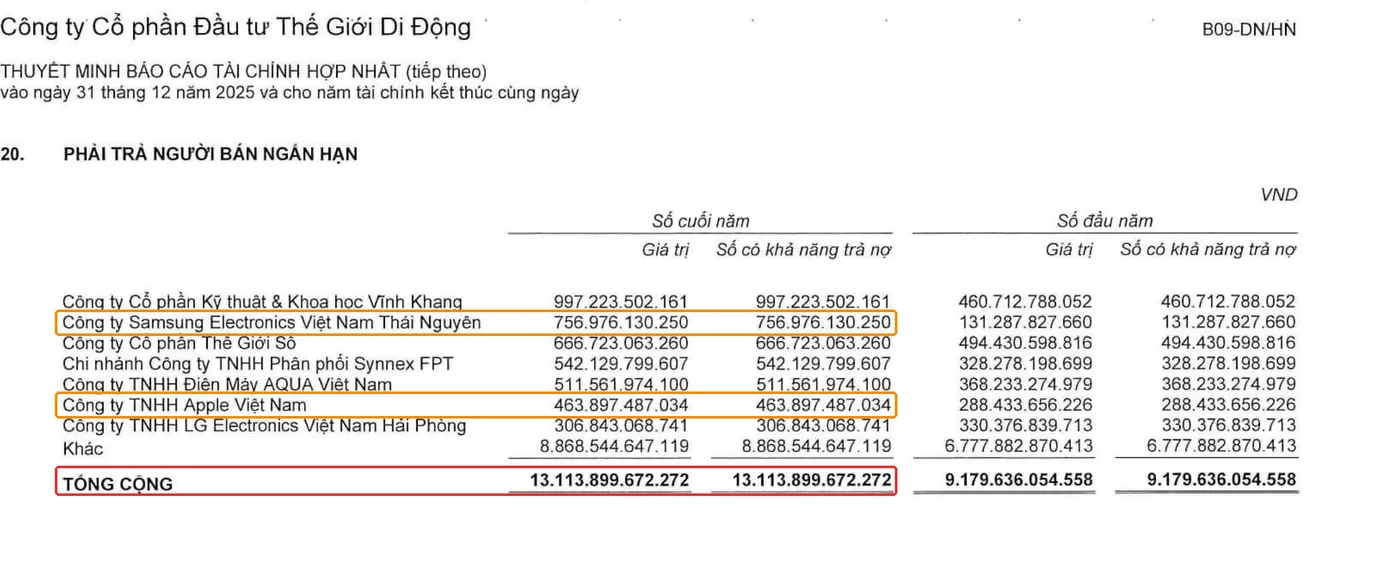
Hình trên là thuyết minh 20 của MWG. Khung cam là hai nhà cung cấp quen mặt: Samsung Electronics Việt Nam Thái Nguyên nợ 757,0 tỷ đồng (đầu năm 131,3 tỷ đồng, tăng gấp 5,8 lần) và Apple Việt Nam 463,9 tỷ đồng. Cộng bảy nhà cung cấp được nêu tên được 4.245,4 tỷ đồng, bằng 32,4% tổng số, phần “Khác” 8.868,5 tỷ đồng chiếm 67,6%. Một nhà cung cấp lớn tăng nợ gấp nhiều lần trong một năm không phải lỗi, nhưng đáng để bạn mở báo cáo thường niên hoặc báo cáo quản trị xem có giải thích chính sách nhập hàng hay không.
Ngược lại, xây dựng chạy chậm hơn nhiều. Nhà thầu nhận doanh thu theo tiến độ nghiệm thu, chủ đầu tư thanh toán theo đợt, còn nhà thầu phụ và nhà cung cấp vật tư thì đòi tiền theo hợp đồng riêng. Phải thu khách hàng của CTD tới 15.326,2 tỷ đồng, tương đương 162,9 ngày doanh thu (15.326,2 / 34.339,6 x 365). Muốn có tiền trả công trình, nhà thầu dựa vào hai nguồn: kéo dài hạn thanh toán với nhà cung cấp (DPO 100 ngày) và xin chủ đầu tư ứng tiền trước (9.029,2 tỷ đồng). Bên phải thu có một dòng đặc thù của ngành này, bạn có thể xem thêm ở bài phải thu theo tiến độ hợp đồng xây dựng.
Phải trả người bán đã “tài trợ” cho dòng tiền thế nào?
Muốn biết nhà cung cấp tài trợ bao nhiêu, hãy đọc Báo cáo lưu chuyển tiền tệ ở phần thay đổi vốn lưu động. Đây là chỗ nợ nhà cung cấp biến thành tiền thật trong tay doanh nghiệp.
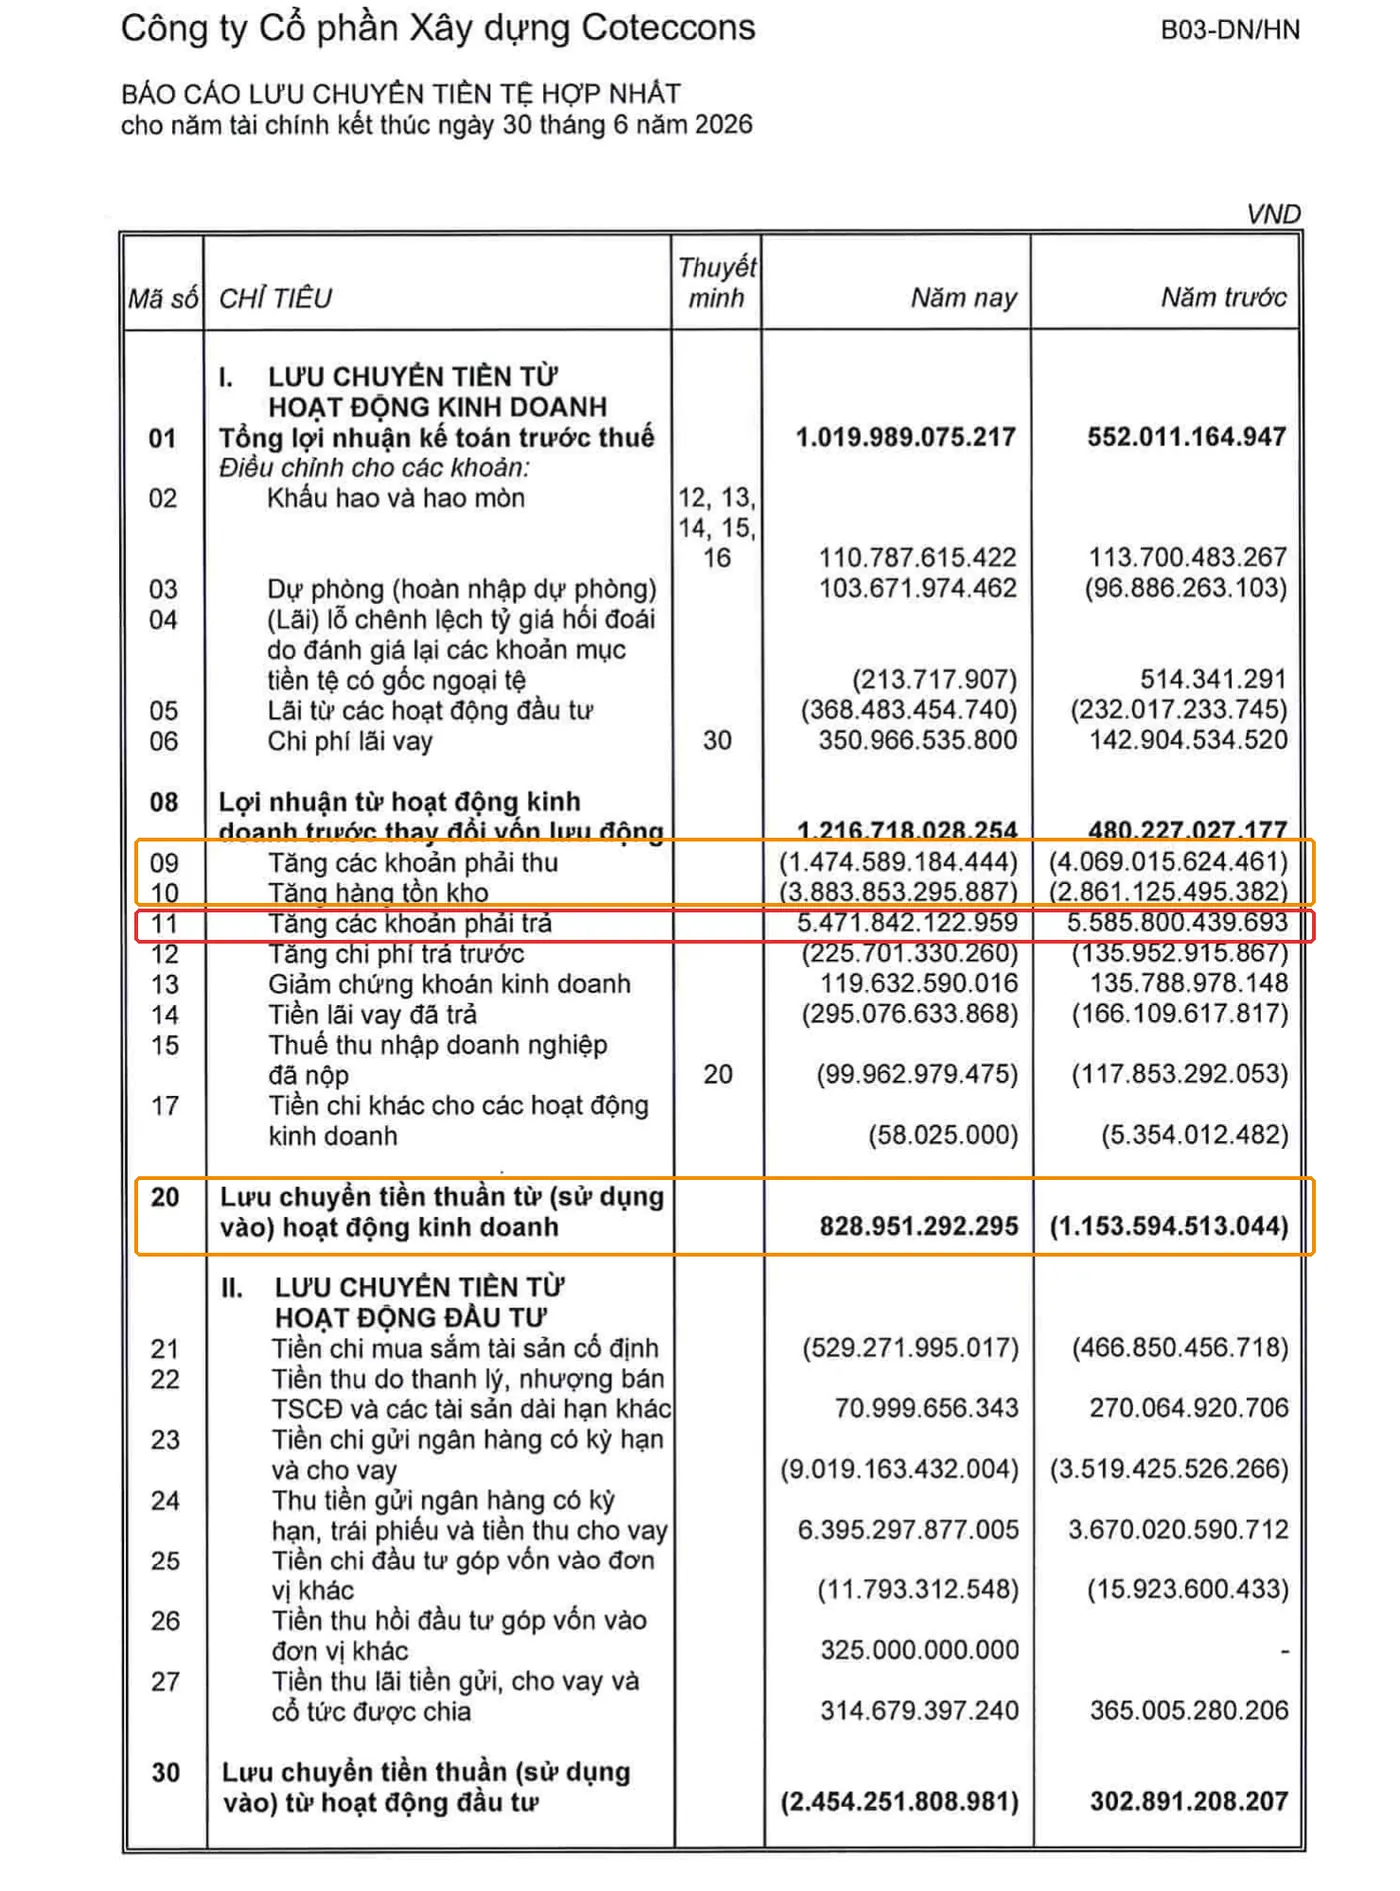
Các dòng trong khung cam đầu tiên cho thấy hai thứ tiêu tiền: tăng phải thu (1.474,6 tỷ đồng) và tăng hàng tồn kho (3.883,9 tỷ đồng), cộng lại 5.358,4 tỷ đồng. Khung đỏ là dòng mã 11, “Tăng các khoản phải trả” +5.471,8 tỷ đồng, gần như bù đúng hai khoản kia (chênh 113,4 tỷ đồng). Kết quả: lưu chuyển tiền thuần từ hoạt động kinh doanh (khung cam dưới) là +829,0 tỷ đồng, trong khi năm trước là âm 1.153,6 tỷ đồng.
Cần đọc kỹ để không hiểu sai. Mã 11 gộp nhiều khoản phải trả, không chỉ nhà cung cấp. Đối chiếu Bảng cân đối kế toán, trong năm phải trả người bán tăng 1.476,0 tỷ đồng còn người mua trả tiền trước tăng tới 4.215,2 tỷ đồng. Nói cách khác, ở Coteccons, phần lớn “tài trợ” đến từ khách hàng ứng tiền, nhà cung cấp góp phần nhỏ hơn. Một bức tranh dòng tiền đẹp nhờ vốn lưu động là bình thường với nhà thầu, nhưng bạn nên tự hỏi: nếu chủ đầu tư ngừng ứng và nhà cung cấp đòi tiền sớm hơn, tiền ở đâu ra? Đó cũng là tinh thần của bài dòng tiền và lợi nhuận: lãi và tiền là hai câu chuyện khác nhau.
Một phép so cuối cùng: tiền và tương đương tiền của CTD cuối kỳ là 3.935,6 tỷ đồng, vay ngắn hạn 4.401,3 tỷ đồng. Vay ngân hàng chỉ chiếm 15,2% tổng nợ phải trả 29.043,3 tỷ đồng, còn phải trả người bán chiếm 31,0% và người mua trả tiền trước chiếm 31,1%. Phần lớn “nợ” của doanh nghiệp này là nợ vận hành, không phải nợ vay có lãi.
Khi nhà cung cấp cho vay “lén”: tài chính chuỗi cung ứng
Tài chính chuỗi cung ứng (supply chain finance, còn gọi reverse factoring) là cách ngân hàng trả tiền sớm cho nhà cung cấp, rồi doanh nghiệp mua hàng trả lại ngân hàng vào ngày đáo hạn muộn hơn. Nhà cung cấp được tiền sớm với chút chiết khấu, doanh nghiệp được kéo dài hạn trả. Nghe hợp lý, nhưng điểm nhạy cảm là kế toán: khoản nợ này có thể vẫn nằm trong “phải trả người bán” thay vì “vay”, khiến nợ vay nhìn nhẹ hơn thực tế.
Thế giới đã phải sửa luật vì chuyện này. Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) ban hành sửa đổi IAS 7 và IFRS 7 ngày 25/5/2023, áp dụng cho kỳ báo cáo từ 1/1/2024, yêu cầu thuyết minh điều khoản của thỏa thuận, giá trị khoản nợ liên quan, khoảng thời gian đáo hạn so với khoản phải trả thông thường và rủi ro thanh khoản (theo tổng hợp của PwC). Lý do được nêu: nhà đầu tư “cần gấp” thông tin này.
Việt Nam thì chưa bắt buộc IFRS cho doanh nghiệp niêm yết, các BCTC trong bài này lập theo VAS và Chế độ kế toán doanh nghiệp. Theo hiểu biết hiện tại, Thông tư 200 chưa có yêu cầu thuyết minh riêng cho thỏa thuận kiểu này, bạn nên kiểm tra lại phiên bản chế độ kế toán mới nhất. Điều đó không có nghĩa doanh nghiệp nào đang làm, chỉ có nghĩa người đọc phải tự soi: DPO tăng bất thường nhiều năm liền, phải trả người bán phình lên nhanh hơn giá vốn, thuyết minh vắn tắt hoặc không nêu rõ ai là chủ nợ, đều là lý do để đọc thêm.
Case study kinh điển thế giới: Carillion (Anh, 2018)
Carillion là nhà thầu xây dựng và dịch vụ hạ tầng lớn ở Anh, sụp đổ tháng 1/2018 và trở thành ví dụ giáo khoa về việc nợ nhà cung cấp bị dùng để làm đẹp bảng cân đối. Theo báo chí Anh dẫn kết luận của hai ủy ban Quốc hội (Việc làm và Lương hưu; Kinh doanh, Năng lượng và Chiến lược Công nghiệp) trong tháng 5/2018, Carillion yêu cầu nhà cung cấp chấp nhận điều khoản thanh toán chuẩn 120 ngày. Đồng thời họ cho nhà cung cấp một “chương trình thanh toán sớm” qua ngân hàng: ai muốn nhận tiền nhanh thì chịu chiết khấu. Các hãng xếp hạng tín nhiệm như Moody’s lập luận một phần khoản này, ước tính tới 498 triệu bảng, thực chất là vay ngân hàng nhưng không được trình bày là vay.
Dấu vết lộ trên BCTC nằm ở đúng những chỗ chúng ta vừa học: số ngày trả tiền nhà cung cấp quá dài, nợ phải trả người bán phình lên, dòng tiền kinh doanh đẹp nhờ vốn lưu động chứ không nhờ lợi nhuận, thuyết minh không tách bạch. Về pháp lý, Hội đồng Báo cáo Tài chính Anh (FRC) năm 2022 xử phạt KPMG 21 triệu bảng (từ mức 30 triệu bảng, sau khi trừ khoản giảm do hợp tác) cho các kiểm toán 2014 đến 2016 vì thiếu hoài nghi nghề nghiệp. Cần nói rõ, bản tin về mức phạt không nêu riêng chương trình thanh toán sớm, nên chúng ta không gán hai việc làm một.
Bài học cho người mới đọc BCTC Việt: đừng chỉ nhìn một năm. Hãy tính DPO ba năm liền, đặt cạnh vay ngắn hạn và dòng tiền kinh doanh. Và với Coteccons hay MWG trong bài, số liệu là bình thường theo bản chất ngành, chưa có dấu hiệu nào tương tự Carillion; bài dùng Carillion chỉ để chỉ ra chỗ nào đáng soi.
Tự tay thử ngay: 5 bước đọc phải trả người bán của một doanh nghiệp
Mở BCTC thật xem nào. Chọn một mã bạn quan tâm, tải BCTC hợp nhất kiểm toán (xem bài tải BCTC ở đâu).
- Mở Bảng cân đối kế toán, tìm mã 311 (và 331 nếu có), ghi số cuối năm và đầu năm.
- Sang Báo cáo kết quả kinh doanh, lấy giá vốn hàng bán (mã 11), tính DPO = mã 311 / mã 11 x 365.
- Đặt DPO cạnh ngày phải thu và ngày tồn kho, đây là bước vào bài chu kỳ tiền mặt.
- Mở thuyết minh của dòng 311: có nhà cung cấp nào nợ quá lớn hoặc tăng đột biến không, cột “Số có khả năng trả nợ” có khác “Giá trị” không?
- Sang Báo cáo lưu chuyển tiền tệ, xem mã “Tăng các khoản phải trả” bù cho tăng phải thu và tồn kho tới đâu.
Bẫy thường gặp khi đọc phải trả người bán
- Cho rằng nợ nhà cung cấp là “nợ vay”. Nó không có lãi suất ghi trên giấy, nhưng vẫn là nghĩa vụ phải trả đúng hạn, và có thể kéo theo chi phí ẩn như giá mua cao hơn.
- So DPO giữa các ngành. Bán lẻ 38 ngày và xây dựng 100 ngày không thể so ngang hàng, như chú Bảy chạy Grab và chủ xưởng cơ khí không thể tính vòng quay tiền giống nhau.
- Chỉ nhìn một kỳ. Số cuối kỳ có thể bị ảnh hưởng bởi mùa vụ hoặc đợt nhập hàng lớn gần ngày chốt sổ. So với cùng kỳ và trung bình nhiều năm sẽ đáng tin hơn.
- Quên dòng đối ứng. Phải trả người bán tăng nhưng hàng tồn kho cũng tăng tương ứng là bình thường (như MWG). Tăng mà tồn kho không tăng thì cần hỏi tiền mua hàng đã đi đâu.
Câu hỏi thường gặp
Phải trả người bán nằm ở đâu trên BCTC? Ở phần Nợ phải trả của Bảng cân đối kế toán: mã 311 là ngắn hạn, mã 331 là dài hạn. Chi tiết từng nhà cung cấp nằm trong thuyết minh BCTC.
Phải trả người bán có tính vào nợ vay không? Không, nó là nợ vận hành, không có lãi suất, nên thường không nằm trong tổng nợ vay. Tuy nhiên, nếu có thỏa thuận tài chính chuỗi cung ứng, một phần có thể thực chất giống nợ vay, nên cần đọc thuyết minh.
Phải trả người bán cao có nguy hiểm không? Không tự động. Cần so với giá vốn, hàng tồn kho, tiền mặt và ngành. Nguy hiểm khi DPO tăng liên tục mà tiền mặt mỏng và doanh nghiệp phụ thuộc việc kéo dài hạn trả.
DPO bao nhiêu ngày là hợp lý? Không có con số chung. Ví dụ trong bài, MWG khoảng 38 ngày, Coteccons khoảng 100 ngày. Chuẩn so sánh tốt nhất là chính doanh nghiệp đó qua nhiều năm và các đối thủ cùng ngành.
Đọc tiếp trong series
- Bức tranh tổng quan: Cách đọc báo cáo tài chính cho người mới.
- Nền tảng: Bảng cân đối kế toán là gì và Đọc phần nguồn vốn: nợ phải trả và vốn chủ sở hữu.
- Cùng chủ đề vốn lưu động: Vòng quay hàng tồn kho và Chỉ số thanh khoản.
- Dòng tiền: Báo cáo lưu chuyển tiền tệ và Red flags trên báo cáo tài chính.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC của Bộ Tài chính: Chế độ kế toán doanh nghiệp (tài khoản 331, mẫu Bảng cân đối kế toán B01-DN).
- BCTC hợp nhất kiểm toán năm tài chính kết thúc 30/6/2026 của Coteccons (CTD), EY, báo cáo kiểm toán ngày 24/9/2026, tải từ Vietstock (static2.vietstock.vn), truy cập 10/2026: Bảng cân đối kế toán trang in 6 và 8, KQKD trang in 10, LCTT trang in 12, thuyết minh 19.
- BCTC hợp nhất kiểm toán năm 2025 của Thế Giới Di Động (MWG), EY, ngày 23/3/2026, Bảng cân đối kế toán trang in 6, KQKD trang in 7, thuyết minh 20 trang in 29.
- CFA Institute, giáo trình Financial Statement Analysis (công thức Days Payable Outstanding).
- PwC, New IFRS disclosures on supplier finance arrangements effective in 2024, truy cập 10/2026 (sửa đổi IAS 7, IFRS 7 ngày 25/5/2023).
- Building, Carillion used early payment facility to hide £500m debt, 14/5/2018; City A.M., Carillion hid true level of debt and used late payment, say MPs, 5/2018; Accountancy Age, FRC publishes final settlement decision to KPMG on Carillion.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.