
TL;DR: BCTC hợp nhất Q2/2026 của Vietjet cho thấy doanh thu tăng rất nhanh, nhưng dòng tiền kinh doanh chưa theo kịp lợi nhuận và việc mở rộng tài sản đang cần nhiều vốn. Đây là báo cáo quý chưa kiểm toán.
- Nắm được điểm chính trong bài: VJC BCTC Q2/2026: Doanh thu cất cánh, dòng tiền có theo kịp?
- Biết các dấu hiệu hoặc chỉ báo cần kiểm tra trong báo cáo.
- Có thể tự đối chiếu số liệu với nguồn tham khảo.
Nguồn sử dụng: PDF BCTC hợp nhất Q2/2026 bản gốc từ IR Vietjet, 53 trang; đã render 200 DPI, OCR Tesseract vie+eng và đối chiếu CĐKT, KQKD, LCTT cùng thuyết minh trọng yếu.
Doanh thu cất cánh, biên lợi nhuận thì chưa
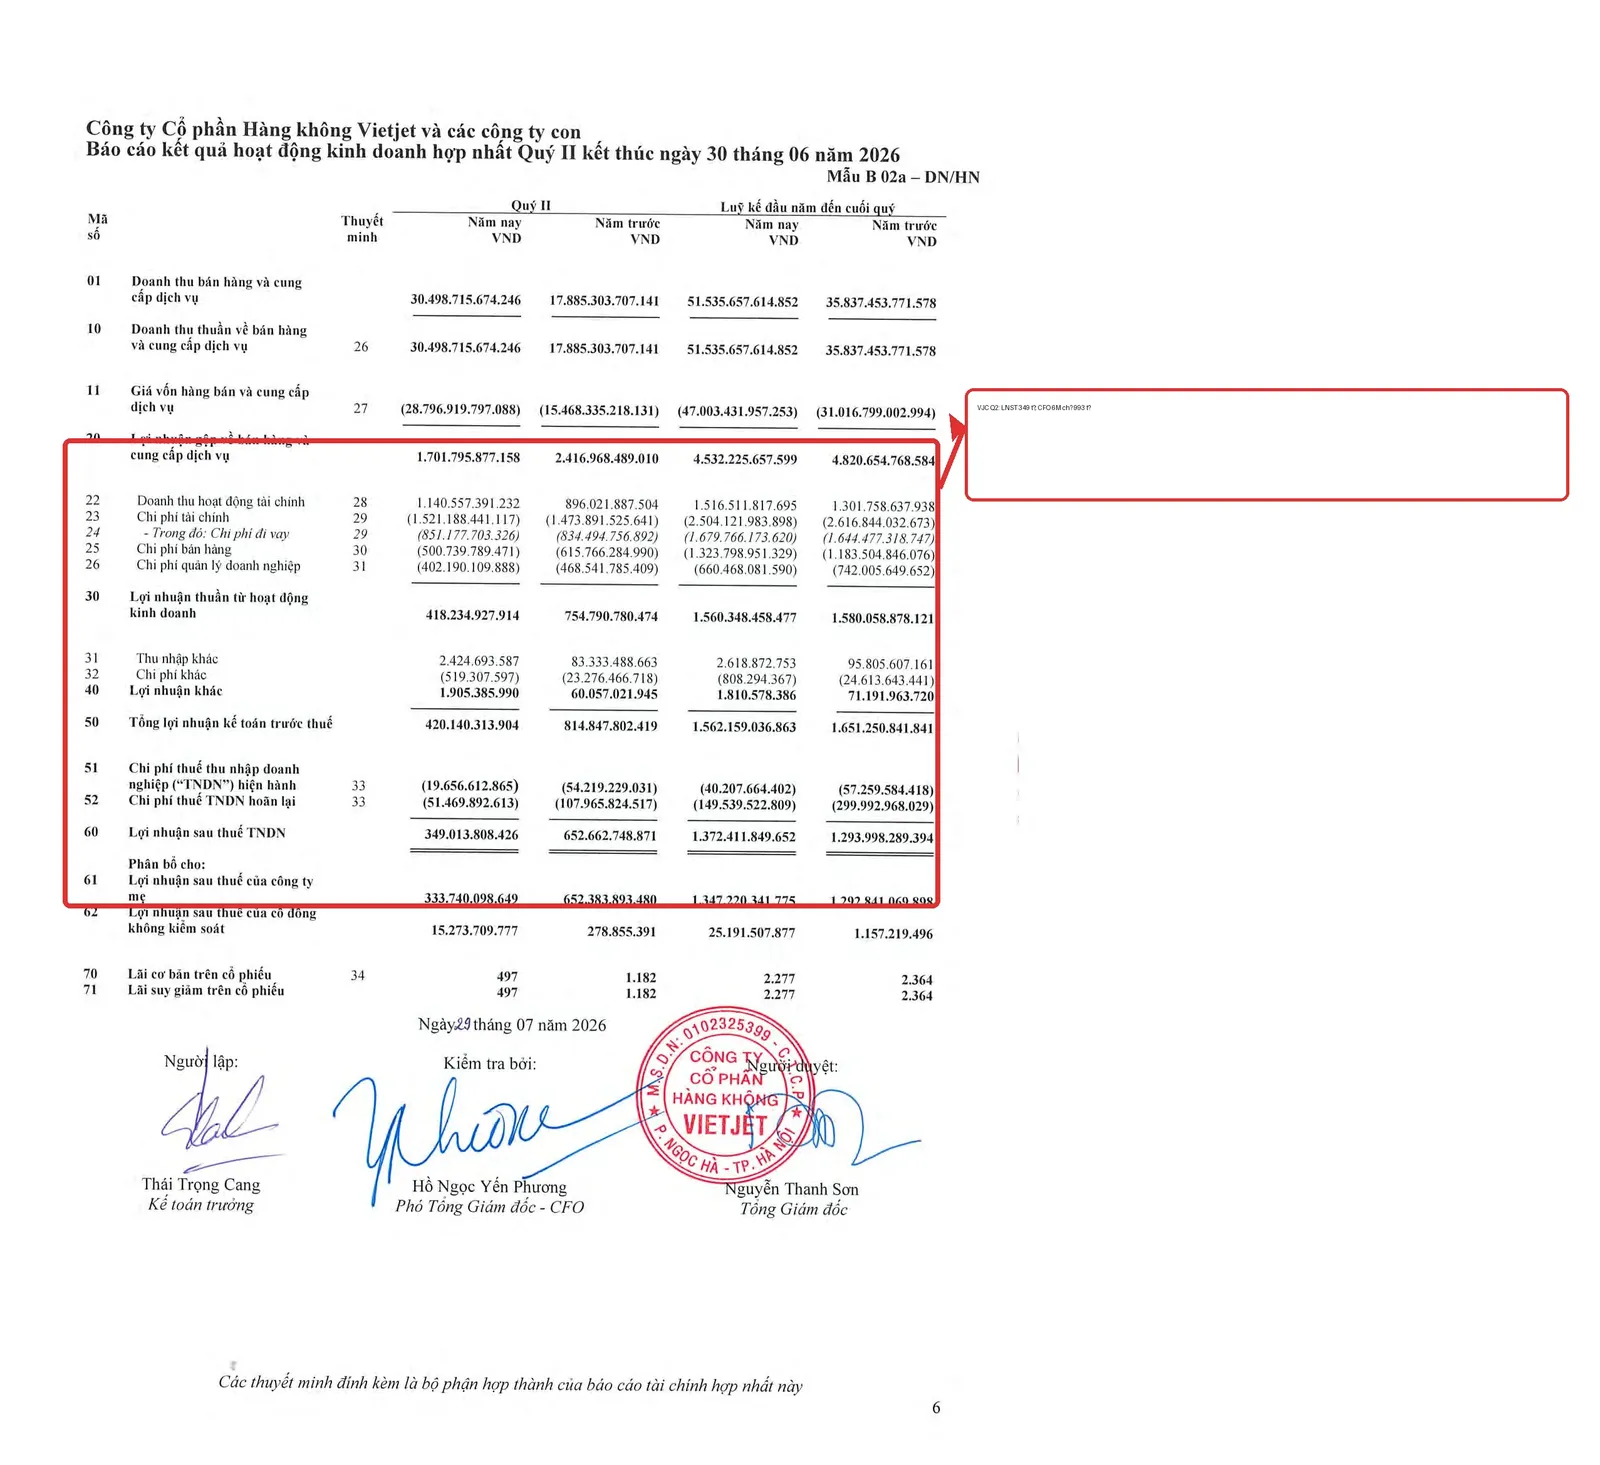
Doanh thu thuần Q2 đạt 30.498.715.674.246 đồng, tăng khoảng 70,5% so với cùng kỳ; lũy kế sáu tháng đạt 51.535.657.614.852 đồng, tăng khoảng 43,8% (PDF tr.6–7). LNST Q2 đạt 349.013.808.426 đồng; sáu tháng đạt 1.372.411.849.652 đồng, tăng khoảng 6,1% YoY. LNST công ty mẹ sáu tháng là 1.347.220.341.775 đồng (PDF tr.7).
Quy mô tài sản cuối kỳ đạt 149.092.842.836.295 đồng, tăng khoảng 7% từ đầu năm; vốn chủ sở hữu đạt 26.397.543.807.666 đồng, tăng khoảng 6,4% (PDF tr.4–6). Chi phí bán hàng và quản lý sáu tháng lần lượt là 1.323.798.951.329 và 660.468.081.590 đồng, giúp lợi nhuận thuần từ hoạt động kinh doanh đạt 1.560.348.458.477 đồng.
Năm điểm cần soi kỹ
1. Dòng tiền kinh doanh chỉ bằng khoảng 72% lợi nhuận
CFO sáu tháng đạt 993.195.798.278 đồng, thấp hơn LNST 1.372.411.849.652 đồng (PDF tr.8). Khoảng cách này chưa tự động có nghĩa lợi nhuận không thật, vì vốn lưu động của hãng bay biến động mạnh. Tuy nhiên, nó là tín hiệu chất lượng lợi nhuận cần theo dõi: phải thu tăng 2.944.855.537.305 đồng, tồn kho tăng 890.947.593.235 đồng và chi phí chờ phân bổ tăng 1.732.905.506.326 đồng. Doanh thu đã ghi nhận nhưng tiền chưa về là câu hỏi không thể bỏ qua.
2. Capex lớn khiến dòng tiền tự do âm
Vietjet chi 12.606.911.504.292 đồng cho mua sắm, xây dựng TSCĐ và tài sản dài hạn khác. Dòng tiền đầu tư thuần âm 11.269.806.231.718 đồng (PDF tr.8–9). Mở rộng đội bay có thể tạo tăng trưởng doanh thu, nhưng cũng đòi hỏi dòng tiền đều đặn và kỷ luật về hiệu suất tài sản. Với mô hình hàng không, “tăng doanh thu” và “tạo tiền sau đầu tư” là hai chuyến bay khác nhau.
3. Tiền mặt giảm hơn 63%
Tiền và tương đương tiền cuối kỳ còn 4.012.519.795.108 đồng, giảm khoảng 63,5% so với 10.986.580.442.252 đồng đầu kỳ; dòng tiền thuần sáu tháng âm 7.078.002.474.224 đồng (PDF tr.4, 9). Dòng tiền tài chính dương 3.198.607.959.216 đồng, trong đó vay mới 29.712.812.470.444 đồng và trả gốc 26.350.025.377.569 đồng. Nghĩa là thanh khoản được hỗ trợ bởi huy động vốn, không chỉ bởi tiền tạo ra từ hoạt động.
4. Nợ vay và nghĩa vụ thuê cao
Nợ vay ngắn hạn là 27.141.950.525.724 đồng, vay dài hạn 41.937.098.582.221 đồng; nợ thuê tài chính ngắn và dài hạn cộng lại khoảng 3.214 tỷ đồng (PDF tr.5). Đây là cấu trúc có thể phù hợp với ngành cần tài sản lớn, nhưng nhà đầu tư nên đọc tiếp lịch đáo hạn, lãi suất, cam kết thuê và khả năng tạo CFO. Khi lãi suất hoặc tỷ giá biến động, chi phí vốn có thể bay nhanh hơn chiếc máy bay mới.
5. Biên gộp giảm dù doanh thu tăng
Lợi nhuận gộp Q2 là 1.701.795.877.158 đồng trên doanh thu 30.498.715.674.246 đồng, tương đương biên khoảng 5,6%, thấp hơn khoảng 13,5% cùng kỳ (PDF tr.7). Doanh thu tăng mạnh nhưng giá vốn tăng nhanh hơn. Cần phân biệt tăng trưởng quy mô với tăng trưởng hiệu quả: nếu biên chưa hồi phục, mỗi đồng doanh thu mới chưa chắc tạo ra lợi nhuận tương ứng.
Đọc VJC trong bối cảnh ngành và VAS
Hàng không phụ thuộc giá nhiên liệu, tỷ giá, tải cung ứng, mùa vụ và chi phí thuê/mua tàu bay. Các khoản phải thu, quỹ bảo dưỡng và chi phí chờ phân bổ cần được đọc cùng thuyết minh để biết thời điểm thu hồi/phân bổ. So với HPG trong nhóm công nghiệp, VJC có tăng trưởng doanh thu cao hơn nhưng cường độ vốn và áp lực dòng tiền lớn hơn; vì vậy không nên dùng P/E đơn lẻ mà bỏ qua CFO, capex và nghĩa vụ thuê.
BCTC quý chưa kiểm toán và lập theo VAS cùng quy định kế toán Việt Nam; bản soát xét bán niên có thể điều chỉnh doanh thu, dự phòng, chi phí bảo dưỡng hoặc phân loại nợ vay/thuê. Môi trường lãi suất, tỷ giá và kỳ vọng nâng hạng FTSE/MSCI có thể ảnh hưởng chi phí vốn và dòng tiền ngoại, nhưng không thay thế việc kiểm tra số liệu gốc.
Checklist cho kỳ tới
- CFO có tăng nhanh hơn LNST không?
- Phải thu và chi phí chờ phân bổ có quay đầu không?
- Biên gộp có phục hồi khi giá nhiên liệu và tải cung ứng thay đổi?
- Tiền mặt, nợ vay và nghĩa vụ thuê có cân đối với capex?
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn PDF gốc: BCTC hợp nhất Q2/2026 Vietjet, PDF tr.4–9 và thuyết minh liên quan.
Đọc tiếp
Happite gợi ý bạn đọc thêm: CTG BCTC Q2/2026: Lợi nhuận tăng, ba vùng đỏ cần soi; NHNN Nới Room LDR: BID, CTG, VCB Được “Cởi Trói” Ra Sao?.