Cô Ba bán tạp hóa đầu hẻm, cuối tháng lãi 5 triệu. Cô không tiêu hết — cô bỏ riêng 2 triệu vào cái hũ sành để trên nóc tủ, dán giấy ghi “để dành mở thêm quầy nước giải khát”. Dù tháng sau có thiếu tiền đóng học cho con, cô cũng cắn răng không đụng vào hũ đó, vì đã “khóa mục đích” từ đầu. Doanh nghiệp niêm yết cũng có một cái hũ y hệt vậy trên báo cáo tài chính, gọi là Quỹ đầu tư phát triển — và có công ty để dành nhiều đến mức cái hũ đó lớn gần bằng toàn bộ số vốn cổ đông đã góp vào từ đầu.
- Hiểu Quỹ đầu tư phát triển là gì, trích từ đâu, nằm ở mã số nào trên BCTC
- Biết vì sao nó nằm trong Vốn chủ sở hữu chứ không phải Nợ phải trả — khác hẳn Quỹ khen thưởng phúc lợi
- Thấy doanh nghiệp thật sự dùng quỹ này để làm gì, qua ví dụ PV GAS (GAS) dùng quỹ phát hành cổ phiếu thưởng
- Tự mở được BCTC bất kỳ công ty nào để tìm và tính tỷ trọng quỹ này
- Tránh được bẫy phổ biến nhất: tưởng quỹ này là “tiền mặt nhàn rỗi” đang chờ sẵn
Quỹ đầu tư phát triển là gì?
Quỹ đầu tư phát triển là phần lợi nhuận sau thuế mà công ty giữ lại có chủ đích, được Đại hội đồng cổ đông biểu quyết trích lập để dành cho việc mở rộng sản xuất kinh doanh trong tương lai — mua máy móc mới, xây thêm nhà máy, hay đơn giản là tăng “đệm vốn” cho công ty vững hơn. Theo Thông tư 200/2014/TT-BTC, khoản này được hạch toán ở Tài khoản 414 – Quỹ đầu tư phát triển.
Nói theo kiểu cô Ba: lãi kiếm được, thay vì chia hết cho “cổ đông” (chính là cô), cô chủ động cắt một phần bỏ riêng, dán nhãn rõ ràng “để dành mở quầy”, không cho phép bản thân tiêu vào việc khác. Doanh nghiệp làm y vậy, chỉ khác là quyết định này phải được cả đại hội cổ đông biểu quyết thông qua bằng nghị quyết chính thức, chứ không phải một mình sếp muốn là được.
Quỹ đầu tư phát triển nằm ở đâu trên báo cáo tài chính?
Mở Bảng cân đối kế toán, tìm xuống mục D. VỐN CHỦ SỞ HỮU (mã 400), bạn sẽ thấy dòng mã số 418 — Quỹ đầu tư phát triển. Đây là nơi duy nhất khoản này xuất hiện trên báo cáo, không nằm ở đâu khác.
Lấy ví dụ thật từ BCTC hợp nhất kiểm toán năm 2024 của Tổng Công ty Khí Việt Nam – CTCP (PV GAS, mã GAS), do PwC Việt Nam kiểm toán:
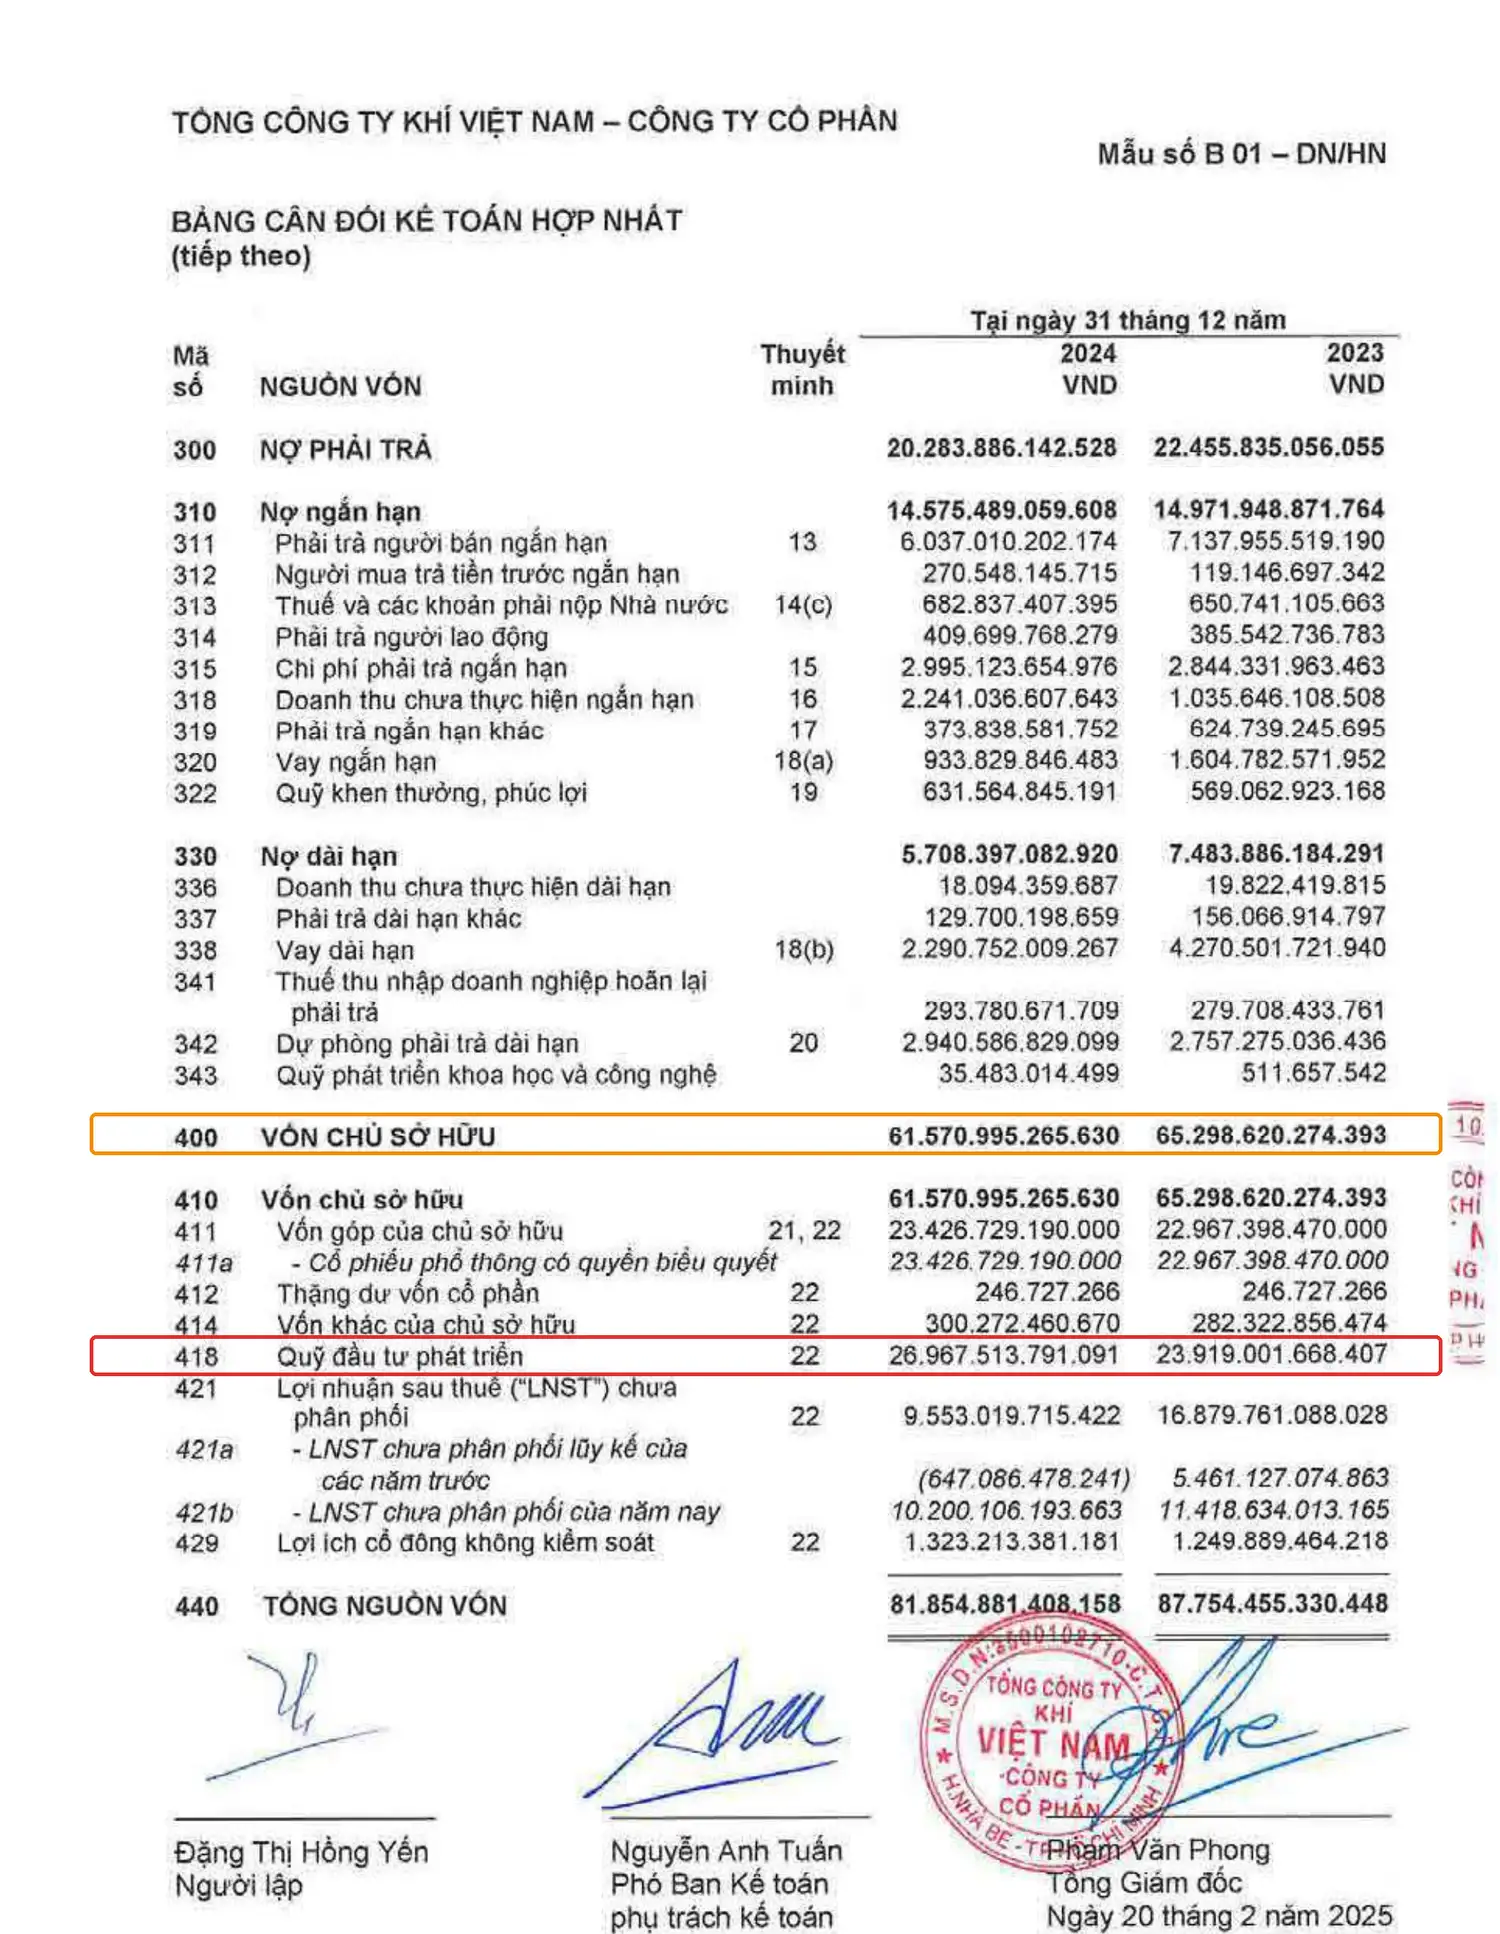
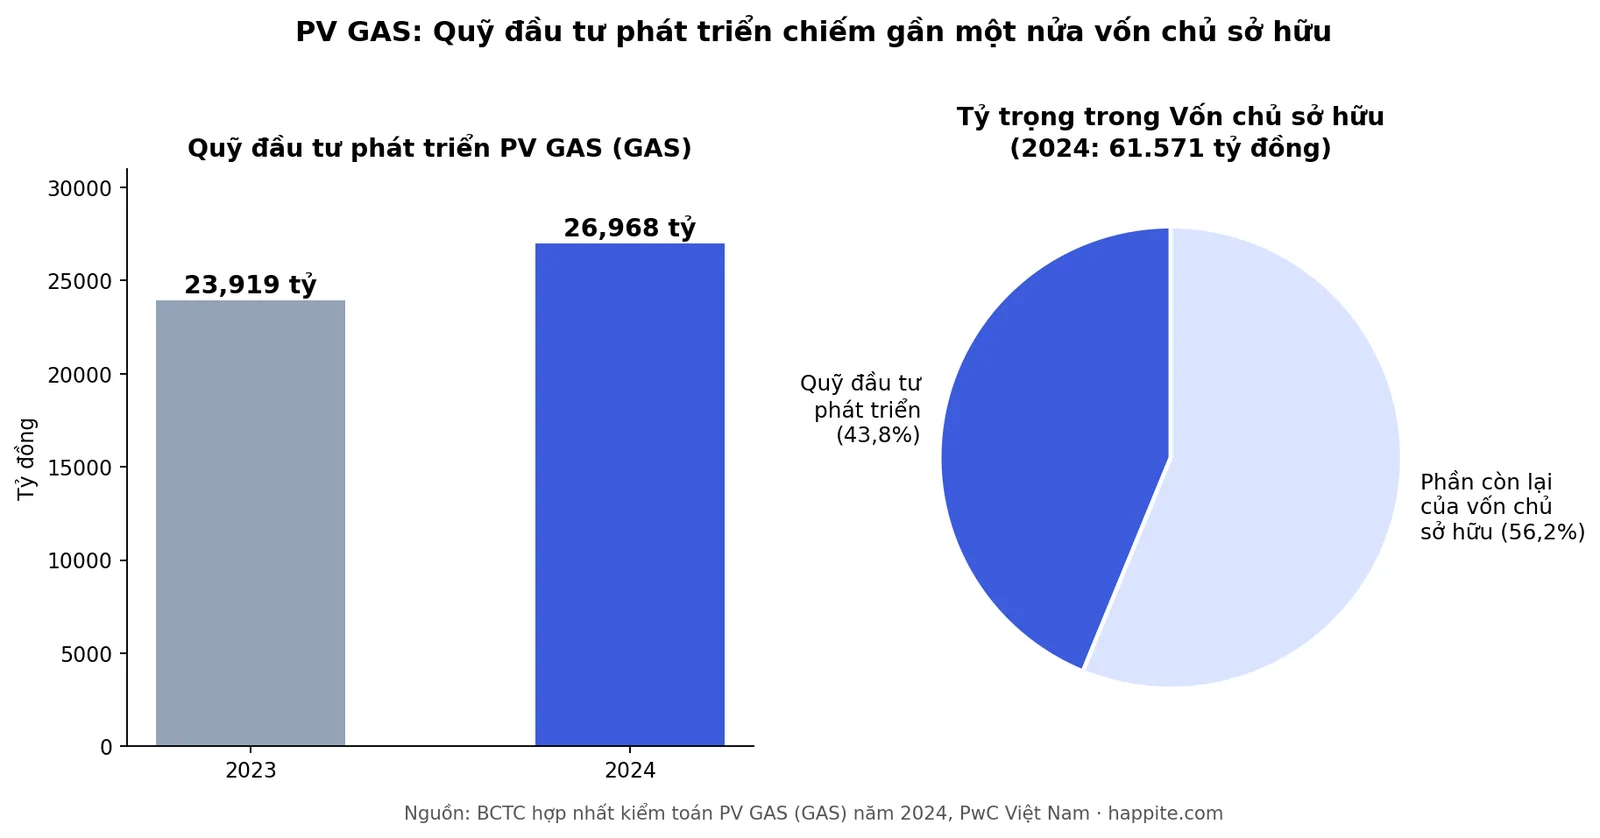
– Mã 418 (Quỹ đầu tư phát triển), số cuối năm 2024: 26.967.513.791.091 đồng
– Mã 400 (Tổng Vốn chủ sở hữu), số cuối năm 2024: 61.570.995.265.630 đồng
Bấm máy tính theo được luôn: 26.967.513.791.091 ÷ 61.570.995.265.630 = 43,8%. Gần một nửa vốn chủ sở hữu của PV GAS đang nằm trong cái hũ “để dành” này — con số lớn hơn cả tỷ trọng nhiều công ty dành cho vốn góp ban đầu của cổ đông.
Đừng nhầm với Quỹ khen thưởng, phúc lợi — hai thứ hoàn toàn khác nhóm
Đây là chỗ người mới hay lẫn lộn nhất, vì tên hai quỹ nghe na ná: đều “trích từ lợi nhuận”, đều có chữ “quỹ”. Nhưng chúng nằm ở hai phía đối lập của báo cáo:
| Tiêu chí | Quỹ đầu tư phát triển (mã 418) | Quỹ khen thưởng, phúc lợi (mã 322) |
|---|---|---|
| Nhóm trên BCTC | Vốn chủ sở hữu | Nợ phải trả |
| Bản chất | Tiền “của cổ đông”, giữ lại để tái đầu tư | Tiền “sắp phải chi” cho người lao động (thưởng Tết, phúc lợi) |
| Ai quyết định dùng | Đại hội đồng cổ đông | Ban lãnh đạo, theo quy chế nội bộ |
| Ví dụ GAS 2024 | 26.967,5 tỷ đồng | 631,6 tỷ đồng |
Nói cách khác: Quỹ đầu tư phát triển là tiền công ty giữ lại vì cổ đông muốn giữ; Quỹ khen thưởng phúc lợi là khoản công ty nợ nhân viên, sớm muộn cũng phải chi ra. Nếu bạn muốn hiểu sâu hơn về quỹ khen thưởng phúc lợi và vì sao nó nằm ở Nợ phải trả, đọc thêm bài Quỹ khen thưởng, phúc lợi là gì?
Doanh nghiệp thật sự dùng quỹ này để làm gì? Ví dụ từ chính PV GAS
Đọc thuyết minh số 22 của BCTC GAS 2024 — mục “Tình hình tăng giảm nguồn vốn chủ sở hữu” — bạn sẽ thấy quỹ này không nằm yên một chỗ mà “chảy” theo hai chiều rất rõ ràng trong năm:
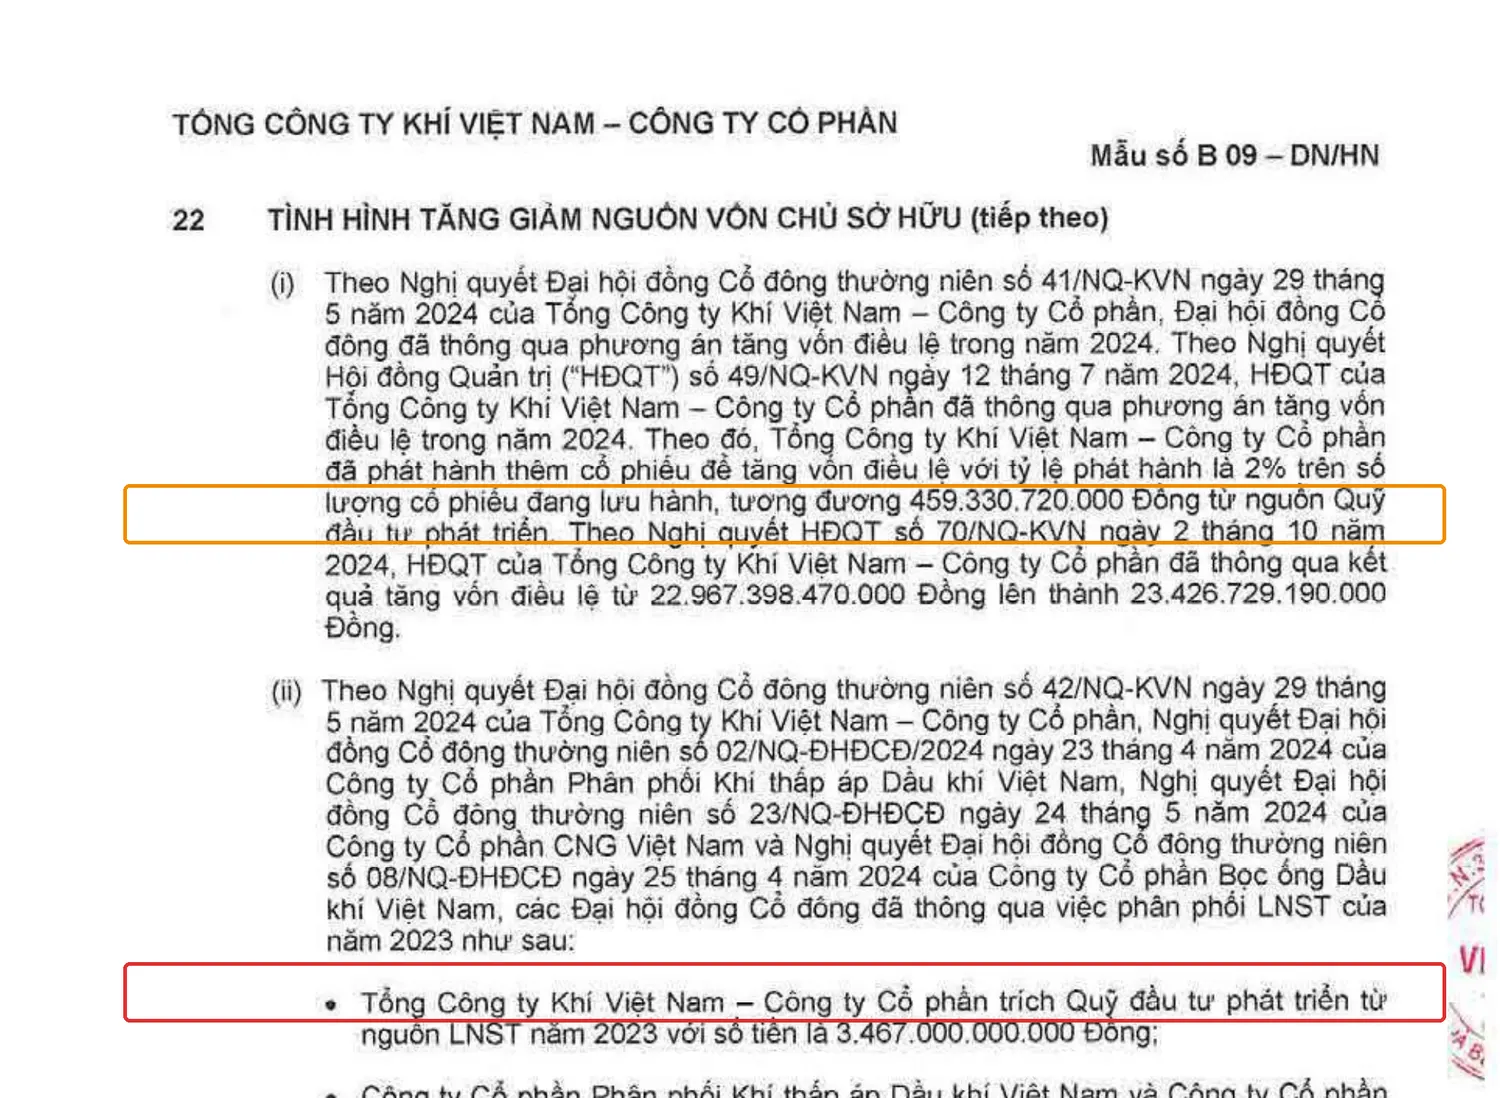
Chiều vào — trích lập thêm: Theo Nghị quyết Đại hội đồng cổ đông thường niên số 42/NQ-KVN ngày 29/5/2024, PV GAS trích thêm vào Quỹ đầu tư phát triển từ nguồn lợi nhuận sau thuế năm 2023 số tiền 3.467.000.000.000 đồng. Nói dễ hiểu: năm 2023 công ty lãi lớn, sang năm 2024 cổ đông họp và đồng ý bỏ thêm gần 3.467 tỷ vào hũ, thay vì chia hết thành cổ tức tiền mặt.
Chiều ra — rút quỹ dùng: Theo Nghị quyết HĐQT số 49/NQ-KVN, PV GAS phát hành thêm cổ phiếu thưởng cho cổ đông hiện hữu với tỷ lệ 2% trên số cổ phiếu đang lưu hành, tương đương 459.330.720.000 đồng lấy từ chính Quỹ đầu tư phát triển, giúp vốn điều lệ tăng từ 22.967,4 tỷ lên 23.426,7 tỷ đồng. Đây không phải tiền mặt chảy ra khỏi công ty — công ty chỉ “chuyển nhãn” một phần tiền từ hũ Quỹ đầu tư phát triển sang hũ Vốn góp của chủ sở hữu, rồi phát cổ phiếu tương ứng cho cổ đông cầm, không ai phải bỏ thêm tiền túi.
Đây chính là lý do vì sao quỹ này quan trọng với người đọc BCTC: nó cho biết công ty có “đệm” để tái đầu tư hoặc thưởng cổ phiếu cho cổ đông mà không cần vay nợ hay gọi vốn mới.
Case study kinh điển thế giới: Olympus và bài học “vốn chủ sở hữu chỉ đáng tin khi lợi nhuận gốc đáng tin”
Năm 2011, thế giới tài chính chấn động vì vụ bê bối kế toán tại Olympus Corporation (Nhật Bản, hãng máy ảnh và thiết bị y tế nổi tiếng). Suốt hơn hai thập kỷ, ban lãnh đạo Olympus đã che giấu khoảng 117 tỷ Yên (tương đương 1,7 tỷ USD) khoản lỗ từ các thương vụ đầu tư tài chính thất bại thời bong bóng kinh tế Nhật cuối thập niên 1980. Thủ thuật có tên “tobashi”: chuyển các khoản lỗ sang những quỹ vệ tinh ở nước ngoài không hợp nhất vào báo cáo tài chính, sau đó dùng các thương vụ mua bán sáp nhập định giá cao bất thường — trả phí tư vấn khổng lồ, ghi nhận thành lợi thế thương mại trên bảng cân đối — để âm thầm “rút tiền” bù đắp lỗ và xóa dấu vết qua nhiều năm.
Vụ việc chỉ vỡ lở khi ông Michael Woodford, CEO người nước ngoài đầu tiên của Olympus, phát hiện những khoản chi bất thường và đặt câu hỏi công khai — ông bị sa thải chỉ sau hai tuần nhậm chức. Cổ phiếu Olympus mất khoảng 80% giá trị chỉ trong vài tuần sau đó, và Chủ tịch Tsuyoshi Kikukawa sau này phải nhận tội hình sự về việc làm giả sổ sách và che giấu khoản lỗ.
Vết để lại trên báo cáo tài chính rất rõ: khi buộc phải công bố lại (restate) số liệu, Olympus phải ghi giảm mạnh lợi thế thương mại và điều chỉnh hồi tố lợi nhuận giữ lại — tức phần “vốn chủ sở hữu tích lũy” nhiều năm liền, trong đó có cả các quỹ trích từ lợi nhuận tương tự Quỹ đầu tư phát triển, hóa ra được xây trên nền lợi nhuận không có thật.
Bài học cho nhà đầu tư Việt Nam: một quỹ trích từ lợi nhuận sau thuế — dù là Quỹ đầu tư phát triển hay bất kỳ khoản mục nào tương tự trong Vốn chủ sở hữu — chỉ thật sự đáng tin khi lợi nhuận GỐC tạo ra nó đáng tin. Trước khi yên tâm với một con số vốn chủ sở hữu đẹp, luôn kiểm tra ý kiến kiểm toán ở đầu báo cáo (BCTC PV GAS trong bài này được PwC kiểm toán và đưa ra ý kiến chấp nhận toàn phần) — đây là bước rẻ tiền nhất nhưng nhiều người mới lại hay bỏ qua.
Vì sao PV GAS lại có quỹ này lớn bất thường?
Không phải công ty nào cũng có Quỹ đầu tư phát triển “khủng” như PV GAS. Có ba lý do đặc thù:
Thứ nhất, PV GAS là doanh nghiệp nhà nước cổ phần hóa, Tập đoàn Dầu khí Việt Nam vẫn nắm 95,76% cổ phần — nhóm doanh nghiệp gốc nhà nước thường có truyền thống trích lập quỹ này đều đặn qua nhiều kỳ đại hội cổ đông, tích lũy hàng chục năm.
Thứ hai, ngành kinh doanh khí đốt có dòng tiền hoạt động tương đối ổn định, lợi nhuận đều qua nhiều năm — càng nhiều năm lãi, càng có nhiều đợt trích lập cộng dồn.
Thứ ba, doanh nghiệp tư nhân mới niêm yết, hoặc công ty ưu tiên chia hết cổ tức tiền mặt cho cổ đông thay vì giữ lại, thường có Quỹ đầu tư phát triển rất nhỏ hoặc gần như bằng 0 — không phải vì họ “kém” mà vì chiến lược phân phối lợi nhuận khác nhau. Đây là lý do khi so sánh hai công ty, bạn không nên đánh giá công ty nào “tốt hơn” chỉ vì quỹ này lớn hơn.
Tự tay thử ngay: mở BCTC 1 mã bạn đang quan tâm
- Vào CafeF hoặc Vietstock, tìm mã cổ phiếu → mục “Báo cáo tài chính” → tải BCTC hợp nhất kỳ gần nhất.
- Mở Bảng cân đối kế toán, tìm mã số 418 trong phần Nguồn vốn.
- Lấy số đó chia cho mã số 400 (Tổng vốn chủ sở hữu) để ra tỷ trọng.
- So sánh với mã số 322 (Quỹ khen thưởng, phúc lợi, nằm bên Nợ phải trả) để phân biệt “tiền của cổ đông” và “tiền sắp phải chi cho nhân viên”.
Nếu công ty không có dòng mã 418, hoặc số bằng 0 — hoàn toàn bình thường, nghĩa là công ty chưa từng trích lập hoặc đã dùng hết.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng quỹ đầu tư phát triển là “tiền mặt để dành sẵn”: Đây là bút toán trong Vốn chủ sở hữu, không phải một khoản tiền nằm chờ trong tài khoản ngân hàng. Tiền thật tương ứng với quỹ này có thể đã được dùng mua máy móc, xây nhà xưởng từ lâu — muốn biết công ty còn bao nhiêu tiền mặt thật, phải xem riêng mục Tiền và tương đương tiền.
- Nhầm với Thặng dư vốn cổ phần (mã 412): Thặng dư vốn cổ phần đến từ việc bán cổ phiếu với giá cao hơn mệnh giá, hoàn toàn khác nguồn gốc với quỹ trích từ lợi nhuận. Đọc thêm bài Thặng dư vốn cổ phần là gì? để phân biệt rõ.
- Nhầm với Lợi nhuận sau thuế chưa phân phối (mã 421): LNST chưa phân phối là phần lợi nhuận công ty CHƯA quyết định dùng vào việc gì cụ thể; Quỹ đầu tư phát triển là phần ĐÃ được đại hội cổ đông khóa mục đích rõ ràng, không tùy tiện đổi ý.
- Tưởng quỹ càng lớn công ty càng “giàu tiền mặt”: cần đối chiếu với mục Tiền và các khoản tương đương tiền thực tế trên Bảng cân đối kế toán, không được suy diễn từ riêng con số quỹ này.
Câu hỏi thường gặp
Quỹ đầu tư phát triển có bắt buộc trích lập không?
Không có một tỷ lệ bắt buộc chung cho mọi doanh nghiệp niêm yết. Việc trích lập và tỷ lệ trích thường do Điều lệ công ty quy định và được Đại hội đồng cổ đông biểu quyết hằng năm; riêng nhóm doanh nghiệp nhà nước/DNNN cổ phần hóa từng chịu các quy định trích lập tối thiểu theo từng giai đoạn pháp lý.
Cổ đông có được chia quỹ đầu tư phát triển như cổ tức không?
Về nguyên tắc quỹ này dành cho tái đầu tư, không chia trực tiếp bằng tiền mặt cho cổ đông. Tuy nhiên công ty có thể dùng quỹ để phát hành cổ phiếu thưởng (như ví dụ PV GAS ở trên) — cổ đông nhận thêm cổ phiếu, không nhận tiền mặt.
Công ty tư nhân (không phải DNNN cổ phần hóa) có quỹ này không?
Có, bất kỳ công ty cổ phần nào cũng có thể trích lập nếu Điều lệ công ty và nghị quyết ĐHĐCĐ cho phép, nhưng số dư thường nhỏ hơn nhiều so với các DNNN cổ phần hóa lâu năm như PV GAS.
Làm sao biết công ty dùng quỹ đầu tư phát triển hiệu quả hay không?
Không thể biết chỉ qua con số quỹ. Bạn cần đọc thêm phần “Tình hình tăng giảm nguồn vốn chủ sở hữu” trong thuyết minh (thường là thuyết minh cuối bài, số thứ tự tùy công ty) để xem quỹ được dùng vào việc gì cụ thể, đối chiếu với hiệu quả kinh doanh những năm sau đó.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu — bài trụ tổng quan cả series
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Quỹ khen thưởng, phúc lợi là gì?
- Thặng dư vốn cổ phần là gì?
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC, Tài khoản 414 – Quỹ đầu tư phát triển
- VAS 21 – Trình bày báo cáo tài chính
- Báo cáo tài chính hợp nhất đã kiểm toán năm 2024 của Tổng Công ty Khí Việt Nam – CTCP (GAS), kiểm toán bởi PwC Việt Nam, truy cập qua static2.vietstock.vn ngày 12/08/2026
- Al Jazeera, “Olympus chairman pleads guilty to fraud” (2012); Comgest, “The Olympus of fraud”; Japanese Studies journal — case study Olympus Corporation 2011-2012
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.