Cô Ba bán tạp hóa đầu hẻm với chị hàng xóm góp chung vốn mở thêm 1 quầy trái cây ngay trước cửa nhà cô Ba. Hai người không đăng ký thành lập công ty gì cả, cuối tháng cứ đếm tiền lời rồi chia đôi theo tỷ lệ góp vốn đã thoả thuận từ đầu. Không cần con dấu, không cần giấy phép kinh doanh riêng — chỉ cần một tờ giấy ghi rõ ai góp bao nhiêu, chia lời lỗ thế nào.
Ở quy mô doanh nghiệp niêm yết, kiểu hợp tác “không thành lập công ty mới” này có tên gọi chính thức: hợp đồng hợp tác kinh doanh, hay quen gọi tắt là BCC (Business Cooperation Contract). Và nó tạo ra một trong những “điểm mù” phổ biến nhất khi người mới đọc báo cáo tài chính (BCTC) bất động sản: thấy công ty làm ăn với đối tác rầm rộ, dự án bán chạy, nhưng tìm mãi trong “Doanh thu bán hàng” không thấy đâu — vì nó nằm ở một dòng hoàn toàn khác.
- Hiểu hợp đồng hợp tác kinh doanh (BCC) là gì và khác công ty liên doanh/công ty con ra sao.
- Biết vì sao thu nhập từ BCC thường nằm trong “Doanh thu hoạt động tài chính” chứ không phải “Doanh thu bán hàng”.
- Tự mở được BCTC Vinhomes (VHM) và chỉ đúng dòng ghi nhận khoản BCC hơn 10.800 tỷ đồng.
- Biết BCC còn để lại dấu vết là một khoản “phải trả” lớn trên Bảng cân đối kế toán.
- Hiểu vì sao nhà đầu tư quốc tế từng “vỡ mộng” vì bỏ qua khoản nợ ẩn trong các hợp đồng kiểu này.
Hợp đồng hợp tác kinh doanh (BCC) là gì?
Hợp đồng hợp tác kinh doanh (BCC) là hợp đồng được ký giữa các nhà đầu tư để cùng hợp tác kinh doanh, phân chia lợi nhuận hoặc phân chia sản phẩm mà không thành lập ra một tổ chức kinh tế (pháp nhân) mới, theo định nghĩa tại Điều 3 khoản 14 Luật Đầu tư 2020.
Nói cách khác, hai (hay nhiều) bên vẫn là hai công ty độc lập, mỗi bên vẫn tự lập BCTC riêng của mình, nhưng họ hợp sức làm chung một dự án — thường là góp vốn, góp đất, góp năng lực thi công — rồi chia nhau lợi nhuận theo tỷ lệ đã thoả thuận trong hợp đồng.
Trong ngành bất động sản Việt Nam, hình thức này rất phổ biến. Ví dụ dễ hình dung nhất chính là Vinhomes (VHM) — công ty bất động sản niêm yết lớn nhất sàn HOSE. Theo thuyết minh BCTC hợp nhất kiểm toán năm 2025, VHM và các công ty con có ký nhiều hợp đồng hợp tác kinh doanh với chính công ty mẹ là Tập đoàn Vingroup – Công ty CP, cùng một số đối tác doanh nghiệp khác, để cùng triển khai một số dự án bất động sản.
BCC khác gì công ty liên doanh, công ty con?
Đây là chỗ người mới dễ nhầm nhất. Ba hình thức hợp tác nghe na ná nhau nhưng bản chất kế toán khác hẳn:
| Tiêu chí | Hợp đồng BCC | Công ty liên doanh/liên kết | Công ty con |
|---|---|---|---|
| Có lập pháp nhân mới? | Không | Có | Có |
| Ai lập BCTC cho hoạt động chung? | Từng bên tự ghi phần của mình | Công ty liên doanh tự lập BCTC riêng | Công ty con lập BCTC riêng, hợp nhất vào công ty mẹ |
| Thu nhập được chia ghi ở đâu (bên góp vốn bằng tiền, không kiểm soát) | Doanh thu hoạt động tài chính | Cổ tức, lợi nhuận được chia hoặc theo phương pháp vốn chủ sở hữu | Hợp nhất 100% doanh thu, sau đó trừ phần của cổ đông thiểu số |
Điểm mấu chốt: vì BCC không tạo ra pháp nhân mới, nên không có “công ty BCC” nào để hợp nhất báo cáo. Mỗi bên tự ghi nhận phần của mình vào đúng BCTC của họ — và cách ghi nhận này phụ thuộc vào việc bên đó có “kiểm soát” hoạt động của dự án hay không.
Vì sao thu nhập từ BCC lại nằm trong “doanh thu tài chính” chứ không phải “doanh thu bán hàng”?
Đây là câu trả lời trực tiếp cho tiêu đề bài này, và nó nằm nguyên văn trong chính sách kế toán của VHM (Thuyết minh số 3.23, BCTC hợp nhất kiểm toán 2025):
“Trong các hợp đồng hợp tác đầu tư và kinh doanh không dưới hình thức tài sản đồng kiểm soát hoặc hoạt động kinh doanh đồng kiểm soát mà Công ty và các công ty con góp vốn bằng tiền, thu nhập được chia được ghi nhận là doanh thu hoạt động tài chính trên báo cáo kết quả hoạt động kinh doanh hợp nhất.”
Hiểu đơn giản: khi VHM bỏ TIỀN vào một dự án BCC nhưng không phải là bên trực tiếp điều hành, kiểm soát dự án đó, thì phần lãi VHM được chia không được tính là “bán hàng” — vì VHM không trực tiếp bán sản phẩm ra thị trường trong thương vụ đó. Nó được xem giống như một khoản đầu tư sinh lời, y hệt lãi tiền gửi ngân hàng hay cổ tức được chia — nên nằm chung nhóm “Doanh thu hoạt động tài chính”.
Số liệu thật trên Thuyết minh 29.2 của VHM năm 2025 cho thấy rõ điều này:

Dòng “Thu nhập từ hợp đồng hợp tác đầu tư và kinh doanh” của VHM năm 2025 là 10.827.074 triệu đồng (khoảng 10.827 tỷ đồng), giảm so với 19.235.289 triệu đồng (khoảng 19.235 tỷ đồng) của năm 2024. Phép tính:
(19.235.289 − 10.827.074) ÷ 19.235.289 = 43,7%
→ thu nhập từ BCC giảm 43,7% so với cùng kỳ. Đáng chú ý, khoản này nằm hoàn toàn tách biệt khỏi “Doanh thu bán hàng và cung cấp dịch vụ” (Thuyết minh 29.1) — dòng doanh thu bán hàng của VHM năm 2025 lại tăng từ 102.323.186 lên 153.270.923 triệu đồng, tức tăng 49,8%. Một dòng giảm mạnh, một dòng tăng mạnh, cùng lúc, trong cùng một báo cáo — nếu chỉ nhìn con số “tổng doanh thu” gộp chung, bạn sẽ không thấy được câu chuyện thật đang diễn ra bên trong.
- Mở BCTC hợp nhất kiểm toán mới nhất của một doanh nghiệp bất động sản niêm yết (VHM, NLG, DXG…).
- Tìm mục Thuyết minh “Doanh thu” — thường có 2 phần: 29.1 “Doanh thu bán hàng và cung cấp dịch vụ” và 29.2 “Doanh thu hoạt động tài chính”.
- Trong phần 29.2, tìm dòng có chữ “hợp đồng hợp tác…” — nếu có, đó chính là thu nhập từ BCC.
- So sánh với “Doanh thu bán hàng” ở 29.1 — hai con số này KHÔNG cộng chung để ra “doanh thu cốt lõi” của mảng bán bất động sản.
BCC cũng để lại dấu vết trên Bảng cân đối kế toán — dòng “phải trả”
Thu nhập BCC không chỉ hiện diện trên Báo cáo kết quả kinh doanh. Vì các bên góp vốn/chia lợi nhuận theo từng kỳ quyết toán, phần tiền hoặc lợi nhuận chưa được thanh toán/chia hết vào cuối năm sẽ trở thành một khoản phải trả trên Bảng cân đối kế toán.
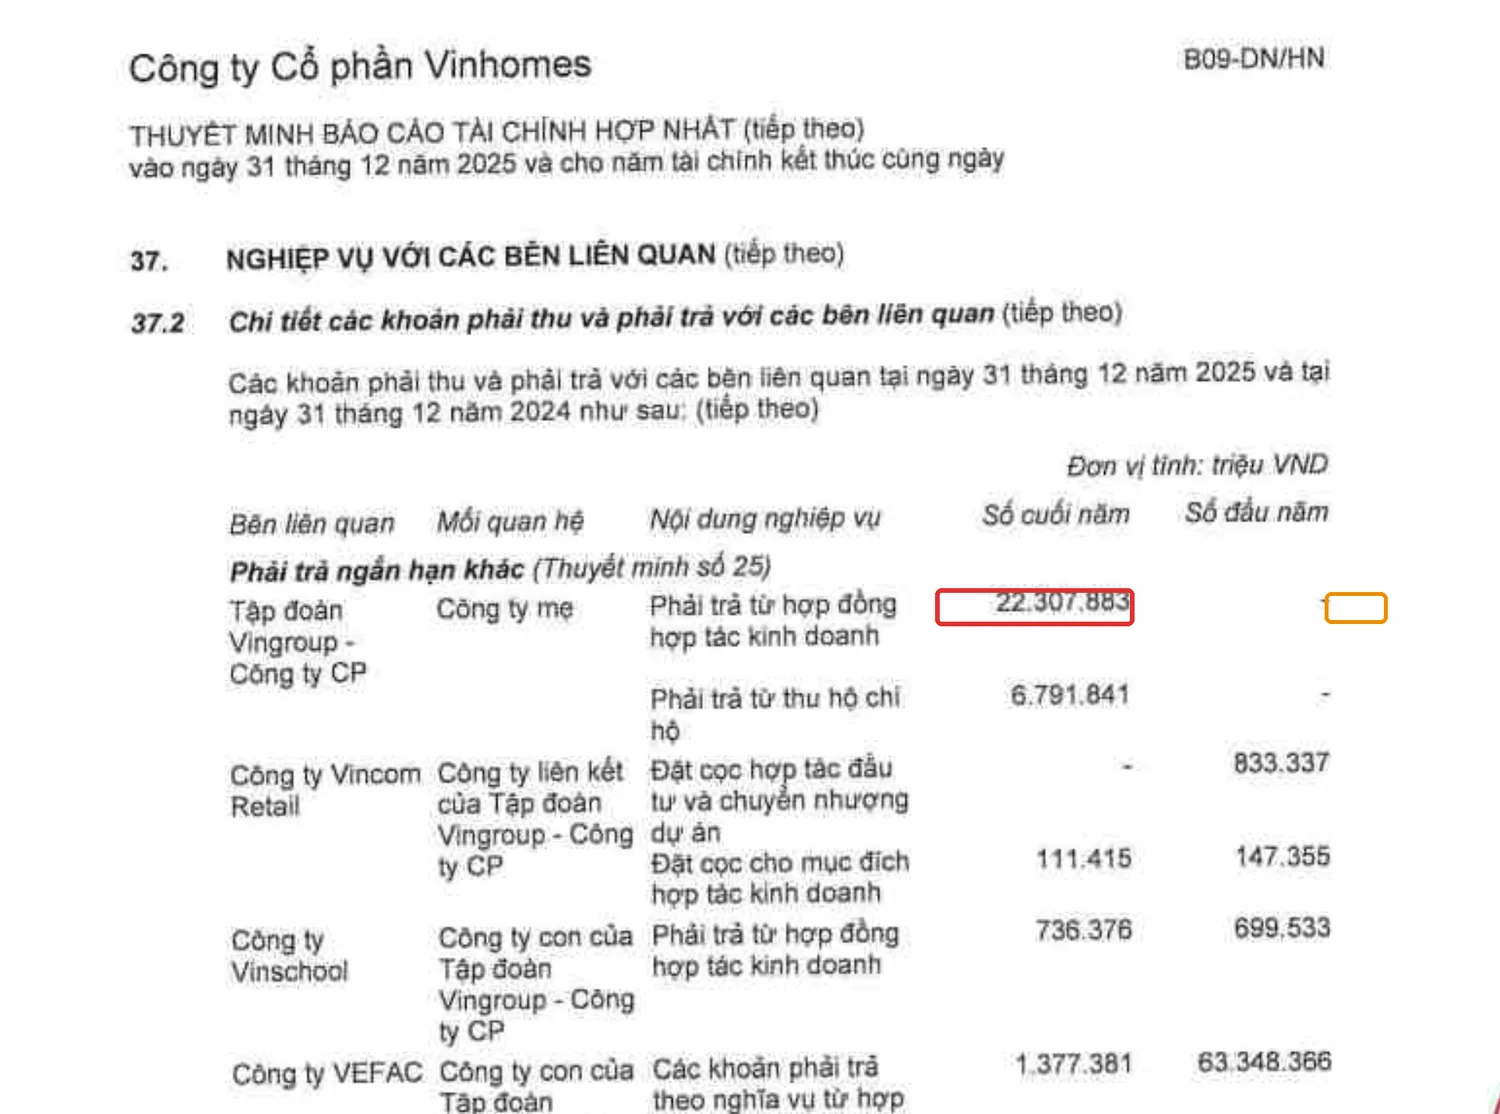
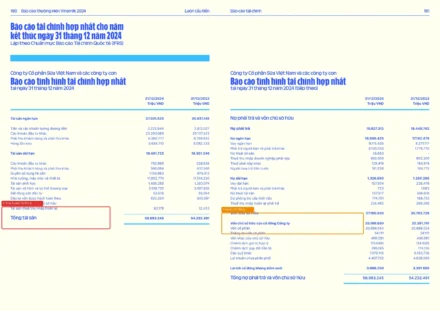
Theo Thuyết minh 37.2 (chi tiết phải thu/phải trả với bên liên quan) trong cùng bộ BCTC, khoản “Phải trả từ hợp đồng hợp tác kinh doanh” giữa VHM và Tập đoàn Vingroup – Công ty CP tăng từ 0 đồng (đầu năm 2025) lên 22.307.883 triệu đồng (cuối năm 2025) — tương đương hơn 22.307 tỷ đồng. Khoản này được gộp vào mục “Phải trả ngắn hạn khác” trên Bảng cân đối kế toán, KHÔNG nằm trong mục “Vay và nợ thuê tài chính” — dù xét về bản chất kinh tế, đây vẫn là một khoản VHM đang “nợ” lại đối tác.
Đây chính là lý do vì sao khi phân tích một doanh nghiệp có nhiều hợp đồng BCC, chỉ nhìn dòng “Nợ vay” là chưa đủ — bạn cần lật thêm Thuyết minh “Phải trả khác” và “Nghiệp vụ với bên liên quan” để thấy trọn bức tranh.
Case study kinh điển thế giới: Fantasia Holdings và cái giá của nợ “ẩn” trong liên doanh
Bản thân hợp đồng BCC hay công ty liên doanh không phải là điều xấu — vấn đề nằm ở việc nhà đầu tư có nhìn thấy hết bức tranh hay không. Trường hợp của Fantasia Holdings, một tập đoàn bất động sản niêm yết tại Hồng Kông, là lời cảnh báo kinh điển.
Theo phân tích của Reuters (20/10/2021) dựa trên đánh giá của hãng xếp hạng tín nhiệm Fitch, nhiều doanh nghiệp bất động sản Trung Quốc giai đoạn 2020-2021 sử dụng cấu trúc liên doanh (joint venture) — về bản chất tương tự hợp đồng BCC, nơi công ty góp vốn nhưng không giữ quyền kiểm soát — để giữ phần nợ vay của liên doanh nằm NGOÀI bảng cân đối kế toán hợp nhất, qua đó né được giới hạn “ba lằn ranh đỏ” (three red lines) về tỷ lệ đòn bẩy mà Chính phủ Trung Quốc áp cho ngành bất động sản. Ngân hàng JPMorgan ước tính riêng với Fantasia Holdings, tỷ lệ đòn bẩy ròng (net gearing) mà công ty công bố là 76%, nhưng nếu tính thêm phần nợ trong các liên doanh, con số thực tế lên tới 92% — và nếu tính cả phần lợi ích cổ đông thiểu số liên quan, có thể lên tới 170%.
Kết cục: ngày 4/10/2021, Fantasia Holdings không thể thanh toán 205,7 triệu USD gốc còn lại của lô trái phiếu 500 triệu USD phát hành từ 2016, chính thức vỡ nợ. Cổ phiếu công ty lao dốc gần 40% ngay sau tin này (SCMP), còn Fitch, S&P và Moody’s đồng loạt hạ xếp hạng công ty xuống mức “gần như vỡ nợ” chỉ trong vài ngày.
Bài học cho người mới đọc BCTC Việt Nam: BCC/liên doanh minh bạch, được thuyết minh rõ ràng như trường hợp VHM ở trên là chuyện hoàn toàn bình thường trong kinh doanh bất động sản. Nhưng nếu một doanh nghiệp có tỷ trọng liên doanh/BCC lớn mà thuyết minh sơ sài, không tách bạch rõ dòng tiền và nghĩa vụ nợ, đó là tín hiệu bạn cần đọc kỹ hơn — vì phần “ẩn” ngoài báo cáo hợp nhất có thể lớn hơn nhiều so với những gì con số bề mặt thể hiện.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm thu nhập BCC là doanh thu bán hàng: hai khoản này nằm ở hai dòng khác nhau trên báo cáo KQKD, không được cộng chung khi tính tăng trưởng doanh thu cốt lõi.
- Nhầm BCC với công ty liên doanh có pháp nhân riêng: BCC không lập ra công ty mới; công ty liên doanh thì có.
- Bỏ qua khoản “phải trả từ hợp đồng hợp tác kinh doanh”: khoản này nằm trong “Phải trả ngắn hạn/dài hạn khác”, không nằm trong “Vay và nợ thuê tài chính” — dễ bị bỏ sót khi tính tổng nghĩa vụ tài chính thực sự của doanh nghiệp.
- Thấy thu nhập BCC giảm mà hoảng: như ví dụ VHM ở trên, thu nhập BCC giảm 43,7% không có nghĩa doanh nghiệp đang yếu đi — doanh thu bán hàng cốt lõi của họ vẫn có thể tăng mạnh song song, vì đây là hai dòng tiền độc lập.
Câu hỏi thường gặp
BCC có phải là một loại công ty con không?
Không. BCC không thành lập pháp nhân mới, nên không có khái niệm “công ty con BCC” để hợp nhất báo cáo. Mỗi bên tham gia tự ghi nhận phần của mình vào đúng BCTC riêng của họ.
Vì sao doanh nghiệp bất động sản thích dùng hợp đồng BCC?
Vì BCC giúp các bên góp vốn/góp đất/góp năng lực triển khai dự án nhanh mà không cần thành lập công ty mới, giảm thủ tục pháp lý và chi phí quản trị so với lập công ty liên doanh.
Thu nhập từ BCC có rủi ro gì cho nhà đầu tư khi phân tích cổ phiếu?
Rủi ro lớn nhất là dễ bị hiểu lầm là tăng trưởng doanh thu cốt lõi, trong khi thực chất đây là thu nhập tài chính có thể biến động thất thường theo tiến độ từng dự án hợp tác, không phản ánh năng lực bán hàng thật của doanh nghiệp.
Muốn tìm thông tin về hợp đồng BCC của một doanh nghiệp, nên tìm ở thuyết minh số mấy?
Thường nằm ở Thuyết minh “Doanh thu hoạt động tài chính” (phần thu nhập được chia) và Thuyết minh “Nghiệp vụ với các bên liên quan” hoặc “Phải trả khác” (phần nghĩa vụ còn lại). Số thứ tự thuyết minh khác nhau tuỳ từng doanh nghiệp, nhưng tên gọi các mục này khá nhất quán.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- BCTC hợp nhất và riêng lẻ khác nhau thế nào
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Doanh thu chưa thực hiện là gì? Vì sao tiền khách trả trước chưa phải là lãi
Nguồn tham khảo
- Luật Đầu tư 2020 (số 61/2020/QH14), Điều 3 khoản 14 — định nghĩa hợp đồng hợp tác kinh doanh (BCC).
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, quy định hạch toán hợp đồng hợp tác kinh doanh.
- BCTC hợp nhất kiểm toán Công ty Cổ phần Vinhomes (VHM) năm 2025, Thuyết minh 3.23, 29.1, 29.2, 37.2 (công bố qua Vietstock, truy cập 09/2026).
- Reuters, “Analysis: What lies beneath? Hidden debt fears feed China’s property woes” (20/10/2021).
- S&P Global Ratings, “Credit FAQ: Why China Property Firms Are Succumbing To Evergrande Effects” (18/11/2021).
- SCMP, “Chinese developer Fantasia’s bond default sinks its Hong Kong-listed shares” (05/10/2021).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.