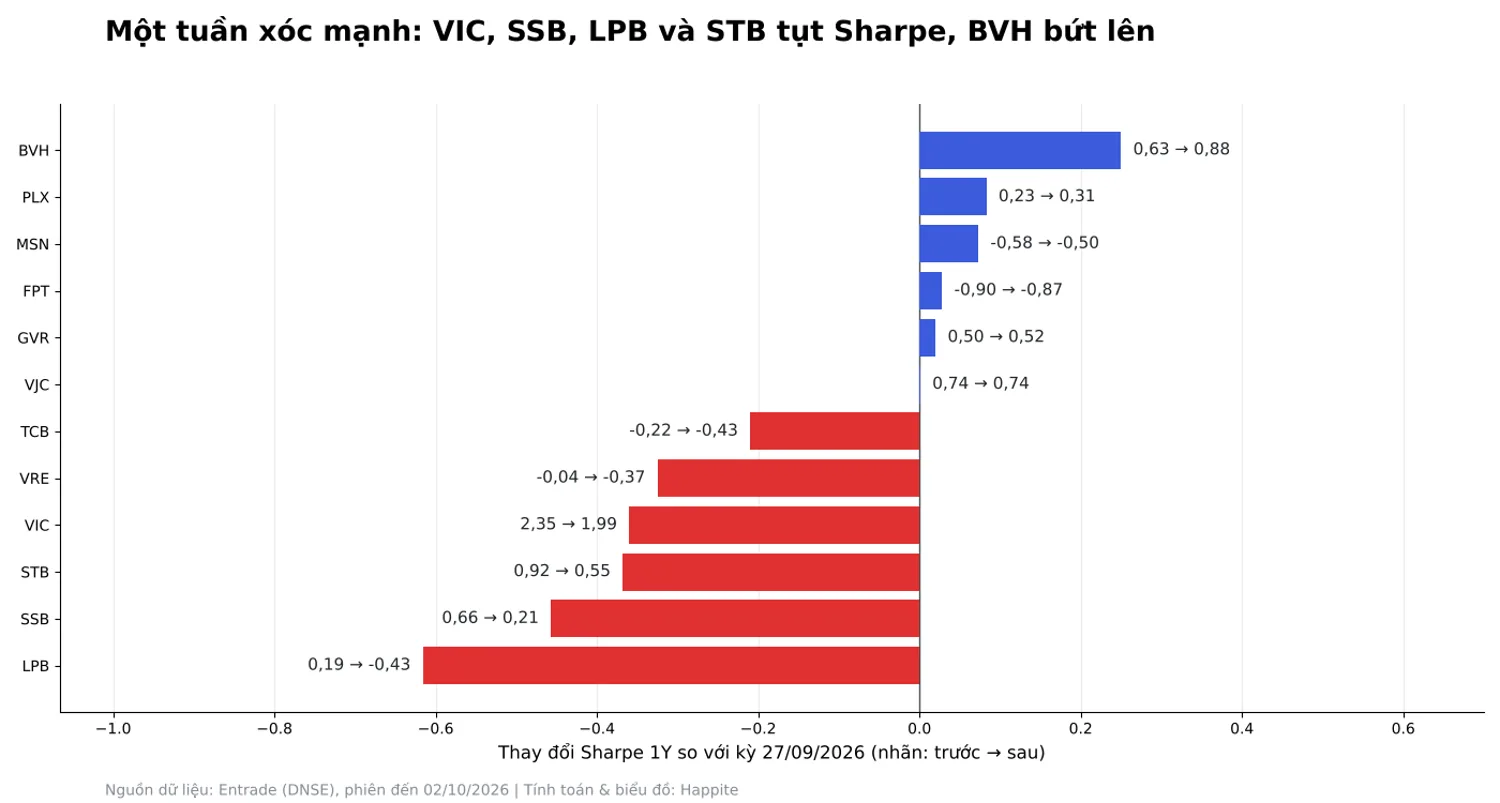
- BVH (Bảo Việt) vào top 5 Sharpe toàn rổ VN30 với 0,88 (từ 0,63), đẩy STB ra ngoài. Giá BVH tăng 10,2% trong một tuần giữa lúc VN-Index mất 2,66%.
- STB rớt từ Sharpe 0,92 xuống 0,55 chỉ sau một tuần: giá lùi 12,5% từ đỉnh lịch sử ngày 18/9, nhanh hơn nhiều so với thị trường chung.
- VIC vẫn số một nhưng hạ nhiệt: Sharpe từ 2,35 xuống 1,99, chủ yếu do mốc “1 năm trước” trượt lên vùng giá cao hơn.
- Chỉ 12/30 mã có Sharpe dương và 8/30 mã thắng VN-Index trong 1 năm qua. VN-Index chỉ có Sharpe 0,10.
- Beta không mã nào đổi quá 0,25 điểm: “chân ga” ổn định, nhưng “độ xóc” tuần qua thì không.
VN-Index tuần 28/9 đến 2/10 mất 2,66%, đóng cửa 1.737,71 điểm, tuần giảm thứ hai liên tiếp. Trong lúc đó, BVH tăng hơn 10%, còn LPB rơi 13,5%. Cùng một chợ, nhưng mỗi mã đang ngồi trên một chiếc xe với độ xóc rất khác nhau. Bản đồ rủi ro VN30 tháng 10/2026 này chia từng chiếc xe ra để xem.
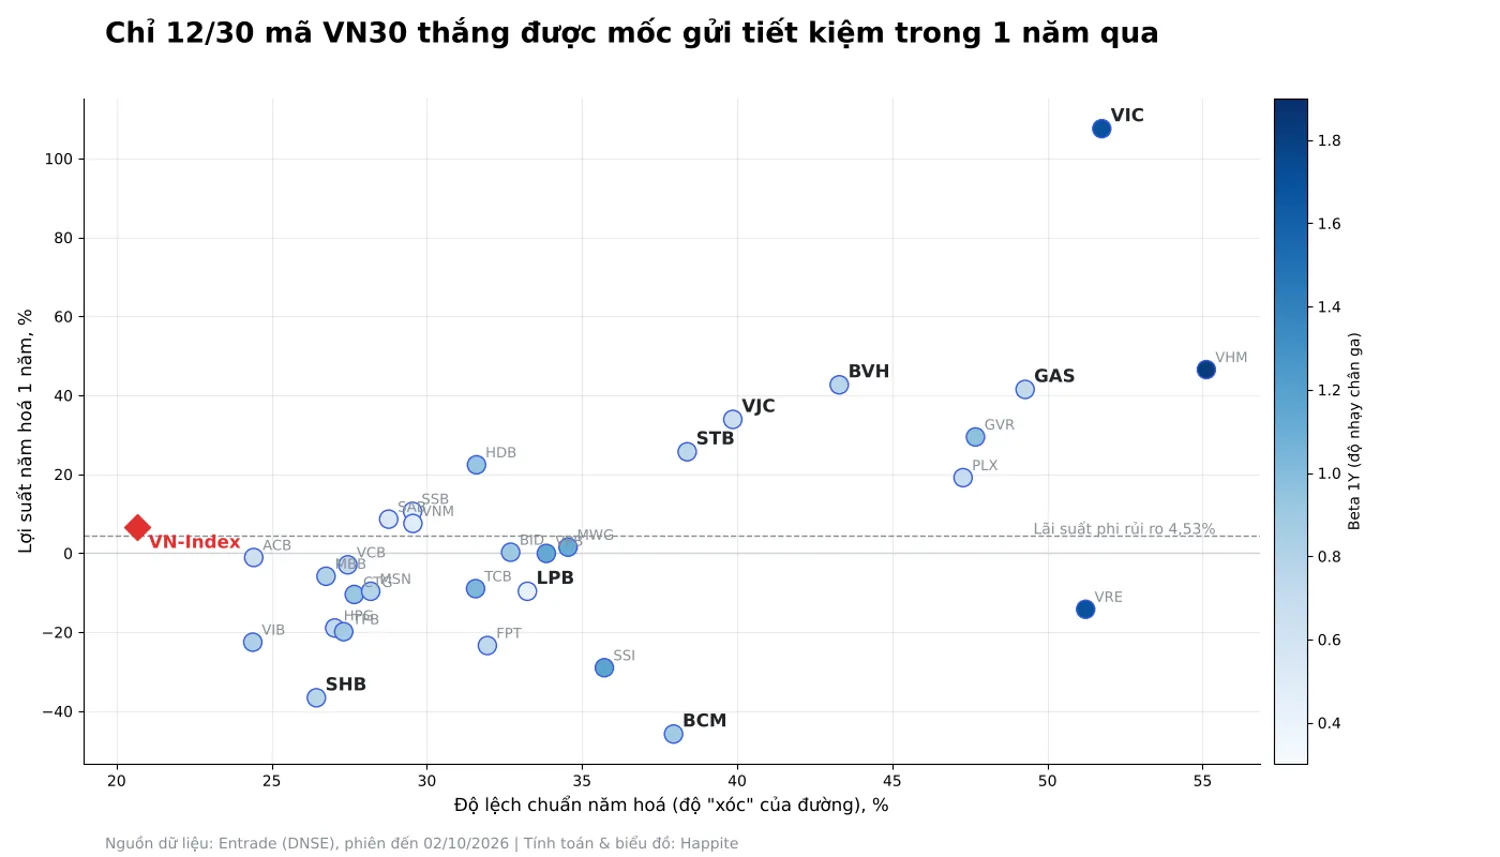
Bản đồ rủi ro VN30 tháng 10/2026: cả rổ đang xóc ra sao?
Dữ liệu tính đến phiên 02/10/2026 (270 phiên, nguồn Entrade DNSE), so với kỳ 27/9. Mức Rf giữ ở 4,53%/năm (lợi suất TPCP 10 năm, Vietstock 09/07/2026) để mọi kỳ so sánh được với nhau. Vietstock ghi nhận lợi suất 10 năm đóng cửa tháng 8 ở 4,433%, thấp hơn một chút, nên thứ hạng Sharpe sẽ không đổi đáng kể nếu dùng số mới.
Bức tranh chung khá ảm đạm. Trong 30 mã, chỉ 12 mã có Sharpe dương, nghĩa là chỉ 12 mã đáng công so với việc “nằm im gửi tiết kiệm”. Chỉ 8 mã thắng VN-Index về lợi suất 1 năm, và bản thân VN-Index cũng chỉ lãi 4,6% với Sharpe 0,10, gần như hoà vốn với tiết kiệm. Theo Vietstock, khối ngoại bán ròng khoảng 4,9 nghìn tỷ đồng trong tuần và nhóm tài chính, công nghiệp giảm trên 2%. Đây là lý do vì sao Sharpe của nhiều mã ngân hàng tụt đồng loạt.
Tin tốt cho người theo dõi rủi ro hệ thống: không mã nào đổi beta 1 năm quá 0,25 điểm. Beta trung bình cả rổ là 0,89, tức “chân ga” của rổ nhìn chung hơi nhẹ hơn thị trường. Điều đổi là độ xóc chứ không phải độ nhạy ga.
Vì sao BVH vào top 5 Sharpe, đẩy STB ra?
BVH có Sharpe 1 năm 0,88 (từ 0,63 kỳ trước, từ 0,52 hai kỳ trước), alpha 36,5%, beta chỉ 0,77. Giá tăng 10,2% trong tuần lên 75.800 đồng, mức cao nhất trong 40 phiên gần nhất. Trong 3 tháng, BVH lãi 19,8% trong khi VN-Index lùi 6,9%. Tương quan với VN-Index chỉ 0,37, nghĩa là BVH “đi xe riêng” nhiều hơn là đi chung xe với thị trường.
Vì sao? Theo Vietbao ngày 30/9, lãi suất cao giúp các công ty bảo hiểm tái đầu tư tiền gửi và trái phiếu với lợi suất tốt hơn; BVH tăng khoảng 30% trong hai tháng. Đây là câu chuyện lợi suất tài chính hơn là câu chuyện bán thêm hợp đồng, và nó thuộc loại câu chuyện nhạy với lãi suất. Nếu lãi suất quay đầu, chiếc xe riêng này có thể đổi đường.
STB rớt hạng: ngôi sao một tuần trước, tụt mạnh nhất nhóm ngân hàng
STB là mã có Sharpe cao thứ hai rổ ở kỳ 27/9 (0,92), nay còn 0,55 (hạng 7). Giá từ đỉnh lịch sử 78.200 đồng ngày 18/9 lùi xuống 68.400 đồng ngày 2/10, tức giảm 12,5% từ đỉnh và 10,6% chỉ trong tuần qua, gấp bốn lần mức giảm của VN-Index (2,7%). Kỳ trước Happite đã phân tích vì sao STB tăng 31% lên đỉnh, và cũng ghi nhận lợi nhuận 6 tháng thực tế không tương xứng với đà tăng đó.
Chưa thấy tin riêng nào của Sacombank trong tuần giải thích cú trượt này. Với dữ liệu hiện có, cách đọc thận trọng nhất là chốt lời sau một nhịp tăng nóng, cộng thêm lực bán chung lên nhóm ngân hàng. Phần chênh so với thị trường (giảm gấp 4 lần với beta chỉ 0,75) cho thấy yếu tố riêng của STB cũng góp sức, dù chưa rõ yếu tố đó là gì.
VIC vẫn đứng đầu, nhưng “hạ nhiệt” do đâu?
Sharpe của VIC tụt từ 2,35 xuống 1,99, lợi suất 1 năm từ +211% còn +156%. Hai lý do chồng nhau. Một: giá VIC từ đỉnh 256.100 đồng ngày 4/9 xuống 224.000 đồng, giảm 12,5% (phiên bán mạnh Vingroup 21/9 cũng là một phần câu chuyện). Hai, kỹ thuật hơn: cửa sổ 1 năm là cửa sổ trượt. Mỗi tuần, mốc gốc dịch lên một chút; giá VIC cách đây đúng một năm (1/10/2025) là khoảng 85.000 đồng, cao hơn nhiều so với mốc gốc kỳ trước. Cùng giá hiện tại mà “xuất phát điểm” cao hơn thì lợi suất tự nhiên thấp đi. Alpha vẫn gần +100%, beta 1,69: VIC vẫn là chiếc xe đạp ga mạnh nhất rổ cùng với VHM (1,82) và VRE (1,70).
Ba tín hiệu nhỏ đáng ghi nhận: LPB, SSB và SSI
LPB có biến động mạnh nhất tuần: Sharpe từ 0,19 xuống -0,43, alpha đổi dấu từ +3,6% sang -15,1%, giá giảm 13,5% trong tuần và 25% từ đỉnh tháng 7. Beta chỉ 0,43 và tương quan 0,26 (dưới ngưỡng 0,3 của workflow), tức LPB vốn tách đàn. Chưa tìm thấy nguyên nhân cụ thể trong tuần, nên bài này chỉ ghi nhận số liệu.
SSB đang nguội dần sau cú tăng trần vì các chỉ số quốc tế: Sharpe từ 0,66 xuống 0,21, độ lệch chuẩn 3 tháng bằng 1,56 lần mức 1 năm. Xem lại spotlight SSB để hiểu vì sao đà tăng không đi kèm lợi nhuận tương ứng. SSI thì thế chỗ FPT trong nhóm 5 mã Sharpe thấp nhất (-0,94, so với -0,87 của FPT), nhưng chỉ vì SSI giảm thêm chứ FPT gần như không đổi.
Hố sâu nhất rổ: MDD cho biết điều Sharpe không nói
MDD đo độ sâu hố: nếu chẳng may mua đúng đỉnh, giá từng rơi bao xa. BCM sâu nhất với -55,5%, tiếp theo là PLX (-53,0%), GAS (-50,0%) và VRE (-49,2%). GAS có Sharpe hạng 4 nhưng vẫn từng rơi tới nửa giá trị, minh chứng rằng Sharpe tốt chưa chắc êm. Nông nhất là HDB (-18,9%), nông hơn cả VN-Index (-16,4% là mức nông nhất toàn bảng). Đây là luận điểm đa dạng hoá: gộp 30 mã lại thì hố nông hơn từng mã riêng lẻ.
Bảng 30 mã VN30 đầy đủ 6 chỉ số cùng MDD và Sortino
Cách đọc bảng: Sharpe càng cao càng tốt, MDD càng gần 0 càng êm, beta trên 1 là nhạy hơn thị trường, tương quan càng thấp càng “đi xe riêng”. Sortino giống Sharpe nhưng chỉ phạt những ngày mất tiền.
| Mã | Lợi suất 1Y | Độ lệch chuẩn | Beta | Alpha | Tương quan | Sharpe | MDD | Sortino |
|---|---|---|---|---|---|---|---|---|
| VIC | 156,2% | 51,7% | 1,69 | 99,5% | 0,68 | 1,99 | -32,1% | 3,12 |
| BVH | 39,7% | 43,3% | 0,77 | 36,5% | 0,37 | 0,88 | -34,2% | 1,49 |
| VHM | 36,9% | 55,1% | 1,81 | 38,2% | 0,68 | 0,76 | -40,9% | 1,15 |
| GAS | 34,2% | 49,3% | 0,72 | 35,5% | 0,30 | 0,75 | -50,0% | 1,17 |
| VJC | 29,8% | 39,9% | 0,66 | 28,0% | 0,34 | 0,74 | -30,7% | 1,25 |
| HDB | 19,0% | 31,6% | 0,93 | 15,9% | 0,61 | 0,57 | -18,9% | 0,83 |
| STB | 20,2% | 38,4% | 0,75 | 19,6% | 0,40 | 0,55 | -24,6% | 0,87 |
| GVR | 19,9% | 47,7% | 0,97 | 22,9% | 0,42 | 0,52 | -43,2% | 0,79 |
| PLX | 8,4% | 47,3% | 0,70 | 13,2% | 0,31 | 0,31 | -53,0% | 0,48 |
| SSB | 6,5% | 29,5% | 0,44 | 5,2% | 0,31 | 0,21 | -29,2% | 0,32 |
| SAB | 4,7% | 28,8% | 0,54 | 3,0% | 0,39 | 0,14 | -20,9% | 0,23 |
| VNM | 3,3% | 29,5% | 0,49 | 2,0% | 0,34 | 0,10 | -22,9% | 0,15 |
| MWG | -4,3% | 34,5% | 1,11 | -5,3% | 0,67 | -0,09 | -32,4% | -0,12 |
| BID | -4,9% | 32,7% | 0,90 | -6,2% | 0,57 | -0,13 | -36,2% | -0,20 |
| VPB | -5,6% | 33,9% | 1,14 | -6,9% | 0,69 | -0,14 | -28,8% | -0,20 |
| ACB | -4,0% | 24,4% | 0,65 | -7,0% | 0,55 | -0,23 | -19,5% | -0,35 |
| VCB | -6,5% | 27,5% | 0,73 | -9,0% | 0,55 | -0,27 | -28,3% | -0,41 |
| VRE | -23,9% | 51,2% | 1,70 | -22,3% | 0,68 | -0,37 | -49,2% | -0,52 |
| MBB | -9,0% | 26,8% | 0,81 | -12,0% | 0,62 | -0,39 | -22,4% | -0,57 |
| LPB | -14,1% | 33,2% | 0,43 | -15,1% | 0,26 | -0,43 | -28,2% | -0,59 |
| TCB | -13,0% | 31,6% | 1,03 | -15,6% | 0,67 | -0,43 | -30,5% | -0,61 |
| MSN | -12,7% | 28,2% | 0,79 | -15,8% | 0,58 | -0,50 | -27,6% | -0,71 |
| CTG | -13,3% | 27,7% | 0,93 | -16,9% | 0,69 | -0,54 | -29,7% | -0,77 |
| HPG | -20,2% | 27,0% | 0,72 | -25,0% | 0,55 | -0,87 | -24,1% | -1,26 |
| FPT | -24,8% | 31,9% | 0,74 | -29,4% | 0,48 | -0,87 | -40,6% | -1,30 |
| TPB | -21,0% | 27,3% | 0,89 | -26,3% | 0,67 | -0,89 | -27,0% | -1,24 |
| SSI | -29,8% | 35,7% | 1,17 | -36,0% | 0,68 | -0,94 | -41,7% | -1,32 |
| VIB | -22,5% | 24,4% | 0,83 | -28,8% | 0,70 | -1,11 | -27,4% | -1,51 |
| BCM | -41,1% | 38,0% | 0,88 | -52,2% | 0,48 | -1,33 | -55,5% | -1,83 |
| SHB | -33,1% | 26,4% | 0,77 | -42,8% | 0,60 | -1,56 | -37,9% | -2,04 |
| VN-Index | 4,6% | 20,6% | 1,00 | 0,0% | 1,00 | 0,10 | -16,4% | 0,14 |
Rủi ro riêng lẻ hay rủi ro cả rổ?
Theo khung phân loại trong bài tái cân bằng và tái cấu trúc danh mục, câu hỏi hữu ích là: biến động này đến từ thị trường hay từ riêng mã? VIC (beta 1,69, tương quan 0,68) chủ yếu là rủi ro thị trường và nhóm: nó rơi cùng pha với dòng bán chung. STB và LPB thì khác: beta thấp (0,75 và 0,43) mà giá giảm gấp nhiều lần VN-Index trong tuần, nên phần lớn là yếu tố riêng của mã, dù nguyên nhân chưa rõ. BVH cũng là yếu tố riêng, nhưng theo hướng tích cực, gắn với lợi suất đầu tư của ngành bảo hiểm. Nhiều công ty chứng khoán cảnh báo rung lắc biên độ rộng, vùng hỗ trợ 1.750 đến 1.780 điểm, nên độ xóc chung có thể còn tiếp diễn.
Câu hỏi thường gặp
Beta bao nhiêu là cao?
Beta trên 1 nghĩa là mã nhạy hơn thị trường. Trong rổ hiện tại, VHM (1,82), VRE (1,70) và VIC (1,69) là ba mã có “chân ga” nhạy nhất.
Sharpe âm nghĩa là gì?
Mã đó không thắng nổi lãi suất tiết kiệm phi rủi ro (4,53%) sau khi tính độ xóc. Hiện 18/30 mã VN30 có Sharpe âm hoặc bằng 0.
Vì sao Sharpe của VIC giảm dù vẫn đứng đầu?
Do giá lùi 12,5% từ đỉnh và do cửa sổ 1 năm trượt lên mốc giá cao hơn, làm lợi suất 1 năm co lại.
MDD khác gì độ lệch chuẩn?
Độ lệch chuẩn đo độ xóc trung bình hằng ngày, còn MDD đo cú rơi sâu nhất từ đỉnh xuống đáy trong cửa sổ 1 năm. Hai mã có thể xóc giống nhau nhưng MDD rất khác.
Dữ liệu này tính thế nào?
Lợi suất ngày từ giá điều chỉnh (Entrade DNSE), cửa sổ 1 năm và 3 tháng, benchmark VN-Index, Rf 4,53%. Phương pháp giữ nguyên qua các kỳ, xem thêm bản đồ rủi ro tháng 9/2026.
Đọc tiếp theo từng nhóm ngành
Phân tích sâu từng nhóm: ngân hàng quy mô lớn, ngân hàng tư nhân, bất động sản và khu công nghiệp, tiêu dùng bán lẻ, công nghiệp năng lượng và tài chính công nghệ.
Dữ liệu tính đến 02/10/2026, cập nhật ngày 04/10/2026. Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.