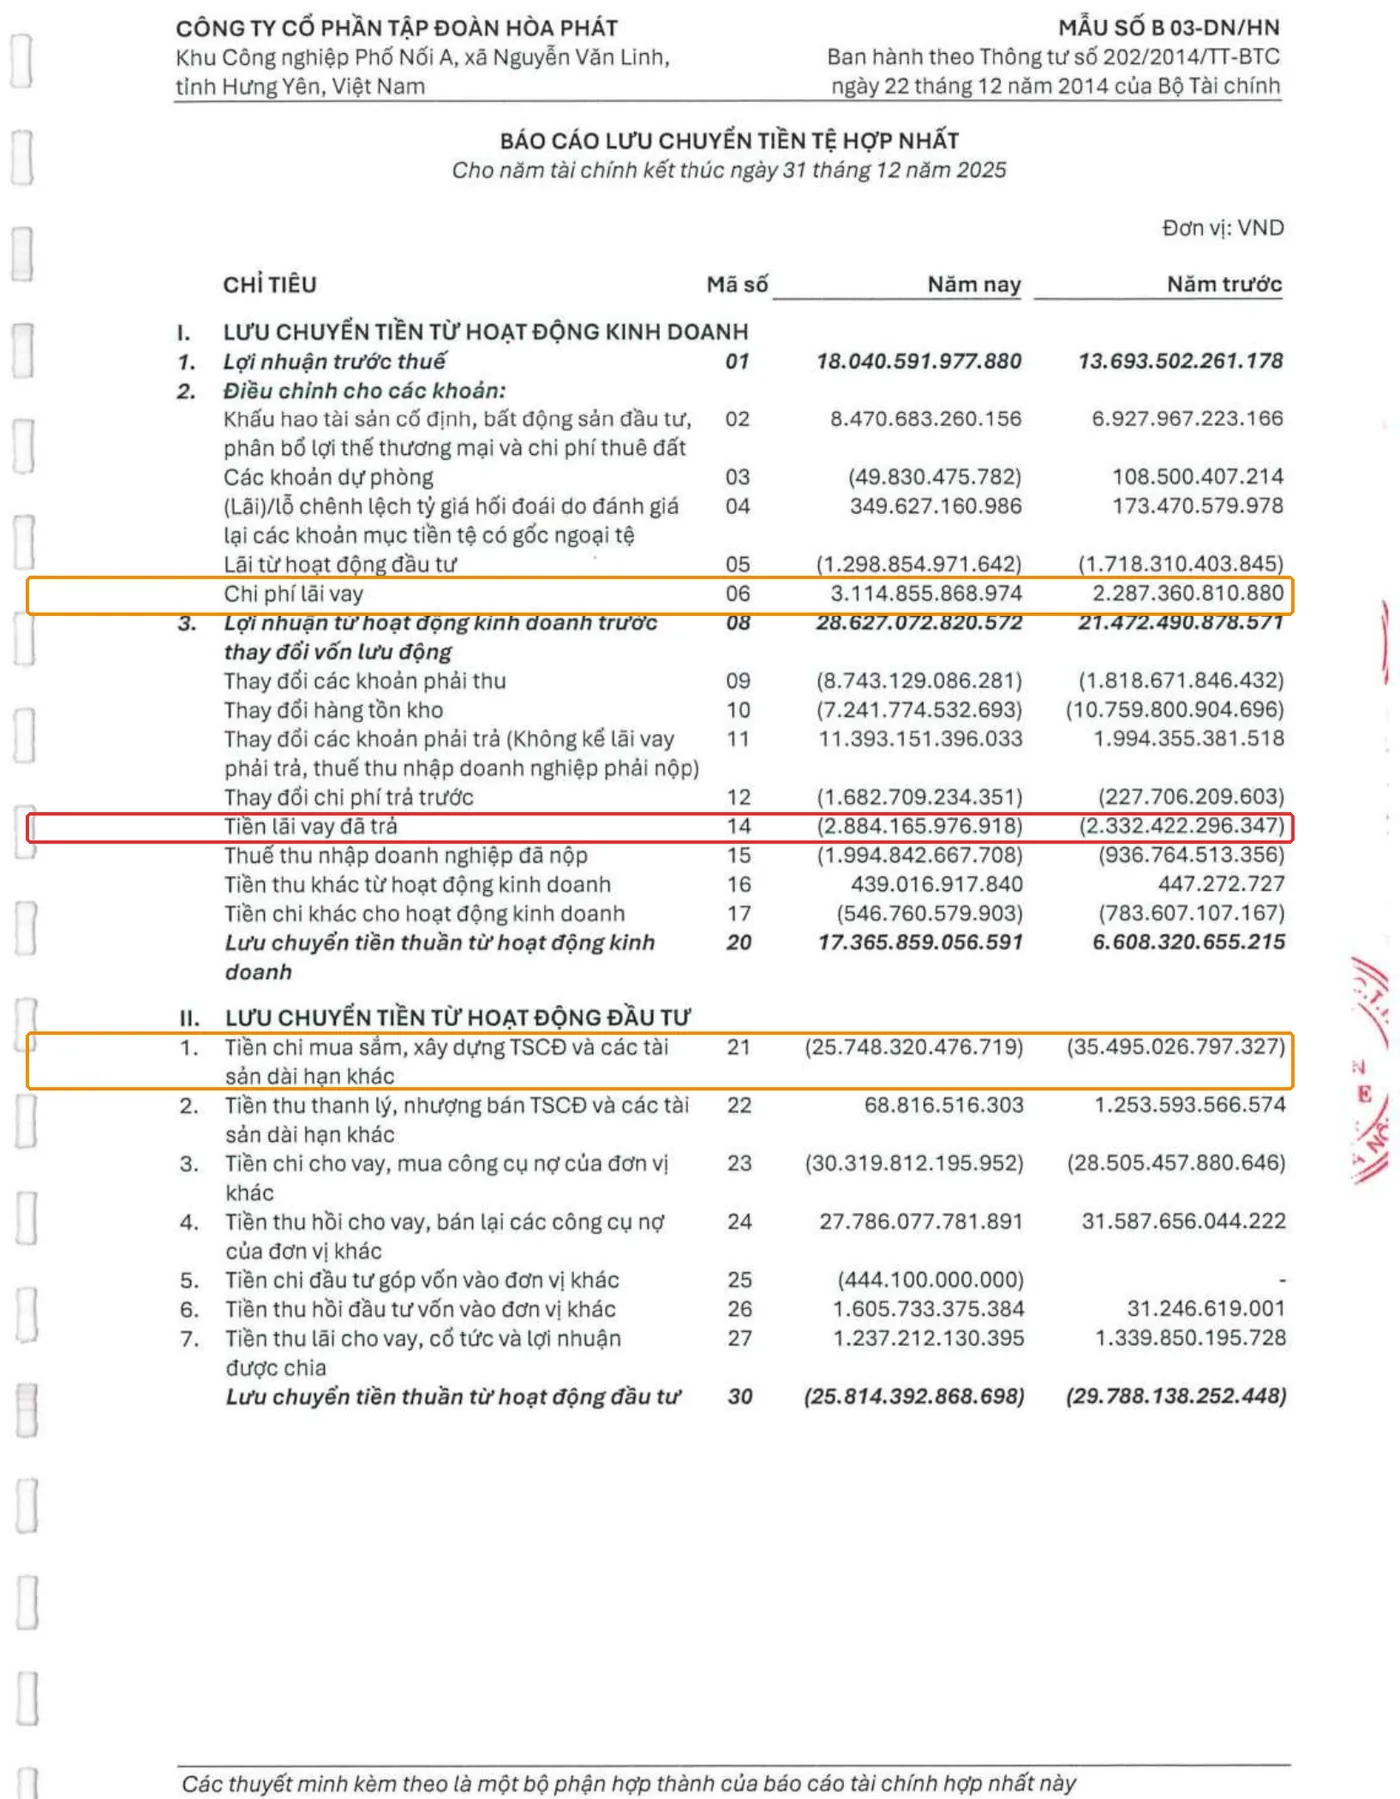
Chị Lan kế toán ghi sổ chi tiêu tháng này: tiền lãi vay mua nhà phát sinh 10 triệu, nhưng chuyển khoản cho ngân hàng chỉ 8 triệu, 2 triệu còn lại hẹn mùng 5 trả. Hai con số khác nhau mà không ai gian dối cả. Báo cáo tài chính của doanh nghiệp cũng y hệt như vậy, chỉ là con số lớn hơn chị Lan nhiều. Năm 2025, Hòa Phát ghi chi phí lãi vay 3.114,9 tỷ đồng, nhưng dòng “Tiền lãi vay đã trả” trên báo cáo lưu chuyển tiền tệ chỉ có 2.884,2 tỷ. Và còn một khoản 1.877 tỷ lãi vay nữa nằm ở một nơi mà nhiều người không nghĩ tới.
- Phân biệt được chi phí lãi vay (mã 06) với tiền lãi vay đã trả (mã 14) trên báo cáo lưu chuyển tiền tệ.
- Tự kiểm tra bằng công thức cầu nối: tiền lãi đã trả ≈ chi phí lãi vay trừ phần tăng của lãi vay phải trả (ví dụ MWG khớp tới từng đồng).
- Hiểu vì sao Hòa Phát có khoảng 4.992 tỷ lãi vay phát sinh nhưng mã 14 chỉ ghi 2.884 tỷ.
- Biết VAS và IFRS xếp lãi vay đã trả khác nhau thế nào, và bài học từ Enron về chuyện dán nhãn dòng tiền.
Tiền lãi vay đã trả là gì và nằm ở đâu trên báo cáo lưu chuyển tiền tệ?
Tiền lãi vay đã trả là số tiền doanh nghiệp thực sự chuyển cho chủ nợ để trả lãi trong kỳ, ghi ở mã số 14 của mục lưu chuyển tiền từ hoạt động kinh doanh (mẫu B03-DN). Chữ “thực sự” là điểm mấu chốt. Nó khác với “chi phí lãi vay” ở báo cáo kết quả kinh doanh, vốn là lãi vay được ghi nhận theo kỳ phát sinh, dù đã trả hay chưa.
Nếu bạn chưa quen với cấu trúc báo cáo này, hãy đọc nhanh bài báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì trước. Ở đây chúng ta chỉ cần nhớ một điều: báo cáo này có ba mục, kinh doanh, đầu tư và tài chính, và mỗi đồng tiền ra vào phải được xếp vào đúng một mục.
Với doanh nghiệp không phải ngân hàng hay tổ chức tài chính, Chuẩn mực kế toán Việt Nam số 24 (VAS 24, đoạn 22) xếp tiền lãi vay đã trả vào hoạt động kinh doanh. Nên khi mở báo cáo của Hòa Phát (mã HPG), chúng ta thấy ngay hai dòng đứng cách nhau một đoạn: mã 06 “Chi phí lãi vay” ở phần điều chỉnh, và mã 14 “Tiền lãi vay đã trả” ở phần thay đổi vốn lưu động.
Vì sao có hai dòng? Báo cáo theo phương pháp gián tiếp đi từ lợi nhuận trước thuế. Lợi nhuận này đã bị trừ chi phí lãi vay, nên bước đầu tiên là cộng nó lại (mã 06), rồi trừ đúng số tiền lãi thực chi (mã 14). Chênh lệch giữa hai dòng chính là phần lãi vay “đã tính chi phí nhưng chưa ra khỏi túi”.
Vì sao chi phí lãi vay và tiền lãi vay đã trả hiếm khi bằng nhau?
Hai số này lệch nhau chủ yếu vì lãi vay phải trả: lãi đã phát sinh nhưng chưa đến kỳ thanh toán. Giống anh Tuấn IT vay mua xe, ngân hàng tính lãi mỗi tháng nhưng thu vào ngày 25. Cuối tháng 12, lãi từ 1 đến 24/12 đã phát sinh mà chưa thu, nó nằm ở khoản “phải trả” trong bảng cân đối kế toán.
Từ đó có một công thức cầu nối mà bạn tự bấm máy tính được:
Tiền lãi vay đã trả ≈ Chi phí lãi vay − (Lãi vay phải trả cuối kỳ − Lãi vay phải trả đầu kỳ)
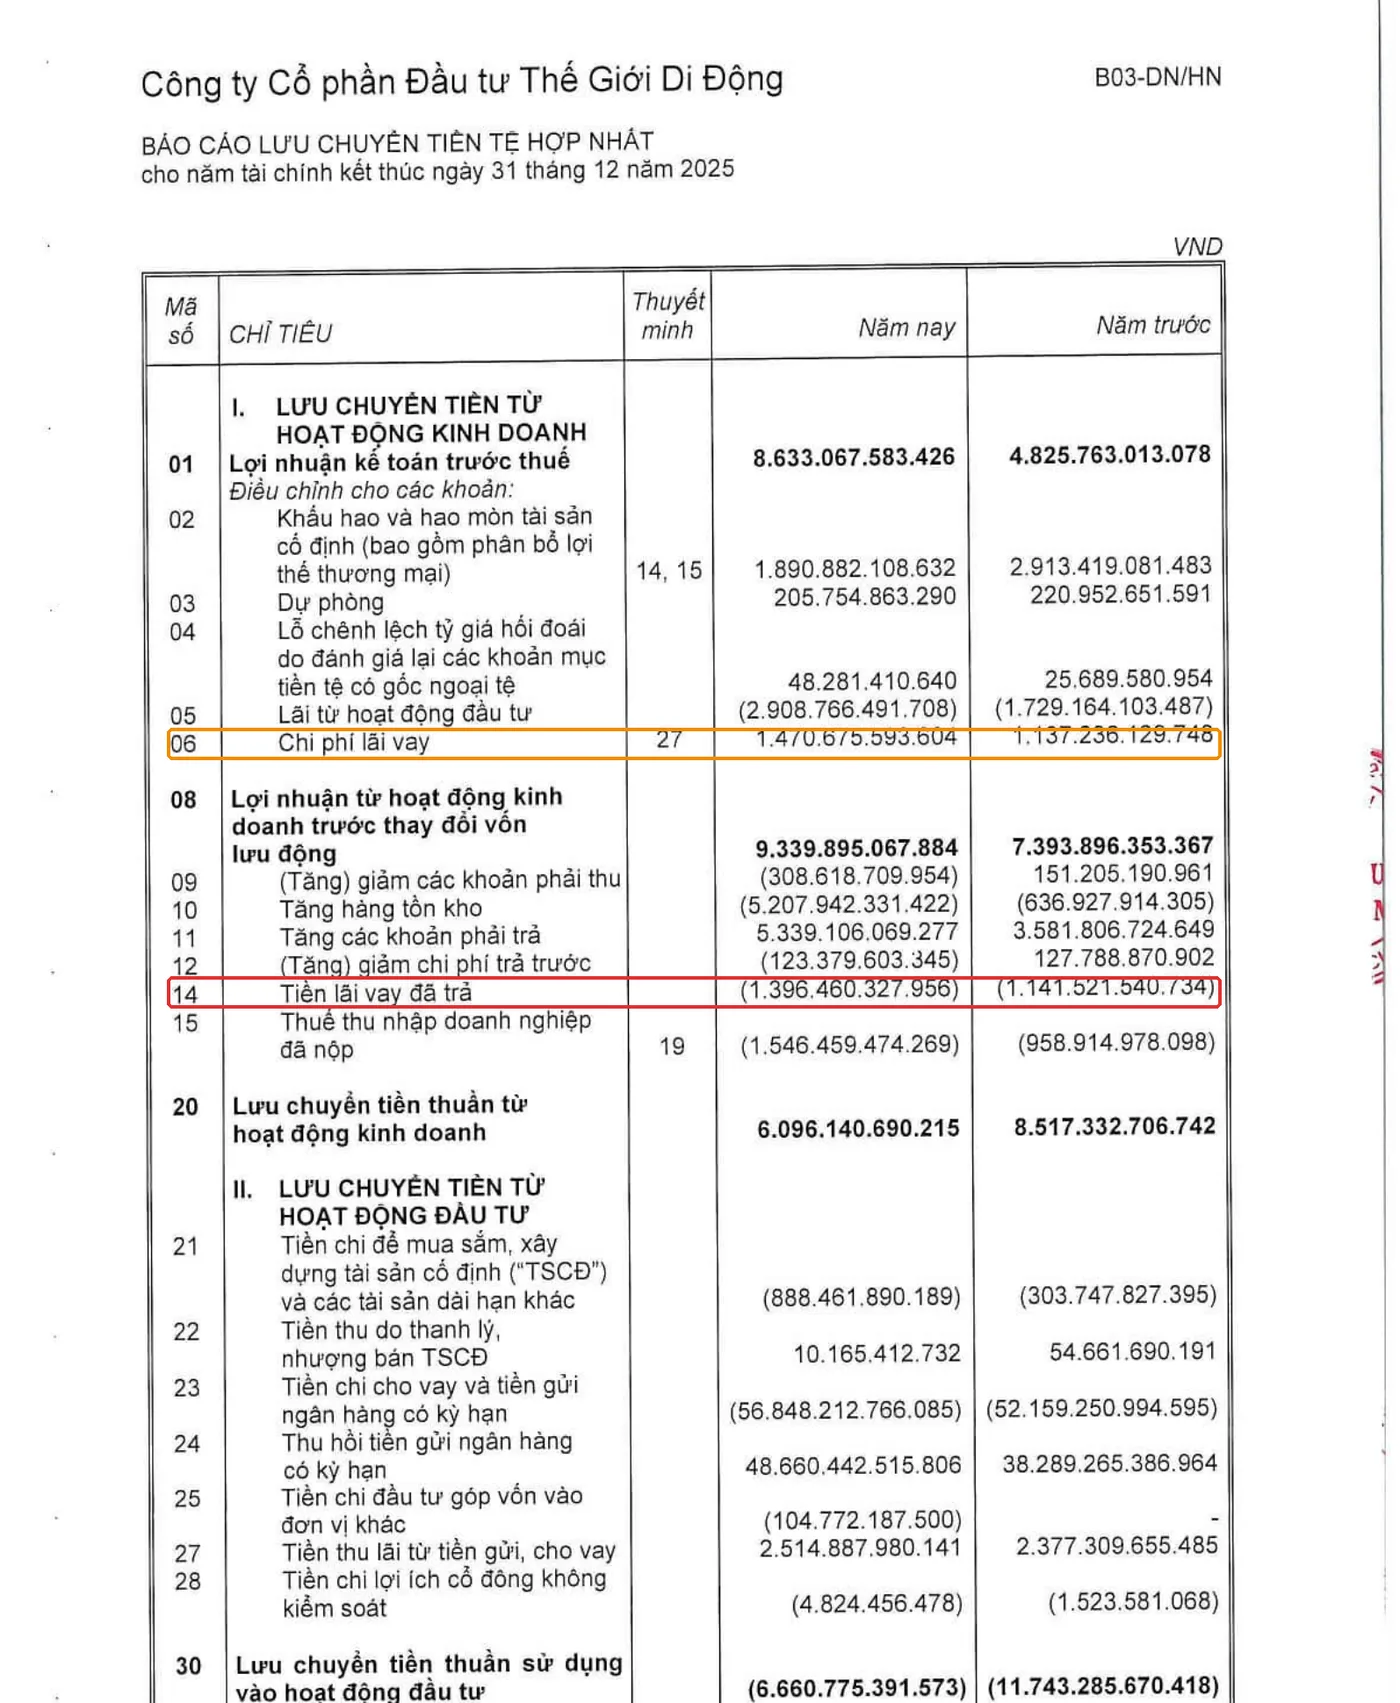
Chúng ta thử với Thế Giới Di Động (mã MWG), một doanh nghiệp bán lẻ có chi đầu tư xây dựng nhỏ (mã 21 chỉ 888,5 tỷ, so với 25.748,3 tỷ của Hòa Phát), nên công thức cầu nối ở đây rất gọn. Số liệu từ báo cáo tài chính hợp nhất kiểm toán năm 2025:
| Khoản mục (MWG 2025) | Số tiền (tỷ đồng) | Nằm ở đâu |
|---|---|---|
| Chi phí lãi vay | 1.470,7 | Mã 06, trang PDF 10 |
| Lãi vay phải trả cuối năm | 148,2 | Thuyết minh 21, trang PDF 32 |
| Lãi vay phải trả đầu năm | 73,9 | Thuyết minh 21, trang PDF 32 |
| Tăng lãi vay phải trả | 74,2 | 148,2 − 73,9 |
| Tiền lãi vay đã trả (tính) | 1.396,5 | 1.470,7 − 74,2 |
| Tiền lãi vay đã trả (trên báo cáo) | 1.396,5 | Mã 14, trang PDF 10 |
Hai dòng cuối khớp nhau tới từng đồng khi tính theo số đầy đủ (1.396.460.327.956 đồng). Đây là kiểu “kiểm tra chéo” dễ chịu nhất của người mới: không cần đoán, chỉ cần trừ.
Một chi tiết đáng nhớ: bán lẻ là mô hình hàng nhập về bán nhanh, tiền xoay vòng liên tục, ít khi có một công trình khổng lồ ngốn vốn nhiều năm. Vì vậy lãi vay của MWG gần như đi thẳng từ báo cáo kết quả kinh doanh ra dòng tiền. Hòa Phát thì khác hoàn toàn, như chúng ta sẽ thấy ngay sau đây.
Lãi vay vốn hóa đi đâu và vì sao Hòa Phát “mất” tới 1.877 tỷ?
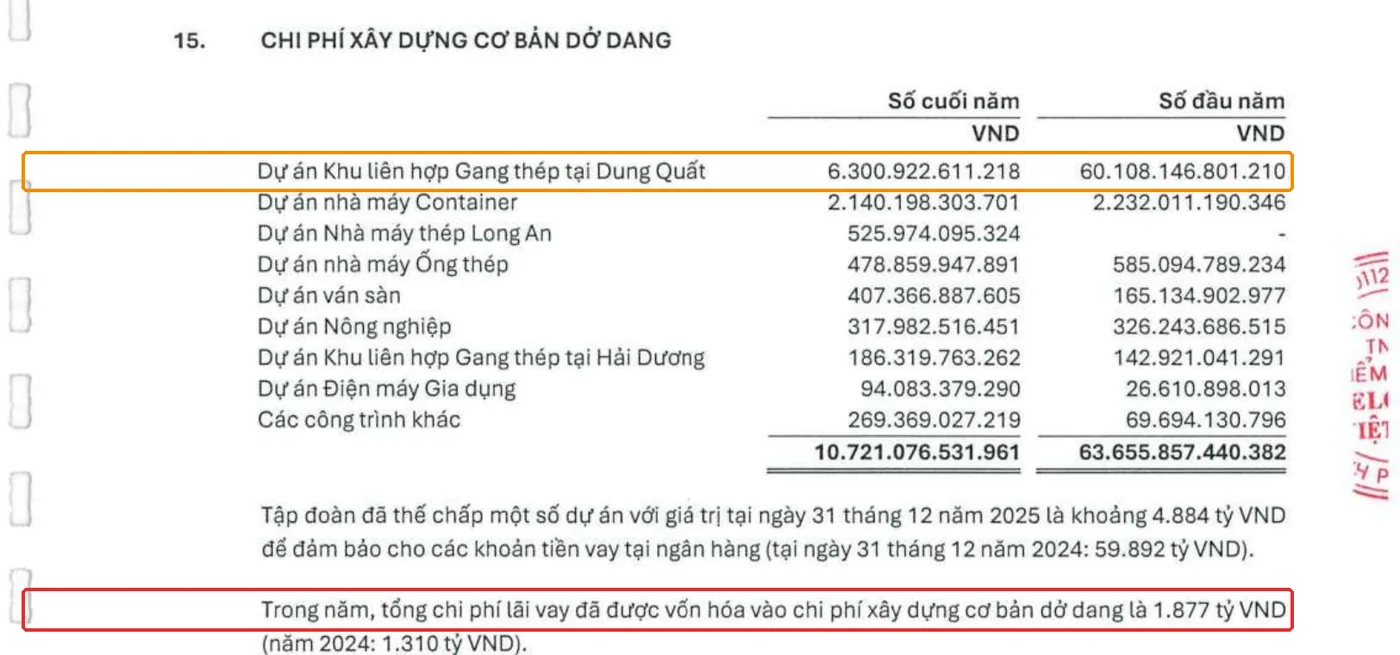
Lãi vay vốn hóa là phần lãi vay được cộng vào giá trị tài sản đang xây dựng, thay vì ghi chi phí ngay trong kỳ. Quy định này nằm ở Chuẩn mực VAS 16 “Chi phí đi vay”. Hòa Phát nêu rõ chính sách này ở phần thuyết minh chính sách kế toán (trang PDF 26): lãi vay liên quan trực tiếp đến việc xây dựng tài sản cần thời gian dài mới đưa vào sử dụng được cộng vào nguyên giá tài sản cho đến khi tài sản sẵn sàng hoạt động.
Với một tập đoàn thép, điều này rất đời thường. Nhà máy gang thép là công trình xây nhiều năm, vốn vay chảy vào suốt thời gian đó. Trên bảng cân đối, khoản mục “Chi phí xây dựng cơ bản dở dang” chứa các công trình chưa xong. Nếu bạn muốn hiểu khoản mục này kỹ hơn, bài chi phí xây dựng cơ bản dở dang và bài về vốn hóa lãi vay trong bất động sản là hai điểm khởi đầu tốt.
Thuyết minh 15 của Hòa Phát (trang PDF 33) cho biết trong năm 2025, tổng chi phí lãi vay được vốn hóa vào chi phí xây dựng cơ bản dở dang là 1.877 tỷ đồng (năm 2024: 1.310 tỷ đồng). Cũng ở bảng này, dự án Khu liên hợp gang thép Dung Quất giảm từ 60.108,1 tỷ xuống còn 6.300,9 tỷ. Phần lớn giá trị đã rời mục dở dang, thường là để chuyển sang tài sản đưa vào sử dụng.
Ghép các mảnh lại, chúng ta có bức tranh sau:
| Hòa Phát (hợp nhất) | 2025 | 2024 |
|---|---|---|
| (a) Chi phí lãi vay, báo cáo kết quả kinh doanh (tỷ đồng) | 3.114,9 | 2.287,4 |
| (b) Lãi vay vốn hóa, thuyết minh 15 (tỷ đồng) | 1.877 | 1.310 |
| (c) Tổng lãi vay phát sinh = (a) + (b) | 4.991,9 | 3.597,4 |
| (d) Tiền lãi vay đã trả, mã 14 (tỷ đồng) | 2.884,2 | 2.332,4 |
| (d) so với (c) | 57,8% | 64,8% |
Đọc bảng này theo cách của người bạn ngồi cạnh: nếu chỉ nhìn mã 14, chúng ta tưởng Hòa Phát trả lãi khoảng 2.900 tỷ. Thực tế lãi phát sinh gần 5.000 tỷ. Phần còn lại không bốc hơi, nó chỉ nằm ở chỗ khác.
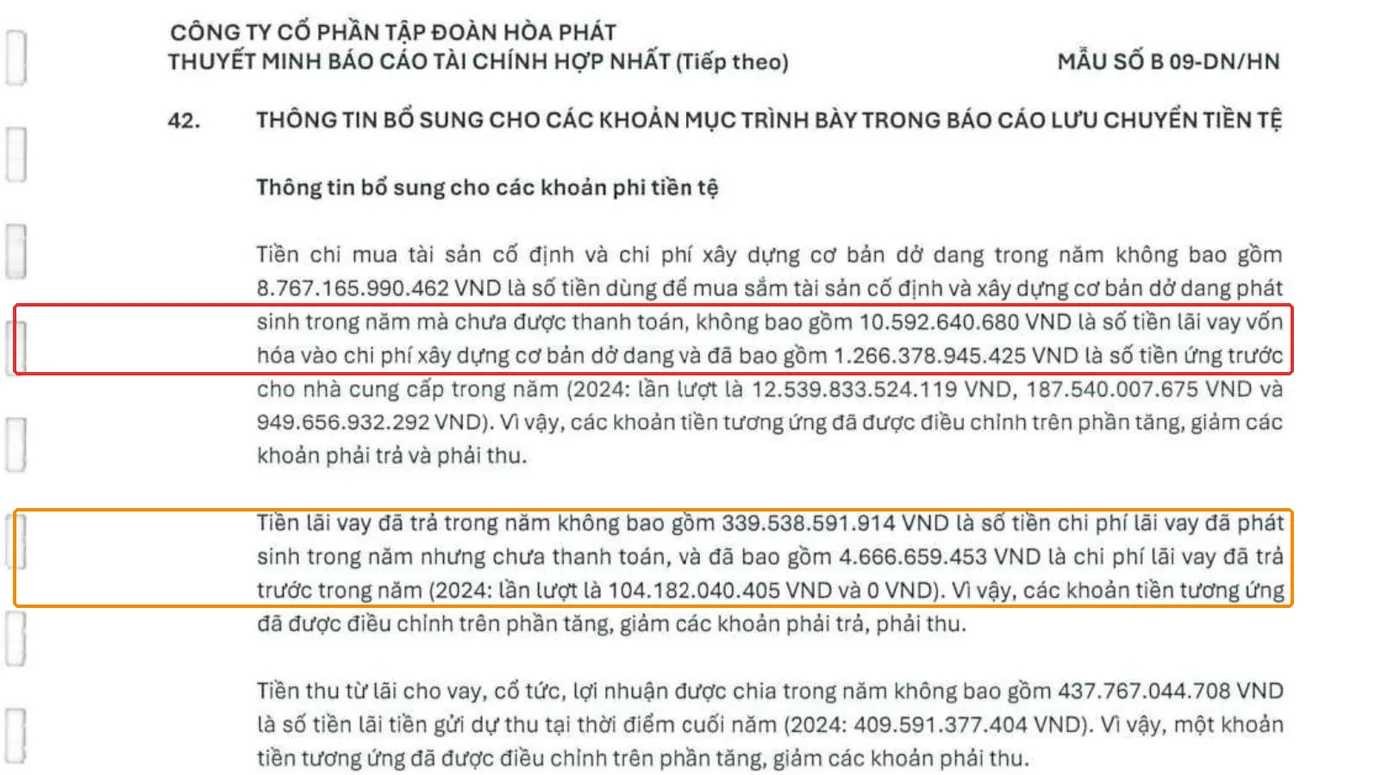
Chỗ khác đó là đâu? Thuyết minh 42 (trang PDF 53) cho manh mối. Khi giải thích vì sao dòng “Tiền chi mua sắm TSCĐ và xây dựng cơ bản dở dang” (mã 21, thuộc mục đầu tư) khác với số liệu phát sinh, Hòa Phát liệt kê các khoản cần loại ra, trong đó có 10,6 tỷ đồng lãi vay vốn hóa chưa trả. Việc chỉ loại phần chưa trả cho thấy phần lãi vốn hóa đã trả bằng tiền rất có thể nằm trong chính mã 21. Cũng thuyết minh đó giải thích mã 14 loại ra 339,5 tỷ lãi vay phát sinh chưa thanh toán. Cộng hai khoản chưa trả này được khoảng 350 tỷ, gần với số dư “Lãi vay phải trả” 350,0 tỷ trong thuyết minh chi phí phải trả (trang PDF 36).
Cần nói rõ giới hạn: trong các thuyết minh chúng ta đã tra (mục 15, 36 và 42), không thấy một con số “tổng tiền lãi vay đã trả” để đối chiếu tuyệt đối. Vì vậy cách đọc trên là suy luận từ thuyết minh, không phải con số được công bố sẵn.
Lãi vay vốn hóa làm dòng tiền kinh doanh “đẹp” hơn bao nhiêu?
Khi lãi vay vốn hóa được trả qua mục đầu tư, dòng tiền kinh doanh trông cao hơn mức nó có thể có nếu toàn bộ lãi vay đi qua mã 14. Đây không phải gian lận, mà là hệ quả của cách xếp loại. Nhưng người đọc cần biết để so sánh công bằng.
Chúng ta thử một bài toán giả định, chỉ để lấy cảm giác về độ lớn (đây không phải số trên báo cáo). Giả sử toàn bộ lãi vay vốn hóa trong năm đều được trả bằng tiền và chuyển về mã 14:
- 2025: dòng tiền kinh doanh (mã 20) là 17.365,9 tỷ. Trừ thêm 1.877 tỷ còn 15.488,9 tỷ, tức thấp hơn khoảng 10,8%.
- 2024: dòng tiền kinh doanh là 6.608,3 tỷ. Trừ thêm 1.310 tỷ còn 5.298,3 tỷ, tức thấp hơn khoảng 19,8%.
Con số này cho thấy với doanh nghiệp đang vào giai đoạn đầu tư lớn, “lãi vay đi đâu” có thể làm lệch cảm nhận về sức khỏe dòng tiền kinh doanh tới cả phần năm. Bài capex duy trì là gì cũng cho thấy cùng một mã 21 vừa chứa tiền xây nhà máy vừa có thể chứa những khoản không hiển nhiên như vậy.
Chuẩn mực Việt Nam và quốc tế xử lý khác nhau thế nào?
Đây là điểm đặc thù đáng nhớ khi bạn so sánh doanh nghiệp Việt với doanh nghiệp nước ngoài. Theo VAS 24, doanh nghiệp không phải tổ chức tài chính xếp lãi vay đã trả vào hoạt động kinh doanh, và chuẩn mực yêu cầu trình bày tổng số lãi vay đã trả trong kỳ, dù đã tính vào chi phí hay vốn hóa theo VAS 16 (đoạn 24).
Chuẩn mực quốc tế IAS 7 (đoạn 31 đến 33) linh hoạt hơn: với doanh nghiệp không phải tổ chức tài chính, lãi vay đã trả có thể xếp vào hoạt động kinh doanh hoặc tài chính, miễn nhất quán qua các kỳ. Tài liệu của IFRS Foundation năm 2013 còn ghi nhận cuộc tranh luận chưa dứt về việc lãi vay vốn hóa nên xếp vào hoạt động đầu tư hay không. Việt Nam chưa bắt buộc áp dụng IFRS, nên báo cáo bạn đọc hằng ngày vẫn theo VAS. Điều thực tế: so sánh dòng tiền kinh doanh của Hòa Phát với một hãng thép nước ngoài chọn xếp lãi vay vào mục tài chính là so sánh hai cách đo khác nhau.
Case study kinh điển thế giới: Enron và chuyện “dòng tiền kinh doanh” đẹp nhờ cách dán nhãn
Enron là tập đoàn năng lượng Mỹ phá sản tháng 12/2001. Có nhiều lớp sai phạm, nhưng riêng một lớp liên quan trực tiếp tới chủ đề bài này: cách xếp loại dòng tiền.
Theo thông cáo ngày 28/7/2003 của Ủy ban Chứng khoán Mỹ (SEC), Enron dùng các giao dịch tài chính cấu trúc, thực chất là khoản vay nhưng được gắn nhãn là giao dịch mua bán hàng hóa. Hệ quả là dòng tiền từ hoạt động kinh doanh của Enron trông cao hơn thực tế, còn dòng tiền tài chính và nợ vay trông thấp hơn, khiến nhà đầu tư và các tổ chức xếp hạng tín nhiệm nhìn nhầm bức tranh tài chính. Hai ngân hàng liên quan đã đồng ý nộp phạt trong thỏa thuận với SEC: JPMorgan Chase 135 triệu USD và Citigroup 120 triệu USD.
Dấu vết lộ trên báo cáo là gì? Tiền vay bị xếp vào mục kinh doanh thì dòng tiền kinh doanh đẹp, nhưng mục tài chính không ghi nhận khoản đi vay tương ứng. Muốn thấy bất thường, người đọc phải đặt dòng tiền kinh doanh cạnh lợi nhuận, nợ vay và các thuyết minh.
Bài học cho người mới đọc báo cáo doanh nghiệp Việt: không phải mọi bất thường là gian dối (lãi vay vốn hóa của Hòa Phát được thuyết minh công khai), nhưng câu hỏi “đồng tiền này nằm ở mục nào và vì sao” luôn đáng hỏi. Xem thêm lãi kế toán và dòng tiền để luyện thói quen đó.
Tự tay thử ngay: mở báo cáo thật và kiểm tra cầu nối lãi vay
- Tải báo cáo tài chính hợp nhất kiểm toán của một mã (xem tải báo cáo tài chính ở đâu).
- Mở báo cáo lưu chuyển tiền tệ (mẫu B03), ghi lại mã 06 “Chi phí lãi vay” và mã 14 “Tiền lãi vay đã trả”.
- Mở thuyết minh “Chi phí phải trả” và tìm dòng “Lãi vay phải trả” ở đầu và cuối năm. Tính: chi phí lãi vay trừ phần tăng của lãi vay phải trả.
- Nếu kết quả khớp mã 14, xong. Nếu lệch lớn, mở thuyết minh “Chi phí xây dựng cơ bản dở dang” tìm câu về lãi vay vốn hóa, và thuyết minh thông tin bổ sung cho báo cáo lưu chuyển tiền tệ.
- Cuối cùng chia mã 14 cho mã 20 để biết lãi vay “ăn” bao nhiêu phần dòng tiền kinh doanh (năm 2025: MWG 1.396,5 / 6.096,1 = 22,9%; HPG 2.884,2 / 17.365,9 = 16,6%).
Bẫy thường gặp
- Nhầm mã 06 với mã 14. Mã 06 là chi phí (đã trừ khỏi lợi nhuận, nên cộng lại). Mã 14 mới là tiền thật đã ra khỏi tài khoản.
- Cho rằng lãi vay trả ít là doanh nghiệp “nhẹ gánh”. Có thể phần lãi lớn đã vốn hóa và nằm ở mục đầu tư, hoặc đang nợ lãi cuối kỳ.
- Chỉ nhìn chi phí lãi vay trên báo cáo kết quả kinh doanh. Khi doanh nghiệp đang xây nhà máy lớn, một phần lãi không đi qua dòng đó mà nằm trong giá trị tài sản.
- Quên rằng số ghi nhận có thể thay đổi khi công trình hoàn thành. Khi tài sản được đưa vào sử dụng, lãi vay không còn được cộng vào tài sản mà dồn vào chi phí. Chi phí lãi vay của Hòa Phát tăng 36,2% từ 2024 sang 2025, trong lúc công trình Dung Quất đã giảm mạnh ở mục xây dựng dở dang. Hai điều này cùng chiều, nhưng bài này không tách được phần do tăng nợ vay.
Câu hỏi thường gặp
Tiền lãi vay đã trả nằm ở mã số nào trong báo cáo lưu chuyển tiền tệ? Ở mã số 14, thuộc mục lưu chuyển tiền từ hoạt động kinh doanh trong mẫu B03-DN, với doanh nghiệp không phải tổ chức tài chính.
Vì sao tiền lãi vay đã trả khác chi phí lãi vay? Do lãi vay phải trả thay đổi giữa đầu và cuối kỳ, và do một phần lãi có thể được vốn hóa vào tài sản đang xây dựng. Công thức cầu nối: tiền lãi đã trả ≈ chi phí lãi vay trừ phần tăng của lãi vay phải trả.
Lãi vay vốn hóa được ghi ở đâu? Được cộng vào nguyên giá tài sản đang xây dựng, như khoản “xây dựng cơ bản dở dang”, chứ không ghi vào chi phí lãi vay trong kỳ. Phần lãi đã trả bằng tiền thường nằm ở dòng tiền chi cho đầu tư xây dựng tài sản, nhưng bạn nên kiểm tra thuyết minh từng doanh nghiệp.
IFRS và VAS khác nhau thế nào về lãi vay đã trả? VAS 24 xếp lãi vay đã trả của doanh nghiệp thông thường vào hoạt động kinh doanh. IAS 7 cho phép chọn giữa hoạt động kinh doanh và hoạt động tài chính, miễn nhất quán.
Đọc tiếp trong series
- Báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì
- Hệ số khả năng trả lãi vay là gì?
- Capex duy trì là gì?
- Bài trụ của cả series: Cách đọc báo cáo tài chính cho người mới bắt đầu
Nguồn tham khảo
- Báo cáo tài chính hợp nhất kiểm toán năm 2025 của CTCP Tập đoàn Hòa Phát (HPG), ký ngày 24/3/2026: mã 06, 14, 20, 21 (trang PDF 11), thuyết minh 15 (trang 33), thuyết minh chi phí phải trả (trang 36), thuyết minh 42 (trang 53), chính sách vốn hóa lãi vay (trang 26). Nguồn tệp: static2.vietstock.vn, truy cập 10/2026.
- Báo cáo tài chính hợp nhất kiểm toán năm 2025 của CTCP Đầu tư Thế Giới Di Động (MWG): mã 06, 14 (trang PDF 10), thuyết minh chi phí phải trả (trang 32). Nguồn tệp: static2.vietstock.vn, truy cập 10/2026.
- Chuẩn mực kế toán Việt Nam số 24 “Báo cáo lưu chuyển tiền tệ” (đoạn 22, 24) và VAS 16 “Chi phí đi vay”; Thông tư 202/2014/TT-BTC (mẫu B03-DN/HN).
- IFRS Foundation, tài liệu Interpretations Committee tháng 3/2013 về phân loại lãi vay vốn hóa trong IAS 7 (đoạn 31 đến 33).
- SEC, thông cáo 2003-87 ngày 28/7/2003: thỏa thuận với J.P. Morgan Chase và Citigroup liên quan Enron (sec.gov/news/press/2003-87.htm).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.