
Cô Ba bán tạp hóa đầu hẻm vừa nhập lô nước ngọt trị giá 50 triệu đồng, hẹn cuối tháng mới trả. Sổ quỹ của cô chưa mất một đồng, nhưng kho thì đã đầy ắp. Nếu chỉ nhìn sổ quỹ, ai cũng tưởng tháng này cô chẳng đầu tư gì. Báo cáo tài chính của doanh nghiệp lớn cũng có “khoảng tối” y như vậy, và giao dịch không bằng tiền là cái tên của nó.
- Hiểu giao dịch không bằng tiền là gì và vì sao nó không nằm trong Báo cáo lưu chuyển tiền tệ.
- Tìm được đúng thuyết minh “thông tin bổ sung các khoản phi tiền tệ” trong BCTC (ví dụ thật: Hòa Phát 2025).
- Tự tính được “cứ 100 đồng chi bằng tiền thì có thêm bao nhiêu đồng mua chịu” để đo độ lệch giữa đầu tư thật và dòng tiền.
- Biết vụ Qwest (Mỹ) dạy gì về các giao dịch “mua qua bán lại” không có tiền ròng.
Giao dịch không bằng tiền là gì?
Giao dịch không bằng tiền (còn gọi là giao dịch phi tiền tệ) là giao dịch đầu tư hoặc tài chính làm thay đổi tài sản và nguồn vốn của doanh nghiệp nhưng không có dòng tiền nào đi vào hay đi ra trong kỳ. Chuẩn mực kế toán Việt Nam số 24 (VAS 24) nói rõ ở đoạn 29 và 30: các giao dịch này không được trình bày trong Báo cáo lưu chuyển tiền tệ mà phải được nêu trong Thuyết minh báo cáo tài chính. Ba ví dụ chuẩn mực đưa ra là mua tài sản bằng cách nhận nợ hoặc thuê tài chính, mua một doanh nghiệp bằng cách phát hành cổ phiếu, và chuyển nợ thành vốn chủ sở hữu (VAS 24, bản đăng trên hkd.misa.vn).
Chuẩn mực quốc tế đi cùng hướng. IAS 7 (đoạn 43 và 44) cũng loại các giao dịch này ra khỏi báo cáo dòng tiền và yêu cầu công bố ở chỗ khác trong báo cáo, với đúng ba ví dụ tương tự (theo bản AASB 107 tương đương IAS 7 trên standards.aasb.gov.au). Nói cách khác, VAS và IFRS ở điểm này gần như trùng nhau, chỉ khác ở cách đặt chỗ: Hòa Phát, chẳng hạn, để phần này ở một thuyết minh riêng gần cuối bộ báo cáo.
Vì sao phải đọc thuyết minh, trong khi Báo cáo lưu chuyển tiền tệ đã có rồi?
Báo cáo lưu chuyển tiền tệ chỉ ghi tiền thật đã chạy qua tài khoản, nên mọi thứ “mua chịu” sẽ vắng mặt ở đó. Hãy nghĩ tới chị Lan kế toán ghi sổ chi tiêu cá nhân. Chị quẹt thẻ tín dụng mua cái máy giặt 12 triệu. Cột “tiền mặt chi ra” tháng này không có dòng nào, nhưng nợ thẻ đã tăng 12 triệu và nhà đã có máy giặt. Muốn biết chị thật sự đã tiêu bao nhiêu, phải đọc thêm sao kê thẻ, chính là thuyết minh trong BCTC.
Điều này liên quan trực tiếp tới cách chúng ta đọc dòng tiền. Nếu chỉ nhìn dòng “Tiền chi mua sắm TSCĐ” (mã số 21), bạn có thể đánh giá thấp quy mô đầu tư của công ty trong năm. Ngược lại, khi công ty trả nợ khoản mua chịu của năm trước, dòng tiền năm nay lại phình lên dù tài sản đã về từ lâu. Bài báo cáo lưu chuyển tiền tệ đã giải thích 3 dòng tiền; bài này soi vào phần mà 3 dòng tiền đó không chứa.
Mở BCTC Hòa Phát 2025: khoản mua chưa trả tiền lớn cỡ nào?
Thuyết minh số 42 của Hòa Phát (HPG) cho biết cụ thể có bao nhiêu khoản mua sắm tài sản cố định phát sinh trong năm mà chưa được trả tiền. Trước hết, hãy nhìn dòng tiền. Trên Báo cáo lưu chuyển tiền tệ hợp nhất năm 2025, dòng “Tiền chi mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác” (mã 21) là âm 25.748,3 tỷ đồng, so với âm 35.495,0 tỷ năm 2024. Cùng năm, lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20) là 17.365,9 tỷ đồng. Lấy 17.365,9 trừ 25.748,3 ra âm 8.382,5 tỷ đồng: dòng tiền kinh doanh không đủ phủ tiền chi cho đầu tư.
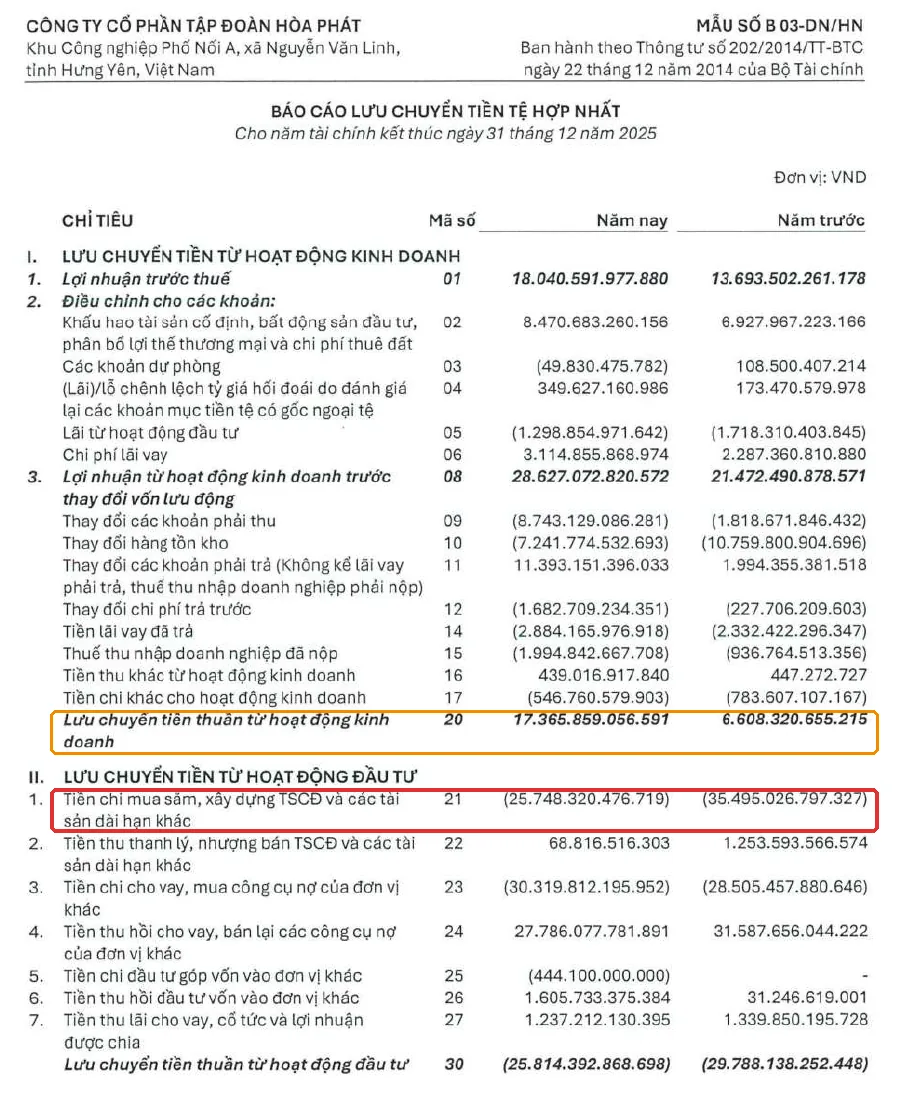
Bây giờ chuyển sang thuyết minh 42. Doanh nghiệp ghi rằng tiền chi mua sắm TSCĐ và xây dựng cơ bản dở dang trong năm không bao gồm 8.767,2 tỷ đồng là số tiền mua sắm đã phát sinh nhưng chưa thanh toán (năm 2024: 12.539,8 tỷ đồng). Thuyết minh cũng ghi dòng tiền này đã bao gồm 1.266,4 tỷ đồng tiền ứng trước cho nhà cung cấp (năm 2024: 949,7 tỷ đồng), tức là tiền đã chi ra cho tài sản chưa về. Hai khoản này được điều chỉnh qua các khoản phải trả và phải thu để dòng tiền phản ánh đúng tiền thật.
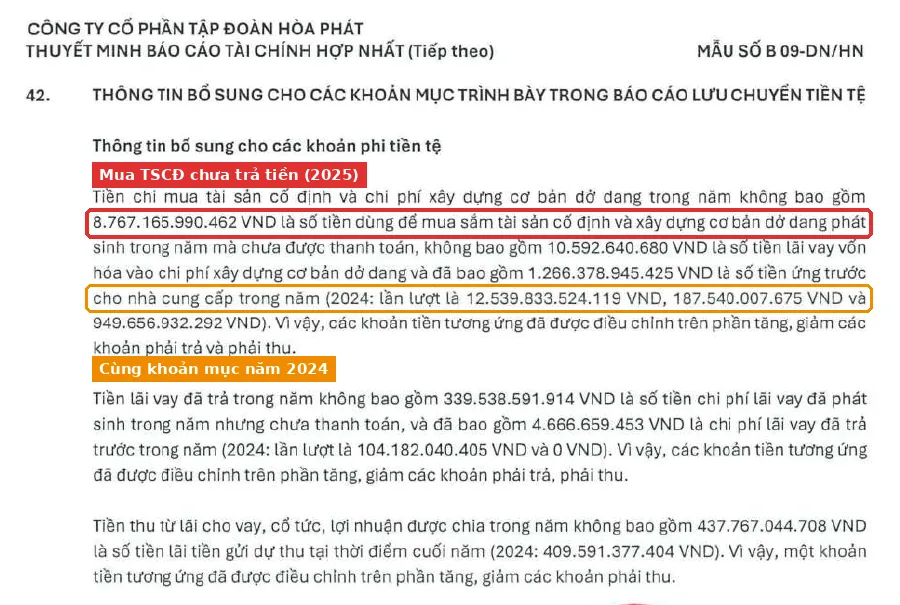
Hãy bấm máy cùng chúng ta. Tỷ lệ khoản mua chưa trả so với tiền đã chi năm 2025 là 8.767,2 / 25.748,3 = 34,1%. Năm 2024 là 12.539,8 / 35.495,0 = 35,3%. Đọc cho dễ hiểu: cứ 100 đồng Hòa Phát chi bằng tiền cho đầu tư tài sản, có thêm khoảng 34 đồng hàng đã về nhưng chưa trả. Đây chỉ là thước đo thô, không phải con số capex chính xác, vì khoản chưa trả của năm trước có thể đã được thanh toán trong năm nay và nằm sẵn trong mã 21. Nhưng chỉ cần thấy con số cỡ 1/3 là đủ hiểu vì sao không nên chỉ đọc mỗi báo cáo dòng tiền.
Vì sao một doanh nghiệp thép mua chịu nhiều như vậy?
Vì ngành thép tích hợp đầu tư theo từng “cú” rất lớn, thiết bị về trước, tiền trả theo tiến độ sau. Theo Tạp chí Công Thương (31/12/2024), Hòa Phát tổ chức lễ hoàn thành lắp đặt dây chuyền cán nóng HRC tại Khu liên hợp Dung Quất 2 vào ngày 30/12/2024, công suất 5,6 triệu tấn thép mỗi năm, vốn đầu tư khoảng 85.000 tỷ đồng trên diện tích 280 ha. Dự án như vậy có hàng nghìn hạng mục thiết bị và xây lắp, mỗi hạng mục thanh toán theo mốc nghiệm thu. Có hạng mục đã nghiệm thu nhưng còn nằm trong kỳ hạn thanh toán, có hạng mục nhà cung cấp còn được giữ lại một phần tiền cho tới hết thời gian bảo hành. Đó là lý do con số mua chịu của tập đoàn khổng lồ không có gì lạ.
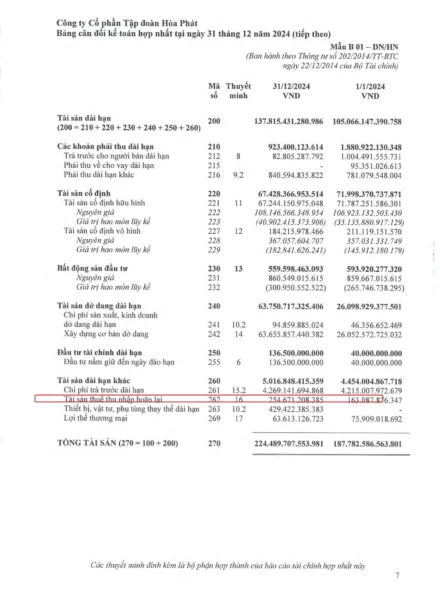
Dấu vết cũng hiện trên Bảng cân đối kế toán. Chi phí xây dựng cơ bản dở dang của Hòa Phát (Thuyết minh 15) giảm từ 63.655,9 tỷ đồng cuối năm 2024 xuống 10.721,1 tỷ đồng cuối năm 2025, vì phần lớn đã được chuyển thành tài sản cố định khi nhà máy đi vào hoạt động. Dòng khấu hao và phân bổ trên báo cáo lưu chuyển tiền tệ (mã 02) tăng từ 6.928,0 tỷ lên 8.470,7 tỷ đồng. Tài sản đã về, đã chạy, đã khấu hao, nhưng một phần tiền mua vẫn còn đang nằm trong khoản phải trả. Về chuyện xây dựng dở dang và vì sao nó nằm ở 2 nơi, bạn có thể xem thêm bài chi phí xây dựng cơ bản dở dang.
Một điểm đặc thù của thị trường Việt Nam: BCTC hợp nhất năm 2025 của Hòa Phát vẫn lập theo mẫu biểu Thông tư 202/2014 (góc trang trong ảnh có ghi), thuộc khung Thông tư 200. Từ 01/01/2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200 (theo KPMG Việt Nam, 11/2025), nên khi đọc BCTC các kỳ sau, bạn nên kiểm tra lại vị trí và tên thuyết minh vì mẫu biểu có thể thay đổi. Bài chuẩn mực kế toán VAS giải thích thêm khung chung.
Doanh nghiệp Việt thường có những loại giao dịch không bằng tiền nào?
Có ba nhóm hay gặp: mua tài sản chưa trả tiền, chi phí hoặc thu nhập đã ghi nhận nhưng tiền chưa chạy, và các giao dịch vốn bằng cổ phiếu hoặc nợ. Bảng dưới đây dùng số thật của Hòa Phát 2025 cho hai nhóm đầu, nhóm thứ ba theo ví dụ của VAS 24.
| Nhóm | Số thật HPG 2025 (tỷ đồng) | Điều chỉnh vào dòng tiền nào |
|---|---|---|
| Mua TSCĐ, XDCB chưa trả tiền | 8.767,2 (2024: 12.539,8) | Tiền chi mua sắm TSCĐ (mã 21) |
| Chi phí lãi vay đã phát sinh nhưng chưa trả | 339,5 (2024: 104,2) | Tiền lãi vay đã trả (mã 14) |
| Lãi tiền gửi dự thu cuối năm, chưa nhận tiền | 437,8 (2024: 409,6) | Tiền thu lãi, cổ tức (mã 27: 1.237,2) |
| Chuyển nợ thành vốn, mua DN bằng cổ phiếu, thuê tài chính | Không có trong thuyết minh 42 của HPG | Không vào dòng tiền, chỉ nêu trong thuyết minh |
Hai dòng giữa có “họ hàng” trong series: chuyện lãi vay phát sinh so với lãi vay đã trả được kể ở bài tiền lãi vay đã trả, còn lãi dự thu ngân hàng ở bài lãi dự thu. Nhóm cuối cùng thường gặp ở doanh nghiệp phát hành trái phiếu chuyển đổi hoặc đi thuê tài sản dài hạn như tài sản thuê tài chính: khi trái phiếu đổi thành cổ phiếu, nợ giảm, vốn tăng, và không một đồng tiền nào chạy qua.
Case study kinh điển thế giới: Qwest và những cú “mua qua bán lại”
Qwest, một hãng viễn thông Mỹ, từng bị SEC kết luận ghi nhận doanh thu sai trong nhiều năm, trong đó có các giao dịch hoán đổi quyền sử dụng cáp quang mà gần như không có tiền ròng. Theo thông cáo của Ủy ban Chứng khoán Mỹ (SEC) ngày 21/10/2004, khi nhu cầu mua quyền sử dụng cáp quang dài hạn (IRU) suy giảm, Qwest đã mua IRU của các công ty khác với điều kiện những công ty đó cũng mua IRU của Qwest. Hai bên về cơ bản đổi tài sản cho nhau. Qwest sau đó ghi nhận ngay doanh thu một lần cho phần bán, dựa trên hợp đồng ghi lùi ngày và các thỏa thuận phụ bí mật, trong khi theo chuẩn mực kế toán Mỹ lẽ ra phải ghi nhận dần theo thời hạn hợp đồng, hoặc không ghi nhận. SEC nêu tổng cộng Qwest đã ghi nhận sai hơn 3,8 tỷ USD doanh thu và bỏ sót 231 triệu USD chi phí trong giai đoạn 1999 đến 2002 (đây là tổng của cả vụ việc chứ không chỉ riêng phần hoán đổi). Qwest chấp nhận phán quyết mà không thừa nhận hay phủ nhận cáo buộc, nộp phạt dân sự 250 triệu USD.
Dấu vết người đọc có thể lần ra là: doanh thu ghi nhận một lần lớn trong lúc thị trường đang yếu, trong khi cùng công ty lại chi ra để mua đúng loại tài sản đó từ chính khách hàng. SEC không nêu cụ thể các giao dịch này hiện ra thế nào trên từng dòng BCTC, nên phần này là gợi ý cách đọc, không phải kết luận của vụ án.
Bài học cho người mới đọc BCTC Việt: khi doanh thu tăng mà tiền thu về không theo kịp, hãy mở thuyết minh về giao dịch với bên liên quan và thông tin phi tiền tệ, rồi hỏi một câu giản dị: “Mua và bán ở đây có cùng một đối tác không, và tiền ròng thật sự là bao nhiêu?” Bài dòng tiền và lợi nhuận hướng dẫn cách đặt hai con số này cạnh nhau.
- Vào trang công bố thông tin của doanh nghiệp bạn quan tâm (xem bài tải BCTC ở đâu), tải BCTC hợp nhất đã kiểm toán cả năm.
- Mở Báo cáo lưu chuyển tiền tệ, ghi lại mã 21 (tiền chi mua sắm TSCĐ) và mã 20 (dòng tiền kinh doanh).
- Lật xuống Thuyết minh, tìm mục “Thông tin bổ sung cho các khoản mục trình bày trong báo cáo lưu chuyển tiền tệ” (Hòa Phát để ở thuyết minh 42).
- Lấy số “mua sắm chưa thanh toán” chia cho mã 21. Nếu ra trên 20% thì đáng để đọc kỹ phần phải trả người bán và phải trả khác.
Những chỗ người mới hay nhầm
Nhầm 1: tưởng phần phi tiền tệ là “không quan trọng” vì không có tiền. Thực ra nó cho biết quy mô thật của việc mở rộng, và khoản nợ phải trả sau này sẽ biến thành dòng tiền ra. Nhầm 2: cộng thẳng số mua chịu vào capex. Như đã nói ở trên, khoản chưa trả năm trước có thể đã được trả trong năm nay và nằm sẵn trong mã 21, nên cộng thẳng dễ tính trùng. Nhầm 3: tin rằng thuyết minh nào cũng giống nhau. Mỗi công ty đặt tên và vị trí thuyết minh khác nhau, và mẫu biểu có thể đổi khi áp dụng Thông tư 99/2025, nên hãy tìm theo nội dung chứ đừng theo số thứ tự.
Câu hỏi thường gặp
Giao dịch không bằng tiền có nằm trong Báo cáo lưu chuyển tiền tệ không?
Không. Theo VAS 24 và IAS 7, chúng bị loại khỏi báo cáo dòng tiền vì không làm phát sinh luồng tiền, nhưng phải được công bố trong thuyết minh để người đọc biết đầy đủ.
Mua tài sản trả chậm có phải là giao dịch không bằng tiền?
Có, ở phần giá trị chưa thanh toán. Khi bạn trả tiền sau đó, dòng tiền mới xuất hiện ở năm trả, đó là lý do mã 21 một năm có thể gồm cả khoản mua của năm trước.
Cổ tức bằng cổ phiếu có tính là giao dịch không bằng tiền không?
Về bản chất là có, vì công ty không chi tiền: vốn chủ sở hữu chỉ chuyển từ lợi nhuận chưa phân phối sang vốn góp. Bạn nên kiểm tra cách công ty trình bày trong thuyết minh vốn chủ sở hữu.
Vì sao Hòa Phát có khoản mua chịu lớn như vậy?
Do dự án Dung Quất 2 quy mô khoảng 85.000 tỷ đồng với nhiều hạng mục thanh toán theo tiến độ. Đây là cách giải thích theo đặc thù ngành đầu tư lớn, không phải nhận định về sức khỏe tài chính của công ty.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài tổng quan)
- Báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì
- Capex duy trì là gì? Đọc qua BCTC
- Thuyết minh BCTC: kho báu ai cũng bỏ qua
Nguồn tham khảo
- Hòa Phát (HPG), Báo cáo tài chính hợp nhất kiểm toán năm 2025 (ký ngày 24/03/2026): Báo cáo lưu chuyển tiền tệ mẫu B03 (trang PDF 11), Thuyết minh 42 (trang PDF 53), Thuyết minh 15 (trang PDF 33). Truy cập 10/2026.
- Chuẩn mực kế toán Việt Nam số 24, Báo cáo lưu chuyển tiền tệ, đoạn 29 và 30 (hkd.misa.vn).
- IAS 7, đoạn 43 và 44, qua bản AASB 107 tương đương (standards.aasb.gov.au).
- Tạp chí Công Thương, “Hòa Phát hoàn thành dây chuyền HRC 5,6 triệu tấn/năm tại dự án Dung Quất 2”, 31/12/2024.
- KPMG Việt Nam, Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp, 11/2025.
- SEC, “SEC Charges Qwest Communications International Inc. with Multi-Faceted Accounting and Financial Reporting Fraud”, 21/10/2004 (sec.gov/news/press/2004-148.htm).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.