Tối Chủ Nhật, bạn mở bản tin quý 3 và thấy ba con số đẹp như ảnh quảng cáo: Vinhomes lãi 75.059 tỷ đồng sau 9 tháng, Hòa Phát lãi 23.746 tỷ, FPT lãi 7.776 tỷ. Nhưng nếu hỏi tiếp “trong 9 tháng đó, dòng tiền kinh doanh thật sự mang về bao nhiêu tiền mặt?”, câu trả lời lần lượt là 181.070 tỷ, 20.936 tỷ và chỉ 952 tỷ. Cùng là “lãi”, sao tiền thật lại lệch nhau đến vậy?
- Lợi nhuận là con số ghi trong sổ, còn dòng tiền thuần từ hoạt động kinh doanh (CFO) là tiền thật nằm trong ngăn kéo cuối kỳ.
- Giữa hai con số có một cây cầu gồm 3 cái “van” (phải thu, hàng tồn kho, phải trả) cộng thêm khấu hao, lãi vay và thuế.
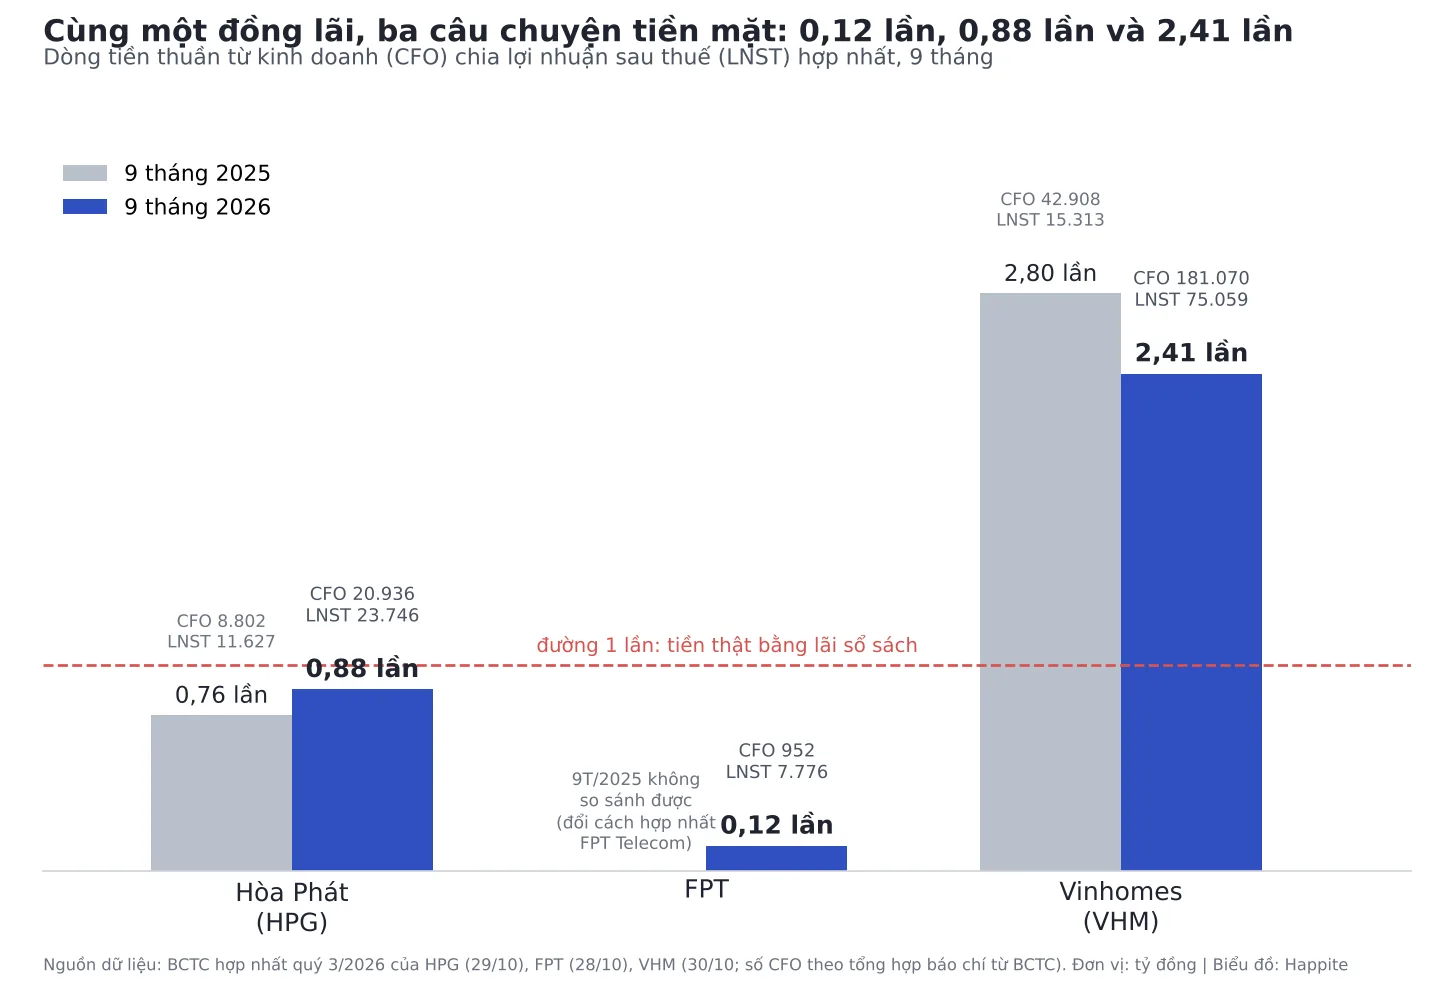
- 9 tháng 2026, tỷ lệ CFO chia lãi sau thuế là 0,88 lần ở Hòa Phát, 0,12 lần ở FPT và 2,41 lần ở Vinhomes. Mỗi con số kể một câu chuyện khác nhau, không con số nào tự nó là “tốt” hay “xấu”.
- Cách đọc nhanh: nhìn CFO chia lãi trong 3 năm, tìm cái van gây chênh lệch, rồi xem tiền đi đâu sau khi vào ngăn kéo.
Dòng tiền kinh doanh là gì và khác lợi nhuận ở đâu?
Dòng tiền kinh doanh là số tiền thật thu vào trừ số tiền thật chi ra từ hoạt động chính của doanh nghiệp trong kỳ, còn lợi nhuận là chênh lệch giữa doanh thu và chi phí được ghi sổ theo nguyên tắc dồn tích. Hai thứ này thường lệch nhau, và chỗ lệch ấy mới là nơi câu chuyện nằm.
Hãy tưởng tượng quán phở đầu hẻm của cô Ba. Cuối ngày cô bán 100 tô, mỗi tô 50.000 đồng, trong sổ ghi 5 triệu đồng doanh thu. Nhưng 20 tô là của bà con trong xóm ăn chịu, hẹn cuối tháng trả, nên ngăn kéo chỉ có 4 triệu. Sáng mai cô lại mua thêm 600.000 đồng thịt bò dự trữ, chưa dùng hết, và nhà cung cấp cho nợ một tuần. Cuốn sổ vẫn báo “lãi”, còn ngăn kéo thì phụ thuộc vào ba chuyện: khách nợ bao nhiêu, hàng tồn bao nhiêu, nợ nhà cung cấp bao nhiêu.
Bài viết dùng hình ảnh ngăn kéo tiền quán phở làm sợi chỉ đỏ. Trên báo cáo tài chính, ba chuyện của cô Ba có tên chính thức là khoản phải thu, hàng tồn kho và khoản phải trả, gọi chung là vốn lưu động. Cộng thêm khấu hao (chi phí có trong sổ nhưng không rút tiền ra trong kỳ), lãi vay và thuế (chi tiền thật nhưng ghi nhận theo cách khác), ta có đủ nguyên liệu để dựng cây cầu từ lãi sang tiền. Báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp làm đúng việc đó, và dòng cuối của phần kinh doanh (mã số 20) chính là CFO. Nếu bạn từng thắc mắc vì sao có những giao dịch không bao giờ xuất hiện trong báo cáo này, bài về giao dịch không bằng tiền qua BCTC Hòa Phát trả lời phần đó.
Cầu nối từ lãi sang tiền: đọc từng bước với Hòa Phát
Muốn thấy cây cầu rõ nhất, hãy đi theo từng nhịp của báo cáo lưu chuyển tiền tệ 9 tháng 2026 của Hòa Phát, công bố ngày 29/10/2026 trên trang quan hệ cổ đông của Tập đoàn.
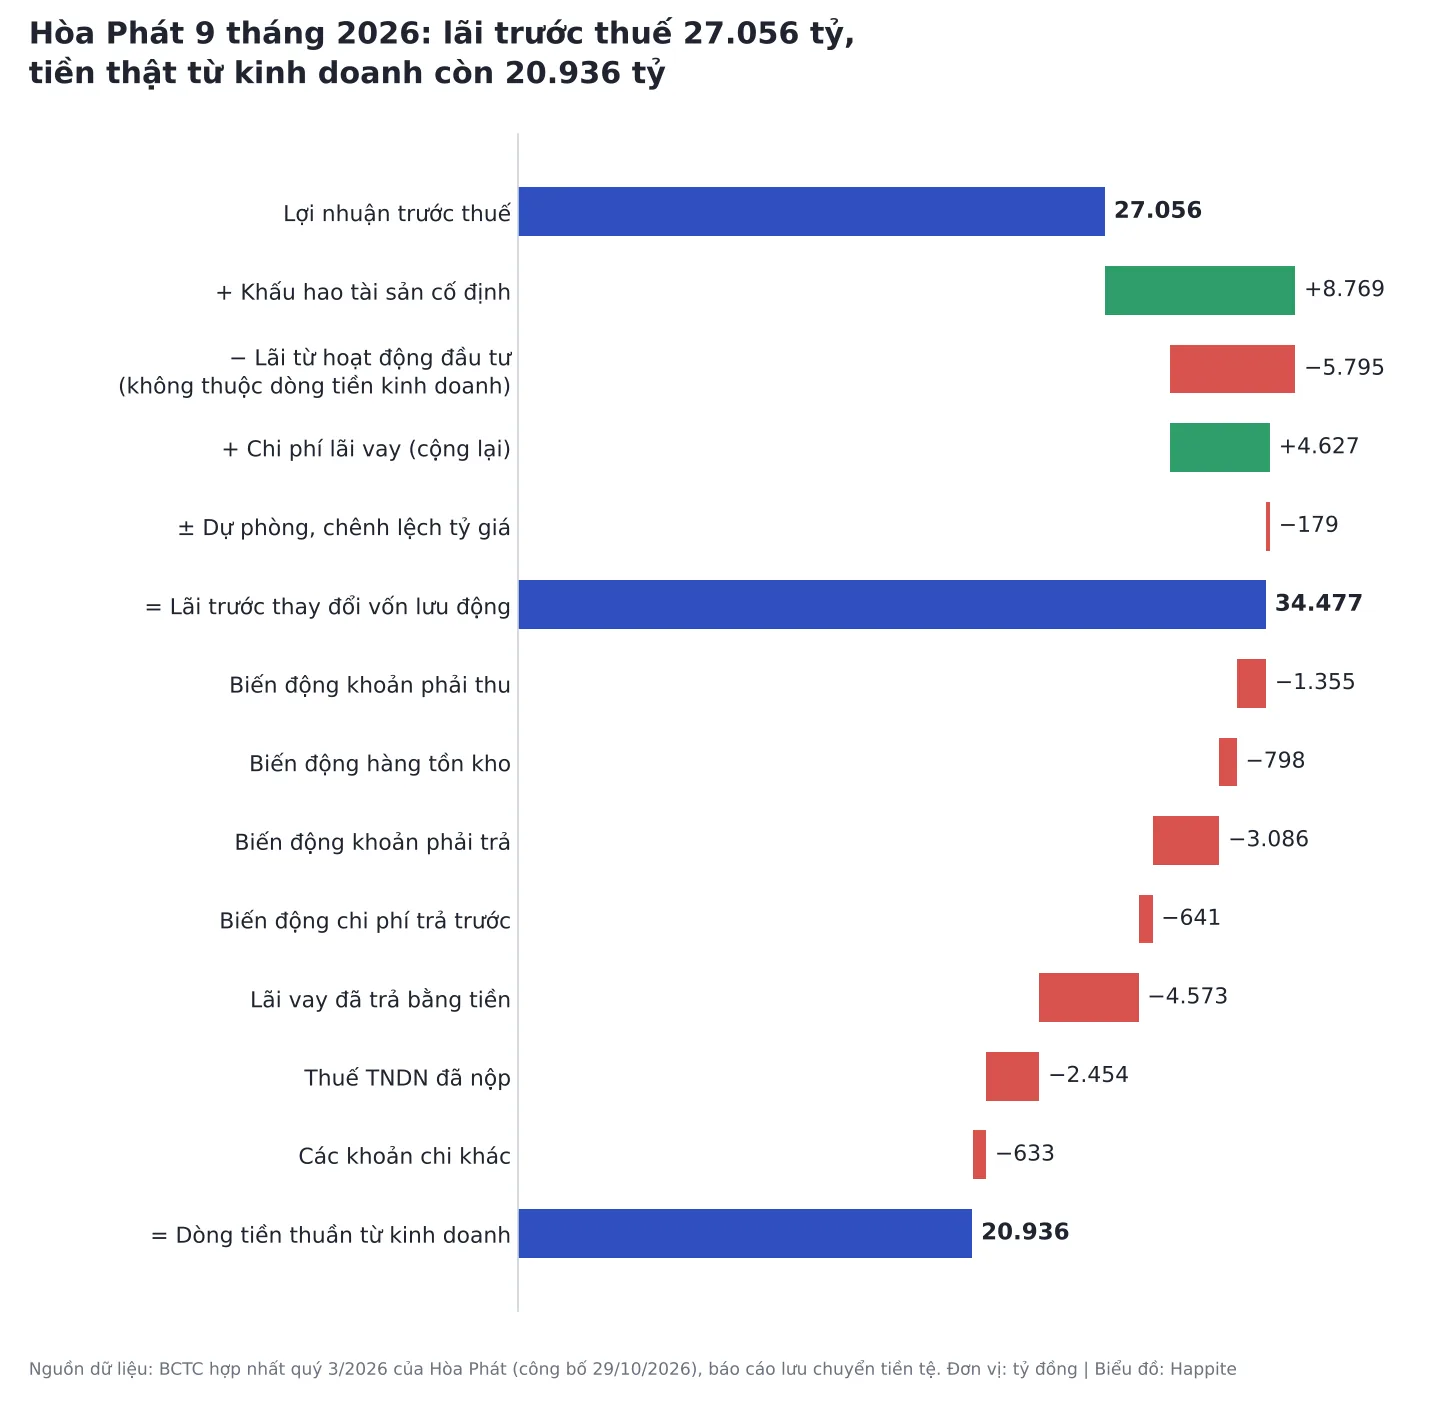
Nhịp đầu tiên là điều chỉnh các khoản không phải tiền. Hòa Phát bắt đầu từ lãi trước thuế 27.056 tỷ đồng, cộng khấu hao 8.769 tỷ. Khấu hao giống tiền mua cái nồi nấu phở: đã chi ra từ lâu, nay mỗi tháng chỉ ghi một phần vào chi phí, nên khi tính tiền thật phải cộng ngược lại. Ngược chiều, khoản lãi từ hoạt động đầu tư 5.795 tỷ bị trừ ra, vì tiền của nhóm này được xếp vào dòng tiền đầu tư chứ không thuộc kinh doanh. Chi phí lãi vay 4.627 tỷ cũng được cộng lại ở bước này, rồi sẽ được trừ đúng bằng số lãi đã trả thật ở nhịp sau. Kết quả là con số trung gian 34.477 tỷ đồng, chính là “lãi trước khi đụng vào ba cái van”.
Nhịp thứ hai là ba cái van vốn lưu động. Phải thu âm 1.355 tỷ, hàng tồn kho âm 798 tỷ, khoản phải trả âm 3.086 tỷ, chi phí trả trước âm 641 tỷ. Dấu âm nghĩa là các mục này hút tiền ra khỏi ngăn kéo. Riêng khoản phải trả: khi doanh nghiệp trả bớt nợ nhà cung cấp, tiền đi ra dù sổ không có chi phí mới nào.
Nhịp thứ ba là những khoản chi thật: lãi vay đã trả 4.573 tỷ và thuế thu nhập doanh nghiệp đã nộp 2.454 tỷ, cộng một số khoản chi khác 633 tỷ. Cuối cầu, CFO của Hòa Phát là 20.936 tỷ đồng, tức 88,2% lợi nhuận sau thuế 23.746 tỷ. Cùng kỳ 2025, con số này là 8.802 tỷ trên 11.627 tỷ lãi, tương đương 76%.
Còn một bước nữa nhiều người bỏ qua: CFO chưa phải tiền rảnh. Hòa Phát đang xây khu liên hợp gang thép Dung Quất 2 (chi phí xây dựng dở dang của dự án này đã là 11.146 tỷ tại 30/9/2026, theo tổng hợp từ BCTC của Tâm An Chứng Khoán), nên tiền chi mua sắm tài sản cố định lớn. Đặt CFO cạnh khoản chi này, ta có dòng tiền tự do (FCF) thô:
| Hòa Phát (tỷ đồng) | 9T/2025 | 9T/2026 |
|---|---|---|
| Lợi nhuận sau thuế | 11.627 | 23.746 |
| CFO (dòng tiền thuần từ kinh doanh) | 8.802 | 20.936 |
| CFO chia lợi nhuận sau thuế | 0,76 lần | 0,88 lần |
| Tiền chi mua sắm, xây dựng tài sản cố định | 23.863 | 14.607 |
| CFO trừ chi mua sắm (FCF thô) | −15.061 | +6.329 |
Nguồn: BCTC hợp nhất quý 3/2026 của Hòa Phát, công bố 29/10/2026. FCF thô do Happite tự tính (CFO trừ tiền chi mua sắm tài sản cố định), chưa trừ các khoản đầu tư khác, cổ tức hay trả nợ gốc.
Ở 9 tháng 2025, ngăn kéo của Hòa Phát âm hơn 15.000 tỷ sau khi trừ tiền xây nhà máy. Sang 2026, ngăn kéo dương hơn 6.000 tỷ, đủ để trả cổ tức tiền mặt 3.937 tỷ đã chi trong 9 tháng, trong khi tổng vay vẫn ở mức 105.737 tỷ (số liệu theo tổng hợp BCTC của Tâm An Chứng Khoán). Một doanh nghiệp lãi thật, thu tiền khá, nhưng vẫn đang “ăn” vốn cho cuộc đầu tư lớn. Phần lợi nhuận quý này đã có trong bài HPG quý 3 2026: lãi 8.265 tỷ; bài này bổ sung nửa còn lại, là tiền.
Ba doanh nghiệp, ba câu chuyện tiền mặt
Đặt ba doanh nghiệp lớn của VN30 cạnh nhau, tỷ lệ CFO chia lãi sau thuế trong 9 tháng 2026 trải rộng từ 0,12 lần đến 2,41 lần. Khoảng cách ấy nói về cấu trúc kinh doanh nhiều hơn là chất lượng lợi nhuận.
FPT, 0,12 lần: lãi trên sổ nhiều hơn tiền về
Theo BCTC hợp nhất quý 3/2026 công bố ngày 28/10/2026 (bản đăng trên PHS), FPT có lợi nhuận sau thuế 9 tháng 7.776 tỷ đồng nhưng CFO chỉ 952 tỷ. Theo tổng hợp từ báo cáo của Tâm An Chứng Khoán, lãi trước thay đổi vốn lưu động là 7.085 tỷ, sau đó phải thu tăng 1.534 tỷ, hàng tồn kho tăng 1.199 tỷ, chi phí chờ phân bổ tăng 947 tỷ, khoản phải trả giảm 546 tỷ và thuế đã nộp 1.218 tỷ. Cả bốn cái van đều đang hút tiền.
Có hai điều cần giữ trong đầu khi nhìn số này. Thứ nhất, một phần lãi của FPT là lãi từ công ty liên kết, 2.220 tỷ trong 9 tháng, nhưng cổ tức thật nhận về chỉ 216 tỷ. Đây là kiểu lãi nằm trên sổ chứ chưa phải tiền, vì từ 01/01/2026 FPT ghi FPT Telecom theo phương pháp vốn chủ sở hữu. Thứ hai, chính việc đổi cách hợp nhất này khiến cột 2025 không còn cùng phạm vi (CFO 9 tháng 2025 là 6.028 tỷ khi còn gồm FPT Telecom), nên không thể kết luận “dòng tiền giảm 84%”. Bài FPT lãi quý 3/2026 kỷ lục đã đọc kỹ phần lợi nhuận; con số 0,12 lần ở đây chỉ nên xem là tín hiệu để mở thuyết minh, chưa phải bản án.
Vinhomes, 2,41 lần: khi tiền khách vào trước, lãi ghi sau
Vinhomes là ca ngược lại. Theo báo chí tổng hợp từ BCTC quý 3/2026 (Diaocnet), CFO 9 tháng đạt 181.070 tỷ đồng, so với 42.908 tỷ cùng kỳ năm trước, gấp 2,41 lần lợi nhuận sau thuế 75.059 tỷ. Lý do nằm ở nghề bán nhà: khách đặt cọc và đóng tiền theo tiến độ, nhưng doanh thu chỉ được ghi khi bàn giao. Tại cuối tháng 9, người mua trả tiền trước ngắn hạn là 125.460 tỷ đồng (tăng 43% so với đầu năm), còn giá trị bất động sản đã bán chưa bàn giao là 185.600 tỷ (theo Người Đưa Tin và Vietstock). Giống như bạn cho thuê nhà và thu cọc ba tháng: tiền đã vào tài khoản nhưng chưa phải thu nhập.
Nhưng đừng vội mừng cho ngăn kéo này. Tiền vào nhiều thì cũng đi ra nhiều. Cùng kỳ, tiền đặt cọc phục vụ mục đích đầu tư trên bảng cân đối lên 394.668 tỷ đồng (tăng gần 240.000 tỷ so với đầu năm), hàng tồn kho 247.303 tỷ (tăng 88%), vay nợ 240.622 tỷ (tăng 64%), trong đó dư nợ trái phiếu 115.402 tỷ. Tiền và tương đương tiền cuối tháng 9 là 39.530 tỷ, thấp hơn đầu năm khoảng 9.555 tỷ, trong khi nợ vay đến hạn trong 12 tháng tới là khoảng 65.251 tỷ (số liệu theo Người Đưa Tin). CFO dương khổng lồ ở đây giống nước chảy qua bể: vào bằng cửa khách hàng, ra bằng cửa dự án. Thêm nữa, Vietcap ước tính bán lô lớn chiếm khoảng 79% doanh thu bất động sản thực chất 9 tháng (báo cáo Vietcap). Chi tiết lợi nhuận quý này có trong bài Vinhomes lợi nhuận quý 3 2026: lãi 23.000 tỷ, gấp 5 lần.
Năm câu hỏi đọc dòng tiền trong năm phút
Không cần là kế toán, bạn vẫn kiểm tra được cầu nối lãi sang tiền có vững không bằng năm câu hỏi sau.
- CFO chia lãi sau thuế trong 3 năm là bao nhiêu? Một quý đẹp hay xấu rất dễ do thời điểm thu tiền. Xu hướng ba năm mới cho thấy thói quen thật của doanh nghiệp.
- Cái van nào gây chênh lệch? Phải thu tăng nhanh hơn doanh thu là dấu hiệu cần đọc thuyết minh. Khoản phải trả tăng giúp CFO đẹp tạm thời, nhưng sớm muộn cũng phải trả (xem thêm phải thu từ nhà cung cấp là gì).
- Sau khi trừ tiền chi đầu tư, ngăn kéo còn dương không? CFO trừ chi mua sắm tài sản cố định cho FCF thô. Hòa Phát đi từ âm 15.061 tỷ lên dương 6.329 tỷ chỉ trong một năm.
- Cổ tức và trả nợ lấy từ đâu? Cổ tức tiền mặt chỉ bền khi có FCF đỡ phía sau, không phải chỉ có lãi sổ sách đỡ.
- Tiền cuối kỳ so với nợ đến hạn thế nào? Tiền mặt dày mà nợ ngắn hạn cũng dày thì vẫn là câu hỏi mở, như trường hợp của Vinhomes ở trên.
Nếu cần ôn nhanh vì sao lợi nhuận về đến túi cổ đông còn khác nhau, bài EPS là gì và đường ống lợi nhuận là đoạn đầu của hành trình này; bài hôm nay là đoạn cuối, nơi lãi trở thành tiền.
Khi nào CFO thấp không đáng sợ, CFO cao không đáng mừng?
CFO là câu hỏi, không phải câu trả lời. Một doanh nghiệp đang tăng trưởng nhanh thường phải ứng nhiều vốn cho phải thu và hàng tồn, nên CFO thấp hơn lãi trong giai đoạn mở rộng là chuyện bình thường, miễn là phải thu được thu đúng hạn. Ngược lại, CFO cao hơn lãi hoàn toàn có thể do nhận tiền cọc hoặc kéo giãn khoản phải trả, những thứ rồi sẽ đảo chiều. Tương tự, tiền thu trước của khách thuộc kiểu “tiền của người khác gửi bạn giữ”, chưa nên gọi là thành quả.
Một lưu ý nữa: cách đọc này dành cho doanh nghiệp phi tài chính. Ngân hàng tính CFO theo logic khác (tăng trưởng tín dụng và huy động đều đi qua dòng kinh doanh), nên không nên đem 0,88 hay 2,41 ra so với một mã ngân hàng.
Cũng đúng với túi tiền cá nhân. Một freelancer báo giá 30 triệu đồng một tháng nhưng khách thường trả chậm 60 ngày, thì “thu nhập” trên giấy là 30 triệu, còn tiền để trả tiền nhà tháng này là 0 đồng. Người có quỹ dự phòng chịu được độ trễ ấy, người không có thì phải vay. Doanh nghiệp cũng vậy.
Câu hỏi thường gặp
Dòng tiền kinh doanh (CFO) là gì?
CFO là dòng tiền thuần từ hoạt động kinh doanh, hiển thị trên báo cáo lưu chuyển tiền tệ (mã số 20), cho biết hoạt động chính của doanh nghiệp tạo ra hay tiêu tốn bao nhiêu tiền thật trong kỳ sau khi đã tính lãi vay và thuế đã nộp.
CFO âm có nghĩa doanh nghiệp sắp gặp khó không?
Không tự động như vậy. CFO âm một giai đoạn có thể do mở rộng bán chịu hay nhập hàng cho mùa cao điểm. Điều đáng lo là CFO âm kéo dài mà doanh nghiệp vẫn phải vay thêm để trả nợ và cổ tức.
CFO lớn hơn lợi nhuận có phải dấu hiệu tốt?
Thường là dấu hiệu thu tiền tốt, nhưng cần xem nguồn gốc. Nếu CFO lớn nhờ tiền khách đặt cọc hoặc nhờ trì hoãn trả nhà cung cấp thì phần chênh lệch có thể đảo chiều trong các kỳ sau.
Tìm CFO ở đâu trong báo cáo tài chính?
Mở báo cáo lưu chuyển tiền tệ (mẫu B03 theo Thông tư của Bộ Tài chính), tìm dòng “Lưu chuyển tiền thuần từ hoạt động kinh doanh” ở cuối phần I.
Thay lời kết: lãi là bảng điểm, tiền là cơm
Lần tới thấy tin “lãi kỷ lục”, hãy hỏi thêm một câu rất đời thường: tiền có nằm trong ngăn kéo không, và ngăn kéo ấy đang mở cho ai? Với Hòa Phát, tiền về khá sát lãi nhưng đang chảy vào nhà máy. Với FPT, lãi nhiều hơn tiền do các van vốn lưu động và lãi ghi sổ từ công ty liên kết. Với Vinhomes, tiền vào gấp hơn hai lần lãi nhưng đang chảy ra các dự án và nợ đáo hạn.
Số liệu được cập nhật đến ngày 31/10/2026, lấy từ báo cáo tài chính hợp nhất quý 3/2026 chưa kiểm toán hoặc soát xét của Hòa Phát, FPT và Vinhomes cùng các nguồn báo chí dẫn ở trên; vui lòng đối chiếu báo cáo gốc trên trang quan hệ cổ đông của từng doanh nghiệp (Vinhomes: vinhomes.vn/en/ir).
Miễn trừ trách nhiệm: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.