Có những bản báo cáo giống một học sinh vừa nâng điểm toán lên 9, vừa bị cô giáo ghi chú “bài tập về nhà chưa nộp đủ”. BIDV lợi nhuận quý 3 2026 thuộc loại đó: lãi trước thuế khoảng 10.579 tỷ đồng, tăng 39% so với cùng kỳ, nhưng nợ xấu cũng vọt lên 47.486 tỷ đồng, nhiều hơn đầu năm 36%. Hai con số này cùng đứng trong một bản báo cáo, và chuyện thú vị nằm ở chỗ chúng liên quan đến nhau.
- Quý 3/2026, BIDV (HOSE: BID) báo lãi trước thuế khoảng 10.579 tỷ đồng, tăng 39% so với cùng kỳ; 9 tháng đạt 29.483 tỷ đồng, tăng 25%.
- Chi phí dự phòng rủi ro tín dụng quý 3 giảm 25%, nên ước tính gần một nửa mức tăng lợi nhuận đến từ việc trích lập nhẹ tay hơn, không chỉ từ hoạt động kinh doanh.
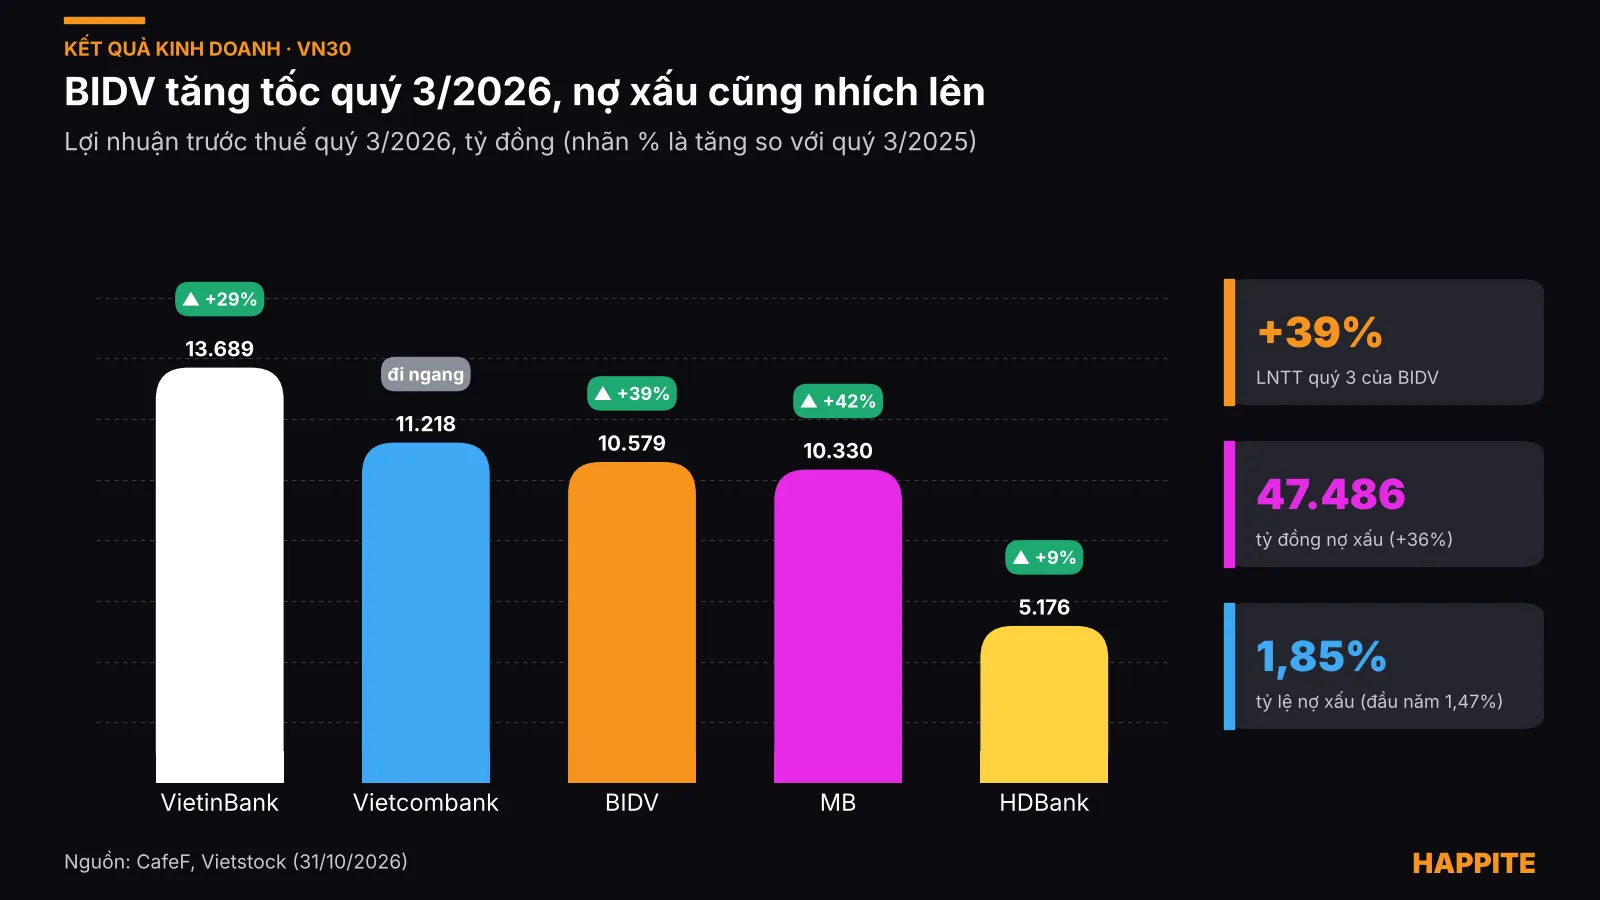
- Nợ xấu đạt 47.486 tỷ đồng, tăng 36% so với đầu năm; tỷ lệ nợ xấu lên 1,85% từ 1,47%.
- Câu hỏi cần theo dõi: lợi nhuận đẹp nhờ dự phòng thấp có bền không khi nợ xấu đang đi lên.
BIDV lãi quý 3 2026 bao nhiêu, tăng nhanh cỡ nào?
Theo Vietstock (đăng ngày 30–31/10/2026), BIDV ghi nhận lợi nhuận trước thuế quý 3 gần 10.579 tỷ đồng, cộng dồn 9 tháng là 29.483 tỷ đồng. Để dễ hình dung, quý 3 của BIDV tạo ra mỗi ngày trung bình khoảng 115 tỷ đồng lợi nhuận trước thuế, tương đương việc cứ mỗi giờ trôi qua ngân hàng này “kiếm” thêm gần 5 tỷ đồng, kể cả lúc nhân viên đang ăn trưa.
Đặt cạnh các ngân hàng cùng nhóm vốn nhà nước và nhóm dẫn đầu, bức tranh quý 3/2026 như sau, theo bảng tổng hợp của CafeF ngày 31/10/2026:
| Ngân hàng | LNTT quý 3/2026 (tỷ đồng) | So với cùng kỳ | LNTT 9 tháng (tỷ đồng) | So với cùng kỳ |
|---|---|---|---|---|
| VietinBank | 13.689 | +29,0% | 39.557 | +33,9% |
| Vietcombank | 11.218 | -0,2% | 40.440 | +22,1% |
| BIDV | 10.579 | +39,3% | 29.484 | +24,8% |
| MB | 10.330 | +42,5% | 30.518 | +31,9% |
| HDBank | 5.176 | +9,3% | 18.379 | +24,2% |
BIDV đứng thứ ba về lợi nhuận tuyệt đối trong quý, nhưng tốc độ tăng thuộc nhóm nhanh nhất. Vietcombank gần như đi ngang, một diễn biến Happite đã phân tích ở bài Vietcombank lợi nhuận quý 3 2026, còn bức tranh toàn nhóm VN30 có trong bài lợi nhuận quý 3 2026 VN30 phân hóa.
Lợi nhuận tăng 39% đến từ đâu: hoạt động kinh doanh hay dự phòng?
Câu trả lời ngắn: cả hai, nhưng phần dự phòng nặng ký hơn người ta tưởng. Theo Vietstock, một số hạng mục chính của BIDV trong quý 3/2026 như sau:
| Hạng mục quý 3/2026 | Số liệu | So với cùng kỳ |
|---|---|---|
| Thu nhập lãi thuần | 17.056 tỷ đồng | +12% |
| Thu dịch vụ (lãi thuần) | không công bố số tuyệt đối | +7% |
| Chi phí hoạt động | 7.987 tỷ đồng | +8% |
| Lợi nhuận thuần từ hoạt động kinh doanh (trước dự phòng) | 15.219 tỷ đồng | +10% |
| Chi phí dự phòng rủi ro tín dụng | giảm 25% | -25% |
| Lợi nhuận trước thuế | khoảng 10.579 tỷ đồng | +39% |
Phần “lợi nhuận trước dự phòng” tăng 10%, một mức vững nhưng không bốc đồng. Chênh giữa 15.219 tỷ đồng và 10.579 tỷ đồng cho thấy chi phí dự phòng quý 3 vào khoảng 4.600 tỷ đồng (suy ra từ hai con số, chưa phải số công bố trực tiếp). Nếu dự phòng giảm 25%, quý 3/2025 phải ở mức khoảng 6.200 tỷ đồng.
Phép tính ước lượng của Happite: lợi nhuận trước thuế tăng thêm gần 3.000 tỷ đồng, trong đó khoảng 1.400 tỷ đồng đến từ phần trước dự phòng và khoảng 1.600 tỷ đồng đến từ việc trích lập ít đi. Nói vui, ngân hàng không hẳn “kiếm nhiều hơn”, mà còn “cất quỹ dự phòng nhẹ tay hơn”. Cả hai đều hợp pháp và hợp lý, nhưng chất lượng lợi nhuận khác nhau: tiền thu được từ cho vay và dịch vụ lặp lại được, còn khoản tiết kiệm từ dự phòng thì chỉ bền khi nợ xấu thật sự ổn.
Với 9 tháng, chi phí dự phòng là 15.959 tỷ đồng, giảm 5%, trong khi lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng tăng 12% lên 45.442 tỷ đồng. Hiểu đơn giản, dự phòng là “khoản đóng quỹ phòng thân”: ví dụ một hộ gia đình có thu nhập tăng 12% nhưng mức tiết kiệm phòng thân giảm 5%, thì kỳ này nhà đó dễ rủng rỉnh hơn, và kỳ sau sẽ cảm thấy tiếc nếu có chuyện bất ngờ.
Nợ xấu BIDV 47.486 tỷ đồng: đáng lo đến đâu?
Tại thời điểm 30/9/2026, nợ xấu của BIDV là 47.486 tỷ đồng, tăng 36% so với đầu năm; tỷ lệ nợ xấu trên dư nợ tăng từ 1,47% lên 1,85% (theo Vietstock). Nợ xấu là các khoản vay thuộc nhóm 3, 4, 5, tức quá hạn trên 90 ngày hoặc có rủi ro mất vốn cao. Ví dụ: cho bạn thân vay tiền, hẹn tháng sau trả, đến tháng thứ tư vẫn chưa thấy đâu thì khoản vay đó bắt đầu được xếp vào nhóm “đáng lo”.
Mức tăng 36% nghe đáng giật mình, nhưng cần đọc đúng mẫu số: dư nợ cho vay khách hàng khoảng 2,56 triệu tỷ đồng, tăng 8% so với đầu năm. Nợ xấu tăng nhanh gấp khoảng 4 lần tốc độ cho vay thì tỷ lệ phải nhích lên, và nó đã nhích 0,38 điểm phần trăm. Chênh lệch này không hẳn là “khủng hoảng”, nhưng cũng không thể coi là chi tiết nhỏ.
Ba điểm đáng đặt cạnh nhau khi đọc:
- Quy mô cộng dồn: BIDV có dư nợ rất lớn nên chỉ cần vài nhóm khách hàng chuyển trạng thái, số tuyệt đối nợ xấu đã tăng hàng chục nghìn tỷ. Số tuyệt đối vì thế dễ gây sốc hơn tỷ lệ.
- Chiều ngược nhau: nợ xấu tăng nhưng dự phòng quý 3 lại giảm. Điều này không sai về kế toán, vì dự phòng phụ thuộc phân loại nhóm nợ, tài sản bảo đảm và quỹ dự phòng đã trích từ trước, nhưng cần theo dõi xem BIDV có phải “bù” ở các quý sau.
- Mảnh ghép còn thiếu: tỷ lệ bao phủ nợ xấu (quỹ dự phòng chia cho nợ xấu) là chỉ số quyết định, và bảng chất lượng nợ chi tiết nằm trong thuyết minh BCTC; bài này không tự suy ra con số đó để tránh nhầm.
Để hiểu thêm cách quỹ dự phòng và vốn đệm hoạt động, bạn có thể đọc CAR và vốn cấp 2 của các ngân hàng VN30 và nghị định VAMC xử lý nợ xấu, hai chủ đề liên quan trực tiếp đến cách ngân hàng nhà nước dọn “kho nợ”.
Bức tranh tăng trưởng: tín dụng, huy động và tài sản
Về quy mô, BIDV có tổng tài sản gần 3,5 triệu tỷ đồng (+5% so với đầu năm), dư nợ cho vay khoảng 2,56 triệu tỷ đồng (+8%) và tiền gửi khách hàng hơn 2,36 triệu tỷ đồng (+6%), theo Vietstock. Tín dụng tăng nhanh hơn huy động: ngân hàng đang cho vay nhanh hơn tốc độ gom tiền gửi, chuyện thường gặp khi nhu cầu vốn của nền kinh tế còn lớn.
Ví dụ dễ hình dung: một quán cà phê bán nhanh hơn tốc độ nhập hạt. Doanh thu đẹp, nhưng chủ quán sẽ để mắt đến kho. Với ngân hàng, “kho” là nguồn vốn huy động, nên chuyện tiền gửi tăng thấp hơn tín dụng sẽ liên quan đến chi phí vốn và lãi suất huy động sắp tới. Chủ đề này đã được phân tích ở bài tiền gửi khách hàng ngân hàng 2026.
Thu nhập lãi thuần quý 3 đạt 17.056 tỷ đồng, tăng 12%, là trụ cột lớn nhất. Thu dịch vụ tăng 7%, chậm hơn nhóm tư nhân có mảng phí mạnh như Techcombank (thu dịch vụ 9 tháng tăng 40% theo thông cáo của Techcombank). Khác biệt này phản ánh mô hình kinh doanh: BIDV thiên về cho vay quy mô lớn, nên lợi nhuận phụ thuộc nhiều vào chất lượng tín dụng.
Nhà đầu tư nên theo dõi gì tiếp theo?
Hai chiều cần cân nhắc, không chiều nào “chắc thắng”. Chiều thuận: lợi nhuận tăng hai chữ số, thu nhập lãi tăng đều, chi phí hoạt động tăng thấp hơn doanh thu (8% so với 10%) cho thấy hiệu quả vận hành không xấu. Chiều cần thận trọng: phần lớn mức tăng nhanh của quý 3 đến từ dự phòng giảm, trong khi nợ xấu đang tăng; nếu dự phòng phải trích lại cao hơn ở các quý sau, đà tăng lợi nhuận có thể chậm đi.
Một số mốc dữ liệu đáng đối chiếu trong các báo cáo kế tiếp: tỷ lệ bao phủ nợ xấu, nợ nhóm 2 (nợ cần chú ý) có chuyển sang nhóm xấu hay không, cơ cấu nợ theo ngành (nhất là bất động sản), và mức tăng tín dụng so với hạn mức mà Ngân hàng Nhà nước giao. Về bối cảnh lãi suất và chính sách, có thể xem thêm NHNN giảm lãi suất và tác động tới ngân hàng VN30 cùng dự báo lợi nhuận ngân hàng quý 3/2026.
Câu hỏi thường gặp về BIDV lợi nhuận quý 3 2026
BIDV lãi bao nhiêu trong quý 3/2026?
Lợi nhuận trước thuế quý 3/2026 khoảng 10.579 tỷ đồng, tăng 39% so với cùng kỳ; 9 tháng đạt khoảng 29.483 tỷ đồng, tăng 25% (theo Vietstock và CafeF, 31/10/2026).
Nợ xấu BIDV hiện là bao nhiêu?
Tại 30/9/2026, nợ xấu 47.486 tỷ đồng, tăng 36% so với đầu năm, tỷ lệ nợ xấu 1,85% so với 1,47% đầu năm.
Vì sao lợi nhuận BIDV tăng mạnh hơn doanh thu?
Lợi nhuận trước dự phòng tăng 10%, còn chi phí dự phòng giảm 25% nên lợi nhuận trước thuế tăng tới 39%. Chi phí dự phòng giảm đóng góp đáng kể, theo ước tính của Happite khoảng một nửa mức tăng.
Nợ xấu tăng có nghĩa là BIDV gặp rủi ro lớn?
Chưa đủ dữ kiện để kết luận. Cần xem thêm tỷ lệ bao phủ nợ xấu, nợ nhóm 2 và tài sản bảo đảm trong thuyết minh BCTC. Nợ xấu tăng 36% là tín hiệu cần theo dõi, không phải bằng chứng một mình.
Muốn đọc báo cáo ngân hàng bớt “rối”, hãy bắt đầu từ ba dòng: lợi nhuận trước dự phòng, chi phí dự phòng và nợ xấu. Ba dòng này thường kể được phần lớn câu chuyện của một quý.
Số liệu trong bài lấy từ Vietstock và CafeF ngày 30–31/10/2026, có thể được điều chỉnh khi BIDV công bố báo cáo đầy đủ. Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.