Anh Tuấn IT lĩnh lương mùng 5, đến mùng 10 đã cho đồng nghiệp mượn 5 triệu “đến cuối tháng trả”. Trong sổ chi tiêu của chị Lan kế toán, khoản đó không còn là tiền mặt, cũng không phải chi phí, mà là một khoản người khác đang nợ. Doanh nghiệp niêm yết cũng có đúng món đó, tên gọi trên báo cáo là phải thu về cho vay, và với một số tập đoàn lớn, con số này đủ lớn để nên hỏi: tiền ấy đang ở đâu và bao giờ về?
- Hiểu phải thu về cho vay là tiền doanh nghiệp đã cho bên khác vay và còn chờ thu hồi, khác hẳn với tiền khách hàng chưa trả cho hàng đã bán.
- Tìm được dòng này trên bảng cân đối kế toán (mã số 135 và 215) và thuyết minh tương ứng để biết cho ai vay, lãi suất bao nhiêu, bao giờ đáo hạn.
- Biết đối chiếu bằng báo cáo lưu chuyển tiền tệ xem tiền cho vay có thật sự quay về túi hay không.
- Nắm một vụ gian lận kinh điển (Adelphia) để hiểu vì sao các khoản ứng và cho vay bên liên quan luôn đáng đọc kỹ.
Phải thu về cho vay là gì và nằm ở đâu trên bảng cân đối kế toán?
Phải thu về cho vay là số tiền doanh nghiệp đã đưa cho một bên khác vay theo thỏa thuận có kỳ hạn và thường có lãi, mà bên vay chưa hoàn trả tại ngày lập báo cáo. Theo chế độ kế toán doanh nghiệp (Thông tư 200/2014/TT-BTC), khoản này được trình bày thành hai dòng: phải thu về cho vay ngắn hạn (mã số 135) nếu đến hạn trong vòng 12 tháng, và phải thu về cho vay dài hạn (mã số 215) nếu lâu hơn.
Để khỏi nhầm, bạn có thể hình dung ba kiểu tiền người khác đang nợ ở quán cà phê bệt đầu ngõ:
| Dòng trên bảng cân đối | Nó là gì | Ví dụ đời thường |
|---|---|---|
| Phải thu khách hàng (mã 131) | Tiền khách còn nợ vì đã nhận hàng, dịch vụ | Cô Ba tạp hóa cho khách ghi sổ gạo, dầu ăn |
| Phải thu về cho vay (mã 135, 215) | Tiền doanh nghiệp đưa người khác vay, có kỳ hạn và thường có lãi | Cô Ba cho chú Bảy chạy Grab vay 10 triệu sửa xe, hẹn 6 tháng, tính lãi |
| Phải thu khác (mã 136) | Các khoản còn lại như tạm ứng, ký quỹ, lãi dự thu | Cô Ba đặt cọc tiền thuê mặt bằng |
Hai dòng đầu nhìn giống nhau (đều là tiền người khác đang nợ) nhưng bản chất khác nhau. Phải thu khách hàng sinh ra từ việc bán hàng, nên thường quay vòng nhanh và gắn với doanh thu. Phải thu về cho vay sinh ra từ một quyết định dùng vốn, nên gắn với chiến lược, rủi ro đối tác và lãi suất. Nếu bạn đã đọc bài phải thu từ nhà cung cấp là gì, bạn sẽ thấy đây là họ hàng gần nhưng khác chủ đề. Còn khi bên vay là công ty trong cùng hệ sinh thái, hãy đọc thêm bài phải thu bên liên quan.
Vì sao doanh nghiệp không phải ngân hàng lại đi cho vay?
Cho vay là một cách đặt tiền nhàn rỗi hoặc tiền chờ giải ngân vào đúng chỗ, và với các tập đoàn đa ngành, đó thường là hệ quả của cách họ kiếm và giữ tiền. Hãy xem Vingroup (VIC), một mã thuộc rổ VN30, trong báo cáo tài chính hợp nhất kiểm toán năm 2025. Năm đó tập đoàn ghi nhận lãi từ chuyển nhượng công ty con và thanh lý các khoản đầu tư tài chính 39.724 tỷ đồng, một dòng tiền lớn đến từ việc bán bớt tài sản. Khi tiền về nhanh hơn tốc độ chi cho dự án, tiền tạm thời nhàn rỗi có thể được gửi ngân hàng hoặc cho đối tác vay có lãi.
Dấu vết nằm ngay ở báo cáo kết quả kinh doanh. Thuyết minh 30.3 cho thấy “lãi tiền gửi, tiền cho vay và các khoản tạm ứng” của VIC đạt 6.756 tỷ đồng năm 2025, so với 4.629 tỷ năm 2024, tức khoảng 13,4% tổng doanh thu hoạt động tài chính (6.756.082 / 50.463.250 = 13,4%). Lưu ý dòng này gộp cả tiền gửi và tạm ứng, nên chúng ta không thể tách riêng lãi cho vay.
Đây cũng là điểm khác biệt theo ngành mà bạn nên nhớ. Doanh nghiệp bất động sản nhận tiền khách theo tiến độ trước khi chi xây dựng, nên dòng tiền có lúc phình ra rồi bị hút vào dự án. Doanh nghiệp bán lẻ hay thực phẩm xoay vốn nhanh qua hàng tồn kho nên ít khi có khoản cho vay lớn. Thấy khoản phải thu về cho vay lớn ở một doanh nghiệp sản xuất bình thường, hãy hỏi thêm một câu: đây là hoạt động chính hay là tiền thừa đang tìm chỗ?
Đọc số thật: Vingroup đã cho vay bao nhiêu và còn bao nhiêu?
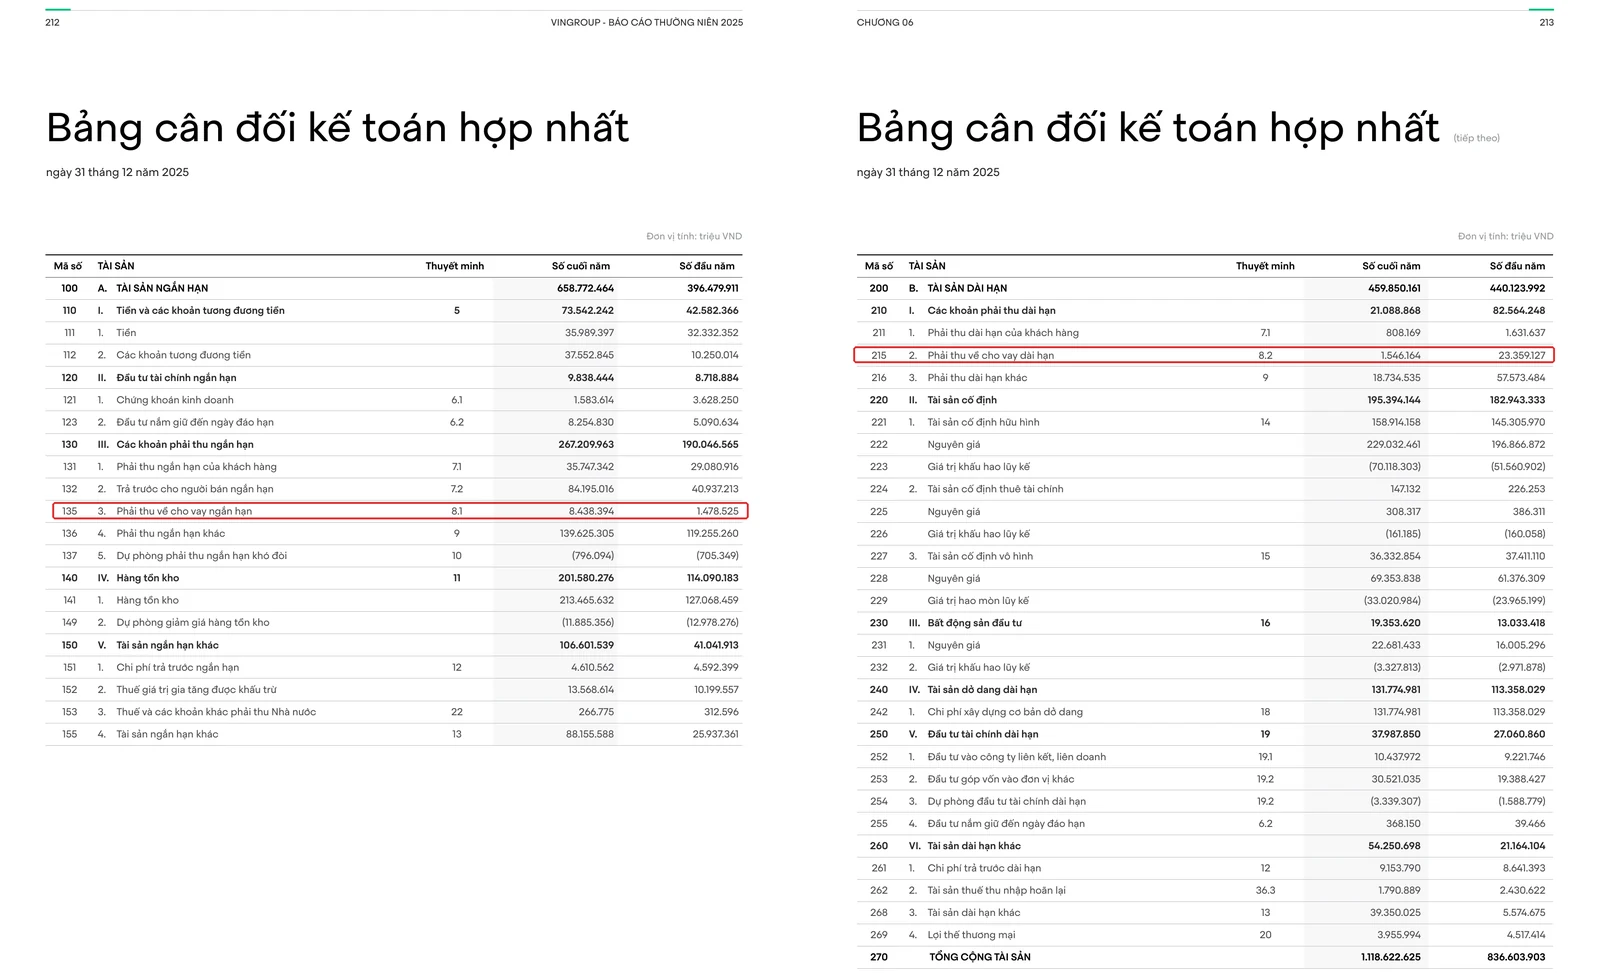
Tại ngày 31/12/2025, tổng số dư phải thu về cho vay của VIC là 9.985 tỷ đồng, giảm gần 60% so với 24.838 tỷ đồng một năm trước. Hãy mở bảng cân đối kế toán hợp nhất và nhìn hai dòng khoanh đỏ dưới đây: mã số 135 bên trái, mã số 215 bên phải.
Phép tính để bạn bấm máy theo (đơn vị triệu đồng, số liệu bảng cân đối kế toán hợp nhất VIC):
- Cuối năm 2024: 1.478.525 (ngắn hạn) + 23.359.127 (dài hạn) = 24.837.652, bằng 24.837.652 / 836.603.903 = 2,97% tổng tài sản.
- Cuối năm 2025: 8.438.394 (ngắn hạn) + 1.546.164 (dài hạn) = 9.984.558, bằng 9.984.558 / 1.118.622.625 = 0,89% tổng tài sản.
- Mức thay đổi: (9.984.558 − 24.837.652) / 24.837.652 = −59,8%.
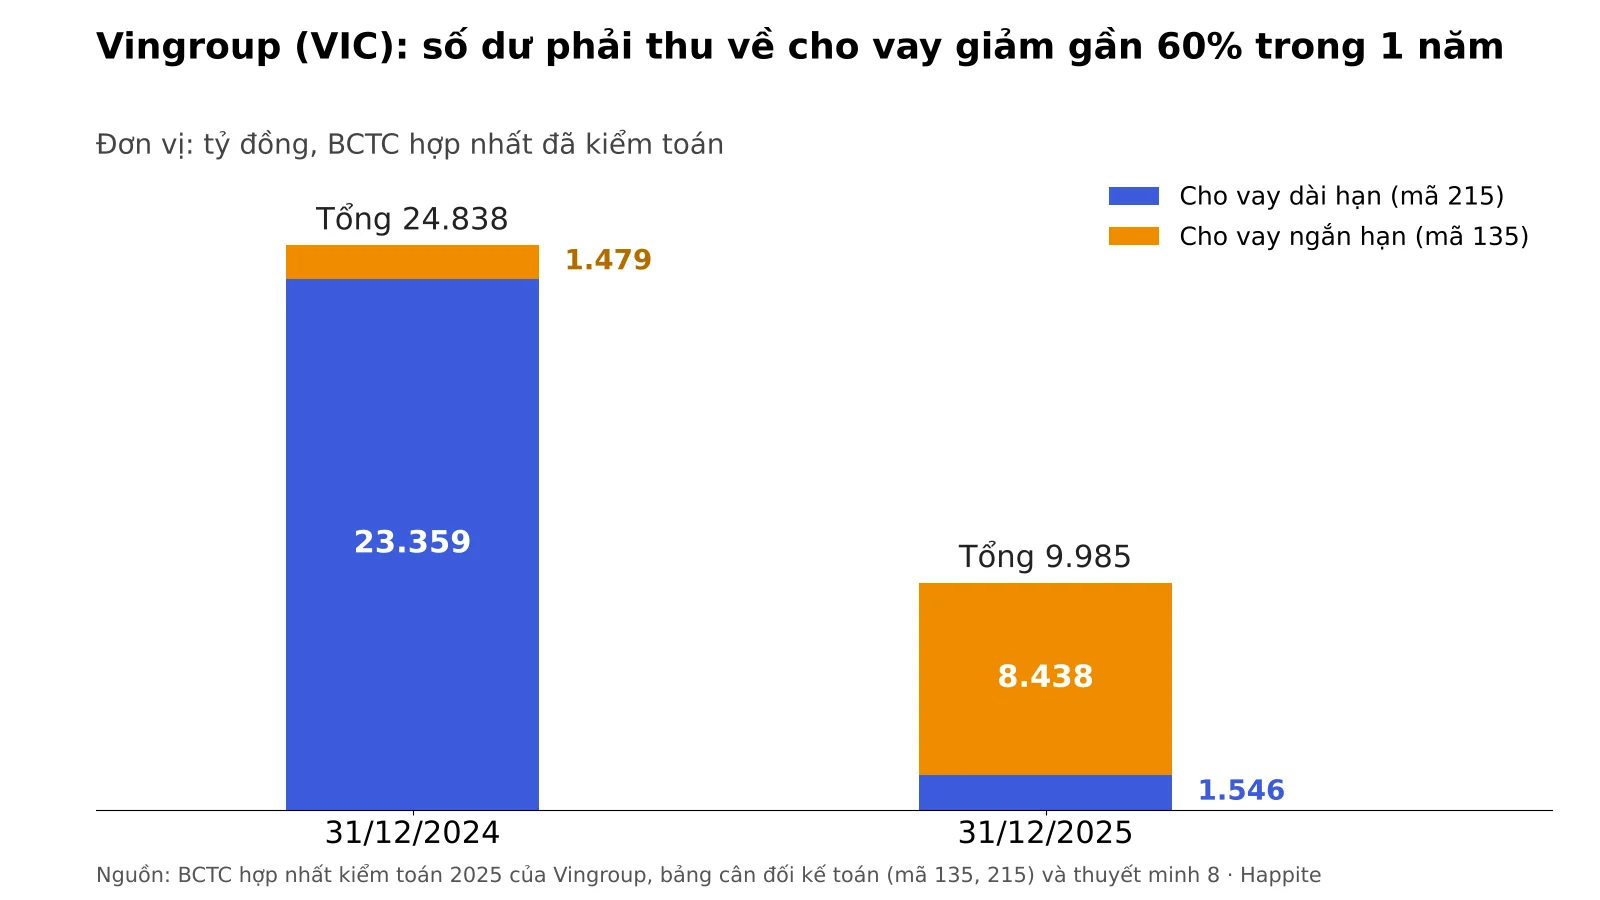
Có một chi tiết mà người mới dễ bỏ sót: dòng ngắn hạn tăng từ 1.479 tỷ lên 8.438 tỷ không có nghĩa là VIC cho vay thêm. Thuyết minh 8.1 cho thấy 6.328 tỷ trong đó là các khoản cho vay đối tác doanh nghiệp dài hạn đã đến hạn thu hồi, tức là chúng “trôi” từ dòng dài hạn sang dòng ngắn hạn khi thời hạn còn dưới 12 tháng. Đây là cách trình bày chuẩn, nên khi so hai năm, hãy cộng cả ngắn hạn và dài hạn trước khi kết luận. Nhờ cộng cả hai, bạn thấy bức tranh đúng: tổng dư nợ giảm mạnh.
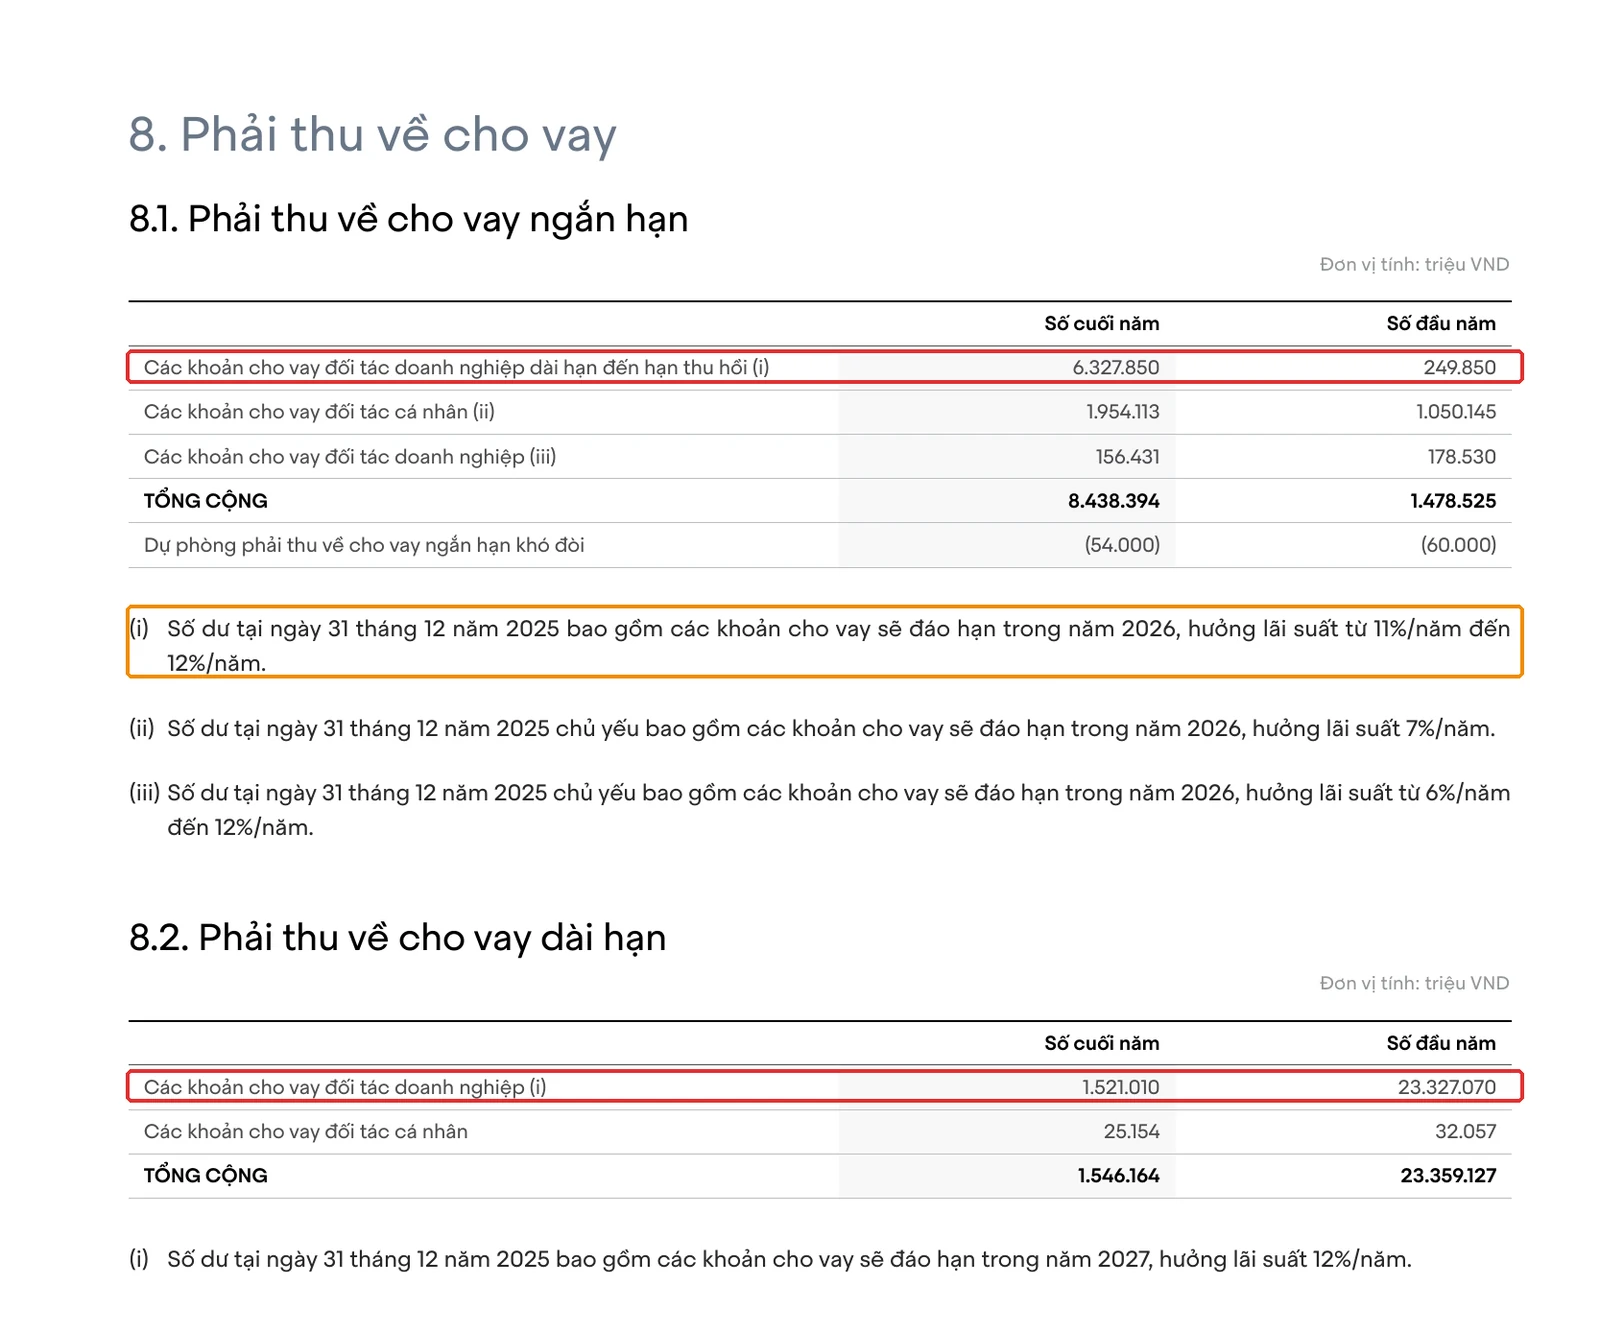
Phần thuyết minh còn cho bạn ba thứ mà bảng cân đối không có: cho ai vay (đối tác doanh nghiệp, đối tác cá nhân), lãi suất (từ 6% đến 12% một năm với các khoản ngắn hạn, 12% một năm với khoản dài hạn đáo hạn năm 2027) và thời điểm đáo hạn. Với 75% số dư ngắn hạn (6.327.850 / 8.438.394) đến hạn trong năm 2026, bạn có một mốc rất cụ thể để kiểm tra ở báo cáo năm sau: tiền về chưa?
Tiền cho vay có thật sự quay về? Đối chiếu bằng báo cáo lưu chuyển tiền tệ
Muốn biết khoản cho vay có thu về hay không, hãy nhìn tiền thật trong báo cáo lưu chuyển tiền tệ, vì số dư trên bảng cân đối chỉ là ảnh chụp cuối kỳ. Trong phần hoạt động đầu tư, mã số 23 là tiền chi cho vay và mã số 24 là tiền thu hồi cho vay. Dòng cuối của phần này (mã số 27) là tiền lãi thu được. Nếu bạn cần ôn lại cách đọc báo cáo này, bài báo cáo lưu chuyển tiền tệ chỉ rất kỹ từng phần.
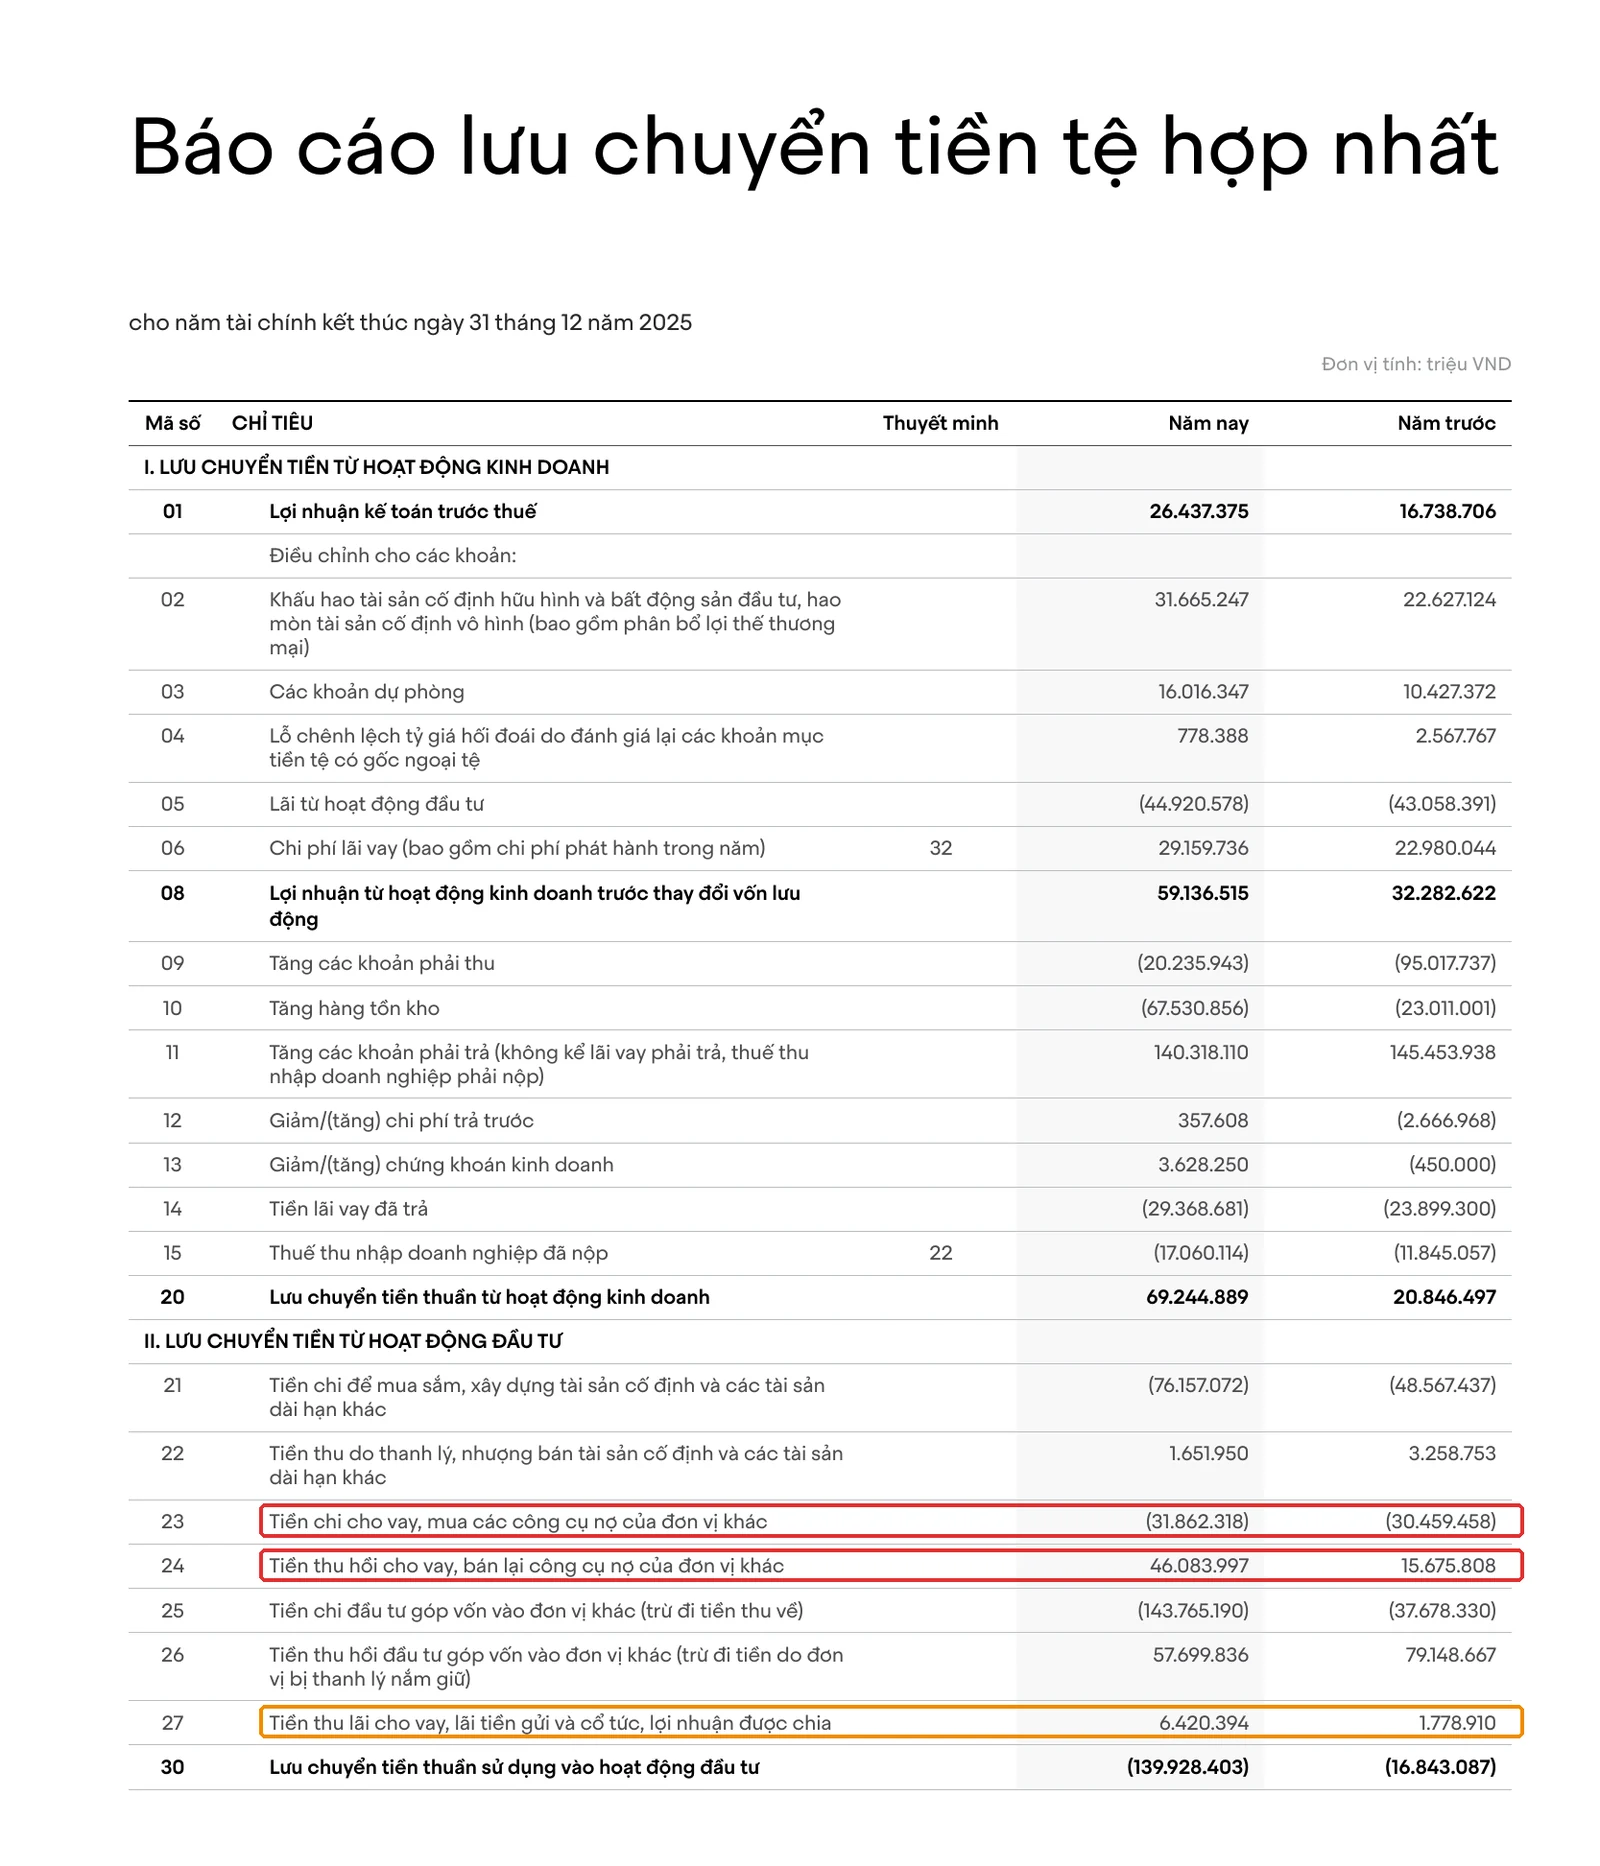
Năm 2025, VIC chi cho vay và mua công cụ nợ 31.862 tỷ đồng, đồng thời thu hồi 46.084 tỷ đồng, tức thu nhiều hơn chi 14.222 tỷ (46.083.997 − 31.862.318 = 14.221.679 triệu). Con số này khá sát với mức giảm dư nợ trên bảng cân đối là 14.853 tỷ, nhưng không trùng tuyệt đối vì hai dòng lưu chuyển tiền gộp cả “công cụ nợ của đơn vị khác” và vì bảng cân đối chịu thêm tác động của dự phòng, hợp nhất hay thanh lý công ty con. Quy tắc cho người mới: hai chiều khớp xấp xỉ là đủ yên tâm để đọc tiếp, lệch hẳn thì nên tìm lý do trong thuyết minh. Cũng nhớ rằng tiền lãi thu 6.420 tỷ ở mã 27 bao gồm cả lãi tiền gửi và cổ tức, nên không phải toàn bộ là lãi cho vay.
Ba câu hỏi khi gặp dòng phải thu về cho vay
Cho ai vay? Thuyết minh của VIC chia thành đối tác doanh nghiệp và đối tác cá nhân. Nếu bên vay là công ty liên kết, ban lãnh đạo hay cổ đông lớn, khoản này còn phải xuất hiện ở thuyết minh về giao dịch với các bên liên quan. Đây là chỗ cần đọc chậm nhất.
Lãi suất và kỳ hạn có hợp lý không? Bộ luật Dân sự 2015 (Điều 468) quy định lãi suất vay theo thỏa thuận không vượt quá 20% một năm, trừ khi luật khác có quy định khác. Mức 6% đến 12% mà VIC công bố nằm trong khung đó. Nếu bạn thấy khoản cho vay không lãi hoặc lãi thấp bất thường cho một bên liên quan, đó là tín hiệu cần hỏi thêm.
Doanh nghiệp đã trích dự phòng chưa? VIC trích dự phòng phải thu về cho vay ngắn hạn khó đòi 54 tỷ đồng, bằng 0,64% số dư ngắn hạn (54.000 / 8.438.394). Đặc thù Việt Nam ở đây: VAS chưa bắt buộc mô hình tổn thất tín dụng kỳ vọng như IFRS 9, nên doanh nghiệp trích dự phòng theo hướng dẫn riêng của Bộ Tài chính (Thông tư 48/2019/TT-BTC) khi có bằng chứng khoản nợ khó thu. Vì vậy một mức dự phòng thấp chưa chắc là sai, nhưng bạn nên đọc thêm bài dự phòng nợ phải thu khó đòi để hiểu cách doanh nghiệp quyết định.
Case study kinh điển thế giới: Adelphia và những khoản vay “im lặng” cho gia đình
Adelphia Communications là một công ty truyền hình cáp lớn của Mỹ, sụp đổ năm 2002 vì gian lận mà các khoản ứng tiền và nợ cho gia đình sáng lập là phần cốt lõi. Theo thông cáo của Bộ Tư pháp Hoa Kỳ (khu vực New York), từ khoảng năm 1999 đến tháng 5/2002, John Rigas, con trai Timothy Rigas và một số người khác đã lừa chủ nợ và nhà đầu tư. Công ty vay nợ nặng để mua lại các hệ thống cáp, liên tục không đạt kỳ vọng lợi nhuận, nên che đậy bằng các phát biểu sai về mức nợ ngoài bảng, việc tuân thủ cam kết với chủ nợ và kết quả hoạt động.
Phần liên quan trực tiếp đến bài này là dòng tiền chảy sang gia đình. Hơn 250 triệu USD công ty trả cho các khoản vay cá nhân của gia đình, hơn 50 triệu USD tiền ứng mặt không được phép, và khoảng 13 triệu USD tiền công ty dùng xây sân golf trên đất phần lớn thuộc gia đình. Không điều nào trong số đó được công bố cho các thành viên hội đồng quản trị không thuộc gia đình hay công chúng. Bồi thẩm đoàn tuyên có tội tháng 7/2004; sau phúc thẩm năm 2007, bản án được tuyên lại năm 2008: John Rigas 12 năm tù, Timothy Rigas 17 năm tù.
Dấu vết cần tìm khi đọc BCTC là những khoản tiền ra khỏi công ty mà thuyết minh về bên liên quan nói quá ít: số dư phải thu hoặc cho vay bên liên quan tăng nhanh, lãi suất thấp bất thường, không có kỳ hạn rõ ràng, và nợ ngoài bảng không được giải thích. Bài học cho người đọc BCTC doanh nghiệp Việt không phải là nghi ngờ mọi khoản vay, mà là thói quen ba bước: đọc thuyết minh cho vay, đối chiếu với thuyết minh giao dịch bên liên quan, rồi xem tiền có thật sự quay về trong lưu chuyển tiền tệ. Với VIC, thuyết minh chia rõ đối tác, lãi suất và năm đáo hạn, đó là mức công bố bạn nên kỳ vọng ở mọi doanh nghiệp.
- Mở bảng cân đối kế toán hợp nhất, tìm mã số 135 và 215, ghi số cuối năm và đầu năm.
- Cộng hai dòng, chia cho tổng tài sản (mã 270) để biết khoản cho vay chiếm bao nhiêu phần trăm.
- Mở thuyết minh “Phải thu về cho vay”: ghi bên vay, lãi suất, năm đáo hạn.
- Qua báo cáo lưu chuyển tiền tệ, so mã 23 và mã 24 với mức thay đổi dư nợ.
- Tìm thuyết minh “Giao dịch với các bên liên quan” xem có khoản cho vay nào nằm ở đó không.
Những bẫy thường gặp khi đọc dòng này
- Nhìn một dòng thay vì hai. Khoản vay trôi từ dài hạn sang ngắn hạn khiến dòng ngắn hạn tăng, dù tổng dư nợ giảm. Luôn cộng cả hai.
- Nhầm với phải thu khách hàng. Phải thu khách hàng đến từ bán hàng, phải thu về cho vay đến từ quyết định dùng vốn. Rủi ro và cách đánh giá khác nhau.
- Tin lãi tăng là cho vay tăng. Dòng lãi tiền gửi, cho vay, tạm ứng gộp nhiều thứ. Hãy dùng cả bảng cân đối và lưu chuyển tiền tệ để suy luận.
- Quên khoản cho vay có thể nằm ở nơi khác. Một số khoản tạm ứng cho đối tác nằm ở “trả trước cho người bán” hoặc “phải thu khác”, nên hãy đọc thuyết minh chứ đừng chỉ nhìn tên dòng.
Câu hỏi thường gặp
Phải thu về cho vay là tài sản hay nợ?
Là tài sản. Nó nằm bên tài sản của bảng cân đối kế toán vì doanh nghiệp có quyền đòi lại tiền và lãi từ bên vay.
Phải thu về cho vay có tính vào doanh thu không?
Không. Số tiền gốc cho vay không phải doanh thu. Chỉ phần lãi cho vay được ghi vào doanh thu hoạt động tài chính, như dòng thuyết minh 30.3 của VIC.
Dòng này nằm ở đâu trong báo cáo lưu chuyển tiền tệ?
Ở phần hoạt động đầu tư: mã số 23 là tiền chi cho vay, mã số 24 là tiền thu hồi cho vay, lãi thu về nằm ở mã số 27.
Cho vay bên liên quan có phải là dấu hiệu xấu?
Không tự động. Cho vay trong cùng hệ sinh thái là chuyện phổ biến, miễn là có công bố đầy đủ, lãi suất hợp lý và tiền thu về đúng hạn. Điều nên cảnh giác là khi những điều đó vắng mặt.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ cột)
- Bảng cân đối kế toán đọc từng dòng
- Phải thu bên liên quan là gì
- Dự phòng nợ phải thu khó đòi là gì
Nguồn tham khảo
- Vingroup, Báo cáo thường niên 2025, chương 6: BCTC hợp nhất kiểm toán (bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ: trang PDF 107 và 109; thuyết minh 8: trang PDF 125; thuyết minh 30.3 doanh thu hoạt động tài chính). Truy cập 05/11/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp (mẫu B01, B03).
- Bộ Tài chính, Thông tư 48/2019/TT-BTC hướng dẫn trích lập các khoản dự phòng.
- Quốc hội, Bộ luật Dân sự 2015, Điều 468 về lãi suất (giải thích của div.gov.vn).
- IASB, IFRS 9 Financial Instruments (mô hình tổn thất tín dụng kỳ vọng), để đối chiếu với VAS.
- U.S. Department of Justice (SDNY), thông cáo tuyên án lại vụ Rigas và Adelphia, tháng 6/2008.
Số liệu cập nhật đến ngày 05/11/2026, lấy từ BCTC hợp nhất kiểm toán năm 2025 của Vingroup; vui lòng đối chiếu bản gốc trên trang quan hệ cổ đông của doanh nghiệp.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.