Cô Ba bán tạp hóa đầu hẻm nhập gạo hai đợt: đợt đầu 20.000 đồng/kg, đợt sau 24.000 đồng/kg, rồi trộn chung vào một thùng. Khi khách mua, cô lấy giá nào để tính tiền vốn? Câu hỏi nghe nhỏ xíu, nhưng với doanh nghiệp niêm yết nó quyết định con số giá vốn hàng bán và vì thế quyết định cả lợi nhuận. Đó là chuyện của phương pháp tính giá xuất kho.
- Hiểu phương pháp tính giá xuất kho là cách doanh nghiệp quyết định “mỗi món hàng bán ra đang mang giá vốn bao nhiêu” khi hàng nhập về ở nhiều mức giá.
- Phân biệt ba cách phổ biến: đích danh, bình quân gia quyền và nhập trước xuất trước (FIFO), cùng một ví dụ tính tay.
- Biết tìm phương pháp này ở mục “Hàng tồn kho” của thuyết minh chính sách kế toán, rồi đọc ví dụ thật của HPG (thép) và MWG (bán lẻ).
- Nhận ra vì sao hai ngành khác nhau chọn cách tính khác nhau, và học một bài cảnh tỉnh từ vụ MiniScribe nổi tiếng.
Phương pháp tính giá xuất kho là gì?
Phương pháp tính giá xuất kho là quy tắc doanh nghiệp dùng để xác định giá vốn của số hàng đã bán ra, khi cùng một loại hàng được nhập về ở nhiều thời điểm với nhiều mức giá khác nhau. Số hàng còn lại trong kho sẽ mang phần giá vốn còn dư, nên cùng một quy tắc quyết định luôn cả con số “Hàng tồn kho” trên Bảng cân đối kế toán.
Chú Bảy chạy Grab đổ xăng mỗi lần một giá, cuối tháng chia tổng tiền xăng cho tổng số lít để ra “giá xăng trung bình”: đó chính là tinh thần của bình quân gia quyền. Anh Tuấn IT mua một chiếc laptop có số serial riêng, nên biết chính xác chiếc đó giá bao nhiêu: đó là đích danh. Còn chị Lan kế toán ở quán phở đầu ngõ luôn dùng hành lá mua hôm trước trước, hôm sau mới tới mớ mới: đó là FIFO. Có ba cách mà bạn sẽ gặp trong báo cáo tài chính của doanh nghiệp Việt Nam. Đích danh: mỗi món hàng được theo dõi riêng với đúng giá nhập của nó. Bình quân gia quyền: lấy tổng giá trị hàng hiện có chia cho tổng số lượng để ra một đơn giá chung. Nhập trước xuất trước (FIFO): hàng nhập trước coi như được bán trước, nên giá vốn lấy theo các lô cũ nhất. Theo IAS 2 (chuẩn mực quốc tế về hàng tồn kho), đích danh dành cho hàng không thể thay thế lẫn nhau, còn FIFO hoặc bình quân gia quyền dùng cho hàng thay thế được cho nhau (ifrs.org). Phương pháp nhập sau xuất trước (LIFO) bị IFRS cấm, và theo tổng hợp của MISA cũng như một nghiên cứu đăng trên Tạp chí Kế toán và Kiểm toán năm 2025, chế độ kế toán doanh nghiệp Việt Nam hiện hành không còn áp dụng nó.
Doanh nghiệp tự chọn phương pháp, nhưng phải áp dụng nhất quán và giải thích trong thuyết minh nếu đổi. Chuẩn mực VAS và Thông tư 200/2014/TT-BTC (nay được Thông tư 99/2025/TT-BTC thay thế từ 01/01/2026, theo KPMG Việt Nam) đặt khung chung; bạn có thể xem lại bức tranh chuẩn mực ở bài Chuẩn mực kế toán VAS là gì.
Ba cách tính cho ra lợi nhuận khác nhau thế nào?
Khi giá nhập thay đổi, mỗi phương pháp cho ra một giá vốn khác nhau, nên lãi gộp cũng khác nhau dù số hàng bán và giá bán giống hệt. Hãy quay lại thùng gạo của cô Ba. Đây là ví dụ tính tay giả định để dễ hình dung (không phải số liệu BCTC): lô 1 gồm 100 kg giá 20.000 đồng, lô 2 gồm 100 kg giá 24.000 đồng, cô bán 150 kg với giá 30.000 đồng/kg, tức doanh thu 4.500.000 đồng.
| Cách tính | Giá vốn 150 kg | Lãi gộp | Tồn kho 50 kg |
|---|---|---|---|
| FIFO (lô cũ ra trước) | 3.200.000 | 1.300.000 | 1.200.000 |
| Bình quân gia quyền (22.000 đồng/kg) | 3.300.000 | 1.200.000 | 1.100.000 |
| LIFO (chỉ để so sánh) | 3.400.000 | 1.100.000 | 1.000.000 |
Phép tính bình quân: (100 × 20.000 + 100 × 24.000) / 200 = 22.000 đồng/kg. Thấy không, giá nhập tăng thì FIFO cho giá vốn thấp nhất và lãi cao nhất, còn tồn kho thì được ghi theo giá mới. Giá nhập giảm thì mọi thứ đảo chiều. Tổng chi phí bỏ ra (4.400.000 đồng) không đổi, chỉ có chuyện “phần nào đã thành giá vốn, phần nào còn nằm trong kho” bị chia khác đi. Vì vậy khi so lợi nhuận gộp của hai công ty cùng ngành, bạn nên nhìn xem họ có dùng cùng một cách tính không.
Tìm phương pháp tính giá xuất kho ở đâu trong BCTC?
Bạn tìm ở Thuyết minh báo cáo tài chính, phần “Tóm tắt các chính sách kế toán chủ yếu”, mục “Hàng tồn kho”. Đây là mục gần như doanh nghiệp nào cũng có, nằm sau bốn báo cáo chính. Con số tương ứng nằm ở ba chỗ: mã 140 “Hàng tồn kho” trên Bảng cân đối kế toán, mã 11 “Giá vốn hàng bán” trên báo cáo kết quả kinh doanh, và bảng chi tiết hàng tồn kho trong thuyết minh. Nếu bạn cần ôn nhanh cách đọc phần thuyết minh, xem thêm bài Thuyết minh BCTC.
Để biết “độ nặng” của khoản này, chúng ta dùng phép tính số ngày tồn kho: hàng tồn kho / giá vốn × 365. Đây là cách tính nhanh bằng số dư cuối năm; bài Vòng quay hàng tồn kho hướng dẫn cách dùng số dư bình quân cho chính xác hơn.
HPG chọn bình quân gia quyền: vì sao thép hợp với cách này?
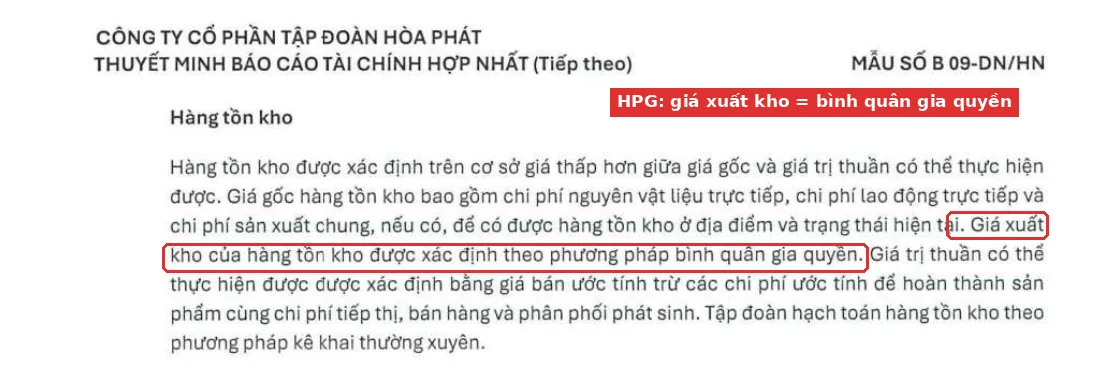
Tập đoàn Hòa Phát (HPG) ghi rõ giá xuất kho được xác định theo phương pháp bình quân gia quyền. Câu này nằm ở mục “Hàng tồn kho” của thuyết minh BCTC hợp nhất kiểm toán năm 2025 (trang 23 của file PDF).
Giờ nhìn quy mô của khoản này. Ở ngày 31/12/2025, hàng tồn kho của HPG là 52.828.227.344.442 đồng, tức khoảng 52,8 nghìn tỷ. Tổng tài sản (cộng tài sản ngắn hạn và dài hạn) là 257.899.200.817.547 đồng, vậy 52.828.227.344.442 / 257.899.200.817.547 = 20,5% tổng tài sản. Với giá vốn hàng bán năm 2025 là 131.618.306.435.300 đồng, 52.828.227.344.442 / 131.618.306.435.300 × 365 = 146,5 ngày. Nói đời thường: lượng hàng trong kho đủ cho khoảng năm tháng bán hàng.
Thuyết minh số 10 cho thấy cơ cấu bên trong.
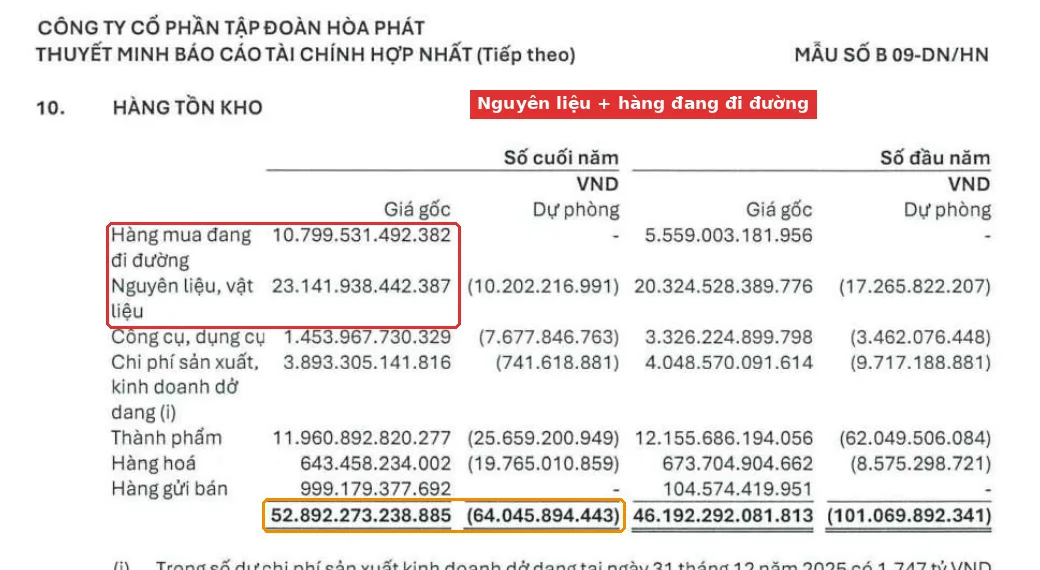
Nguyên liệu, vật liệu là 23.141.938.442.387 đồng và hàng mua đang đi đường là 10.799.531.492.382 đồng; cộng lại (10.799.531.492.382 + 23.141.938.442.387) / 52.892.273.238.885 = 64,2% tổng giá gốc hàng tồn kho. Thành phẩm chỉ chiếm khoảng 22,6%. Đây là hình ảnh rất đặc trưng của một nhà sản xuất thép khép kín: kho chủ yếu là quặng sắt, than cốc và các nguyên liệu mua theo từng chuyến tàu lớn, mỗi chuyến một mức giá, và chúng đều là hàng đồng nhất, trộn lẫn được với nhau. HPG không giải thích lý do chọn phương pháp trong BCTC, nên phần lý giải sau đây là suy luận của chúng ta: với nguyên liệu đồng nhất, nhập theo nhiều lô và có giá dao động theo chu kỳ ngành, đơn giá bình quân giúp giá vốn đỡ bị giật cục theo từng chuyến hàng, và việc theo dõi cũng gọn hơn so với truy từng lô.
Một chi tiết nhỏ nhưng đáng chú ý: dự phòng giảm giá hàng tồn kho của HPG chỉ là 64.045.894.443 đồng, 64.045.894.443 / 52.892.273.238.885 = 0,12% giá gốc, và trong năm tập đoàn còn hoàn nhập 37.023.997.898 đồng. Bạn có thể xem cách dự phòng này hình thành ở bài Dự phòng giảm giá hàng tồn kho.
MWG dùng hai cách trong cùng một báo cáo: vì sao?
Thế Giới Di Động (MWG) áp dụng đích danh cho điện thoại di động, máy tính xách tay và thiết bị kỹ thuật số điện tử, còn các nhóm hàng còn lại dùng bình quân gia quyền. Điều này nằm ở mục 3.3 của thuyết minh BCTC hợp nhất kiểm toán 2025 (trang 16 của file PDF), và là ví dụ đẹp cho nguyên tắc “một công ty có thể dùng nhiều phương pháp cho các nhóm hàng khác nhau”.
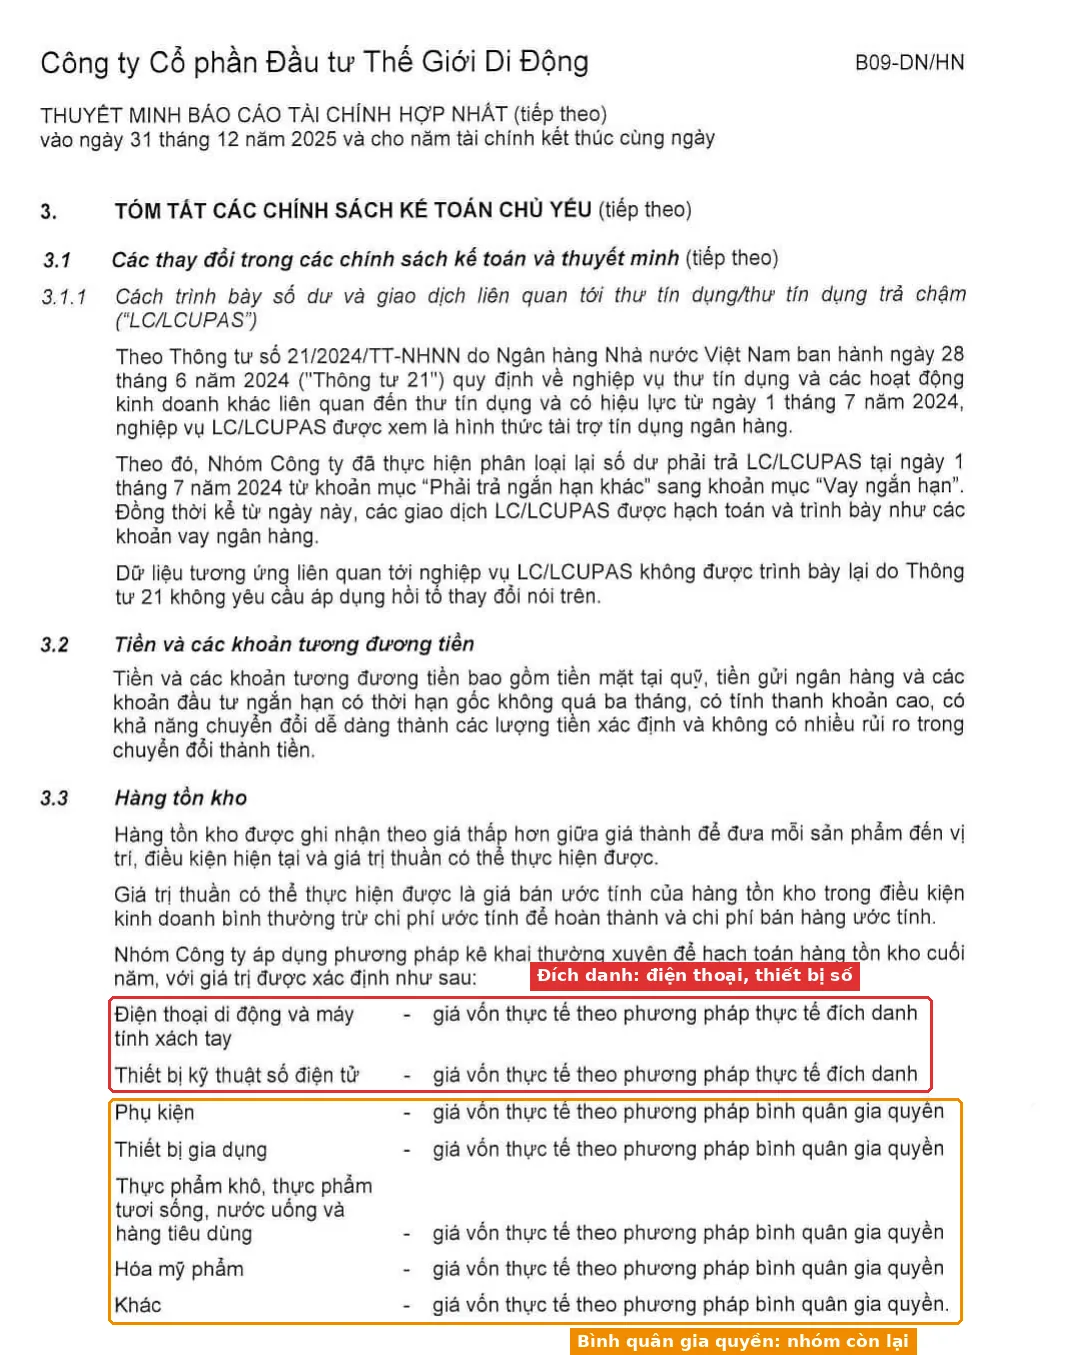
Lý do hợp lý nằm ở bản chất hàng hóa. Một chiếc điện thoại hay laptop có giá trị cao, mỗi chiếc là một đơn vị riêng có thể truy được giá nhập, nên đích danh phản ánh đúng giá vốn từng chiếc. Phụ kiện, đồ gia dụng, thực phẩm khô, hóa mỹ phẩm thì số lượng lớn, giá trị mỗi món nhỏ, thay thế được cho nhau, nên bình quân gia quyền gọn và đủ tốt. Đây cũng đúng tinh thần của IAS 2 như phần đầu bài đã nói. MWG không nêu lý do trong BCTC, nên đây là phần diễn giải của chúng ta.
Số liệu: hàng tồn kho của MWG là 27.266.851.974.258 đồng, chiếm 27.266.851.974.258 / 83.945.619.612.034 = 32,5% tổng tài sản. Giá vốn năm 2025 là 124.926.268.219.546 đồng, nên 27.266.851.974.258 / 124.926.268.219.546 × 365 = 79,7 ngày, gần một nửa so với HPG. Bán lẻ xoay vòng nhanh hơn, nhưng hàng công nghệ có rủi ro riêng là ra mẫu mới thì mẫu cũ mất giá: dự phòng giảm giá của MWG là 609.594.155.009 đồng, 609.594.155.009 / 27.876.446.129.267 = 2,2% giá gốc và tăng 44,1% so với 423.097.685.938 đồng đầu năm, khoảng 18 lần tỷ lệ 0,12% của HPG. Cùng là “hàng tồn kho” nhưng rủi ro nằm ở hai chỗ khác nhau: thép rủi ro ở giá nguyên liệu và giá bán theo chu kỳ, bán lẻ điện tử rủi ro ở vòng đời sản phẩm.
Bạn có thể đặt hai công ty cạnh nhau như sau:
| Chỉ tiêu 2025 | HPG | MWG |
|---|---|---|
| Giá xuất kho | Bình quân gia quyền | Đích danh + bình quân gia quyền |
| Hàng tồn kho (mã 140) | 52,8 nghìn tỷ (20,5% tổng tài sản) | 27,3 nghìn tỷ (32,5% tổng tài sản) |
| Số ngày tồn kho (số dư cuối năm) | 146,5 ngày | 79,7 ngày |
| Dự phòng / giá gốc tồn kho | 0,12% | 2,19% |
Nguồn: BCTC hợp nhất kiểm toán 2025 của HPG và MWG (Vietstock), truy cập 10/2026. Happite tính toán.
Bối cảnh Việt Nam: có gì khác thông lệ thế giới?
Điểm đáng nhớ nhất là Việt Nam chưa bắt buộc IFRS đại trà, nên doanh nghiệp niêm yết vẫn lập BCTC theo VAS và chế độ kế toán trong nước. Hai điều rút ra cho người đọc. Thứ nhất, cả IFRS lẫn chế độ kế toán Việt Nam đều không dùng LIFO, nên khi so với doanh nghiệp Mỹ (nơi LIFO vẫn được phép), bạn cần cẩn thận vì lợi nhuận gộp của họ có thể được tính theo một “luật chơi” khác. Thứ hai, nếu doanh nghiệp đổi phương pháp, thuyết minh phải giải trình; việc đổi cách tính giữa kỳ làm lợi nhuận hai năm khó so sánh trực tiếp với nhau. Hãy để ý đoạn “thay đổi chính sách kế toán” trong thuyết minh, và đọc thêm ý kiến kiểm toán: nếu kiểm toán không chứng kiến được kiểm kê hàng tồn kho, họ có thể đưa ra ý kiến ngoại trừ, một dấu hiệu bạn nên đọc kỹ (xem bài Đọc báo cáo kiểm toán, và phần hàng tồn kho nằm ở bài Đọc phần tài sản trên BCTC).
Case study kinh điển thế giới: MiniScribe và những viên gạch trong kho
Vụ MiniScribe (Mỹ, cuối thập niên 1980) cho thấy một bài học nền tảng: mọi phương pháp tính giá xuất kho đều bắt đầu từ số lượng hàng có thật trong kho, nếu số lượng sai thì phương pháp nào cũng vô nghĩa. MiniScribe là hãng sản xuất ổ cứng cho máy tính, doanh số tăng từ 114 triệu USD lên 603 triệu USD năm 1988 và từng được khen là hãng quản trị tốt nhất ngành (theo Wikipedia). Phía sau, ban lãnh đạo thổi phồng hàng tồn kho để che giấu thiếu hụt thật.
Theo phán quyết của Tòa phúc thẩm Liên bang vùng 10 ngày 10/12/1996 (United States v. Wiles, theo FindLaw), nhân viên đã mở khóa các hòm của kiểm toán sau giờ làm việc để sửa số kiểm kê cho khớp với con số đã phóng đại, và đóng khoảng 26.000 viên gạch lên pallet như hàng ổ cứng, chở đi và ghi vào sổ như khoảng 4 triệu USD hàng đang đi đường. Tổng cộng, năm 1987 tồn kho sổ sách bị thổi phồng khoảng 15 triệu USD (khoảng 17% tồn kho) và lợi nhuận khoảng 22 triệu USD (khoảng 70% lợi nhuận). CEO Quentin Wiles và CFO Patrick Schleibaum bị kết án năm 1994 và nhận lần lượt 36 và 24 tháng tù; tòa phúc thẩm hủy một tội danh liên quan đến khai báo gian dối do thiếu chỉ dẫn về tính trọng yếu, nhưng giữ các tội danh còn lại. Công ty nộp đơn phá sản ngày 01/01/1990.
Dấu vết lộ ra trên báo cáo thì rất “đời”: khoản phải thu và hàng tồn kho cùng phình lên bất thường, đến mức hội đồng quản trị phải để ý và mở điều tra nội bộ. Bài học cho người mới đọc BCTC Việt: (1) so tốc độ tăng của hàng tồn kho với doanh thu và phải thu; (2) hàng tồn kho tăng nhanh không hẳn xấu, như HPG tăng 14,6% hay MWG tăng 22,6% trong năm 2025 là điều cần đọc cùng thuyết minh, nhưng nếu nó tăng mà không có lý do ngành rõ ràng thì đáng hỏi; (3) khoản “hàng đang đi đường” hay “hàng gửi bán” là dòng bình thường trong thuyết minh, song vì khó kiểm chứng bằng mắt nên người ta thường soi kỹ hơn, và ý kiến kiểm toán là nơi đầu tiên cần xem. Đây không phải nhận xét về bất kỳ doanh nghiệp Việt nào, chỉ là cách đọc có phương pháp.
- Chọn một mã bạn quan tâm, tải BCTC hợp nhất kiểm toán năm mới nhất (xem lại bài tải báo cáo tài chính ở đâu nếu cần).
- Vào Thuyết minh, mục “Tóm tắt các chính sách kế toán chủ yếu” rồi tìm “Hàng tồn kho”. Ghi lại phương pháp tính giá xuất kho của từng nhóm hàng.
- Lấy mã 140 trên Bảng cân đối kế toán chia cho mã 11 trên báo cáo kết quả kinh doanh, nhân 365 để ra số ngày tồn kho.
- Mở bảng chi tiết hàng tồn kho: nguyên liệu, thành phẩm, hàng hóa, hàng đang đi đường chiếm bao nhiêu phần trăm? Khớp với mô hình kinh doanh của công ty chưa?
Bẫy thường gặp khi đọc giá xuất kho
Ba hiểu lầm hay gặp của người mới là như sau. Thứ nhất, cho rằng phương pháp nào “đẹp” hơn: không có cách nào đúng tuyệt đối, quan trọng là có phù hợp với loại hàng và có áp dụng nhất quán không. Thứ hai, so thẳng lợi nhuận gộp của hai công ty mà bỏ qua việc họ tính giá xuất kho khác nhau, hoặc một bên đổi phương pháp giữa hai năm. Thứ ba, nhầm giá xuất kho với giá bán: giá xuất kho là giá vốn, còn giá bán do thị trường quyết định, và chênh lệch của hai thứ này mới là lãi gộp (bạn có thể ôn lại ở bài Báo cáo kết quả kinh doanh).
Câu hỏi thường gặp
Giá xuất kho là gì?
Giá xuất kho là giá vốn ghi nhận cho số hàng đã bán hoặc đã dùng, được tính theo phương pháp doanh nghiệp chọn. Nó là cơ sở để tính giá vốn hàng bán trên báo cáo kết quả kinh doanh.
FIFO và bình quân gia quyền khác nhau thế nào?
FIFO lấy giá của các lô nhập cũ nhất cho phần hàng đã bán, còn bình quân gia quyền dùng một đơn giá chung tính từ tổng giá trị chia tổng số lượng. Khi giá nhập biến động, hai cách cho giá vốn và lãi gộp khác nhau, như bảng ví dụ ở trên.
Doanh nghiệp có được tự đổi phương pháp tính giá xuất kho không?
Doanh nghiệp được tự chọn, nhưng phải áp dụng nhất quán, và khi đổi cần giải trình trong thuyết minh báo cáo tài chính. Bạn nên đối chiếu thuyết minh của hai năm liên tiếp để phát hiện việc đổi này.
Vì sao IFRS và Việt Nam không dùng LIFO?
IFRS cấm LIFO, và theo các nguồn tổng hợp chúng ta dẫn ở phần nguồn, chế độ kế toán Việt Nam hiện hành cũng không còn áp dụng phương pháp này. Với LIFO, tồn kho trên bảng cân đối có thể bị ghi theo những mức giá rất cũ, nên khó phản ánh giá trị hiện tại.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ)
- Vòng quay hàng tồn kho
- Dự phòng giảm giá hàng tồn kho
- Chu kỳ chuyển đổi tiền mặt là gì
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của HPG: Vietstock (PDF tr.7, 8, 10, 23, 30), truy cập 10/2026.
- BCTC hợp nhất kiểm toán năm 2025 của MWG: Vietstock (PDF tr.7, 9, 16), truy cập 10/2026.
- IFRS Foundation, IAS 2 Inventories.
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 02 (Hàng tồn kho) và Thông tư 200/2014/TT-BTC; KPMG Việt Nam, tổng quan Thông tư 99/2025/TT-BTC.
- MISA, Tổng hợp các phương pháp xác định giá xuất kho theo Thông tư 200; Đàm Thị Hải Âu, Tương lai của LIFO, Tạp chí Kế toán và Kiểm toán, số 265, 2025.
- United States v. Wiles, Tenth Circuit, 10/12/1996, FindLaw; Wikipedia: MiniScribe.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.