Bạn mua 1.000 cổ phiếu FPT, hai tuần sau bán đúng giá cũ. Không lãi, không lỗ, hòa vốn đẹp như sách giáo khoa. Vậy mà số dư tài khoản vẫn mỏng đi vài trăm nghìn đồng, như thể có ai đó khẽ thò tay vào ví. Ai lấy? Câu trả lời là một “trạm thu phí” vô hình mà gần như mọi nhà đầu tư cá nhân đều đi qua mỗi lần bấm lệnh, nhưng hiếm ai ngồi cộng sổ.
- Mỗi vòng mua rồi bán đi qua 3 “trạm”: phí lúc mua, phí lúc bán và thuế TNCN 0,1% trên giá bán. Tổng cộng khoảng 0,16% đến 0,70% giá trị lệnh, tùy biểu phí của công ty chứng khoán.
- Thuế 0,1% tính trên giá bán từng lần, không quan tâm bạn lời hay lỗ. Phí và thuế cộng dồn theo số vòng: lướt mỗi tuần một vòng có thể ăn từ 8% đến 31% vốn trong một năm nếu giá đứng yên.
- Chi phí đáng sợ nhất thường không phải phí môi giới mà là lãi margin. Quý 3/2026, SSI thu về khoảng 1.115 tỷ đồng từ cho vay ký quỹ, gấp gần 3 lần doanh thu môi giới.
- Khung tư duy cần nhớ: trước mỗi lệnh, hãy hỏi giá phải đi bao xa thì bạn mới hòa vốn. Đó là “mức hòa vốn” của lệnh.
Chi phí giao dịch chứng khoán gồm những khoản nào?
Chi phí giao dịch chứng khoán gồm phí môi giới ở cả hai chiều mua và bán, thuế thu nhập cá nhân khi bán, và với người dùng đòn bẩy còn có lãi vay margin. Để dễ nhớ, hãy hình dung đoạn quốc lộ có trạm BOT: xe nào đi qua cũng phải đóng tiền, dù hôm đó bạn đi chơi hay đi họp, dù chuyến đi có suôn sẻ hay không.
Trạm thứ nhất là phí lúc mua. Trạm thứ hai là phí lúc bán. Trạm thứ ba là thuế. Theo dự thảo Luật Thuế thu nhập cá nhân sửa đổi, Bộ Tài chính đã rút đề xuất thu 20% trên lãi và giữ nguyên cách tính 0,1% trên giá trị từng giao dịch, như VnEconomy đưa tin ngày 05/09/2025. Một bài tổng hợp của iGlobal mô tả công thức là giá chuyển nhượng từng lần nhân 0,1%, không trừ giá vốn, và nêu luật sửa đổi có hiệu lực từ 01/07/2026. Phần hiệu lực này nên đối chiếu thêm với văn bản chính thức của Bộ Tài chính.
Điểm hay bị quên nằm ở chữ “không trừ giá vốn”. Thuế 0,1% giống tiền gửi xe ở quán phở: bạn gửi xe, ăn xong, trả 5.000 đồng, kể cả khi hôm đó bát phở không ngon. Cổ phiếu bán lỗ vẫn bị tính thuế như thường.
Một vòng mua-bán “đóng” bao nhiêu phần trăm?
Một vòng mua-bán tốn khoảng 0,16% đến 0,70% giá trị lệnh, tùy công ty chứng khoán. Theo bảng so sánh của Finhay (đăng 16/06/2026, sửa lần cuối 16/08/2026), phí giao dịch cổ phiếu của TCBS là 0,03%, VNDirect và Finhay từ 0,10%, còn SSI nằm trong khoảng 0,15% đến 0,30% (có thể cao hơn khi đặt lệnh qua kênh hỗ trợ). Cộng thêm thuế 0,1% lúc bán, ta có bức tranh sau.
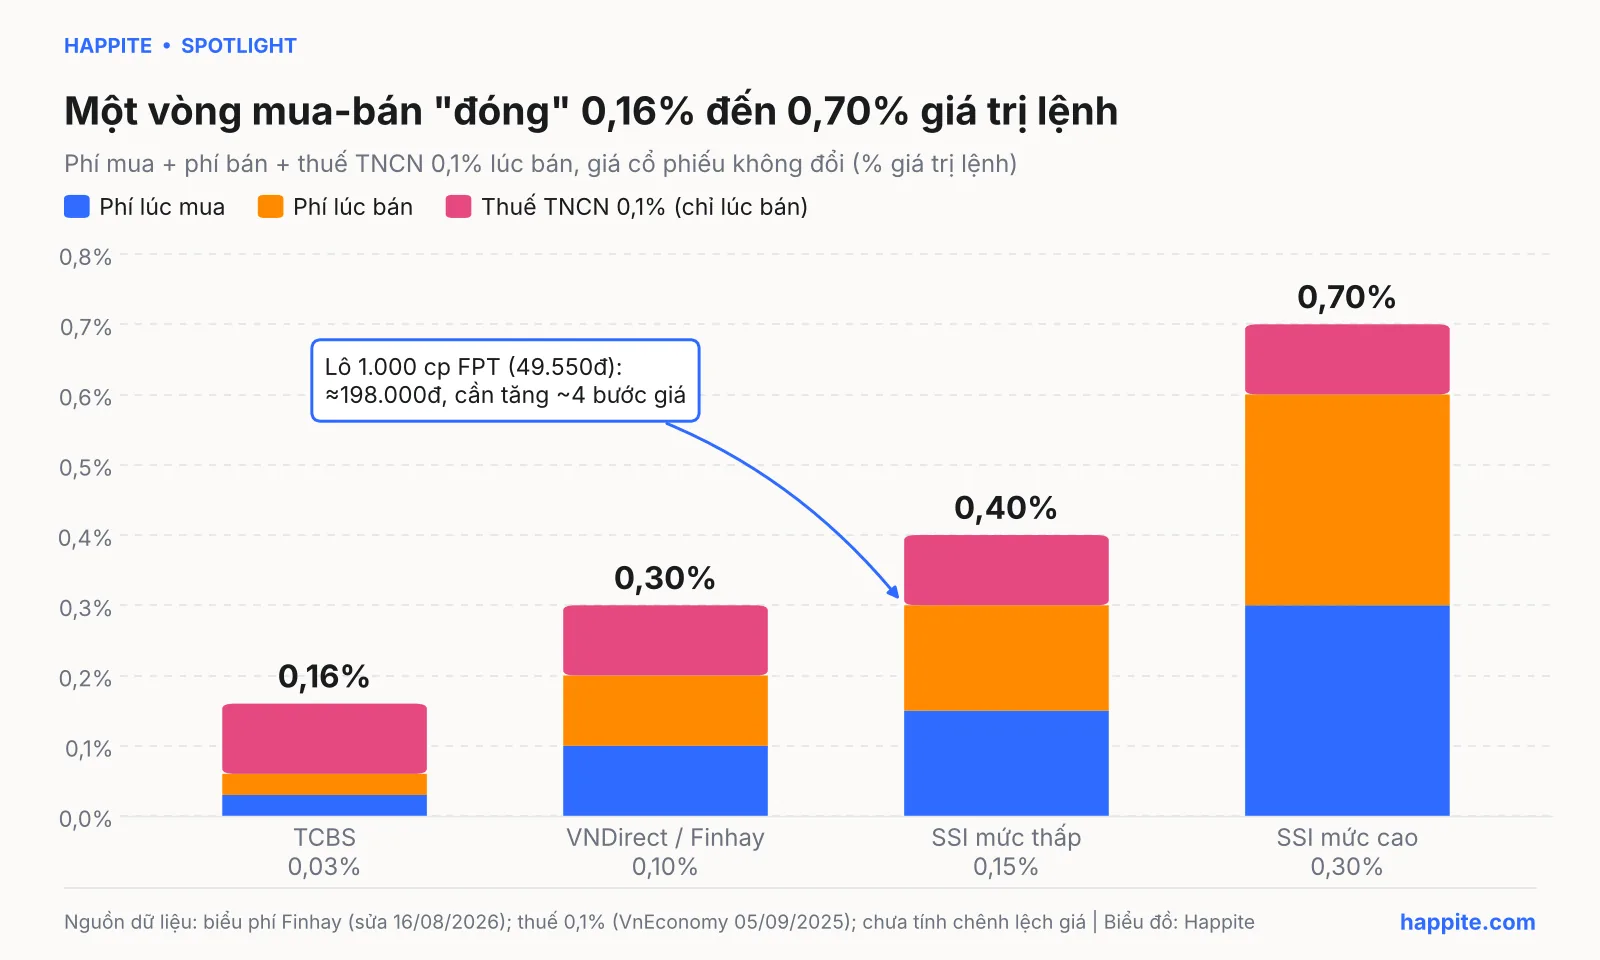
Nhìn qua thì 0,16% hay 0,40% đều bé xíu, bé hơn cả tiền boa cho bác xe ôm. Nhưng đừng vội cười. Cái “bé xíu” ấy xuất hiện ở mọi vòng, và phép nhân là người bạn tàn nhẫn nhất của nhà đầu tư lướt sóng.
Ví dụ với FPT: giá phải nhích bao nhiêu mới hòa vốn?
Hãy lấy FPT làm ví dụ cho dễ hình dung. Như Happite đã dẫn trong bài FPT bị khối ngoại bán ròng 892 tỷ, cổ phiếu này đóng cửa ở 49.550 đồng ngày 12/11/2026 (theo CafeF). Một lô 1.000 cổ phiếu có giá trị khoảng 49,55 triệu đồng. Giả sử công ty chứng khoán thu phí 0,15%:
- Phí lúc mua: khoảng 74.000 đồng.
- Phí lúc bán: khoảng 74.000 đồng.
- Thuế TNCN 0,1% lúc bán: khoảng 49.500 đồng.
Tổng cộng gần 198.000 đồng, tương đương khoảng 200 đồng mỗi cổ phiếu. Ở vùng giá này, bước giá trên HOSE là 50 đồng, nghĩa là cổ phiếu phải đi lên khoảng 4 bước giá chỉ để bạn quay về vạch xuất phát. Chưa có đồng lãi nào cả, mới chỉ là “trả tiền để được ở lại ban đầu”. Đây là con số minh họa tự tính từ biểu phí đã dẫn, chưa gồm chênh lệch giá mua-bán và các phí phụ như phí lưu ký hay phí rút tiền (biểu phí rút tiền của SSI trong bảng Finhay là 27.000 đồng mỗi lần).
Lướt sóng nhiều vòng thì phí ăn vốn thế nào?
Lướt sóng càng nhiều vòng, phí và thuế càng ăn sâu vào vốn, vì chi phí nhân lên theo số lần giao dịch chứ không cộng đều. Giả sử bạn dùng toàn bộ vốn mua bán liên tục và giá cổ phiếu đứng yên, phần vốn còn lại sau n vòng bằng vốn ban đầu nhân (1 trừ chi phí mỗi vòng) lũy thừa n. Kết quả tính từ biểu phí ở trên:
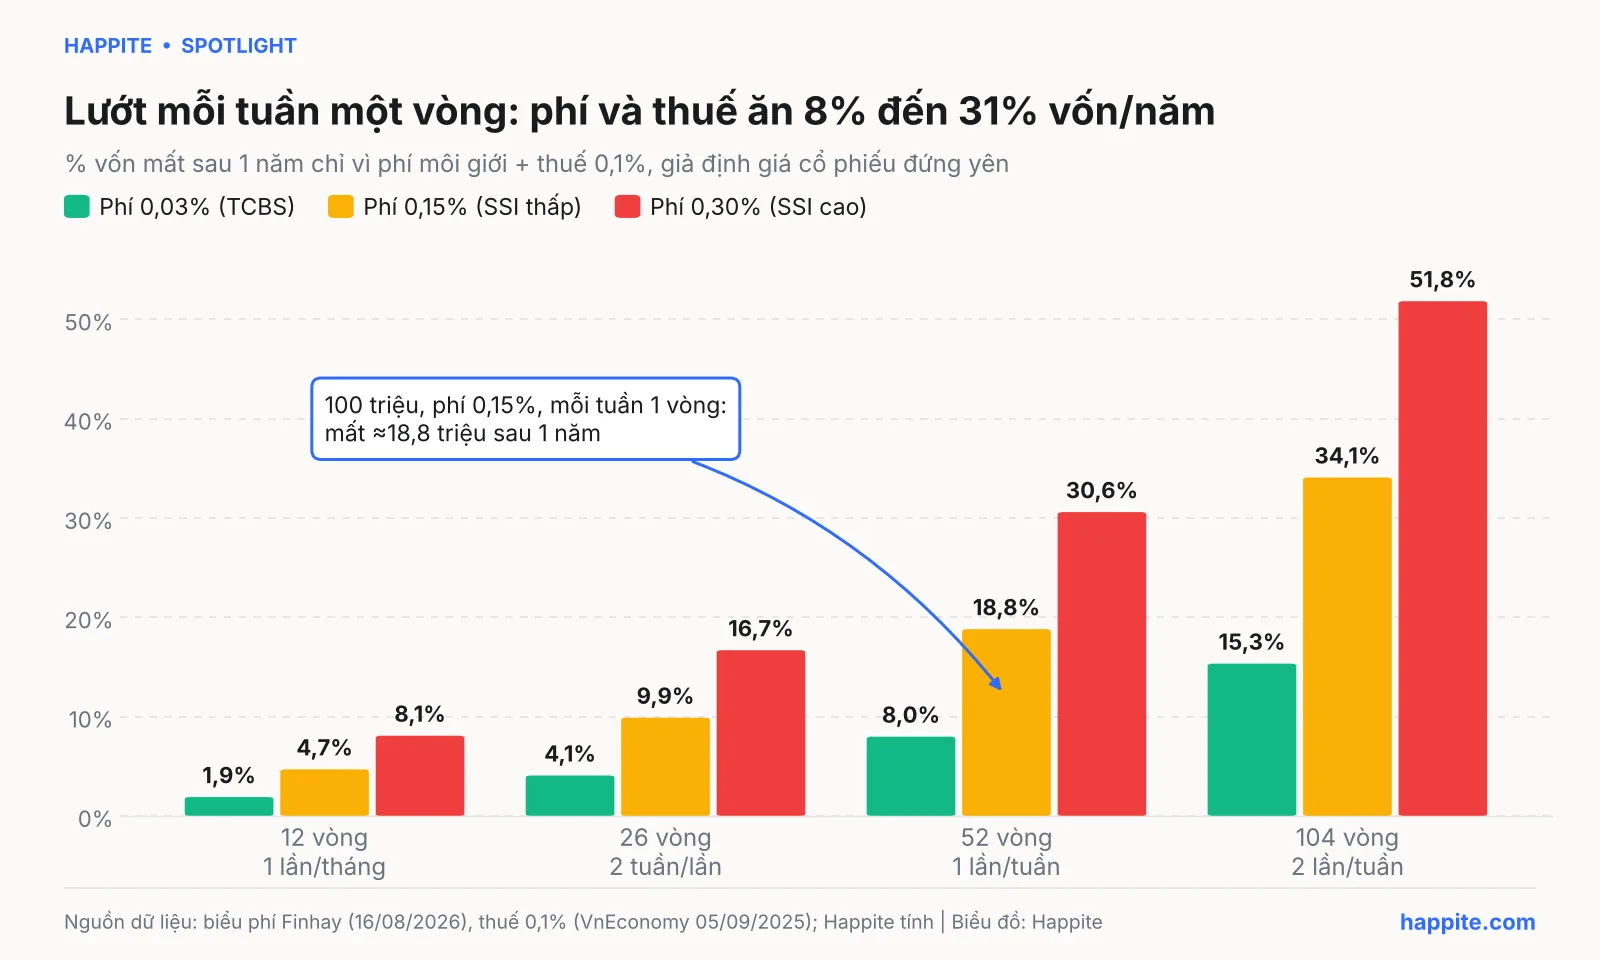
Ở mức phí 0,15%, lướt đều mỗi tuần một vòng (52 vòng/năm) sẽ mất khoảng 18,8% vốn chỉ vì phí và thuế, tức gần 19 triệu đồng trên mỗi 100 triệu. Cùng kiểu giao dịch đó nhưng ở mức phí 0,03% thì mất khoảng 8,0%, còn ở mức 0,30% thì lên tới khoảng 30,6%. Nói cách khác, danh mục của bạn phải đua với chính cái đồng hồ taxi đang chạy, và đồng hồ chỉ chịu dừng khi bạn đứng yên.
Đây cũng không phải chuyện mới. Nghiên cứu kinh điển của Barber và Odean, đăng trên Journal of Finance (2000), theo dõi các hộ gia đình đầu tư cá nhân ở Mỹ. Nhóm giao dịch nhiều nhất chỉ thu được lợi suất 11,4% mỗi năm, trong khi thị trường đạt 17,9% và hộ gia đình trung bình đạt 16,4% (mức quay vòng danh mục trung bình khoảng 75% mỗi năm). Đây là dữ liệu của thị trường Mỹ, nhưng cơ chế thì dễ hiểu ở bất cứ đâu: giao dịch nhiều hơn thì chi phí cao hơn, và chi phí là thứ chắc chắn xảy ra, còn lợi nhuận thì không.
Lãi margin: trạm thu phí lớn nhất của người dùng đòn bẩy?
Lãi margin thường là khoản chi phí lớn nhất với nhà đầu tư vay đòn bẩy, và cũng là nguồn thu lớn của công ty chứng khoán. Khác với phí giao dịch chỉ phát sinh khi bạn bấm lệnh, lãi vay chạy mỗi ngày, kể cả những hôm bạn ngủ say hay đi du lịch Đà Lạt.
Thử một phép tính nhanh. Theo ước tính của Elibook (21/10/2026), lãi suất margin bình quân của SSI trong quý 3/2026 vào khoảng 11,3% mỗi năm (đây là con số tác giả bài viết tự ước tính từ báo cáo tài chính, không phải biểu lãi suất niêm yết). Vay 100 triệu đồng trong 30 ngày với mức đó sẽ tốn khoảng 0,93 triệu đồng. Cộng với chi phí một vòng mua-bán 0,40% ở trên, tổng mức hòa vốn của một lệnh mua bằng vốn vay trong một tháng lên khoảng 1,33%. Với FPT ở 49.550 đồng, đó là gần 650 đồng mỗi cổ phiếu, tức khoảng 13 bước giá.
Nếu dùng gói ưu đãi thì sao? Cũng theo bảng của Finhay, SSI có gói 7,99%/năm trong 90 ngày (hạn mức 3 tỷ đồng, đăng ký từ 08/08/2026) và TCBS có gói 7,89%/năm trong 180 ngày (hạn mức 5 tỷ đồng, cho khách mở mới từ 01/08 đến 31/10/2026). Với mức 7,99%, vay 100 triệu trong 30 ngày tốn khoảng 0,66 triệu đồng. Rẻ hơn, nhưng vẫn là một khoản phải “vượt” trước khi đến vạch hòa vốn. Ưu đãi có thời hạn, hết hạn thì mức lãi quay về biểu thông thường, nên cần đọc kỹ điều kiện của từng công ty.
Vì sao lãi margin quan trọng với cả hai phía?
Thử đứng ở phía bên kia quầy giao dịch sẽ thấy bức tranh rõ hơn. Theo số ước tính SSI công bố, được CafeF đăng ngày 20/10/2026, quý 3/2026 SSI có doanh thu môi giới và tư vấn khoảng 382 tỷ đồng, trong khi doanh thu cho vay ký quỹ khoảng 1.115 tỷ đồng, tăng khoảng 11% so với cùng kỳ. Dư nợ cho vay ký quỹ và ứng trước tiền bán cuối quý khoảng 38.294 tỷ đồng.
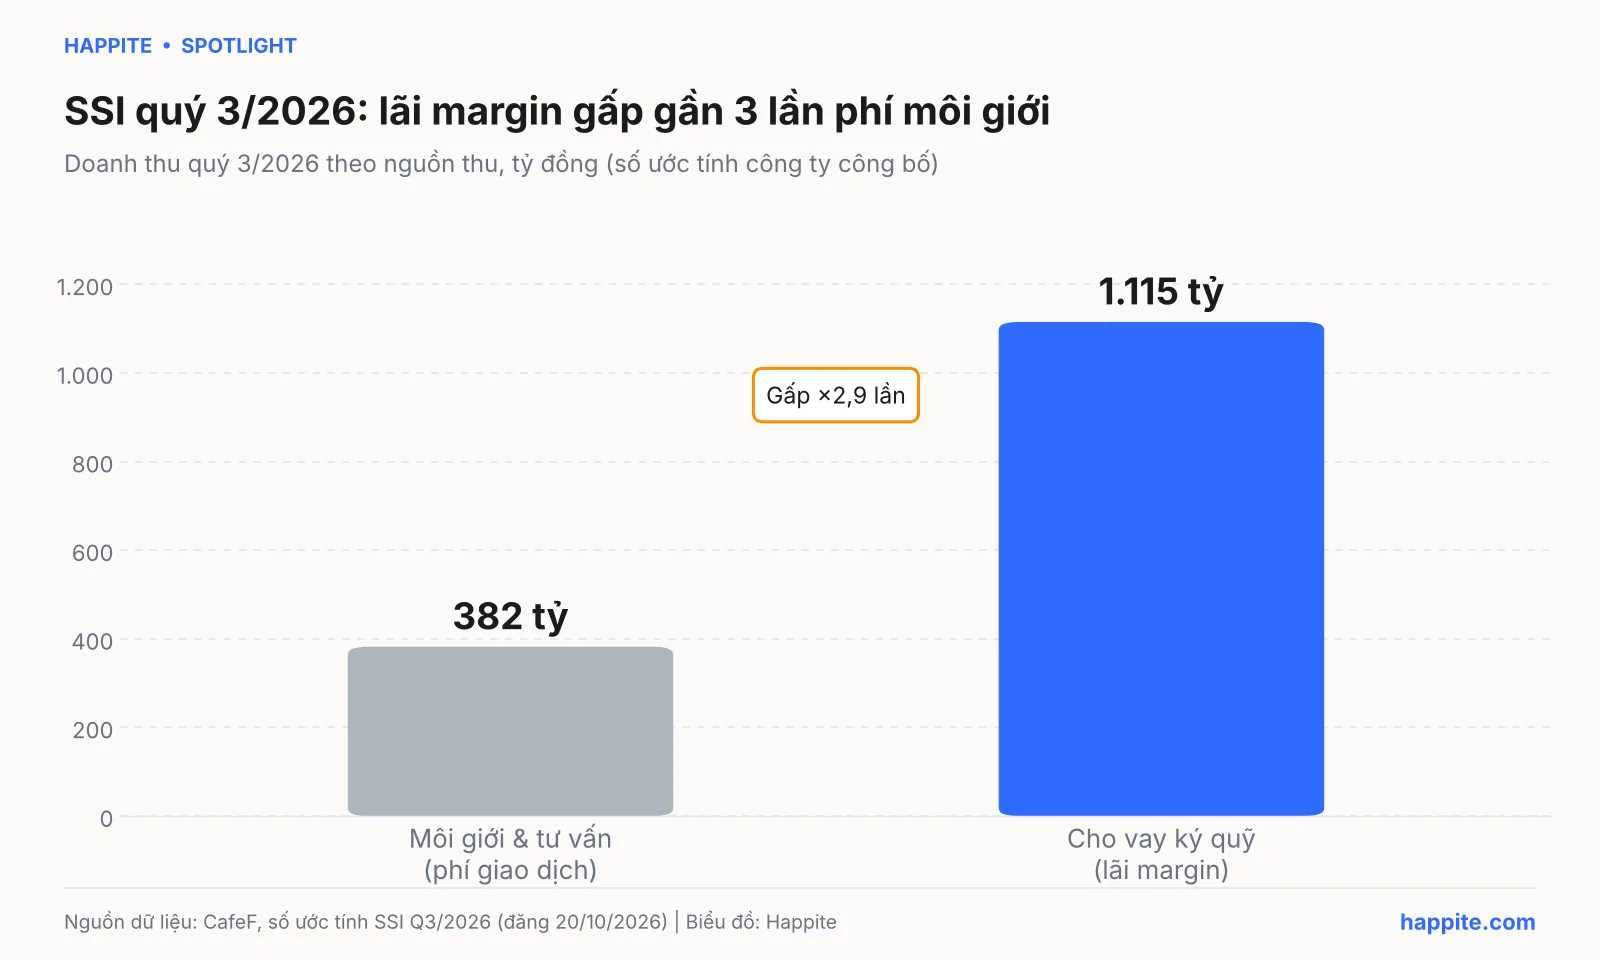
Con số này giải thích một nghịch lý thú vị: các công ty chứng khoán cạnh tranh bằng cách hạ phí giao dịch xuống rất thấp (TCBS ở 0,03% là ví dụ), vì phần “phí” không còn là mỏ vàng chính. Happite đã phân tích khác biệt giữa hai hướng đi của SSI và TCX trong bài SSI và TCX quý 3/2026. Với nhà đầu tư cá nhân, bài học là hãy nhìn hóa đơn tổng, đừng chỉ nhìn con số phí môi giới nổi bật trên quảng cáo. Phí rẻ chưa chắc là chi phí rẻ, nếu bạn là người vay nhiều.
Nói vậy không có nghĩa margin là “xấu”. Đòn bẩy là công cụ, và công cụ nào cũng có giá. Chỉ cần nhớ rằng đòn bẩy làm mức hòa vốn của bạn dịch lên cao hơn mỗi ngày, và khi thị trường quay đầu, ván bài còn có thêm rủi ro call margin mà Happite đã bóc tách trong bài Call margin là gì? Cơ chế bom hẹn giờ.
“Mức hòa vốn của lệnh”: công thức 20 giây trước khi bấm
Mức hòa vốn của lệnh là phần trăm giá phải tăng để cộng hết các khoản phí, thuế và lãi vay rồi mà bạn vẫn không lỗ. Đây là khung tư duy duy nhất bạn cần mang về, và bạn có thể tự tính trong 20 giây:
- Chi phí một vòng = 2 lần phí môi giới + 0,1% thuế. Với phí 0,15%, con số là 0,40%.
- Lãi vay (nếu có) = lãi suất năm × số ngày giữ chia 365 × tỷ lệ vốn vay trên tổng giá trị lệnh.
- Mức hòa vốn = (1) + (2). Hãy đặt nó cạnh kỳ vọng của bạn về chuyển động giá.
Nếu kỳ vọng của bạn là “cổ phiếu có thể tăng 1% trong tuần tới” mà mức hòa vốn đã là 1,3%, thì kỳ vọng đó chưa trả nổi tiền cầu đường. Ngược lại, nếu thesis của bạn là giữ doanh nghiệp tốt nhiều năm và hưởng cổ tức, thì chi phí một vòng được “chia” cho nhiều năm, và gánh nặng nhẹ hơn rất nhiều. Cổ tức cũng có chuyện riêng của nó: giá cổ phiếu được điều chỉnh vào ngày giao dịch không hưởng quyền, như Happite đã giải thích trong bài Cổ tức VN30 không phải tiền miễn phí.
Cũng đừng biến phí thành nỗi ám ảnh. Cắt giao dịch đến mức không dám hành động cũng là một dạng chi phí, vì bạn có thể bỏ lỡ việc điều chỉnh danh mục khi cần. Mục tiêu không phải là “càng ít giao dịch càng tốt”, mà là mỗi giao dịch phải có lý do đủ lớn để vượt qua cái giá của nó.
Những khoản “trạm thu phí” nào chưa được cộng vào?
Các phép tính trên mới là phần nhìn thấy được. Còn một vài khoản phụ khác mà từng người sẽ gặp ở mức khác nhau: chênh lệch giữa giá chào mua và chào bán khi khớp lệnh, phí lưu ký và phí ứng trước tiền bán, phí rút tiền khỏi tài khoản (ví dụ 11.000 đồng mỗi lần ở TCBS và 27.000 đồng ở SSI theo bảng Finhay), và những khoản thay đổi theo chương trình ưu đãi. Vì vậy hãy đọc biểu phí hiện hành của chính công ty chứng khoán bạn dùng, và so sánh bằng con số tổng thay vì một dòng quảng cáo.
Một chi tiết nhỏ nhưng đáng nhắc: ngay cả khung pháp lý cũng đang vận động. Happite đã tóm tắt các điểm mới của dự luật trong bài Luật Chứng khoán sửa đổi 2026. Thuế, phí và quy chế giao dịch đều có thể thay đổi, nên mọi phép tính trong bài này cần được cập nhật khi biểu phí hoặc quy định đổi.
Câu hỏi thường gặp
Thuế 0,1% khi bán cổ phiếu tính trên lãi hay trên giá bán?
Tính trên giá bán của từng lần giao dịch, không trừ giá vốn. Theo các nguồn đã dẫn, bán lỗ vẫn phải nộp. Thuế thường được công ty chứng khoán khấu trừ trực tiếp khi lệnh bán khớp.
Chọn công ty chứng khoán phí thấp nhất là đủ?
Chưa chắc. Phí môi giới chỉ là một phần. Nếu bạn dùng margin, lãi vay có thể lớn hơn nhiều. Nên so sánh tổng chi phí cho đúng kiểu giao dịch của bạn: số lần giao dịch, thời gian giữ lệnh và tỷ lệ vốn vay.
Mua dài hạn có đáng lo về phí không?
Ít hơn nhiều, vì số vòng giao dịch thấp. Chi phí một vòng được chia cho thời gian nắm giữ dài, nên ảnh hưởng đến lợi suất hằng năm nhỏ hơn so với lướt sóng.
Con số trong bài có dùng được để ra quyết định không?
Chúng là phép tính minh họa dựa trên biểu phí công khai và giả định giá đứng yên. Hãy thay bằng biểu phí và điều kiện thực tế của bạn trước khi cân nhắc.
Kết: đi qua trạm thu phí cũng được, miễn là biết giá vé
Không ai đòi bạn tránh hết các trạm BOT, bởi con đường vẫn cần có người đi. Điều nên làm là biết trước giá vé, cộng nó vào chuyến đi và hỏi một câu giản dị trước mỗi lệnh: giá phải đi bao xa thì lệnh này mới hòa vốn? Ai trả lời được câu này sẽ nhìn thị trường bớt cảm xúc hơn, và có thể giữ lại nhiều đồng hơn trong ví, kể cả khi biểu đồ giá chẳng nhúc nhích. Nếu muốn đào sâu thói quen quản lý tiền cá nhân, bạn có thể tham khảo thêm bài review sách Nghệ Thuật Quản Lý Tài Chính Cá Nhân của Happite.
Cập nhật dữ liệu: 15/11/2026. Biểu phí, lãi suất và quy định thuế có thể thay đổi, hãy đối chiếu với công bố mới nhất của công ty chứng khoán và cơ quan quản lý.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh? ??u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh ?? c?ng b? t?i th?i ?i?m vi?t v? c? th? thay ??i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia ???c c?p ph?p tr??c khi ra quy?t ??nh.