Mùa báo cáo quý 3/2026 có một cảnh khá hiếm gặp: hai công ty chứng khoán đứng cạnh nhau trong rổ VN30 nhưng nhận hai bảng điểm trái ngược. TCX (Chứng khoán Kỹ Thương, thương hiệu TCBS) ghi nhận quý lãi cao nhất lịch sử, còn SSI giảm khoảng một phần tư so với cùng kỳ. Bài viết đặt số liệu hai bên cạnh nhau để thấy lợi nhuận SSI TCX quý 3 2026 đang khác nhau ở đâu, không kèm lời khuyên mua bán.
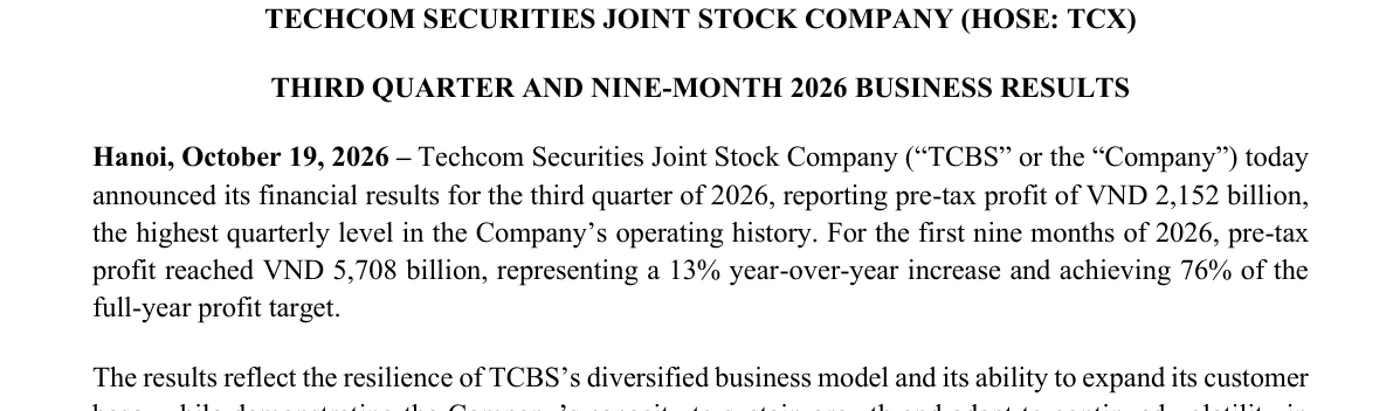
- TCX báo lợi nhuận trước thuế quý 3/2026 đạt 2.152 tỷ đồng, cao nhất theo quý trong lịch sử công ty; 9 tháng đạt 5.708 tỷ đồng (+13%), hoàn thành 76% kế hoạch năm.
- SSI báo lợi nhuận trước thuế quý 3 khoảng 1.295 tỷ đồng (-27%), nhưng 9 tháng vẫn tăng khoảng 8% (số riêng lẻ theo CafeF).
- Toàn ngành (81 công ty chứng khoán đã báo cáo) ước đạt khoảng 11.000 tỷ đồng, giảm khoảng 43% so với cùng kỳ.
- Điểm phân hóa nằm ở cơ cấu: TCX dựa nhiều vào cho vay ký quỹ và ngân hàng đầu tư, trong khi nhóm có tỷ trọng tự doanh cao như VIX giảm sâu.
Lợi nhuận SSI và TCX quý 3/2026 khác nhau thế nào?
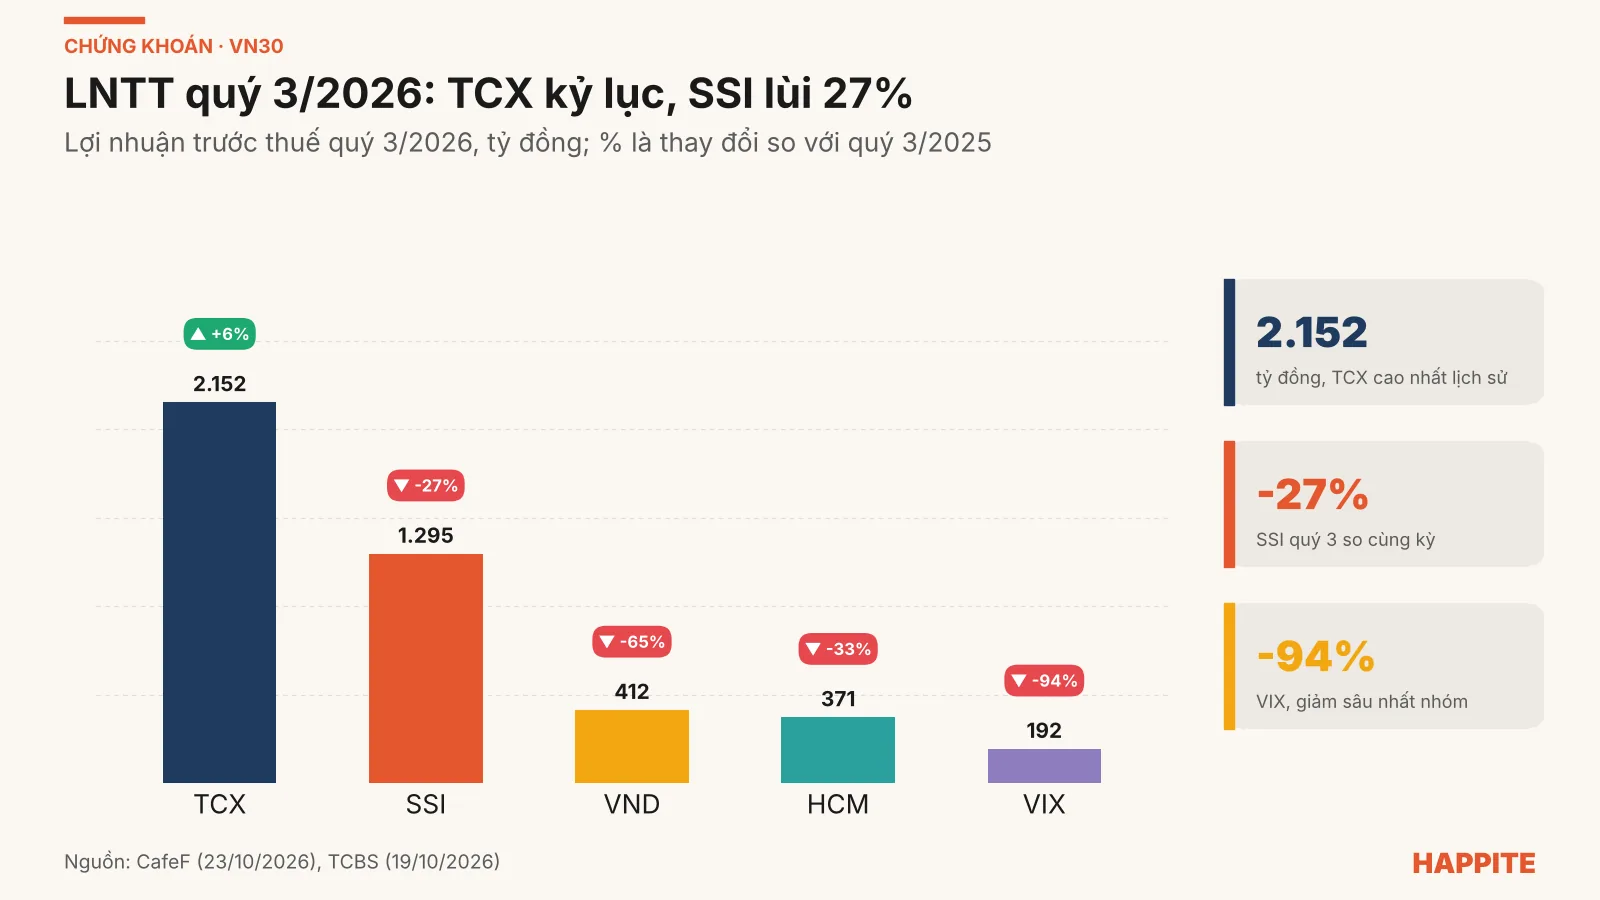
Câu trả lời ngắn: TCX tăng nhẹ, SSI giảm mạnh, và ngành nói chung đi xuống. Theo thống kê của CafeF ngày 23/10/2026, lợi nhuận trước thuế quý 3 của 81 công ty chứng khoán đã công bố ước đạt khoảng 11.000 tỷ đồng, giảm khoảng 43% so với cùng kỳ. Trong bức tranh đó, TCX là điểm sáng hiếm hoi.
| Công ty | LNTT quý 3/2026 (tỷ đồng) | So cùng kỳ | LNTT 9 tháng (tỷ đồng) |
|---|---|---|---|
| TCX (TCBS) | 2.152 | +6% | 5.708 (+13%) |
| SSI | 1.295 | -27% | 4.268 (+8%) |
| VND | 412 | khoảng -65% | 2.199 (tăng nhẹ) |
| HCM (HSC) | 371 | -33% | 1.075 (đi ngang) |
| VIX | khoảng 192 | khoảng -94% | 424 (khoảng -92%) |
Nguồn: CafeF, 23/10/2026. LNTT là lợi nhuận trước thuế. SSI lưu ý số riêng lẻ; SSI cũng công bố số ước tính hợp nhất khác (xem phần dưới).
TCX vì sao lập kỷ lục khi cả ngành đi lùi?
TCX đang chạy bằng nhiều động cơ cùng lúc, nên khi một động cơ yếu đi thì chiếc xe vẫn tiến. Theo bản tin công bố của TCBS ngày 19/10/2026, quý 3 có ba mảng đóng góp lớn:
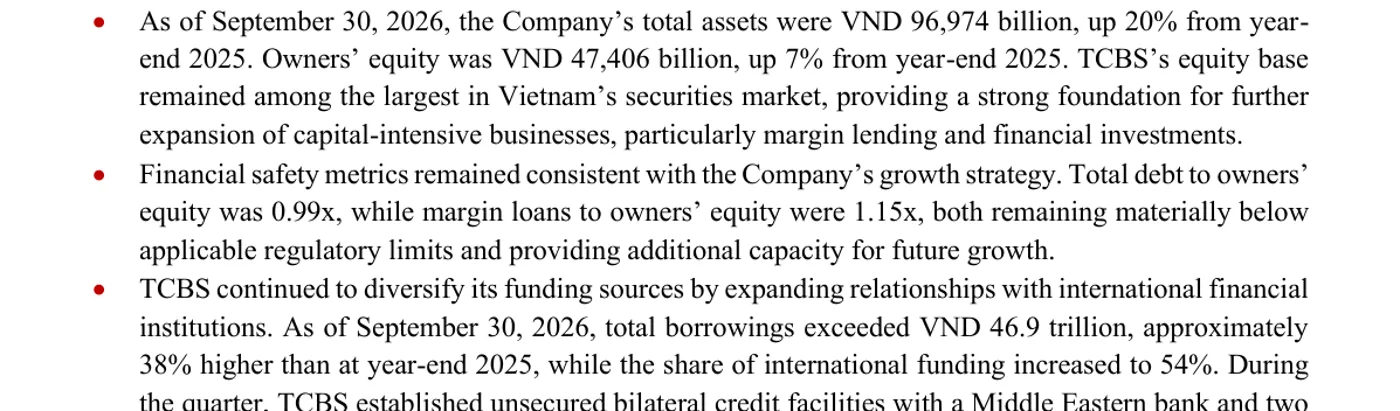
- Cho vay ký quỹ và ứng trước tiền bán: thu nhập thuần 1.548 tỷ đồng, tăng 55% và chiếm khoảng 44% tổng thu nhập thuần. Dư nợ cuối quý 54.740 tỷ đồng, tăng 25% so với cuối 2025.
- Ngân hàng đầu tư: thu nhập thuần 740 tỷ đồng, tăng 45%, với giá trị phát hành trái phiếu khoảng 29,7 nghìn tỷ đồng, tương ứng khoảng 46% thị phần trái phiếu doanh nghiệp (không tính trái phiếu ngân hàng).
- Kinh doanh nguồn vốn và phân phối trái phiếu: thu nhập thuần 1.155 tỷ đồng, tăng 1%, trong khi khối lượng phân phối trái phiếu doanh nghiệp vượt 45,6 nghìn tỷ đồng, tăng 144%.
Mảng môi giới thì không đẹp: thu nhập thuần chỉ 64 tỷ đồng, giảm 39%, TCBS cho biết do hoạt động phân phối chứng chỉ quỹ yếu trong môi trường lãi suất cao. Nhưng vì môi giới chỉ là phần nhỏ trong cơ cấu, quả bóng không xẹp.
Ví von cho dễ nhớ: nếu môi giới là quầy bán vé xem phim, thì cho vay ký quỹ và đầu tư trái phiếu là rạp có luôn dịch vụ cho thuê phòng chiếu riêng. Phim ít khách, doanh thu phòng riêng vẫn chạy. Đáng chú ý, cùng nguồn cho biết dư nợ ký quỹ so với vốn chủ sở hữu ở mức 1,15 lần, thấp hơn trần quy định, nên dư địa cho vay thêm vẫn còn, dù rủi ro thanh khoản và chất lượng tài sản đảm bảo luôn là điều cần theo dõi khi thị trường giảm.
SSI giảm 27% có phải tin xấu hoàn toàn?
Không hẳn. Con số quý 3 giảm, nhưng bức tranh 9 tháng vẫn dương. Cần lưu ý SSI có hai bộ số liệu đang được nhắc tới. Theo CafeF ngày 20/10/2026, số ước tính hợp nhất quý 3 là doanh thu khoảng 3.219 tỷ đồng và lợi nhuận trước thuế khoảng 1.388 tỷ đồng (giảm 24%); 9 tháng đạt khoảng 4.510 tỷ đồng (tăng 11%), tương đương khoảng 77% kế hoạch năm. Còn bảng tổng hợp của CafeF ngày 23/10 ghi số riêng lẻ 1.295 tỷ đồng (giảm 27%) cho quý 3 và 4.268 tỷ đồng (tăng khoảng 8%) cho 9 tháng. Hai bộ số khác phạm vi (hợp nhất và riêng lẻ, ước tính và báo cáo), nên không nên đặt lẫn trong cùng một phép so sánh.
Điểm đáng đọc kỹ nằm ở cơ cấu doanh thu quý 3 theo ước tính của SSI:
- Doanh thu cho vay ký quỹ khoảng 1.115 tỷ đồng, tăng 11% so với cùng kỳ; dư nợ ký quỹ và ứng trước tiền bán cuối quý khoảng 38.294 tỷ đồng.
- Doanh thu hoạt động đầu tư khoảng 1.414 tỷ đồng, chiếm khoảng 46% tổng doanh thu quý; theo nguồn, khoảng 98% danh mục tài sản ghi nhận qua lãi/lỗ (FVTPL) là trái phiếu và chứng chỉ tiền gửi, tức khá thận trọng.
- Thị phần môi giới trên HOSE khoảng 11,09%, cao hơn mức hơn 10% của TCX.
SSI vẫn lớn hơn về thị phần môi giới, nhưng quý này sức nặng của môi giới nhẹ hơn so với cho vay và đầu tư. Quý 3 giảm so với cùng kỳ trong khi cả 9 tháng vẫn tăng, cho thấy phần suy giảm tập trung ở riêng quý này, đúng lúc thị trường kém hưng phấn hơn.
Nhóm có nhiều tự doanh chịu ảnh hưởng ra sao?
Bảng số liệu cho thấy phần giảm sâu nhất nằm ở những công ty có tỷ trọng đầu tư tài chính lớn. VIX giảm khoảng 94% xuống còn khoảng 192 tỷ đồng, VND giảm khoảng 65%, HCM giảm 33%. CafeF nhận định kết quả quý khác biệt lớn ở các công ty có tỷ trọng hoạt động đầu tư tài chính cao. Đây là nhận định từ nguồn, còn nguyên nhân chi tiết của từng công ty cần đọc thêm báo cáo tài chính đầy đủ.
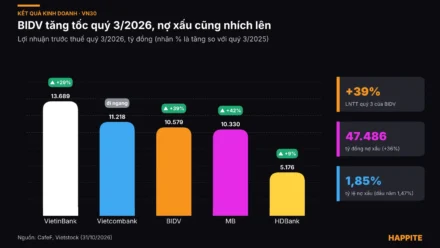
Với ngành chứng khoán, tự doanh giống như mua bán hàng theo mùa: gặp mùa tốt thì lãi lớn, gặp mùa xấu thì đánh giá lại danh mục kéo lợi nhuận xuống nhanh. Ngược lại, thu nhập từ cho vay ký quỹ và tư vấn phát hành trái phiếu giống tiền thuê nhà hằng tháng: ít kịch tính hơn, nhưng đều hơn. Bối cảnh chung của quý (VN-Index giảm mạnh trong quý, thanh khoản thu hẹp) đã được Happite điểm qua trong bài Lợi nhuận quý 3 2026 VN30: ngân hàng lên, chứng khoán xuống.
Những điều nhà đầu tư nên theo dõi tiếp
Ba điểm đáng để mắt, cả hai chiều cơ hội và rủi ro:
- Nguồn vốn: TCX báo tổng dư nợ vay hơn 46,9 nghìn tỷ đồng (tăng khoảng 38% so với cuối 2025), tỷ trọng vốn quốc tế lên 54%. Tiếp cận vốn đa dạng là điểm cộng, nhưng đòn bẩy cao hơn cũng làm lợi nhuận nhạy hơn với biến động thị trường. Tỷ lệ tổng nợ trên vốn chủ sở hữu hiện 0,99 lần, theo công bố của TCX.
- Chu kỳ thị trường: khi giá cổ phiếu và thanh khoản phục hồi, nhóm tự doanh và môi giới thường cải thiện nhanh; ngược lại, nếu thị trường tiếp tục kém, cho vay ký quỹ phải đối diện rủi ro nợ xấu và giải chấp.
- Báo cáo tài chính chính thức: nhiều số quý 3 của SSI vẫn là ước tính. Số kiểm toán và soát xét sau này có thể khác. Nhà đầu tư nên đối chiếu tại cổng công bố thông tin của UBCKNN.
Để đặt vào bối cảnh rủi ro nhóm VN30 tháng 11, có thể xem thêm Bản đồ rủi ro VN30 tháng 11/2026. Với ngân hàng cùng hệ sinh thái Techcom, bài Lợi nhuận quý 3 Techcombank 2026 cung cấp góc nhìn bổ sung. Còn muốn hiểu vì sao lợi nhuận kỷ lục chưa chắc đồng nghĩa tiền mặt dồi dào, bài Cách đọc dòng tiền kinh doanh là điểm bắt đầu hợp lý.
Câu hỏi thường gặp
TCX có trong rổ VN30 không?
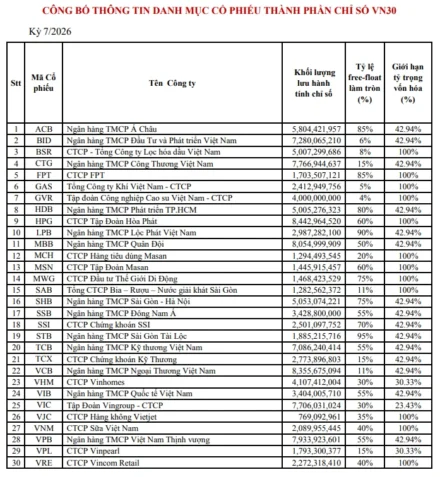
Theo danh sách đã công bố trong kỳ rà soát tháng 7/2026, TCX được thêm vào rổ VN30 từ ngày 03/08/2026. Danh sách hiện hành có thể thay đổi sau mỗi kỳ rà soát, nên nên kiểm tra trực tiếp trên HOSE.
Vì sao lợi nhuận SSI có hai con số khác nhau cho quý 3?
Một số là ước tính hợp nhất (khoảng 1.388 tỷ đồng), số còn lại là số riêng lẻ theo bảng tổng hợp (1.295 tỷ đồng). Phạm vi và thời điểm công bố khác nhau nên con số khác nhau.
Lợi nhuận kỷ lục của TCX đến từ đâu?
Theo công bố của TCBS, chủ yếu từ cho vay ký quỹ (thu nhập thuần tăng 55%), ngân hàng đầu tư (tăng 45%) và phân phối trái phiếu, trong khi môi giới giảm 39%.
Chứng khoán quý 3 đi xuống thì cả ngành đều xấu?
Không đồng đều. Tổng lợi nhuận ngành giảm khoảng 43%, nhưng vẫn có công ty tăng mạnh nhờ nền thấp hoặc mô hình kinh doanh khác, trong khi nhóm tự doanh nhiều chịu áp lực lớn nhất.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo: CafeF (20/10 và 23/10/2026), bản tin kết quả kinh doanh quý 3/2026 của TCBS (19/10/2026). Cập nhật ngày 09/11/2026.