Cô Ba bán tạp hóa đầu hẻm tồn kho vài bao gạo, dăm thùng mì gói, ít lon nước ngọt — đếm một buổi chiều là xong. Nhưng nếu cô Ba đổi nghề đi xây nhà bán, “hàng tồn kho” của cô sẽ là cả một khu dân cư đang đổ móng, xây tường, chưa bàn giao cho ai. Nghe vô lý đúng không? Một block chung cư mấy trăm tỷ mà lại nằm chung một cái tên với… vài bao gạo trong kho tạp hóa. Vậy mà trên BCTC của các công ty bất động sản niêm yết, đúng là như vậy thật — và đó cũng chính là khoản mục lớn nhất, đáng đọc kỹ nhất trên cả bảng cân đối kế toán của họ.
- Hiểu vì sao dự án nhà ở đang xây dở lại được ghi nhận là “Hàng tồn kho” (mã 140) chứ không phải “Tài sản cố định”.
- Đọc đúng số thật trên BCTC Khang Điền (KDH): hàng tồn kho chiếm 68,3% tổng tài sản, tăng 4,9% trong một năm.
- Biết vì sao lãi vay ngân hàng cũng bị “nhét” vào hàng tồn kho thay vì chi phí tài chính.
- Phân biệt được 3 khoản mục hay bị nhầm: Hàng tồn kho, Bất động sản đầu tư, Chi phí xây dựng cơ bản dở dang — cùng nằm trên 1 bộ BCTC.
- Biết một vụ gian lận quốc tế nổi tiếng xảy ra đúng ngay tại điểm chuyển hàng tồn kho bất động sản thành doanh thu.
Hàng tồn kho bất động sản là gì?
Hàng tồn kho bất động sản là giá trị các dự án nhà ở, căn hộ, đất nền mà doanh nghiệp đang xây dựng hoặc đã hoàn thành nhưng chưa bán, chưa bàn giao cho khách hàng, được ghi nhận theo giá gốc trên Bảng cân đối kế toán. Theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02 — Hàng tồn kho), bất kỳ tài sản nào doanh nghiệp giữ để bán ra ngoài trong quá trình kinh doanh thông thường — kể cả khi nó còn đang dở dang — đều được xếp vào hàng tồn kho, không quan trọng nó là bao gạo hay một tòa chung cư.
Điểm mấu chốt để phân biệt với tài sản cố định nằm ở mục đích sử dụng: nếu công ty xây để bán, đó là hàng tồn kho; nếu công ty xây để tự dùng (trụ sở, nhà xưởng), đó là tài sản cố định. Cùng là một công ty bất động sản, cùng là “xây dựng”, nhưng hai mục đích khác nhau lại rơi vào hai khoản mục hoàn toàn khác nhau trên BCTC.
Vì sao lại nằm ở “Hàng tồn kho” chứ không phải “Tài sản cố định”?
Quay lại chuyện cô Ba: cô nhập gạo về, để trong kho, chờ bán — đó là hàng tồn kho kinh điển. Giờ tưởng tượng một công ty may mặc xây thêm một xưởng may cho công nhân mình làm việc — xưởng đó không bán, chỉ dùng, nên nó là tài sản cố định (cụ thể là “chi phí xây dựng cơ bản dở dang” trong lúc đang thi công — chủ đề chúng ta đã mổ xẻ riêng ở bài về Vinhomes).
Công ty bất động sản thì khác: sản phẩm họ “bán” chính là căn hộ, chính là nền đất. Một dự án đang xây dở về bản chất giống hệt một lô hàng đang được sản xuất trong nhà máy — chưa hoàn thiện, chưa xuất xưởng, nhưng đích đến cuối cùng vẫn là bán cho khách. Vì vậy VAS 02 xếp toàn bộ giá trị dự án — từ tiền đền bù đất, chi phí san lấp, chi phí xây dựng, cho tới cả lãi vay ngân hàng dùng để phát triển dự án — vào một khoản mục duy nhất: hàng tồn kho.
Hãy xem điều này thể hiện thế nào trên một bộ BCTC thật.

Đây là Bảng cân đối kế toán hợp nhất của CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH) tại ngày 31/12/2025. Nhìn vào mã 140 “Hàng tồn kho”: 23.260.015.942 nghìn đồng, tức khoảng 23.260 tỷ đồng — so với 22.178 tỷ đồng cuối năm 2024. Ngay bên cạnh là cột “Thuyết minh”, ghi số 9 — đó là chỉ dẫn để bạn lật tới đúng trang giải thích chi tiết khoản này (BCTC hợp nhất kiểm toán KDH năm 2025, PwC Việt Nam kiểm toán, ký 26/3/2026).
Đọc số thật: hàng tồn kho “phình” ra sao trên BCTC Khang Điền
Con số 23.260 tỷ đồng nghe đã lớn, nhưng lớn cỡ nào so với cả công ty? Tổng tài sản của KDH cuối năm 2025 là 34.074 tỷ đồng. Vậy:
Tỷ trọng hàng tồn kho = 23.260.015.942 / 34.074.020.087 = 68,3%
Nói cách khác, cứ 100 đồng tài sản của Khang Điền thì có tới hơn 68 đồng đang “nằm” trong các dự án chưa bán xong. Đây không phải chuyện riêng của KDH — với hầu hết doanh nghiệp bất động sản dân cư niêm yết ở Việt Nam, hàng tồn kho luôn là khoản mục áp đảo trên bảng cân đối kế toán, khác hẳn một công ty sản xuất hay bán lẻ thông thường (nơi hàng tồn kho thường chỉ chiếm một phần nhỏ tài sản).
So với năm trước, khoản này cũng tăng thêm:
Tăng trưởng YoY = (23.260.015.942 − 22.178.035.895) / 22.178.035.895 = 4,9%
Giờ hãy lật sang phần thuyết minh để xem “68,3% tài sản” đó thực chất đang nằm ở những dự án nào.
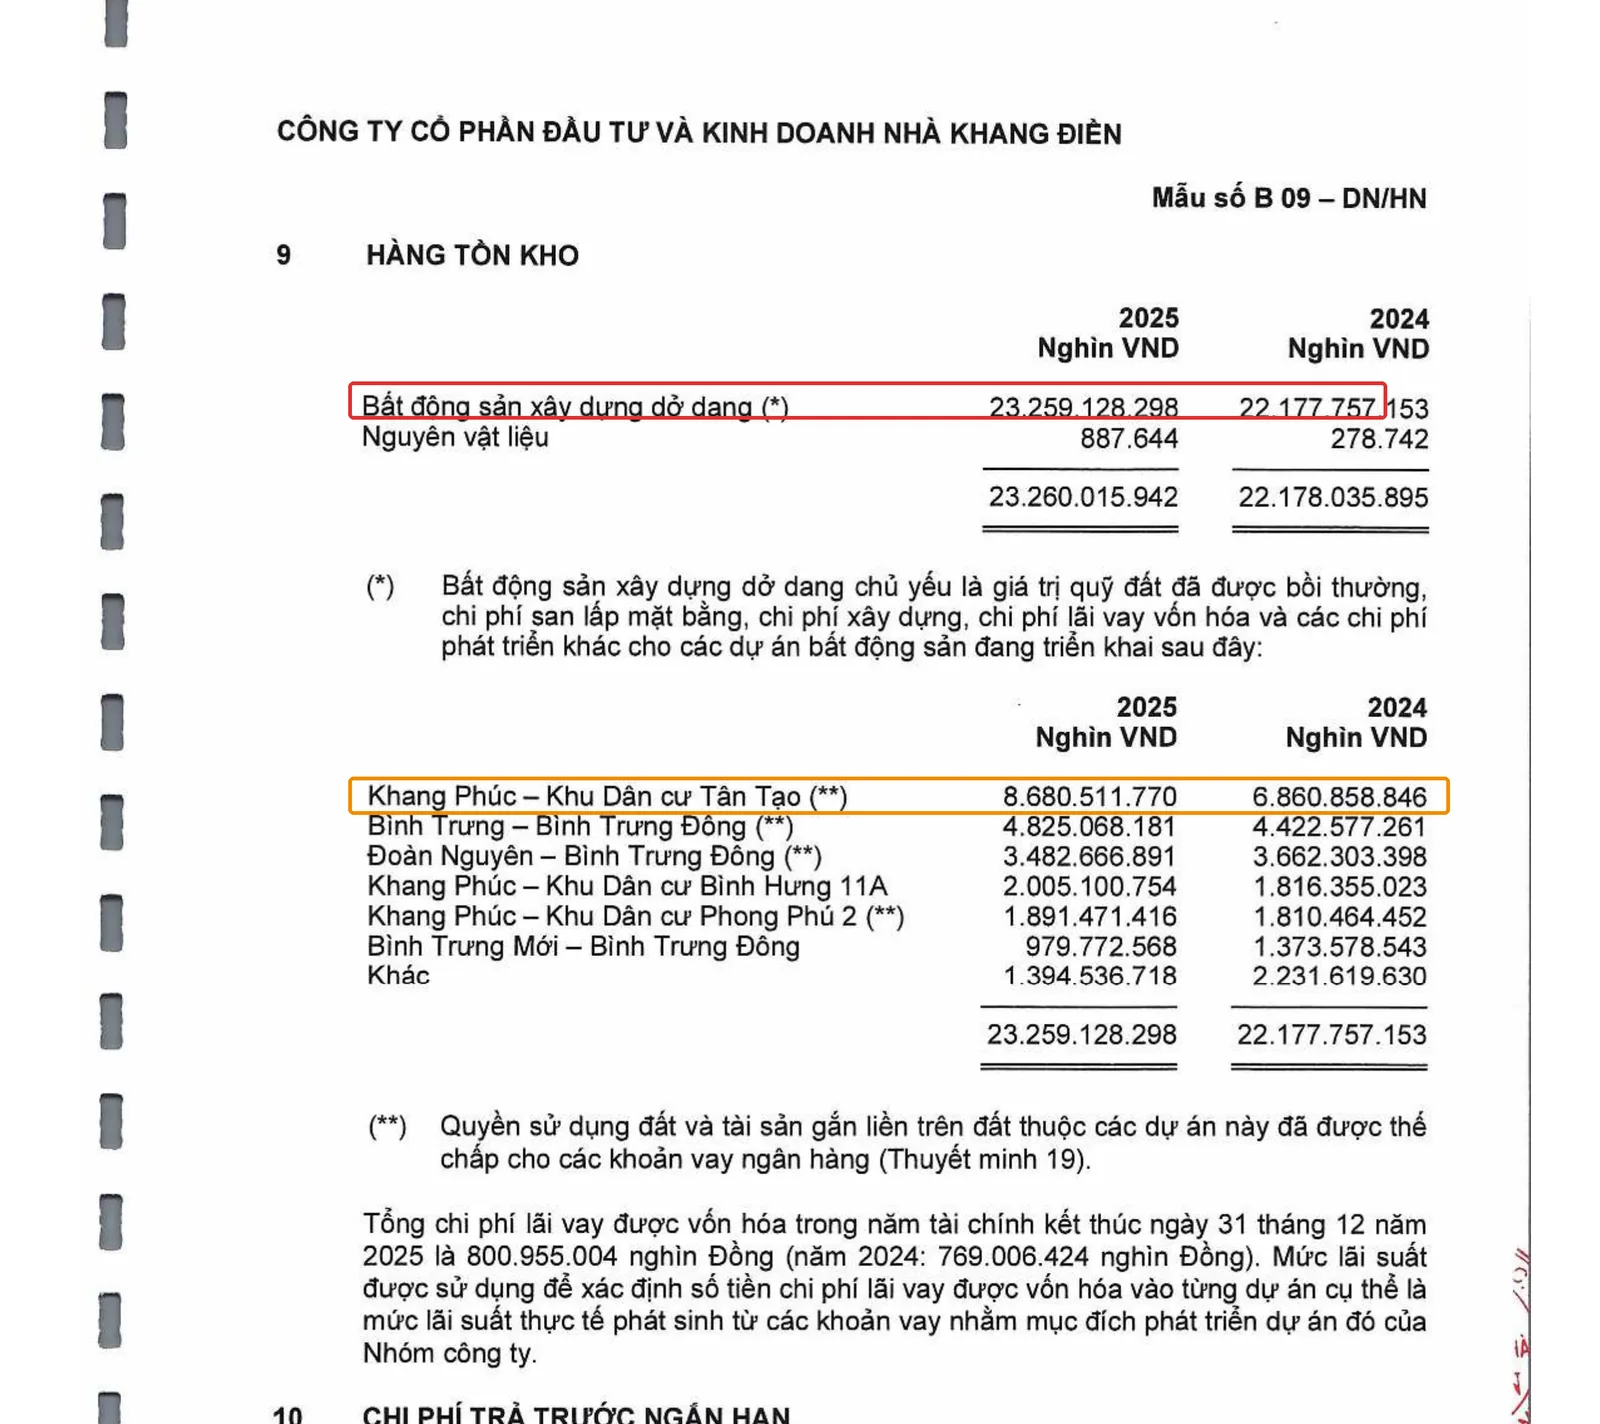
Thuyết minh 9 của KDH liệt kê rõ hàng tồn kho gồm hai phần: “Bất động sản xây dựng dở dang” (23.259.128.298 nghìn đồng) và “Nguyên vật liệu” (chỉ 887.644 nghìn đồng — gần như không đáng kể). Phần lớn nằm ở các dự án cụ thể: Khang Phúc — Khu Dân cư Tân Tạo (8.680,5 tỷ đồng), Bình Trưng — Bình Trưng Đông (4.825,1 tỷ đồng), Đoàn Nguyên — Bình Trưng Đông (3.482,7 tỷ đồng)… Đọc tới đây, bạn không còn thấy “hàng tồn kho” là một con số vô hồn nữa — nó là tên từng dự án cụ thể, với tiến độ và rủi ro riêng.
Thuyết minh cũng cho biết: quyền sử dụng đất và tài sản gắn liền trên đất của các dự án này đã được thế chấp cho các khoản vay ngân hàng. Đây là lý do vì sao hàng tồn kho bất động sản, dù nằm trong phần “tài sản ngắn hạn”, lại không hề “lỏng” như tên gọi — nó vừa là tài sản đang chờ bán, vừa là vật thế chấp cho nợ vay.
Vì sao lãi vay ngân hàng cũng “chui” vào hàng tồn kho?
Đọc kỹ chú thích ở Thuyết minh 9, bạn sẽ thấy một dòng đáng chú ý: giá trị “bất động sản xây dựng dở dang” bao gồm cả chi phí lãi vay vốn hóa. Cụ thể, tổng lãi vay được vốn hóa vào hàng tồn kho trong năm 2025 của KDH là 800.955.004 nghìn đồng, tức khoảng 801 tỷ đồng (năm 2024 là 769 tỷ đồng).
Vì sao lại vậy? Theo nguyên tắc vốn hóa chi phí đi vay, nếu công ty vay tiền ngân hàng để trực tiếp xây một dự án cụ thể, thì lãi vay trong giai đoạn xây dựng được cộng thẳng vào giá trị dự án đó — thay vì bị tính ngay vào chi phí tài chính trên báo cáo kết quả kinh doanh. Nói dễ hiểu: đó là một phần “giá vốn” thật sự của căn hộ, giống như tiền lãi bạn trả ngân hàng trong lúc xây nhà cũng nên được tính vào giá trị căn nhà, chứ không phải một khoản lỗ riêng biệt.
Cơ chế này chúng ta đã mổ xẻ chi tiết hơn (dùng số liệu Vinhomes) ở bài Vốn hóa lãi vay là gì? Bí mật trong BCTC bất động sản — nếu bạn muốn hiểu sâu cơ chế kế toán đằng sau con số 801 tỷ đồng này, đó là bài nên đọc tiếp theo.
Đừng nhầm: 3 khoản mục dễ lẫn trên cùng 1 bộ BCTC bất động sản
Đây là chỗ nhiều người mới hay rối nhất, vì cả ba khoản mục dưới đây nghe na ná nhau nhưng bản chất hoàn toàn khác. Điều thú vị là chính bộ BCTC của KDH có đủ cả ba, cùng một thời điểm 31/12/2025:
| Khoản mục | Mã số BCĐKT | Giá trị KDH (31/12/2025) | Bản chất |
|---|---|---|---|
| Hàng tồn kho | 140 | 23.260,0 tỷ đồng | Dự án xây để bán cho khách hàng |
| Bất động sản đầu tư | 230 | 229,7 tỷ đồng | Mặt bằng giữ lại cho thuê/chờ tăng giá |
| Chi phí xây dựng cơ bản dở dang | 242 | 1.734,7 tỷ đồng | Công trình xây để công ty tự dùng |
Đọc bảng này, bạn thấy ngay: cùng một công ty, cùng đang “xây dựng”, nhưng ba mục đích khác nhau (bán / cho thuê / tự dùng) tạo ra ba dòng số hoàn toàn khác nhau trên BCTC. Chúng ta đã có bài riêng cho từng khoản: Bất động sản đầu tư là gì? (dùng số liệu Vincom Retail) và Chi phí xây dựng cơ bản dở dang là gì? (dùng số liệu Vinhomes) — đọc thêm hai bài đó nếu bạn muốn phân biệt thật rạch ròi.
VAS vs IFRS: điểm cần lưu ý khi so sánh
Theo VAS 02, hàng tồn kho được ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được — nguyên tắc này về cơ bản tương đồng với IAS 2 (Inventories) của IASB. Điểm khác biệt nằm ở ranh giới phân loại: VAS 05 (Bất động sản đầu tư) đối ứng với IAS 40 quốc tế, quy định rõ bất động sản giữ để cho thuê hoặc chờ tăng giá phải tách riêng khỏi hàng tồn kho — đúng như cách KDH đang trình bày. Với nhà đầu tư quen đọc BCTC nước ngoài, cần lưu ý một số tập đoàn bất động sản quốc tế gộp chung “real estate held for sale” và “real estate held for investment” trong cùng một dòng, khác với cách tách bạch khá rõ ràng theo mẫu B01-DN/HN của Việt Nam.
Case study kinh điển thế giới: SEC v. Homex (2017)
Desarrolladora Homex từng là công ty xây nhà ở giá rẻ lớn nhất Mexico, niêm yết cả ADR tại Mỹ. Tháng 3/2017, Ủy ban Chứng khoán Mỹ (SEC) công bố cáo buộc công ty này gian lận kế toán suốt giai đoạn 2010–2013, khai khống doanh số bán nhà tới khoảng 317%, thổi phồng doanh thu tổng cộng gần 3,3 tỷ USD.
Cách làm của Homex chính là can thiệp vào đúng điểm chúng ta vừa học: chuyển “hàng tồn kho bất động sản dở dang” thành doanh thu và giá vốn trước khi căn nhà thực sự tồn tại. SEC cáo buộc công ty ghi nhận đã xây xong và bán hết hơn 100.000 căn nhà chưa hề được khởi công. Bằng chứng thuyết phục nhất: tại một dự án ở bang Guanajuato, Homex báo cáo đã bán sạch toàn bộ số nhà từ cuối năm 2011 — nhưng ảnh vệ tinh SEC thu thập vào tháng 3/2012 cho thấy khu đất gần như còn nguyên, chưa xây dựng gì đáng kể.
Công ty phá sản trong giai đoạn 2013–2014. Đến năm 2017, SEC và Homex (dưới ban lãnh đạo mới, đã hợp tác điều tra) đạt thỏa thuận dàn xếp, trong đó công ty bị cấm tiếp cận thị trường chứng khoán Mỹ trong 5 năm (Nguồn: SEC Press Release 2017-60, “SEC Charges Mexico-Based Homebuilder in $3.3 Billion Accounting Fraud”, sec.gov).
Bài học rút ra: hàng tồn kho bất động sản là khoản mục dựa nhiều vào ước tính và tiến độ tự báo cáo của doanh nghiệp — đúng chỗ này, con số càng “sạch” và có thuyết minh chi tiết theo từng dự án cụ thể (như cách KDH trình bày) thì càng đáng tin, còn con số gộp chung mập mờ càng cần cẩn trọng hơn.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng hàng tồn kho bất động sản = tiền mặt dồi dào. Đây là tài sản kém thanh khoản nhất trong nhóm tài sản ngắn hạn — phải bán được căn hộ, thu được tiền khách hàng thì mới thành tiền thật. Nhiều dự án còn bị thế chấp ngân hàng như trường hợp KDH ở trên.
- Nhầm hàng tồn kho với bất động sản đầu tư. Chỉ cần nhớ một câu: bán thì là hàng tồn kho, cho thuê/giữ để tăng giá thì là bất động sản đầu tư.
- Nhầm hàng tồn kho với chi phí xây dựng cơ bản dở dang. Câu nhớ nhanh: bán cho khách là hàng tồn kho, xây cho chính mình dùng là chi phí xây dựng cơ bản dở dang (tài sản cố định).
- Thấy hàng tồn kho tăng là vội kết luận xấu hoặc tốt. Tăng có thể vì công ty đang mở dự án mới (tốt, nếu bán được) hoặc vì hàng tồn kho cũ bán chậm (xấu). Phải đọc kèm doanh thu và dòng tiền bán hàng mới kết luận được.
Câu hỏi thường gặp
Hàng tồn kho bất động sản khác gì bất động sản đầu tư?
Hàng tồn kho là bất động sản xây để bán cho khách hàng; bất động sản đầu tư (VAS 05) là bất động sản công ty giữ lại để cho thuê hoặc chờ tăng giá, không có ý định bán ngay.
Vì sao lãi vay lại được cộng vào hàng tồn kho bất động sản?
Vì lãi vay phát sinh trong giai đoạn xây dựng dự án được xem là một phần chi phí tạo ra tài sản đó (vốn hóa), thay vì bị ghi thẳng vào chi phí tài chính trên báo cáo kết quả kinh doanh.
Hàng tồn kho bất động sản có phải là tiền không?
Không. Đây là tài sản kém thanh khoản, phải bán được và thu tiền thật thì mới chuyển thành tiền mặt; nhiều trường hợp còn đang thế chấp ngân hàng.
Chi phí xây dựng cơ bản dở dang và hàng tồn kho bất động sản khác nhau ở đâu?
Khác nhau ở mục đích sử dụng cuối cùng: chi phí xây dựng cơ bản dở dang dành cho tài sản công ty tự dùng (tài sản cố định), còn hàng tồn kho dành cho tài sản xây để bán.
Hàng tồn kho bất động sản có bị trích lập dự phòng giảm giá không?
Có, nếu giá trị thuần có thể thực hiện được (ước tính giá bán trừ chi phí hoàn thiện, chi phí bán hàng) thấp hơn giá gốc ghi sổ, doanh nghiệp phải trích lập dự phòng giảm giá hàng tồn kho theo VAS 02.
Đọc tiếp trong series
Nếu bạn mới bắt đầu, hãy đọc lại Báo cáo tài chính là gì? và Bảng cân đối kế toán là gì? và Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho để nắm vị trí của hàng tồn kho trong toàn bộ bức tranh tài sản. Sau đó, đọc thêm hai bài phân biệt: Bất động sản đầu tư là gì? và Chi phí xây dựng cơ bản dở dang là gì?, cùng bài Vốn hóa lãi vay là gì? để hiểu sâu hơn cơ chế vừa nhắc ở trên. Muốn có bức tranh tổng quát cả bộ BCTC, quay lại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu.
Nguồn tham khảo
- Chuẩn mực kế toán Việt Nam số 02 (VAS 02) — Hàng tồn kho, Bộ Tài chính.
- Chuẩn mực kế toán Việt Nam số 05 (VAS 05) — Bất động sản đầu tư, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (mẫu B01-DN/HN).
- IAS 2 – Inventories; IAS 40 – Investment Property (IASB), dùng để đối chiếu VAS vs IFRS.
- Báo cáo tài chính hợp nhất kiểm toán năm 2025 của CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH), kiểm toán bởi PwC Việt Nam, ký ngày 26/3/2026, truy cập 09/2026.
- SEC Press Release 2017-60, “SEC Charges Mexico-Based Homebuilder in $3.3 Billion Accounting Fraud”, U.S. Securities and Exchange Commission, sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.