Cô Ba bán tạp hóa đầu hẻm góp vốn chung với 2 người hàng xóm mở thêm sạp trái cây. Cuối năm, cô nói miệng với hai người kia: “coi như lời năm nay chia đều nha”. Nhưng đến khi ngồi lại tính sổ, chốt đúng số tiền mỗi người nhận, rồi thật sự đưa tiền — đó là hai chuyện khác nhau. Nói miệng chưa phải là nợ. Chỉ khi ngồi lại chốt số xong, khoản đó mới thật sự trở thành “tiền tôi nợ hai người kia”.
Chuyện y hệt vậy xảy ra ở một trong những doanh nghiệp nhà nước lớn nhất sàn chứng khoán: Tổng Công ty Khí Việt Nam (PV GAS, mã GAS). Công ty này đang chuẩn bị chi hơn 6.032 tỷ đồng cổ tức tiền mặt cho cổ đông (tỷ lệ 25%, ngày chốt danh sách nhận là 23/9/2026). Vậy mà lật báo cáo tài chính kiểm toán ký ngày 28/02/2026 — tức là sau khi tin cổ tức 25% đã rần rần trên báo — dòng “Cổ tức phải trả” chỉ ghi vỏn vẹn 2,9 tỷ đồng. Không phải công ty giấu tiền hay tính toán sai. Bạn sắp thấy vì sao con số này đúng là phải nhỏ như vậy.
- Biết “Cổ tức, lợi nhuận phải trả” là gì và nằm ở đâu trên Bảng cân đối kế toán.
- Hiểu vì sao một khoản cổ tức công ty “sắp chia” chưa chắc đã xuất hiện trên BCTC gần nhất.
- Phân biệt được “cổ tức phải trả” với “lợi nhuận sau thuế chưa phân phối” — hai khoản mục người mới hay nhầm lẫn.
- Tự mở được BCTC bất kỳ mã nào và tìm đúng dòng này trong vài giây.
Cổ tức, lợi nhuận phải trả là gì?
“Cổ tức, lợi nhuận phải trả” là khoản tiền lãi công ty đã chính thức quyết định chia cho cổ đông/thành viên góp vốn, nhưng đến ngày lập báo cáo vẫn chưa chi trả xong. Đây là một khoản NỢ — vì tiền này về bản chất không còn là “của công ty” nữa, nó đã thuộc về cổ đông, công ty chỉ đang giữ hộ chờ ngày chuyển khoản.
Trên Bảng cân đối kế toán, khoản này thường nằm gọn trong nhóm “Phải trả ngắn hạn khác” (mã số 319, thuộc Nợ ngắn hạn) — một dòng gộp chung nhiều khoản lặt vặt, và bạn phải mở Thuyết minh báo cáo tài chính (thường đánh số 20, tùy doanh nghiệp) mới thấy chi tiết dòng “Cổ tức phải trả” tách riêng.
Nhìn thật trên BCTC hợp nhất kiểm toán năm 2025 của GAS (ảnh dưới), mã 319 “Phải trả ngắn hạn khác” ghi 333,1 tỷ đồng — một con số gộp, chưa nói lên gì nhiều nếu chỉ nhìn ở đây.

Mở thuyết minh ra — sự thật nằm ở đây
Chỉ khi lật đúng Thuyết minh số 20 “Phải trả khác”, bạn mới thấy 333,1 tỷ đồng đó được bóc tách thành 5 khoản nhỏ. Và đây là dòng đáng chú ý nhất:
Cổ tức phải trả = 2.927.721.175 đồng (số cuối năm 2025), so với 2.931.792.638 đồng ở đầu năm — gần như không nhúc nhích trong suốt 1 năm.
Cộng thử cả 5 dòng lại cho chắc: 150.409.599.617 (ký cược, ký quỹ) + 83.162.714.695 (phải trả trong hợp đồng hợp tác kinh doanh) + 2.927.721.175 (cổ tức phải trả) + 0 (chênh lệch giá khí bao tiêu) + 96.614.392.706 (phải trả khác) = 333.114.428.193 đồng — khớp chính xác với mã 319 trên Bảng cân đối kế toán. Con số không bịa, tự bấm máy tính ra là thấy khớp ngay.
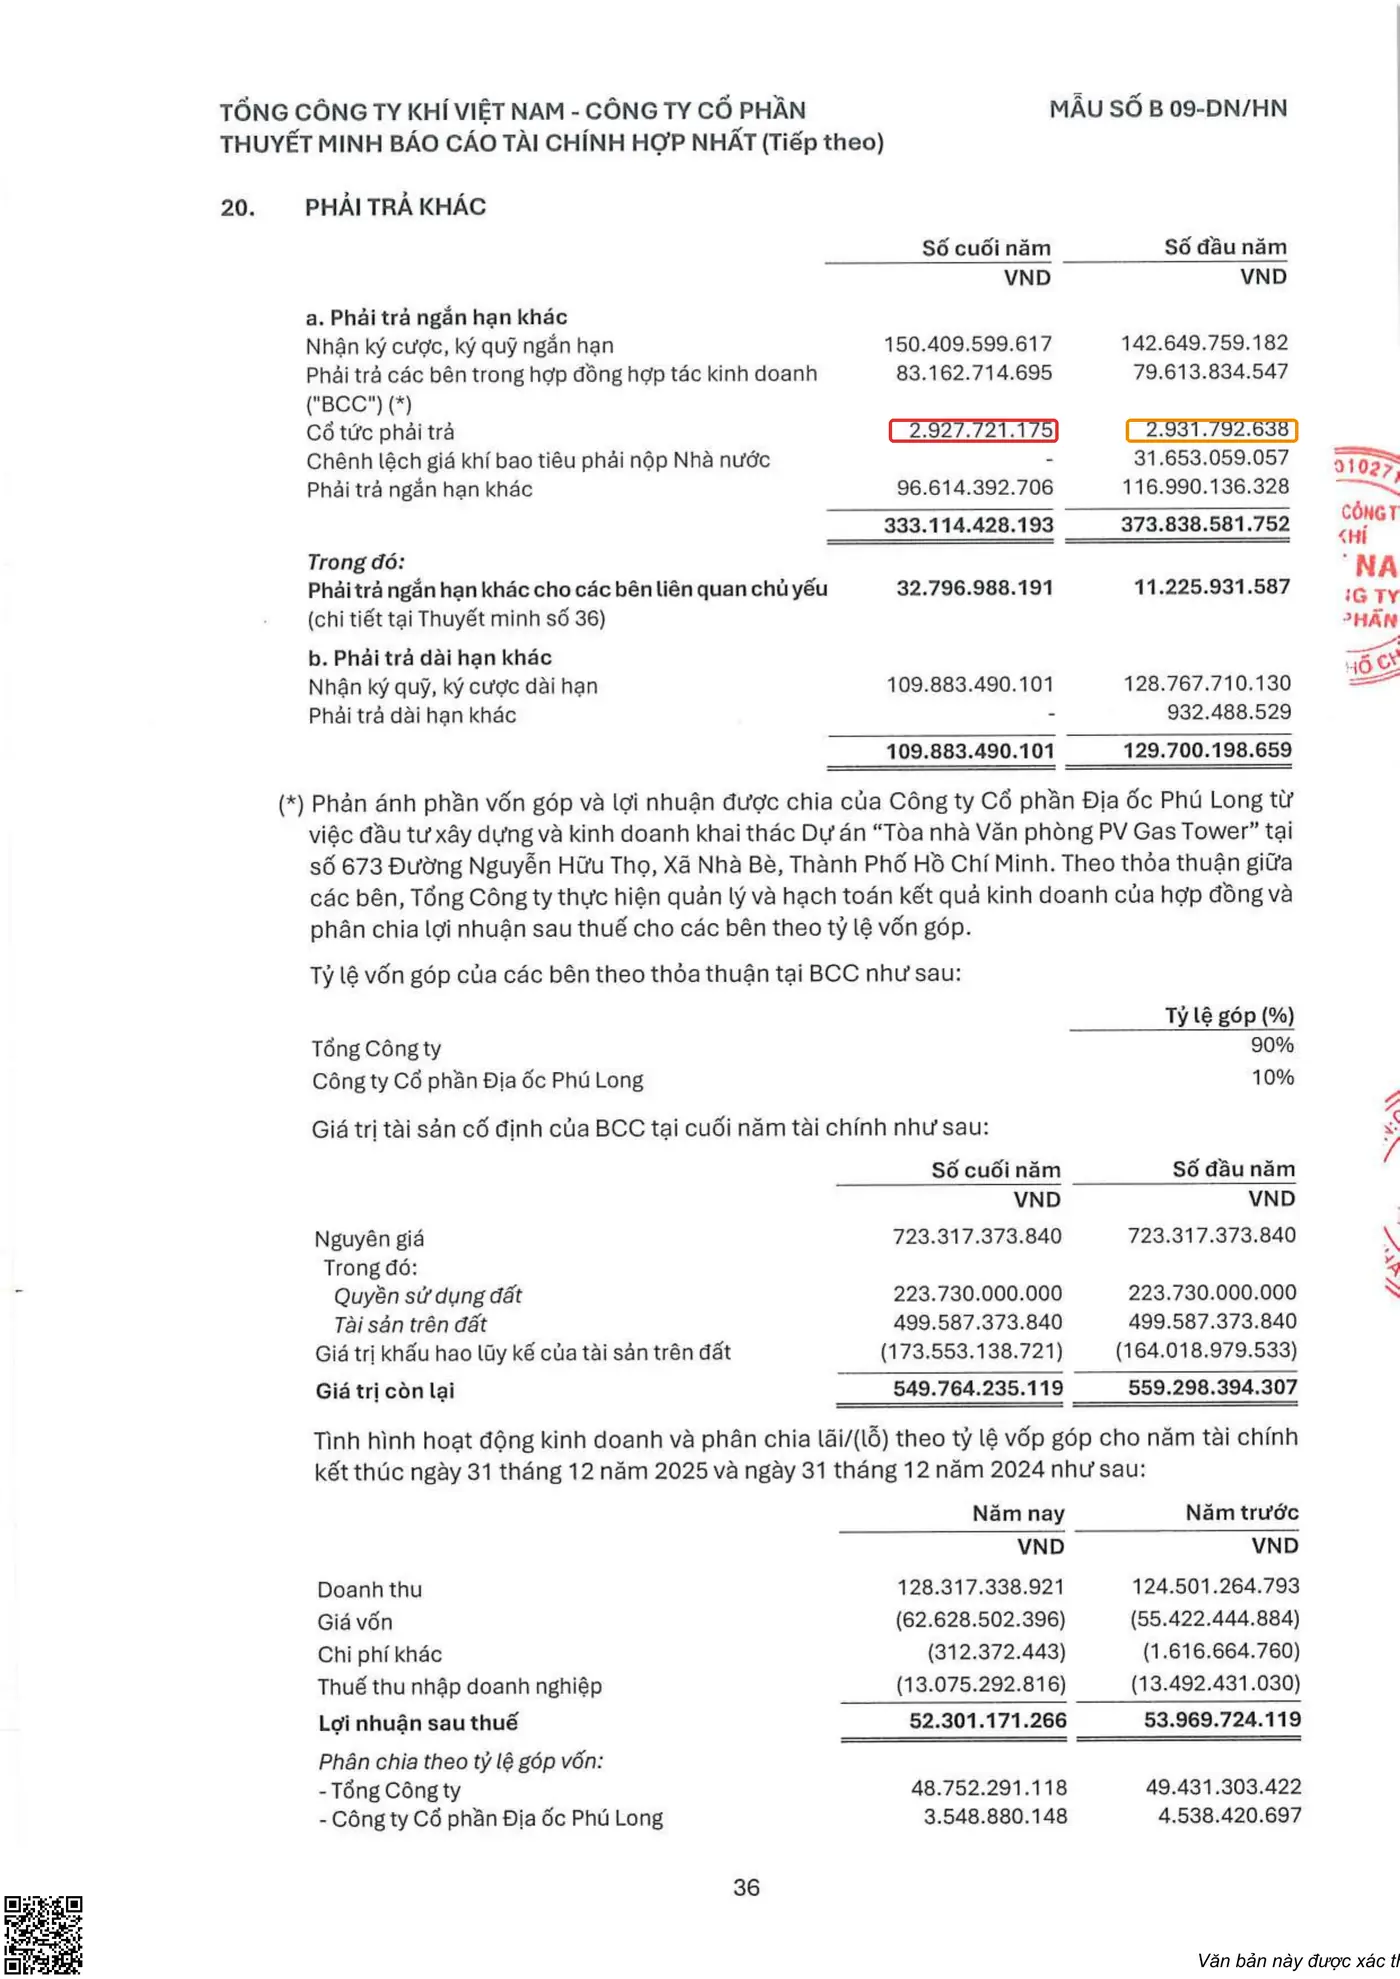
Nhìn con số 2,9 tỷ đồng này, một người mới rất dễ nghĩ: “Ủa, công ty này chia cổ tức ít vậy à?” — trong khi thực tế công ty đang chuẩn bị chuyển 6.032,4 tỷ đồng, gấp hơn 2.000 lần con số ghi sổ. Vì sao lại có khoảng cách khổng lồ này?
“Cổ tức phải trả” chỉ được ghi sổ khi nào?
Câu trả lời nằm ở một nguyên tắc kế toán rất quan trọng nhưng ít ai để ý: một khoản chi chỉ trở thành “nợ phải trả” trên BCTC khi nó đã được cấp có thẩm quyền chính thức quyết định, tính đến đúng ngày lập báo cáo — không phải khi báo chí đưa tin, không phải khi ban lãnh đạo “dự kiến”, càng không phải khi cổ đông kỳ vọng.
Theo Luật Doanh nghiệp 2020 (Điều 135), việc chia cổ tức phải được Đại hội đồng cổ đông (hoặc Hội đồng quản trị với cổ tức tạm ứng, tùy phân cấp) thông qua bằng nghị quyết cụ thể — có tỷ lệ %, có ngày chốt danh sách, có ngày chi trả. Còn theo tinh thần VAS 23 — Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm (tương ứng chuẩn quốc tế IAS 10 “Events after the Reporting Period”), nếu việc phê duyệt cổ tức diễn ra sau ngày kết thúc kỳ kế toán (ở đây là sau 31/12/2025), khoản đó không được ghi nhận là nợ phải trả tại thời điểm 31/12/2025 — cùng lắm chỉ được thuyết minh thêm là “sự kiện sau ngày kết thúc kỳ kế toán”, chứ không được đưa vào mã 319.
Với các doanh nghiệp nhà nước quy mô lớn như GAS, quy trình ĐHĐCĐ thường niên phê duyệt phương án chia cổ tức của năm trước thường diễn ra vào giữa năm sau (quý 2-3), qua nhiều bước xin ý kiến cổ đông nhà nước. Đó là lý do ngày chốt quyền nhận cổ tức thực tế rơi vào 23/9/2026 — tức 9 tháng sau khi năm tài chính 2025 đã khép lại. Tại ngày lập BCTC (31/12/2025), khoản 6.032 tỷ đồng này đơn giản là chưa tồn tại về mặt pháp lý kế toán — nó chỉ là một kế hoạch, chưa phải một nghĩa vụ.
Vậy 2,9 tỷ đồng đó là tiền của ai?
Rất đơn giản: đó là phần cổ tức của những đợt chia trước đó (các năm tài chính cũ hơn) mà một số cổ đông vẫn chưa đến nhận — thường vì đổi tài khoản ngân hàng, đổi địa chỉ, hoặc đơn giản là quên. Đây là lý do con số này gần như đứng yên suốt một năm (chỉ giảm nhẹ từ 2.931.792.638 xuống 2.927.721.175 đồng, tức có vài người đã đến nhận) — nó là một khoản “nợ treo” nhỏ lẻ, hoàn toàn không liên quan đến đợt cổ tức 6.032 tỷ sắp tới.
- Tải BCTC hợp nhất kiểm toán gần nhất của một mã bạn quan tâm (từ trang IR doanh nghiệp hoặc HOSE/HNX).
- Mở Bảng cân đối kế toán, phần Nguồn vốn, tìm mã 319 “Phải trả ngắn hạn khác” (hoặc mã tương đương tùy mẫu biểu).
- Ghi lại số Thuyết minh đi kèm (thường ghi ngay cạnh mã số), lật tới đúng thuyết minh đó.
- Tìm dòng “Cổ tức phải trả” (nếu có) — so sánh với tin tức cổ tức gần nhất công ty công bố. Nếu số trên BCTC nhỏ hơn nhiều, rất có thể đợt cổ tức mới nhất chưa được phê duyệt chính thức tại ngày lập báo cáo — y hệt trường hợp GAS.
Case study kinh điển thế giới: Tyco International
Năm 2005, một phiên tòa ở New York đã kết tội cựu CEO Dennis Kozlowski và cựu CFO Mark Swartz của tập đoàn Tyco International 22 trên 23 tội danh, trong đó có tội đại hình chiếm đoạt tài sản (grand larceny), gian lận chứng khoán và làm giả sổ sách. Hai người này đã tự rút khoảng 81 triệu USD “tiền thưởng” khỏi công ty trong các năm 1999-2000. Vấn đề không nằm ở số tiền lớn hay nhỏ, mà ở chỗ: theo điều lệ công ty, chỉ Ủy ban Lương thưởng (compensation committee) — họp đầy đủ thành viên và biểu quyết — mới có quyền phê duyệt các khoản thưởng cấp điều hành này. Ra tòa, gần như toàn bộ thành viên ủy ban khai họ chưa từng nghe nói đến các khoản chi giữa năm đó, chứ đừng nói tới việc biểu quyết thông qua. Kozlowski bị tuyên án từ 8 năm 4 tháng đến 25 năm tù; cả hai bị buộc bồi thường tổng cộng 134 triệu USD.
Đây là bài học ở chiều ngược lại nhưng cùng một nguyên tắc mà bạn vừa học ở trên: tiền chỉ trở thành một khoản “nợ hợp lệ” — dù là thưởng cho sếp hay cổ tức cho cổ đông — khi có quyết định đúng thẩm quyền của đúng cấp có quyền phê duyệt. GAS làm đúng: chưa có nghị quyết chính thức thì chưa ghi 6.032 tỷ đồng vào BCTC. Kozlowski và Swartz làm ngược lại: tự ý rút tiền mà bỏ qua bước phê duyệt bắt buộc — và cái giá phải trả là bị pháp luật coi đó là hành vi chiếm đoạt tài sản, không phải một khoản chi hợp lệ.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “cổ tức phải trả” với “lợi nhuận sau thuế chưa phân phối” (mã 421): hai khoản này khác hẳn nhau. “Lợi nhuận chưa phân phối” là phần lãi công ty còn giữ lại, chưa quyết định chia hay không chia — nằm trong Vốn chủ sở hữu. “Cổ tức phải trả” là phần đã quyết định chia nhưng chưa chi xong — nằm trong Nợ phải trả. Một bên là “của để dành”, một bên là “tiền đã hứa, sắp phải trả”.
- Thấy số 0 hoặc số rất nhỏ liền nghĩ công ty “quỵt” cổ tức: không phải vậy — rất có thể ĐHĐCĐ chỉ đơn giản là chưa họp hoặc chưa ra nghị quyết chính thức tại đúng thời điểm chốt BCTC, như trường hợp GAS ở trên.
- Nhầm ngày công bố tỷ lệ cổ tức với ngày tiền thực sự về tài khoản: giữa lúc ĐHĐCĐ thông qua tỷ lệ chia, ngày chốt danh sách cổ đông (ngày đăng ký cuối cùng), và ngày tiền thực sự chuyển vào tài khoản — có thể cách nhau vài tháng đến cả năm.
FAQ
Cổ tức phải trả nằm ở mục nào trên BCTC?
Nằm trong nhóm Nợ ngắn hạn (thường gộp ở mã “Phải trả ngắn hạn khác”), chi tiết tách riêng trong phần Thuyết minh báo cáo tài chính tương ứng.
Vì sao công ty công bố cổ tức mà không thấy khoản nợ tương ứng trên BCTC gần nhất?
Vì tại ngày lập BCTC, cổ tức đó có thể chưa được cấp có thẩm quyền (ĐHĐCĐ/HĐQT) chính thức phê duyệt bằng nghị quyết — mới chỉ là kế hoạch/dự kiến, chưa đủ điều kiện ghi sổ theo nguyên tắc kế toán.
Tạm ứng cổ tức có được ghi vào “cổ tức phải trả” không?
Có, nếu HĐQT đã ra quyết định tạm ứng cụ thể (tỷ lệ, ngày chốt) trước ngày lập BCTC nhưng chưa chi trả xong, khoản tạm ứng đó được ghi nhận là nợ phải trả tương tự.
Cổ tức tiền mặt bao lâu thì về tài khoản chứng khoán của tôi?
Thường trong vòng khoảng 30 ngày kể từ ngày đăng ký cuối cùng (ngày chốt danh sách cổ đông), nhưng thời gian cụ thể do từng doanh nghiệp công bố trong nghị quyết trả cổ tức.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu
- Quỹ khen thưởng, phúc lợi là gì?
- Dự phòng trợ cấp thôi việc là gì?
Nguồn tham khảo
- Bảng cân đối kế toán hợp nhất & Thuyết minh BCTC hợp nhất kiểm toán năm 2025, PV GAS (mã GAS), kiểm toán Deloitte Việt Nam, báo cáo đề ngày 28/02/2026.
- Luật Doanh nghiệp 2020 (số 59/2020/QH14), Điều 135 — Trả cổ tức.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp; VAS 21 — Trình bày báo cáo tài chính; VAS 23 — Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm (Bộ Tài chính).
- NPR, “Former Tyco Executives Convicted” (17/6/2005); People v. Kozlowski, New York Appellate Division (2007) — vụ Tyco International.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.