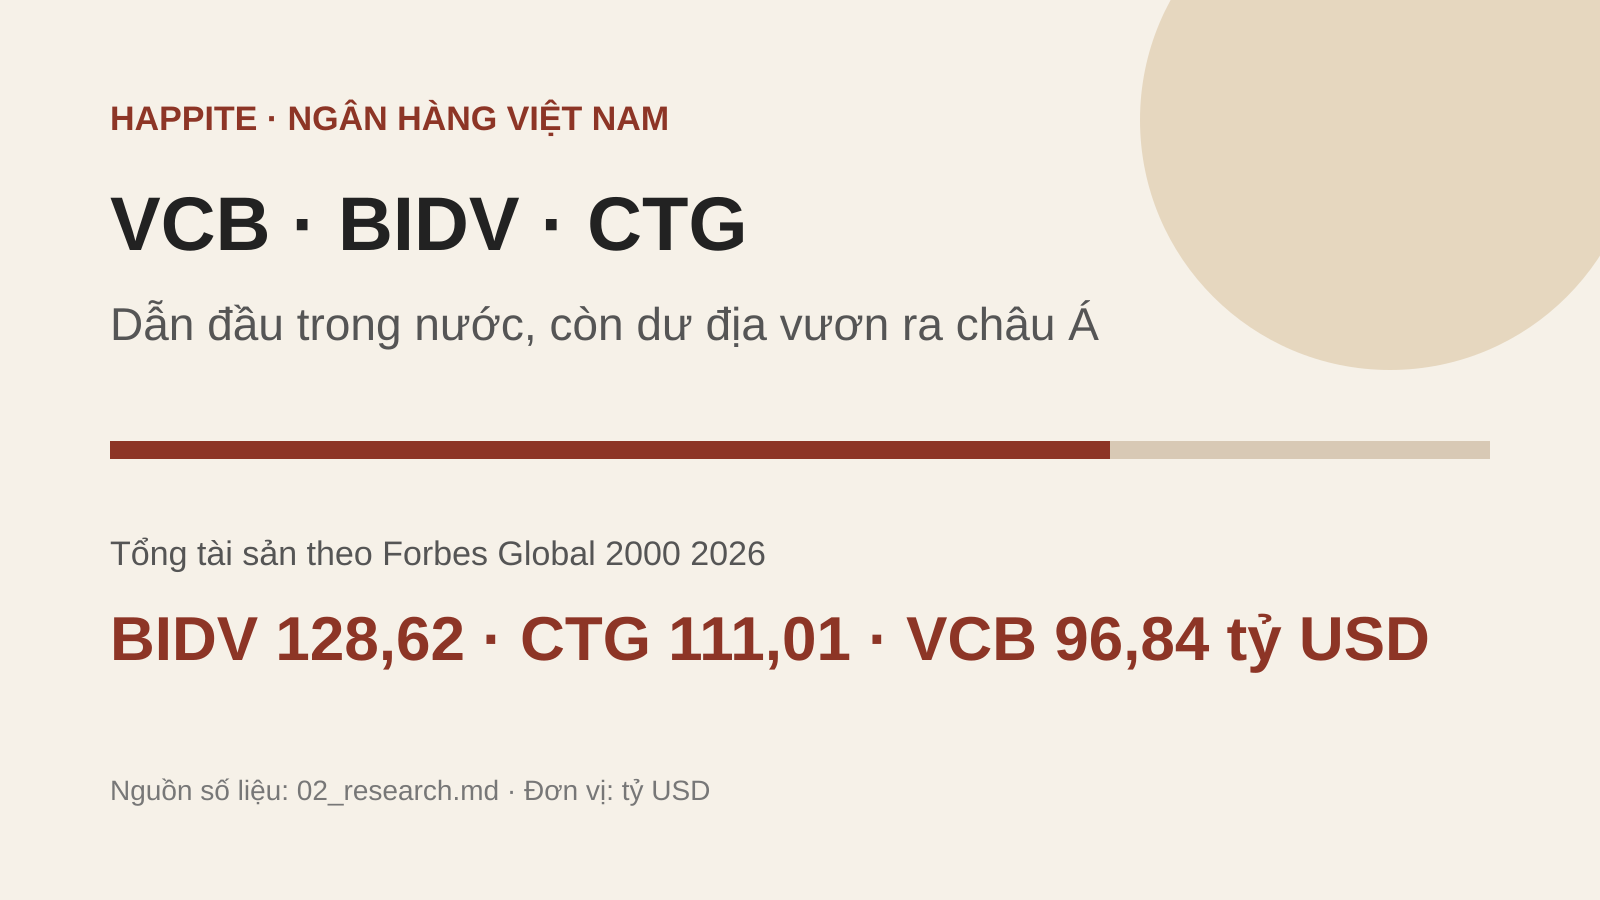
- VCB, BIDV, CTG đều lọt Forbes Global 2000 năm 2026 (hạng lần lượt 890, 967, khoảng 1.030–1.031).
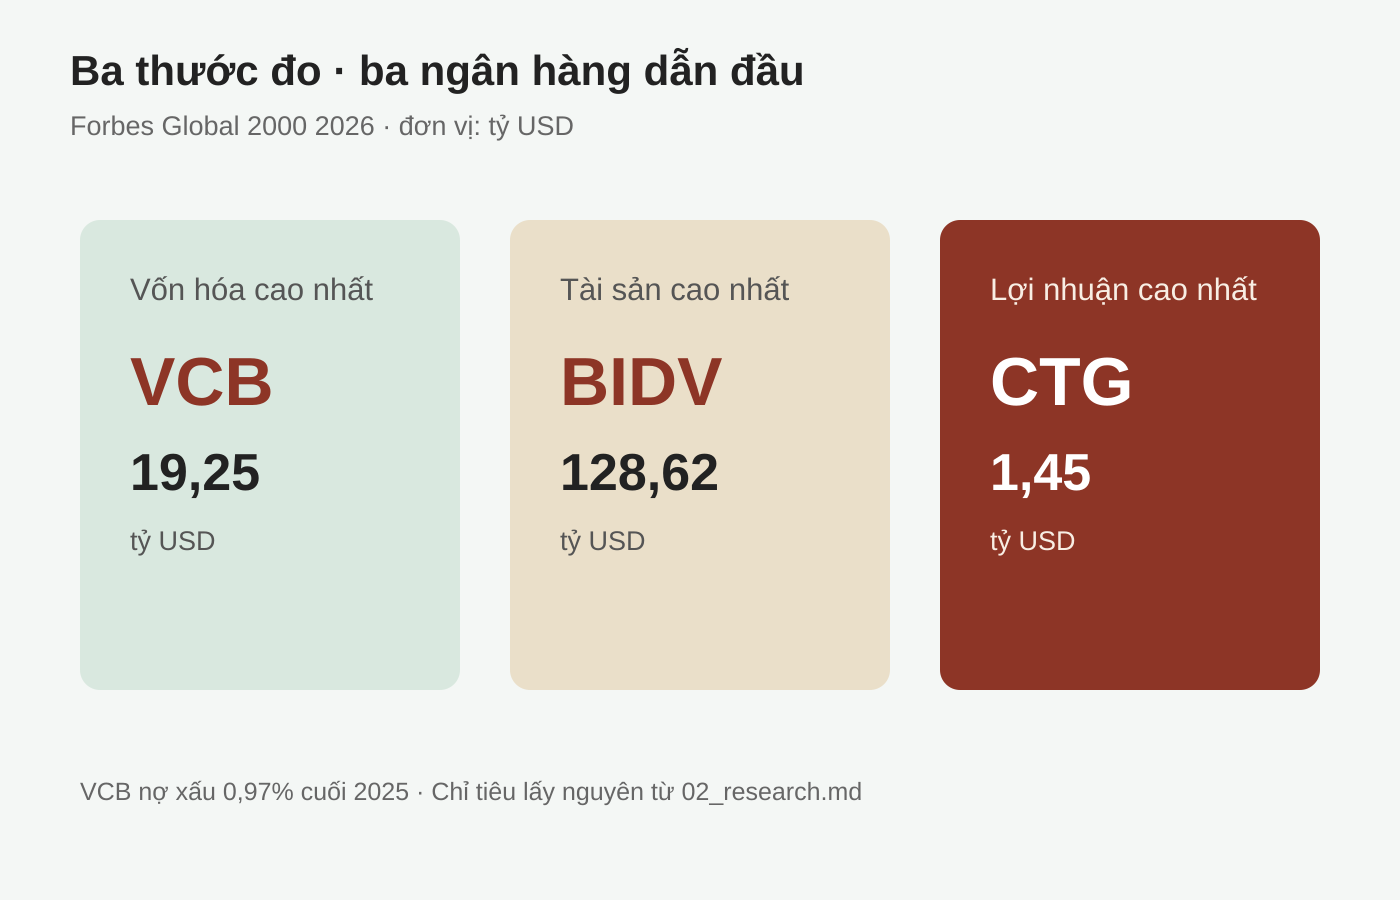
- Mỗi ngân hàng dẫn đầu một tiêu chí: VCB vốn hóa lớn nhất (19,25 tỷ USD), BIDV tài sản & doanh thu lớn nhất (128,62 tỷ USD), CTG lợi nhuận cao nhất (1,45 tỷ USD).
- Cả ba vẫn chưa lọt top 10 Đông Nam Á theo tổng tài sản (ngưỡng khoảng 112 tỷ USD trở lên năm 2025).
- So với các ngân hàng khổng lồ châu Á như ICBC, quy mô ngân hàng Việt Nam vẫn còn khiêm tốn.
Ba ngân hàng lớn nhất Việt Nam đang đứng ở đâu?
VCB, BIDV và VietinBank (mã CTG) là những cái tên quen thuộc trong nhóm ngân hàng dẫn đầu Việt Nam. Nhưng nếu đặt cạnh DBS, OCBC, UOB hay ICBC, câu chuyện sẽ có thêm một khoảng cách đáng chú ý: lớn nhất trong nước chưa đồng nghĩa với lớn trong khu vực.
Theo dữ liệu Forbes Global 2000 năm 2026, dựa trên các chỉ tiêu tài chính năm 2025, cả ba ngân hàng Việt Nam đều góp mặt trong danh sách 2.000 doanh nghiệp đại chúng lớn nhất thế giới. VCB xếp hạng 890, BIDV hạng 967, còn VietinBank ở khoảng 1.030–1.031.
Nói đơn giản, ba ngân hàng đã có vị trí đáng kể trên bản đồ tài chính toàn cầu. Tuy nhiên, khi thước đo chuyển sang tổng tài sản, quy mô của các ngân hàng Việt Nam vẫn khiêm tốn hơn rõ rệt so với nhóm dẫn đầu Đông Nam Á và châu Á.
VCB, BIDV và CTG: mỗi ngân hàng mạnh ở một tiêu chí
| Ngân hàng | Hạng Forbes Global 2000 | Doanh thu | Lợi nhuận | Tổng tài sản | Vốn hóa |
|---|---|---|---|---|---|
| Vietcombank (VCB) | 890 | 5,21 tỷ USD | 1,37 tỷ USD | 96,84 tỷ USD | 19,25 tỷ USD |
| BIDV | 967 | 7,64 tỷ USD | 1,18 tỷ USD | 128,62 tỷ USD | 11,86 tỷ USD |
| VietinBank (CTG) | 1.030–1.031 | 6,92 tỷ USD | 1,45 tỷ USD | 111,01 tỷ USD | 10,55 tỷ USD |
Nguồn: Forbes Global 2000 2026, số liệu được VnFinance trích dẫn và đối chiếu. Đơn vị làm tròn.
Bảng trên cho thấy vị thế của ba ngân hàng không hoàn toàn giống nhau.
VCB nổi bật về vốn hóa. Mức 19,25 tỷ USD là cao nhất trong nhóm. Đây cũng là ngân hàng có tỷ lệ nợ xấu được báo cáo ở mức thấp nhất nhóm so sánh trong nước, khoảng 0,97% cuối năm 2025. Thị trường vì vậy đang định giá VCB cao hơn hai ngân hàng còn lại, dù tổng tài sản không lớn nhất.
BIDV dẫn đầu về quy mô tài sản và doanh thu. Tổng tài sản theo Forbes đạt 128,62 tỷ USD, cao nhất nhóm. Doanh thu 7,64 tỷ USD cũng đứng đầu. Dữ liệu trong nước cho thấy tổng tài sản BIDV tại ngày 30/06/2025 đạt khoảng 2,936 triệu tỷ đồng.
CTG có lợi nhuận cao nhất. VietinBank ghi nhận lợi nhuận 1,45 tỷ USD theo bộ dữ liệu Forbes, vượt VCB và BIDV. Tổng tài sản của ngân hàng đạt 111,01 tỷ USD; dữ liệu trong nước tại 30/06/2025 là khoảng 2,581 triệu tỷ đồng.
Vì vậy, nếu hỏi ngân hàng nào “lớn nhất”, câu trả lời phụ thuộc vào chiếc thước đang dùng: VCB đứng đầu về vốn hóa, BIDV đứng đầu về tài sản và doanh thu, còn CTG dẫn đầu về lợi nhuận.
Lưu ý về số liệu: Forbes xếp VietinBank ở hạng 1.030 hoặc 1.031 tùy nguồn trích dẫn. Bài viết dùng khoảng hạng này để tránh tạo cảm giác chính xác tuyệt đối khi các nguồn có chênh lệch một bậc.
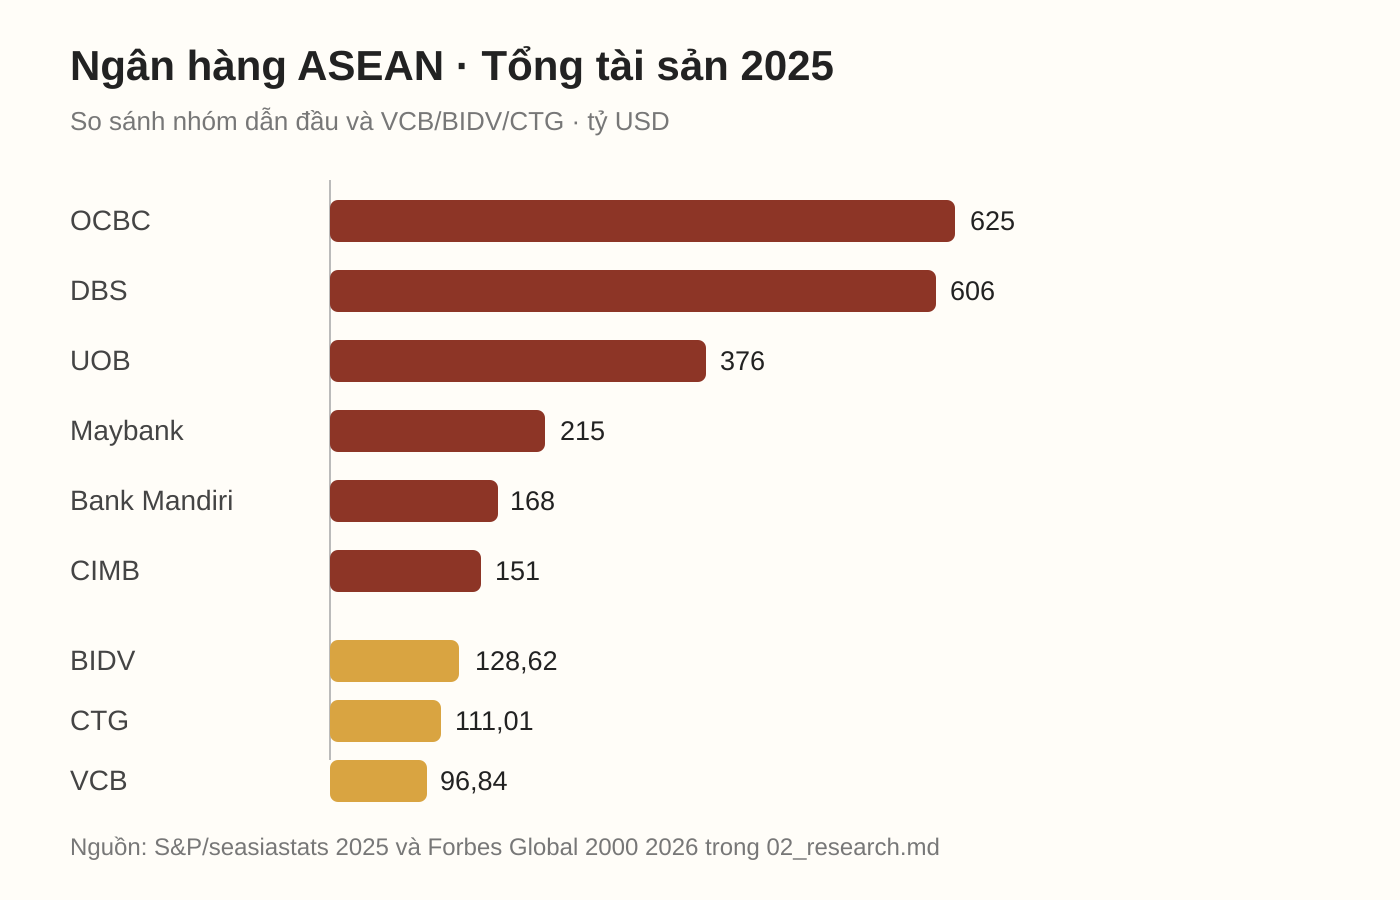
Đông Nam Á: ba ngân hàng Việt Nam chưa vào top 10 theo tài sản
Theo bảng tổng hợp S&P Global Market Intelligence cho năm 2025, 10 ngân hàng lớn nhất Đông Nam Á theo tổng tài sản đều có quy mô từ khoảng 112 tỷ USD trở lên.
| Hạng | Ngân hàng | Quốc gia | Tổng tài sản |
|---|---|---|---|
| 1 | OCBC | Singapore | 625 tỷ USD |
| 2 | DBS | Singapore | 606 tỷ USD |
| 3 | UOB | Singapore | 376 tỷ USD |
| 4 | Maybank | Malaysia | 215 tỷ USD |
| 5 | Bank Mandiri | Indonesia | 168 tỷ USD |
| 6 | CIMB | Malaysia | 151 tỷ USD |
| 7 | Bangkok Bank | Thái Lan | 130 tỷ USD |
| 8 | Kasikornbank | Thái Lan | 124 tỷ USD |
| 9 | BRI | Indonesia | 120 tỷ USD |
| 10 | Public Bank | Malaysia | 112 tỷ USD |
So sánh gần đúng với VCB, BIDV và CTG theo Forbes 2026; các bộ dữ liệu có thể khác mốc thống kê và phương pháp quy đổi.
Đặt cạnh bảng này, BIDV với 128,62 tỷ USD sẽ đứng gần Bangkok Bank và Kasikornbank nếu chỉ nhìn vào quy mô tài sản. CTG và VCB lần lượt ở dưới mốc của top 10 nói trên. Như vậy, cả ba ngân hàng Việt Nam đều chưa lọt top 10 Đông Nam Á theo bảng số liệu năm 2025 của S&P Global Market Intelligence.
Khoảng cách lớn nhất nằm ở nhóm ngân hàng Singapore. DBS và OCBC có tài sản khoảng 600 tỷ USD, cao hơn nhiều lần so với BIDV. Theo cùng bộ số liệu, DBS lớn xấp xỉ 4,7 lần BIDV; nếu dùng bộ dữ liệu S&P khác được nêu trong các nguồn tham khảo, DBS đạt 697,77 tỷ USD và cao hơn khoảng 5,4 lần. Vì thế, cách diễn đạt an toàn là DBS lớn hơn BIDV khoảng 5 lần, thay vì chốt một hệ số duy nhất.
UOB cũng đạt 376 tỷ USD, gần gấp 3 lần BIDV. Maybank, Bank Mandiri và CIMB đều có quy mô tài sản vượt CTG, VCB. Điều này cho thấy các ngân hàng Việt Nam đang là “người dẫn đầu sân nhà”, nhưng chưa phải nhóm có quy mô áp đảo trong ASEAN.
Vốn hóa là điểm sáng riêng của VCB
Nếu chuyển từ tổng tài sản sang vốn hóa, bức tranh của VCB sáng hơn. Forbes ghi nhận vốn hóa VCB khoảng 19,25 tỷ USD, cao nhất trong ba ngân hàng Việt Nam.
Trong bảng vốn hóa ASEAN dùng làm mốc tham khảo, các ngân hàng như BCA, DBS, BRI, OCBC và UOB vẫn ở nhóm cao hơn. Dù vậy, VCB đã có vị trí đáng chú ý so với quy mô tài sản của chính mình và là ngân hàng Việt Nam có giá trị thị trường lớn nhất.
Đây là một điểm cần phân biệt: quy mô tài sản phản ánh ngân hàng đang quản lý bao nhiêu nguồn lực, còn vốn hóa phản ánh cách thị trường định giá doanh nghiệp. Hai con số có liên quan nhưng không phải lúc nào cũng đi cùng nhau.
Châu Á: khoảng cách còn rộng hơn
Ở cấp châu Á, các ngân hàng Việt Nam phải đứng cạnh những định chế có quy mô thuộc nhóm lớn nhất thế giới.
Theo danh sách 100 ngân hàng lớn nhất theo tổng tài sản của S&P Global Market Intelligence, nhóm dẫn đầu gồm:
- ICBC của Trung Quốc: khoảng 7.645 tỷ USD, đứng đầu thế giới.
- Agricultural Bank of China: khoảng 6.975 tỷ USD.
- China Construction Bank: khoảng 6.524 tỷ USD.
- Bank of China: khoảng 5.484 tỷ USD.
- MUFG của Nhật Bản: khoảng 2.667 tỷ USD.
- SMBC của Nhật Bản: khoảng 2.020 tỷ USD.
- SBI của Ấn Độ: khoảng 877 tỷ USD.
- HDFC Bank của Ấn Độ: khoảng 515 tỷ USD.
So với ICBC, tổng tài sản của VCB, BIDV và CTG chỉ tương đương khoảng 1,3–1,7%. Ngay cả ngân hàng có tài sản lớn nhất trong nhóm Việt Nam là BIDV cũng chỉ bằng khoảng 1,7% ICBC.
Cả ba ngân hàng Việt Nam cũng chưa lọt top 100 toàn cầu theo tổng tài sản trong bảng S&P được sử dụng. Trong khi đó, nhiều ngân hàng Trung Quốc, Nhật Bản, Ấn Độ, Hàn Quốc và Singapore đã có mặt ở nhóm đầu.
Khoảng cách này không có nghĩa VCB, BIDV hay CTG yếu trong thị trường nội địa. Nó phản ánh quy mô nền kinh tế, lịch sử tích lũy vốn, mức độ quốc tế hóa và phạm vi hoạt động của từng ngân hàng. Một ngân hàng thống trị thị trường Việt Nam vẫn có thể là một ngân hàng cỡ trung khi đặt cạnh các tập đoàn tài chính hoạt động trên nhiều quốc gia.
Điểm mạnh nào giúp ngân hàng Việt Nam thu hẹp khoảng cách?
Trước hết là vị trí trong nước. Ba ngân hàng cùng với Agribank tạo thành nhóm Big 4, nắm khoảng 47,6% tổng tài sản hệ thống theo số liệu VietnamNet tổng hợp. Đây là nền tảng khách hàng, tiền gửi và mạng lưới rất lớn.
Tiếp theo là khả năng sinh lời. Lợi nhuận của CTG đạt 1,45 tỷ USD, VCB đạt 1,37 tỷ USD và BIDV đạt 1,18 tỷ USD theo Forbes. Những con số này cho thấy ngân hàng Việt Nam không chỉ có quy mô tài sản, mà còn tạo ra lợi nhuận đáng kể trên nền tảng thị trường nội địa.
VCB còn có lợi thế về chất lượng tài sản với tỷ lệ nợ xấu khoảng 0,97% cuối năm 2025. Đây là một chỉ báo được nhiều nhà đầu tư quan tâm, dù không thể dùng một tỷ lệ đơn lẻ để đánh giá toàn bộ ngân hàng.
Cuối cùng, câu chuyện tăng trưởng vẫn còn rộng. Quy mô tài sản của ngân hàng Việt Nam có thể tiếp tục mở rộng cùng nền kinh tế, quá trình tăng vốn, số hóa dịch vụ và khả năng nâng hạng thị trường. Happite từng phân tích thêm bối cảnh này qua bài FTSE nâng hạng và tác động tới dòng vốn ETF.
Nếu giữ tốc độ tăng trưởng hiện tại, bao lâu mới bắt kịp ngân hàng khu vực?
Đây là một phép tính kịch bản, không phải dự báo chắc chắn. Để trả lời câu hỏi “nếu giữ tốc độ tăng trưởng như hiện tại”, có thể lấy tốc độ tăng tổng tài sản mới nhất được các nguồn tham khảo công bố làm giả định cơ học:
- VCB: khoảng 20%/năm, tài sản cuối 2025 đạt 2,48 triệu tỷ đồng, tăng gần 20% so với cuối 2024.
- BIDV: khoảng 20%/năm, tài sản cuối 2025 vượt 3,25 triệu tỷ đồng, tăng khoảng 20%.
- CTG: khoảng 16%/năm, tài sản cuối 2025 đạt 2.768 nghìn tỷ đồng, tăng 16% so với cuối 2024.
Đây là phép chiếu toán học thuần túy từ tốc độ tăng trưởng năm 2025, không phải dự báo. Tốc độ quá khứ không bảo đảm cho tương lai. Công thức sử dụng là: số năm = log(quy mô mục tiêu / quy mô hiện tại) / log(1 + tốc độ tăng trưởng).
| Ngân hàng Việt Nam | Tốc độ 2025 | Đạt quy mô UOB 444,76 tỷ USD | Đạt quy mô OCBC 525,32 tỷ USD | Đạt quy mô DBS 697,77 tỷ USD | Đạt quy mô ICBC 7.645 tỷ USD |
|---|---|---|---|---|---|
| VCB (96,84 tỷ USD) | ~20%/năm | khoảng 8 năm | khoảng 9 năm | khoảng 11 năm | khoảng 24 năm |
| BIDV (128,62 tỷ USD) | ~20%/năm | khoảng 7 năm | khoảng 8 năm | khoảng 9 năm | khoảng 22 năm |
| CTG (111,01 tỷ USD) | ~16%/năm | khoảng 9 năm | khoảng 10 năm | khoảng 12 năm | khoảng 29 năm |
Phép tính minh họa theo công thức lãi kép. Quy mô hiện tại của VCB, BIDV và CTG được đối chiếu từ Forbes Global 2000 2026 qua VnFinance. Các mốc UOB, OCBC, DBS và ICBC tham khảo bảng tổng hợp của S&P Global Market Intelligence. Tốc độ tăng tài sản được đối chiếu từ Vietcombank, VietnamPlus, VnExpress, Vietnam.vn, VietinBank và Thanh Niên.
Bảng giả định các mốc mục tiêu đứng yên. Thực tế UOB, OCBC, DBS và ICBC cũng tiếp tục tăng trưởng, nên thời gian thực sẽ dài hơn. Ngoài ra, tỷ giá, vốn tự có, chất lượng tài sản và phương pháp thống kê có thể thay đổi. Vì vậy, không nên hiểu các con số trên là lời hứa rằng ngân hàng Việt Nam sẽ bắt kịp đúng thời hạn đó.
Kết luận: lớn nhất Việt Nam, nhưng còn khoảng trống để vươn ra khu vực
VCB, BIDV và VietinBank đang giữ vị trí trụ cột trong hệ thống ngân hàng Việt Nam. VCB dẫn đầu về vốn hóa và có nợ xấu thấp; BIDV dẫn đầu về tài sản và doanh thu; CTG dẫn đầu về lợi nhuận.
Tuy nhiên, khi so với ASEAN, cả ba chưa lọt top 10 theo tổng tài sản trong bảng 2025 được sử dụng. Khi mở rộng sang châu Á, khoảng cách còn lớn hơn: tài sản của mỗi ngân hàng chỉ bằng một phần rất nhỏ so với ICBC và các ngân hàng khổng lồ Trung Quốc, Nhật Bản, Ấn Độ.
Bức tranh phù hợp nhất có lẽ là: ba ngân hàng Việt Nam đang ở vị trí dẫn đầu trong nước, thuộc nhóm có ảnh hưởng trong ASEAN, nhưng vẫn là những ngân hàng quy mô khiêm tốn trên bản đồ châu Á. Khoảng cách ấy cũng chính là phần dư địa để theo dõi trong những năm tới.
Để hiểu thêm từng ngân hàng, có thể đọc các bài liên quan của Happite về BIDV tăng vốn điều lệ bằng cổ phiếu thưởng, CTG và tỷ lệ sở hữu Nhà nước và nhóm ngân hàng có nợ xấu thấp.
Nguồn tham khảo
1. Forbes Global 2000 2026, thông qua các số liệu được đối chiếu từ các nguồn đã dẫn từ nguồn trích dẫn.
2. S&P Global Market Intelligence – 10 ngân hàng lớn nhất Đông Nam Á năm 2025.
3. Danh sách các ngân hàng lớn nhất thế giới, bảng tổng hợp S&P Global Market Intelligence truy cập ngày 10/08/2026.
4. Vietnamnet: Big 6 banks control over half of total banking assets.
5. Vietcombank và các thông tin tổng kết năm 2025 được công bố trong các nguồn tham khảo.
Lưu ý: Bài viết được thực hiện nhằm cung cấp thêm một góc nhìn tham khảo về quy mô và vị thế của các ngân hàng. Số liệu tập trung vào tổng tài sản, doanh thu, lợi nhuận, vốn hóa và một chỉ báo nợ xấu; các bộ dữ liệu có thể khác nhau về thời điểm và phương pháp quy đổi. Happite không đưa ra khuyến nghị mua hoặc bán. Bạn đọc có thể kết hợp thêm các nguồn thông tin phù hợp với mục tiêu và khẩu vị rủi ro của mình.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.