Chú Bảy chạy Grab sáng nào cũng ghé đổ 50.000 đồng xăng trước khi chạy chuyến đầu. Có đợt giá dầu thế giới nhảy múa cả tuần mà giá xăng trong nước gần như đứng yên, chú Bảy buột miệng hỏi: “Ủa sao lạ vậy ta, chắc trong đó có cái quỹ gì đó gánh giùm mình hen?” Chú đoán không sai. Cái “quỹ gì đó” chính là Quỹ bình ổn giá xăng dầu (Quỹ BOG) — và điều thú vị là nó không nằm mất hút đâu xa, mà nằm rành rành ngay trên báo cáo tài chính (BCTC) của các doanh nghiệp đầu mối xăng dầu như Petrolimex (PLX). Hôm nay chúng ta mở đúng dòng đó ra xem.
- Hiểu Quỹ bình ổn giá xăng dầu là gì và ai thật sự “sở hữu” số tiền đó.
- Biết chính xác dòng này nằm ở đâu trên Bảng cân đối kế toán (mã số 323, Nợ ngắn hạn) — không phải Vốn chủ sở hữu.
- Đọc được cơ chế kế toán: vì sao trích lập/sử dụng quỹ lại ảnh hưởng trực tiếp đến Giá vốn hàng bán.
- Tự tính được tỷ trọng quỹ này trên Nợ phải trả bằng số liệu BCTC thật của Petrolimex.
- Tránh được 3 lỗi hiểu sai phổ biến nhất khi gặp các khoản mục có chữ “quỹ” trên BCTC.
Quỹ bình ổn giá xăng dầu là gì?
Quỹ bình ổn giá xăng dầu là một khoản tiền được trích ra từ mỗi lít xăng dầu bán ra, do doanh nghiệp đầu mối giữ hộ và chi dùng theo lệnh điều hành của Bộ Tài chính, nhằm giữ giá bán lẻ xăng dầu trong nước ổn định khi giá thế giới biến động mạnh. Nói cách khác, đây không phải tiền riêng của Petrolimex hay bất kỳ doanh nghiệp xăng dầu nào — nó giống như một “heo đất chung” mà cả nước cùng bỏ tiền vào (qua mỗi lít xăng mua), còn doanh nghiệp chỉ đứng ra giữ heo đất và mở ra khi có lệnh.
Cơ chế này được quy định tại Nghị định 83/2014/NĐ-CP (03/9/2014), sau đó được sửa đổi bởi Nghị định 95/2021/NĐ-CP (01/11/2021) và Nghị định 80/2023/NĐ-CP (17/11/2023) về kinh doanh xăng dầu, cùng hướng dẫn kế toán cụ thể tại Thông tư 103/2021/TT-BTC của Bộ Tài chính. Theo thuyết minh chính sách kế toán của Petrolimex, cơ chế hoạt động gồm 2 chiều:
- Trích lập: một khoản tiền cố định trong “giá cơ sở” của mỗi lít xăng dầu thực tế bán ra (mức trích do Bộ Tài chính quy định theo từng thời kỳ) được cộng vào Giá vốn hàng bán, đồng thời ghi tăng khoản nợ Quỹ BOG.
- Sử dụng (chi ra để bình ổn giá): theo công văn chỉ đạo của Bộ Tài chính từng thời điểm, phần chi ra được ghi giảm Giá vốn hàng bán, đồng thời ghi giảm khoản nợ Quỹ BOG.
Anh Tuấn IT có thể hình dung thế này: tiền lương về mùng 5, anh trích sẵn 500.000 đồng bỏ vào một phong bì riêng dán nhãn “quỹ khẩn cấp xe cộ” — tháng nào xe êm thì phong bì cứ dày lên, tháng nào xe hư đột xuất thì rút ra bù. Petrolimex cũng làm y vậy, chỉ khác là “phong bì” này không phải của riêng anh Tuấn, mà của toàn bộ người mua xăng, và người quyết định khi nào được rút là Bộ Tài chính chứ không phải anh Tuấn.
Vì sao quỹ này lại “nằm” trên BCTC của Petrolimex?
Đây là chỗ nhiều người mới đọc BCTC hay khựng lại: nếu tiền đó không phải của Petrolimex, sao nó lại xuất hiện trên báo cáo tài chính của Petrolimex? Câu trả lời nằm ở đúng vị trí mà nó được xếp vào.
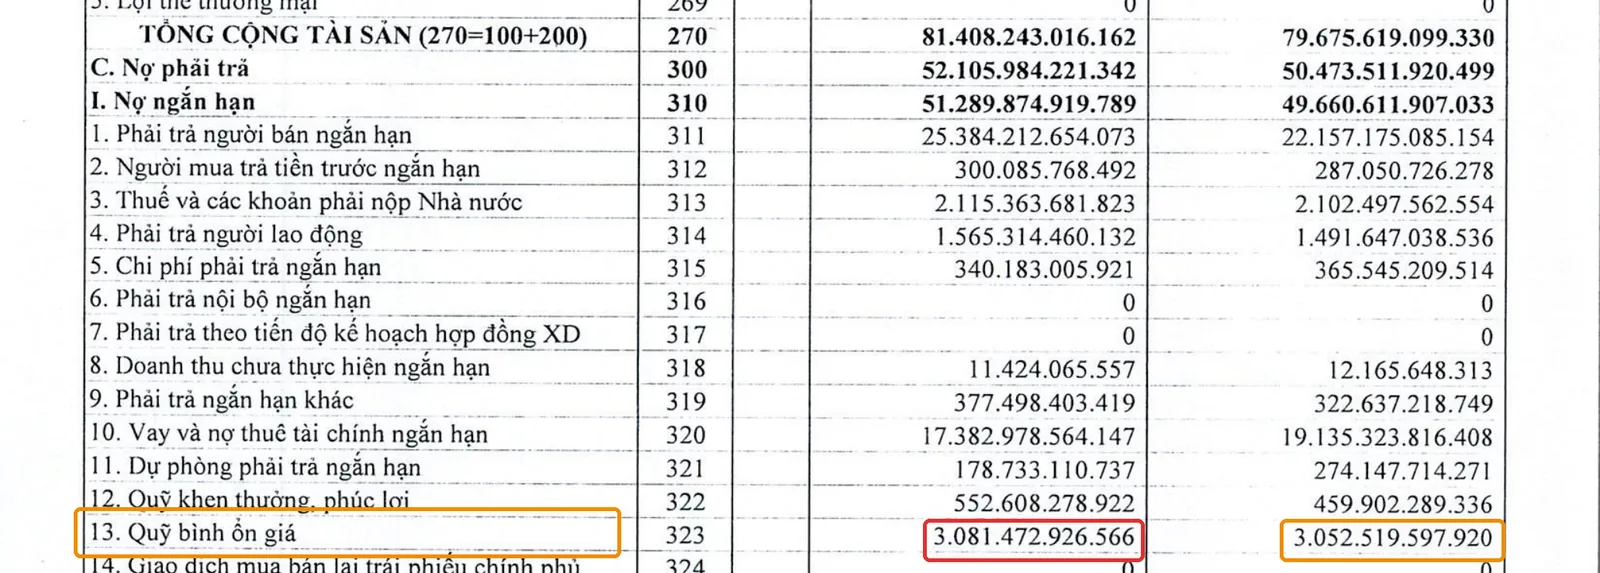
Nhìn vào Bảng cân đối kế toán hợp nhất của PLX tại ngày 31/12/2024 (BCTC hợp nhất quý IV/2024, trang 3), dòng “13. Quỹ bình ổn giá” — mã số 323 nằm trong mục I. Nợ ngắn hạn, thuộc phần C. Nợ phải trả — chứ không nằm trong phần D. Vốn chủ sở hữu. Đây chính là chìa khóa: kế toán không quan tâm tiền đang nằm trong tài khoản ngân hàng của ai, mà quan tâm ai có quyền hưởng lợi ích kinh tế từ số tiền đó. Vì Petrolimex phải chi ra bất cứ khi nào Bộ Tài chính yêu cầu, và không được tự ý dùng cho mục đích khác, nên về bản chất đây là một khoản nợ phải trả — y hệt như “Quỹ khen thưởng, phúc lợi” (mã 322, dòng ngay phía trên) cũng là nợ phải trả chứ không phải vốn chủ sở hữu, vì đó là tiền “để dành” cho người lao động chứ không phải để dành cho cổ đông.
Số liệu cụ thể tại ngày 31/12/2024: 3.081.472.926.566 đồng, so với đầu năm (01/01/2024) là 3.052.519.597.920 đồng. Bấm máy tính nhanh:
3.081.472.926.566 − 3.052.519.597.920 = 28.953.328.646 đồng (tăng ròng ~29 tỷ đồng, tương đương +0,95% trong năm 2024)
Nghĩa là năm 2024, Petrolimex trích lập nhiều hơn phần đã chi ra để bình ổn — số dư “heo đất chung” nhích lên một chút, chứ không tăng vọt hay giảm mạnh.
(Nguồn: BCTC hợp nhất PLX quý IV/2024, mã số 323, trang 3, công bố 24/01/2025; đối chiếu khớp với bảng số liệu công khai tại petrolimex.com.vn/bctn-2024-baocaotaichinh.html, truy cập 31/08/2026.)
Cơ chế kế toán: vì sao quỹ này lại đụng tới Giá vốn hàng bán?
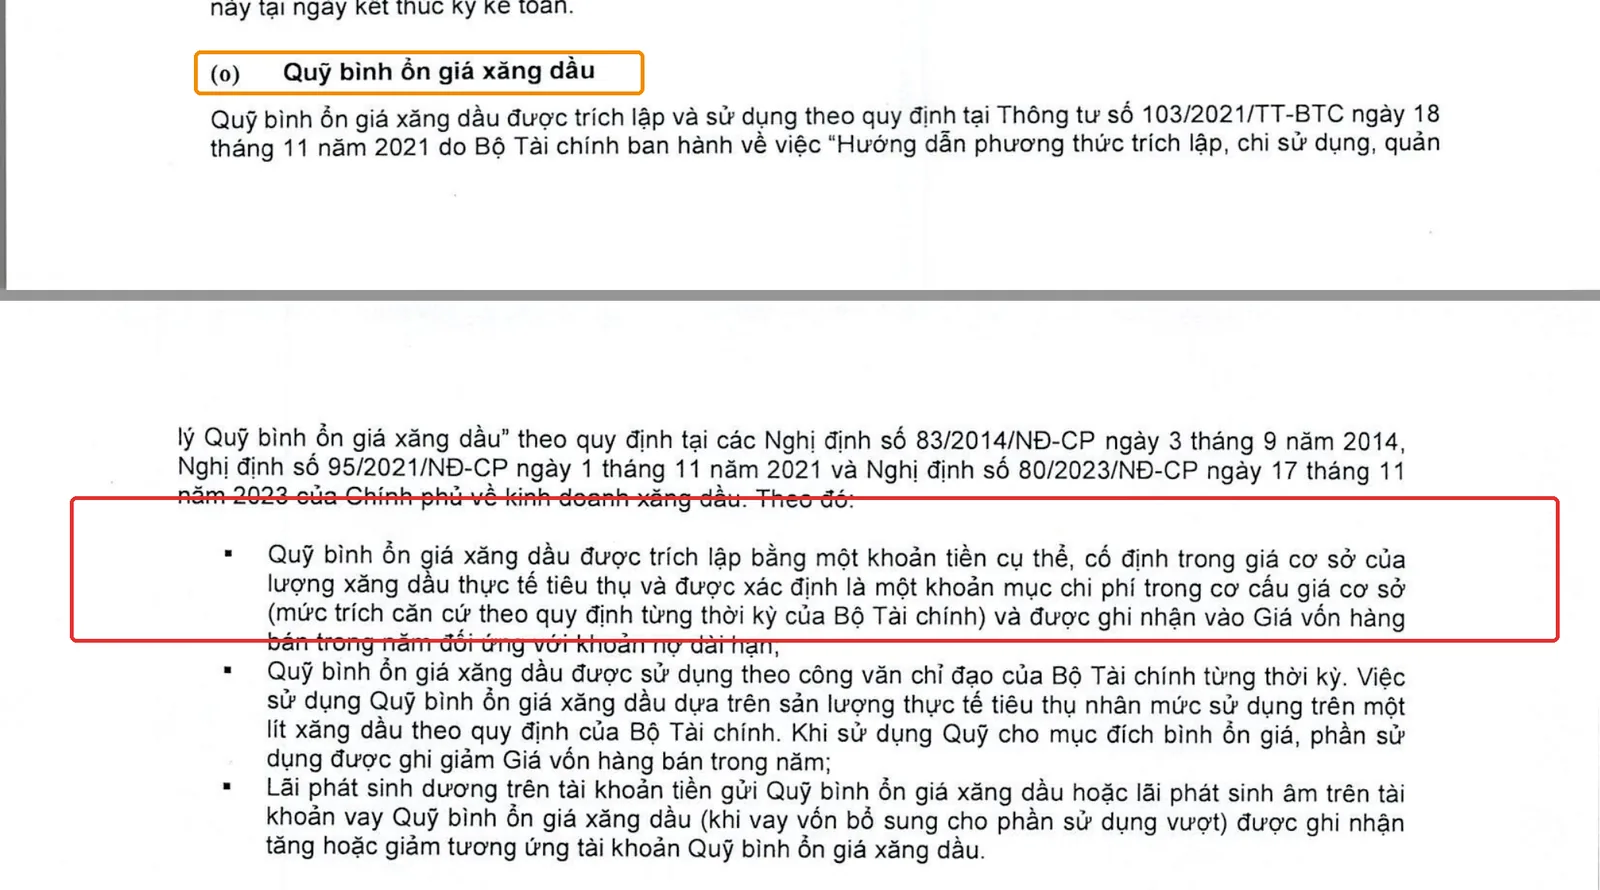
Đoạn thuyết minh chính sách kế toán của PLX (BCTC quý IV/2024, trang 13-14, mục (o) “Quỹ bình ổn giá xăng dầu”) viết khá rõ: khoản trích lập được “xác định là một khoản mục chi phí trong cơ cấu giá cơ sở… và được ghi nhận vào Giá vốn hàng bán trong năm đối ứng với khoản nợ dài hạn”. Nói bằng ngôn ngữ đời thường: mỗi lít xăng bán ra, một phần tiền thu về lập tức “chạy” thẳng vào chi phí giá vốn — y như cô Ba bán tạp hóa mỗi ngày trích sẵn một ít tiền lời bỏ riêng ra để dành đóng tiền mặt bằng cuối tháng, số tiền đó tuy vẫn nằm trong ngăn kéo nhưng cô Ba không coi là “lời thật” của mình nữa.
Điều này giải thích một điểm quan trọng cho người đọc BCTC: biến động của Quỹ BOG không đi qua dòng “chi phí khác” hay nằm ngoài báo cáo kết quả kinh doanh — nó nằm ngay trong Giá vốn hàng bán, ảnh hưởng trực tiếp đến biên lợi nhuận gộp của doanh nghiệp xăng dầu mỗi kỳ. Trên Báo cáo lưu chuyển tiền tệ, khoản này còn xuất hiện riêng ở dòng “Các khoản điều chỉnh khác (Biến động Quỹ bình ổn giá xăng dầu)” — năm 2024 là 23.302.392.000 đồng, năm 2023 là 1.061.656.963.384 đồng — cho thấy quỹ ảnh hưởng đến lợi nhuận kế toán nhưng lại không hẳn là dòng tiền thực chi trong kỳ, nên phải điều chỉnh riêng khi tính dòng tiền từ hoạt động kinh doanh.
Đây cũng là điểm khác biệt lớn giữa VAS và cách trình bày ở nhiều nước không có cơ chế điều tiết giá xăng dầu kiểu Việt Nam: theo IFRS/US GAAP, các công ty dầu khí quốc tế thường không có khoản mục tương tự trên bảng cân đối kế toán, vì giá bán lẻ xăng dầu ở phần lớn thị trường vận hành theo thị trường tự do, không có quỹ điều tiết bắt buộc do nhà nước quản lý. Đây là một đặc thù rất “Việt Nam” mà nhà đầu tư quen đọc BCTC quốc tế sẽ thấy lạ khi lần đầu mở BCTC PLX.
Vì sao con số 3.081 tỷ đồng lại đáng để bạn để ý?
Thử làm vài phép tính để thấy quy mô thật của con số này trong bức tranh tài chính PLX:
- Tỷ trọng trên Nợ ngắn hạn:
3.081.472.926.566 / 51.289.874.919.789 = 6,01% - Tỷ trọng trên Tổng nợ phải trả:
3.081.472.926.566 / 52.105.984.221.342 = 5,91% - Tỷ trọng trên Tổng tài sản:
3.081.472.926.566 / 81.408.243.016.162 = 3,79%
Gần 6% Nợ ngắn hạn của một tập đoàn có tổng tài sản hơn 81.000 tỷ đồng là một con số không hề nhỏ — nhưng bản chất nó hoàn toàn khác các khoản vay ngân hàng hay nợ nhà cung cấp. Nếu bạn đang so sánh khả năng trả nợ, cơ cấu vốn, hay tính chỉ số thanh khoản của PLX với một doanh nghiệp sản xuất thông thường, bạn cần nhớ: khoản 3.081 tỷ này không phát sinh từ hoạt động vay mượn hay mua chịu, mà từ một cơ chế điều tiết giá đặc thù ngành — nó sẽ luôn tồn tại ở một mức nào đó chừng nào chính sách Quỹ BOG còn hiệu lực, chứ không “đến hạn” như một khoản vay thông thường.
- Mở BCTC quý gần nhất của PLX hoặc OIL (Tổng công ty Dầu Việt Nam) trên congbothongtin.ssc.gov.vn hoặc trang IR doanh nghiệp.
- Tìm phần “Bảng cân đối kế toán” → phần “C. Nợ phải trả” → “I. Nợ ngắn hạn”.
- Tìm dòng có chữ “Quỹ bình ổn giá” — thường ở gần cuối mục Nợ ngắn hạn, sát dòng “Quỹ khen thưởng, phúc lợi”.
- So sánh số cuối kỳ với đầu kỳ: quỹ đang tăng (tích lũy thêm) hay giảm (đang được chi ra bình ổn giá)?
Bẫy thường gặp — đừng nhầm lẫn
- Tưởng Quỹ BOG là tiền mặt tự do của doanh nghiệp. Đây là khoản nợ phải trả, doanh nghiệp không được tự ý sử dụng cho mục đích kinh doanh riêng — kể cả khi số dư quỹ rất lớn, nó không làm công ty “giàu” thêm.
- Nhầm Quỹ bình ổn giá với các “quỹ” khác thuộc Vốn chủ sở hữu. BCTC có nhiều dòng chứa chữ “quỹ”: Quỹ đầu tư phát triển, Quỹ khác thuộc vốn chủ sở hữu (thuộc Vốn chủ sở hữu, là tiền của cổ đông) khác hẳn Quỹ bình ổn giá hay Quỹ khen thưởng, phúc lợi (thuộc Nợ phải trả, không phải tiền của cổ đông). Luôn nhìn vào mã số và phần (C hay D) mà dòng đó nằm trong, đừng chỉ đọc tên.
- Tưởng số dư quỹ tăng nghĩa là công ty lãi thêm. Biến động quỹ đi qua Giá vốn hàng bán, ảnh hưởng đến lợi nhuận gộp trong kỳ trích lập/hoàn nhập — nhưng bản thân số dư quỹ cuối kỳ không phải là lợi nhuận tích lũy của doanh nghiệp.
Case study kinh điển thế giới: khi “quỹ dự trữ” trở thành công cụ làm đẹp lợi nhuận
Cuối thập niên 1990, Waste Management, Inc. — tập đoàn xử lý rác lớn nhất nước Mỹ — bị Ủy ban Chứng khoán Mỹ (SEC) phát hiện đã lạm dụng hàng loạt “khoản dự trữ” (reserve accounts) và ước tính khấu hao trên bảng cân đối kế toán để làm phẳng lợi nhuận giữa các quý, thay vì phản ánh đúng chi phí thực tế phát sinh. Ban lãnh đạo dùng kỹ thuật “cookie jar reserve”: khi lãi tốt, họ giấu bớt lợi nhuận vào các khoản dự trữ; khi lãi kém, họ “rút” từ dự trữ ra để bù vào, khiến báo cáo tài chính luôn trông ổn định và tăng trưởng đều — dù thực tế biến động mạnh hơn nhiều. Vụ việc bị phanh phui, công ty buộc phải điều chỉnh lại lợi nhuận tổng cộng khoảng 1,7 tỷ USD cho giai đoạn 1992-1997, và các lãnh đạo liên quan bị SEC xử phạt.
Bài học cho nhà đầu tư đọc BCTC VN30: một khoản mục có chữ “quỹ” hay “dự trữ” trên BCTC không tự động đồng nghĩa với minh bạch. Với Quỹ bình ổn giá xăng dầu, cái hay là cơ chế trích lập/sử dụng được quy định rất cụ thể bởi Bộ Tài chính và phải thuyết minh rõ ràng — nhưng nguyên tắc chung vẫn luôn đúng: bất cứ khi nào gặp một khoản “quỹ” trên BCTC, hãy hỏi ba câu — quỹ này hình thành từ đâu, ai có quyền quyết định trích lập/sử dụng, và biến động của nó có được thuyết minh minh bạch hay không.
(Nguồn: SEC Accounting and Auditing Enforcement Release, vụ SEC v. Waste Management, Inc. et al., sec.gov, truy cập 31/08/2026.)
Câu hỏi thường gặp
Quỹ bình ổn giá xăng dầu có phải tiền của Petrolimex không?
Không. Đây là khoản nợ phải trả (mã 323, Nợ ngắn hạn) — Petrolimex chỉ giữ hộ và chi theo lệnh điều hành của Bộ Tài chính, không được tự ý sử dụng cho mục đích kinh doanh riêng.
Vì sao chỉ doanh nghiệp xăng dầu mới có dòng này trên BCTC?
Vì đây là cơ chế đặc thù theo Nghị định 83/2014, 95/2021, 80/2023 về kinh doanh xăng dầu — chỉ áp dụng cho các thương nhân đầu mối/phân phối xăng dầu, không áp dụng cho ngành khác.
Quỹ bình ổn giá xăng dầu ảnh hưởng thế nào đến lợi nhuận của Petrolimex?
Trích lập làm tăng Giá vốn hàng bán (giảm lợi nhuận gộp trong kỳ trích), sử dụng để bình ổn giá làm giảm Giá vốn hàng bán (tăng lợi nhuận gộp trong kỳ chi) — ảnh hưởng đến biên lợi nhuận từng kỳ nhưng không làm thay đổi bản chất đây vẫn là khoản nợ phải trả.
Số dư Quỹ bình ổn giá xăng dầu tăng có phải dấu hiệu tốt cho cổ đông PLX không?
Không hẳn. Số dư quỹ tăng chỉ phản ánh cơ chế điều tiết giá đang trong giai đoạn trích lập nhiều hơn chi ra, không đồng nghĩa với sức khỏe tài chính hay lợi nhuận thực của doanh nghiệp.
Đọc tiếp trong series
Muốn hiểu toàn cảnh cách đọc BCTC từ A-Z, quay lại bài trụ Cách đọc báo cáo tài chính cho người mới bắt đầu. Nếu chưa nắm 4 báo cáo cơ bản, bắt đầu từ Báo cáo tài chính là gì? rồi tới Bảng cân đối kế toán là gì?. Muốn hiểu sâu hơn phần Nợ phải trả, đọc Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu và bài “anh em” cùng dạng “quỹ nằm trong Nợ phải trả”: Quỹ khen thưởng, phúc lợi là gì?. Muốn biết quỹ này ảnh hưởng thế nào đến khả năng trả nợ tổng thể của doanh nghiệp, đọc thêm Tỷ lệ nợ trên vốn chủ (D/E) là gì?.
Nguồn tham khảo
- Nghị định 83/2014/NĐ-CP, Nghị định 95/2021/NĐ-CP, Nghị định 80/2023/NĐ-CP về kinh doanh xăng dầu, Chính phủ Việt Nam.
- Thông tư 103/2021/TT-BTC, Bộ Tài chính — hướng dẫn phương thức trích lập, chi sử dụng, quản lý Quỹ bình ổn giá xăng dầu.
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (mẫu biểu B01-DN/HN).
- BCTC hợp nhất PLX quý IV/2024 (Tập đoàn Xăng dầu Việt Nam), công bố 24/01/2025.
- Báo cáo thường niên 2024 — mục Báo cáo tài chính, petrolimex.com.vn, truy cập 31/08/2026.
- SEC Accounting and Auditing Enforcement Release, vụ SEC v. Waste Management, Inc., sec.gov.
- CFA Institute — Financial Statement Analysis curriculum (phân loại nợ phải trả).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.