Trong lúc thị trường nghỉ lễ Quốc khánh, dân đầu tư vẫn có bài tập về nhà: đọc kỹ một tờ giấy vừa được FTSE Russell “phát” hôm 21/8. Tờ giấy đó ghi tên 27 cổ phiếu Việt Nam, trong đó gần một nửa nằm sẵn trong rổ VN30 — và nó quyết định hàng trăm triệu USD sẽ chảy vào đâu trong 12 tháng tới.
- FTSE Russell chính thức công bố 27 cổ phiếu Việt Nam vào rổ FTSE All-Cap, hiệu lực từ 21/9/2026 — thời điểm Việt Nam chuyển từ thị trường cận biên lên Secondary Emerging Market.
- 6 mã VN30 gồm VCB, VIC, VHM, BID, HPG, VPB được thêm vào FTSE All-World — chỉ số toàn cầu quan trọng nhất trong hệ thống GEIS.
- Dòng vốn ETF thụ động rót theo 4 đợt, kéo dài đến tháng 9/2027, không đổ vào cùng một lúc.
- VIC được dự báo hút vốn mạnh nhất; nhà đầu tư cần phân biệt “được thêm vào rổ” và “tiền vào ngay lập tức” là hai chuyện khác nhau.
FTSE Russell vừa công bố điều gì?
Ngày 21/8/2026, FTSE Russell công bố kết quả rà soát bán niên tháng 9/2026 của bộ chỉ số FTSE Global Equity Index Series (GEIS) khu vực châu Á – Thái Bình Dương (không gồm Nhật Bản và Trung Quốc). Đây là kỳ rà soát mà giới đầu tư trong nước chờ đợi suốt nhiều tháng, vì nó đi kèm một quyết định lớn hơn: FTSE Russell chính thức xác nhận nâng hạng Việt Nam từ thị trường cận biên (Frontier Market) lên Secondary Emerging Market (thị trường mới nổi thứ cấp), có hiệu lực từ khi thị trường mở cửa ngày 21/9/2026 (CafeF).
Nói dễ hiểu: nâng hạng thị trường giống như việc một sinh viên được chuyển từ lớp “dự bị” lên lớp chính khóa. Không phải tự nhiên điểm số tăng, nhưng sinh viên đó bắt đầu được tính vào bảng xếp hạng chung của trường — và nhiều “học bổng” (ở đây là các quỹ đầu tư chỉ rót tiền vào thị trường mới nổi) giờ mới đủ điều kiện rót vào.
Theo thông báo, các thay đổi sẽ có hiệu lực chính thức sau khi đóng cửa phiên 18/9/2026, áp dụng từ thứ Hai 21/9/2026. Danh mục công bố vẫn có thể điều chỉnh nhẹ đến hết ngày 4/9 và được xem là cuối cùng từ 7/9/2026.
27 mã vào rổ, nhưng không phải mã nào cũng “cùng hạng”
FTSE Russell chia 27 cổ phiếu mới vào FTSE All-Cap theo ba nhóm vốn hóa, và đây là phần nhà đầu tư VN30 cần nhìn kỹ nhất vì nhóm vốn hóa quyết định mức độ ưu tiên giải ngân của quỹ ETF:
| Nhóm vốn hóa | Mã cổ phiếu | Ghi chú |
|---|---|---|
| Large Cap | VCB, VIC, VHM | Cả 3 đều thuộc VN30, được ưu tiên giải ngân sớm và đều lọt luôn vào FTSE All-World |
| Mid Cap | BID, HPG, VPB | Cả 3 đều thuộc VN30, cũng đồng thời vào FTSE All-World |
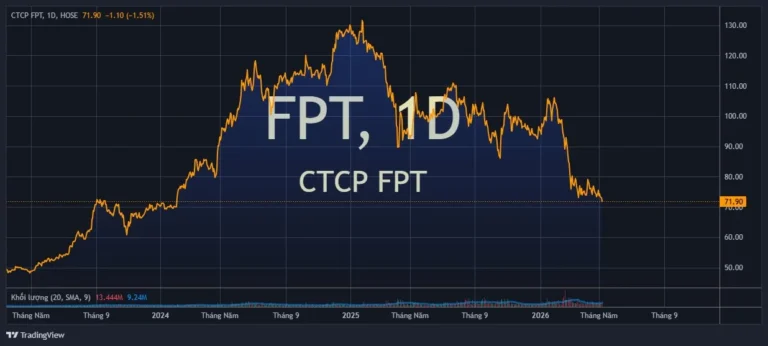
| Small Cap | FPT, GEX, HDB, HCM, MCH, MSN, NVL, SHB, STB, SSB, SSI, TCX, VNM, VCI, VJC, MSB, VRE, VPL, VIX, VND, VCK | 21 mã, trong đó FPT, HDB, MCH, MSN, SHB, STB, SSB, SSI, VNM, VJC, VRE, VPL là các mã VN30 (theo rổ hiệu lực từ 03/08/2026) |
Nguồn: FTSE Russell, tổng hợp qua CafeF, ngày 21/8/2026.
Nếu tính rộng ra FTSE Total-Cap (cộng thêm nhóm Micro Cap), tổng số cổ phiếu Việt Nam được thêm mới lên tới 117 mã. Nhưng phần đáng chú ý nhất với người theo dõi VN30 là 6 cái tên VCB, VIC, VHM, BID, HPG, VPB — nhóm này không chỉ vào FTSE All-Cap mà còn được xếp vào FTSE All-World, chỉ số toàn cầu quy tụ hàng nghìn cổ phiếu vốn hóa lớn và vừa tại cả thị trường phát triển lẫn mới nổi. FTSE Russell cho biết việc này đưa Việt Nam trở thành quốc gia thứ 49 góp mặt trong FTSE All-World (CafeF).
Ai đã đọc bài Dòng Tiền FTSE Thật Sự Vào Khi Nào — Và Cỗ Máy ETF Rebalancing Hoạt Động Ra Sao? trên Happite hẳn còn nhớ: được vào rổ chỉ là điều kiện cần, cơ chế giải ngân của quỹ ETF mới là điều kiện đủ để tiền thực sự chảy vào cổ phiếu.
Dòng vốn không đổ vào một lần — mà chia làm 4 đợt
Đây là chi tiết nhiều nhà đầu tư dễ bỏ qua khi đọc tít báo “hàng tỷ USD đổ vào chứng khoán Việt Nam”. Theo lộ trình FTSE Russell công bố, việc đưa cổ phiếu Việt Nam vào các chỉ số toàn cầu được chia thành 4 giai đoạn, kéo dài từ tháng 9/2026 đến tháng 9/2027, nhằm hạn chế sốc thanh khoản: khoảng 10% tỷ trọng vào 21/9/2026, thêm 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% còn lại vào tháng 9/2027 (Vietstock).
Tổng dòng vốn thụ động từ các quỹ ETF mô phỏng chỉ số FTSE được ước tính khoảng 1,5 tỷ USD trong toàn bộ lộ trình một năm. Riêng đợt giải ngân đầu tiên ngày 21/9/2026, con số rơi vào khoảng 150 triệu USD.
Theo dự báo của Chứng khoán MB (MBS), VIC là cổ phiếu được kỳ vọng hút vốn mạnh nhất trong đợt đầu, với giá trị mua ròng ước tính khoảng 46,4 triệu USD — tương đương 1,19% giá trị giao dịch bình quân 10 phiên gần nhất. Các mã khác trong nhóm được dự báo hút vốn đáng kể gồm VHM (khoảng 16 triệu USD), MSN và SHB (khoảng 9,2 triệu USD mỗi mã), SSI (khoảng 7,5 triệu USD).
Cứ hình dung dòng vốn FTSE như một chuyến bay charter chở khách theo từng đợt, không phải một chuyến bay chở hết một lần. VIC, VHM ngồi ghế thương gia — lên máy bay sớm và nhiều nhất; nhóm mid-cap còn lại lên rải rác ở các chuyến sau.
Tại sao “vào rổ” không đồng nghĩa với “giá sẽ tăng ngay”
Đây là phần Happite muốn nói rõ, kẻo tít báo lạc quan làm nhà đầu tư quên mất rủi ro. Thứ nhất, dòng vốn 1,5 tỷ USD là tổng ước tính cho cả lộ trình một năm, không phải khoản tiền đổ vào thị trường trong ngày 21/9. Thứ hai, giá cổ phiếu các mã “hot” như VIC, VHM đã tăng đáng kể trong nhiều tuần trước khi FTSE công bố chính thức — nghĩa là một phần kỳ vọng có thể đã được phản ánh vào giá (thuật ngữ tài chính gọi là “buy the rumor, sell the news”). Thứ ba, danh mục công bố ngày 21/8 vẫn có thể điều chỉnh đến 4/9, nên vẫn còn biến số.
Ở chiều tích cực, việc nâng hạng thị trường thường kéo theo dòng vốn chủ động (active fund) lớn hơn nhiều lần so với dòng vốn thụ động qua ETF — một số ước tính đưa tổng dòng vốn có thể lên đến 4-6 tỷ USD nếu tính cả quỹ chủ động, dù con số này còn phụ thuộc khẩu vị từng quỹ. Với nhóm VN30 vốn đã chiếm tỷ trọng lớn trong thanh khoản thị trường, đây vẫn là một chất xúc tác đáng theo dõi cho định giá trung hạn, kể cả với những nhà đầu tư không giao dịch riêng lẻ theo mã.
Ai từng đọc bài ETF Ngoại Cơ Cấu Danh Mục Tháng 9: Vì Sao Bán VIC, Gom SHB Và HPG? sẽ thấy có điểm thú vị: cùng lúc một số quỹ ETF hiện hữu cơ cấu lại danh mục theo hướng giảm tỷ trọng VIC để cân bằng rủi ro tập trung, trong khi dòng vốn FTSE mới lại đang nhắm vào chính VIC. Hai luồng vốn khác cơ chế, khác thời điểm, không phải lúc nào cũng cùng chiều.
Nhà đầu tư VN30 nên nhìn vào đâu?
Không phải ai cũng cần theo dõi timing chính xác đến từng đợt giải ngân, nhưng có vài điểm đáng lưu tâm nếu đang nắm giữ nhóm VN30:
- Nhóm 6 mã vào FTSE All-World (VCB, VIC, VHM, BID, HPG, VPB) là nhóm được ưu tiên giải ngân sớm và đều đặn nhất qua các đợt.
- Biến động giá quanh các mốc 21/9, tháng 3, tháng 6 và tháng 9/2027 nhiều khả năng sẽ nhạy hơn bình thường do hoạt động cơ cấu của quỹ.
- Khối ngoại mua ròng cuối tháng 8 vừa qua (Khối Ngoại Mua Ròng Cuối Tháng 8: VN30 Đón Tin Vui?) đã phần nào phản ánh kỳ vọng trước sự kiện này.
- VIC vừa lập đỉnh vốn hóa lịch sử (VIC Lập Đỉnh Lịch Sử: Vốn Hóa Vingroup Đạt 1,785 Triệu Tỷ) — một phần câu chuyện định giá của VIC hiện tại đã gắn khá chặt với kỳ vọng nâng hạng.
Câu hỏi thường gặp
FTSE All-Cap và FTSE All-World khác nhau thế nào?
FTSE All-Cap là chỉ số rộng, gồm cả cổ phiếu vốn hóa lớn, vừa và nhỏ tại một thị trường. FTSE All-World là chỉ số toàn cầu, chỉ chọn những cổ phiếu vốn hóa lớn và vừa đủ tiêu chuẩn từ nhiều thị trường khác nhau — nên được các quỹ đầu tư toàn cầu tham chiếu nhiều hơn.
Vì sao dòng vốn chia làm 4 đợt thay vì rót một lần?
FTSE Russell thiết kế lộ trình phân bổ dần để hạn chế cú sốc thanh khoản và biến động giá đột ngột khi lượng vốn lớn đổ vào cùng lúc, đặc biệt với các mã có thanh khoản chưa thực sự dày.
Nhà đầu tư cá nhân có nên mua đón đầu dòng vốn FTSE không?
Đây là câu hỏi mỗi người cần tự cân nhắc dựa trên khẩu vị rủi ro và mục tiêu đầu tư của mình. Happite không đưa ra khuyến nghị mua/bán cụ thể.
Danh mục 27 mã đã chốt hẳn chưa?
Chưa hoàn toàn. FTSE Russell cho biết danh mục có thể điều chỉnh đến hết ngày 4/9/2026 và chỉ được xem là cuối cùng kể từ ngày 7/9/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.