
Anh Tuấn mua 2 lượng vàng hồi đầu năm, giờ giá vàng tăng, anh nhẩm tính “lãi 5 triệu rồi” và khoe khắp nhóm bạn. Nhưng anh chưa bán lượng vàng nào cả — vàng vẫn nằm trong két, “5 triệu lãi” đó chỉ là con số trên giấy. Nếu ngày mai giá vàng quay đầu giảm, khoản “lãi” ấy bốc hơi ngay lập tức, còn tiền thật trong túi anh Tuấn thì không hề thay đổi một đồng.
Các công ty chứng khoán làm đúng việc “nhẩm tính lãi” đó với danh mục cổ phiếu, trái phiếu họ đang nắm giữ — chỉ khác là họ bắt buộc phải ghi con số đó vào báo cáo tài chính (BCTC) mỗi kỳ, dù đã bán hay chưa. Khoản lãi (hoặc lỗ) từ việc “nhẩm tính” này có tên gọi chính thức là lợi nhuận chưa thực hiện. Bài này sẽ chỉ bạn cách nhận ra nó trên BCTC thật của một công ty chứng khoán, và vì sao phân biệt được nó với lợi nhuận đã thực hiện lại quan trọng đến vậy.
- Hiểu lợi nhuận chưa thực hiện là gì, qua ví dụ dễ hình dung thay vì định nghĩa khô khan.
- Biết FVTPL là gì và vì sao công ty chứng khoán phải “chấm điểm lại” tài sản mỗi kỳ báo cáo.
- Tự đọc được dòng “lợi nhuận đã thực hiện” và “lợi nhuận chưa thực hiện” trên BCTC một công ty chứng khoán thật.
- Tránh nhầm lẫn phổ biến: không phải cứ có lãi chưa thực hiện là đáng ngờ, cũng không phải cứ không có là an toàn.
Lợi nhuận chưa thực hiện là gì?
Lợi nhuận chưa thực hiện là phần lãi (hoặc lỗ) phát sinh do đánh giá lại giá trị tài sản theo giá thị trường tại thời điểm lập báo cáo, trong khi tài sản đó vẫn chưa được bán đi — nghĩa là chưa có dòng tiền thật nào chảy vào hay ra khỏi công ty.
Quay lại ví dụ anh Tuấn: 2 lượng vàng anh đang giữ được định giá lại theo giá thị trường hôm nay, cho ra con số “lãi 5 triệu”. Đó là lợi nhuận chưa thực hiện — tồn tại trên giấy, phụ thuộc hoàn toàn vào biến động giá sau này. Chỉ khi anh Tuấn thực sự bán 2 lượng vàng đó và cầm tiền về tay, khoản lãi mới trở thành lợi nhuận đã thực hiện — chắc chắn, không đổi ngược được nữa.
Với công ty chứng khoán, danh mục cổ phiếu, trái phiếu họ đang nắm giữ để kinh doanh (gọi là tài sản tài chính FVTPL — sẽ giải thích ngay bên dưới) hoạt động theo đúng logic đó, chỉ khác là quy mô lớn hơn rất nhiều và việc “chấm điểm lại” là bắt buộc theo quy định kế toán, không phải tùy hứng như anh Tuấn nhẩm tính giá vàng.
FVTPL là gì và vì sao công ty chứng khoán phải “chấm điểm” tài sản mỗi kỳ?
FVTPL (Fair Value Through Profit or Loss) là nhóm tài sản tài chính được ghi nhận theo giá trị hợp lý (giá thị trường) tại mỗi thời điểm lập báo cáo, và mọi chênh lệch giá — dù đã bán hay chưa — đều được đưa thẳng vào báo cáo kết quả kinh doanh.
Nhìn vào BCTC hợp nhất soát xét 6 tháng đầu năm 2026 của CTCP Chứng khoán SSI (Ernst & Young Việt Nam soát xét, ký ngày 14/08/2026), tại ngày 30/06/2026, khoản mục “Các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL)” có giá trị 44.114.096.730.969 đồng — hơn 44.114 tỷ đồng, chiếm tới 45,7% tổng tài sản của SSI (tổng tài sản 96.460.587.873.471 đồng). Nói cách khác, gần một nửa “gia tài” của SSI là danh mục chứng khoán tự doanh phải định giá lại theo thị trường mỗi kỳ báo cáo — không phải tiền mặt nằm yên trong ngân hàng.
SSI tách bạch “đã thực hiện” và “chưa thực hiện” ngay trên báo cáo
Đây là điểm hiếm và đáng chú ý: không phải công ty nào cũng công khai tách riêng hai loại lợi nhuận này, nhưng BCTC của SSI làm điều đó ngay dưới dòng tổng lợi nhuận trước thuế.
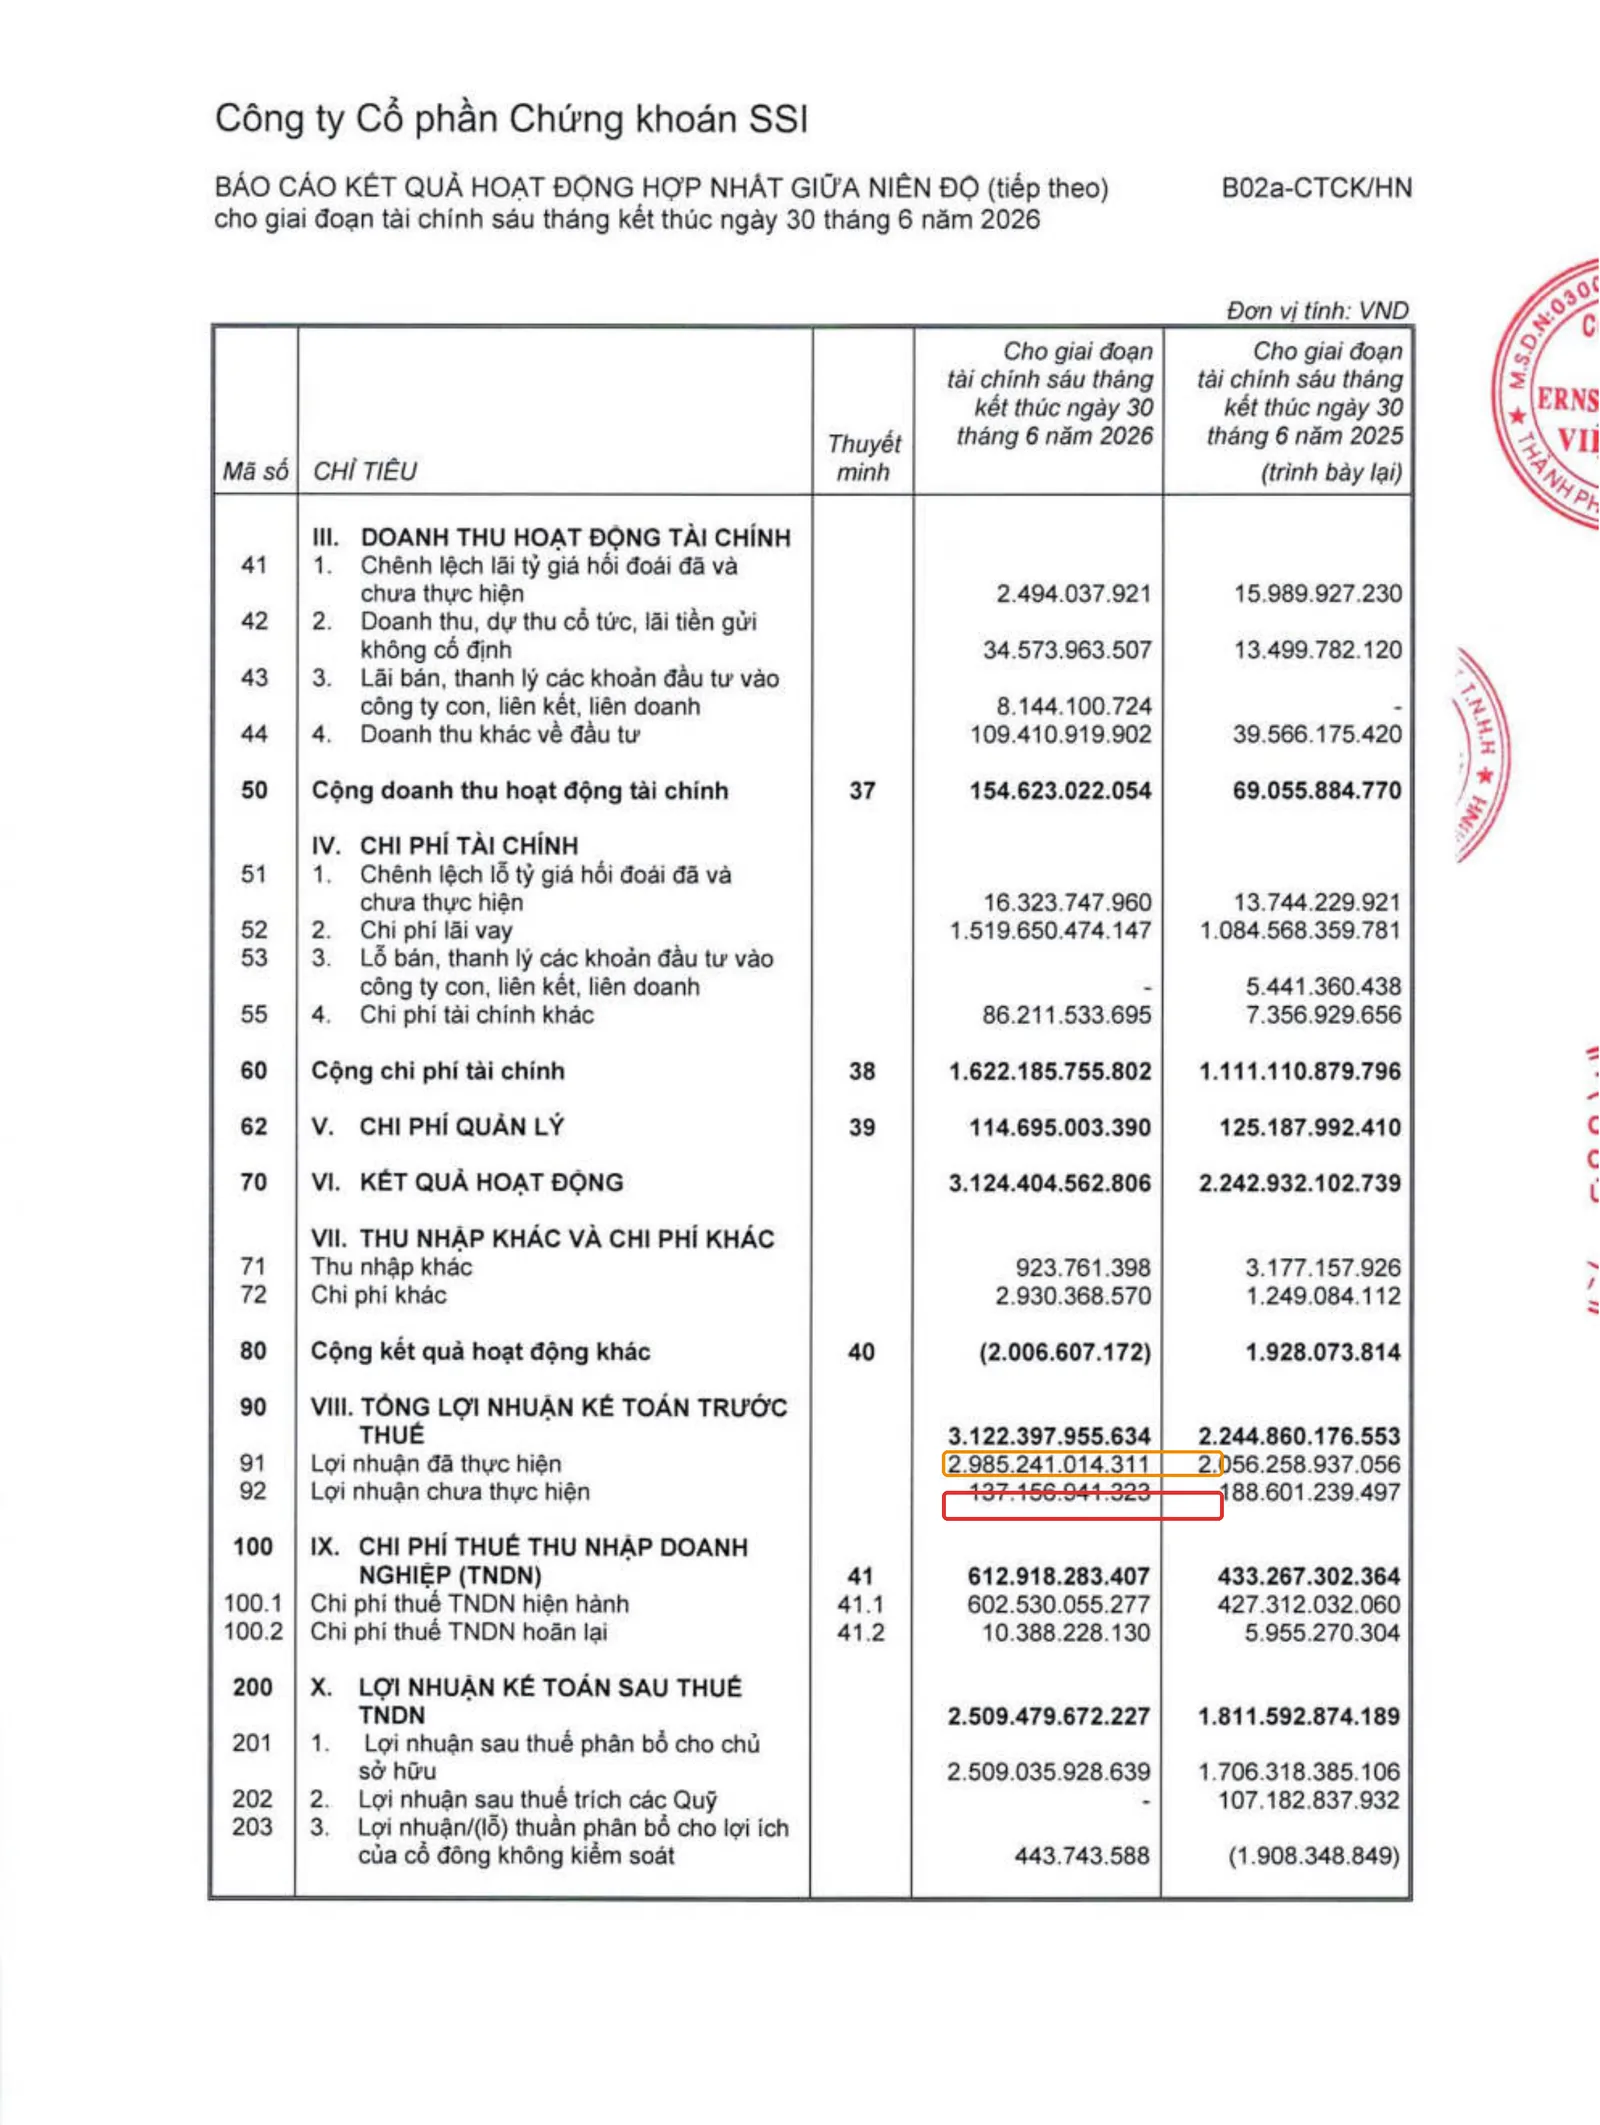
Theo Báo cáo kết quả hoạt động hợp nhất 6 tháng đầu năm 2026 của SSI, tổng lợi nhuận kế toán trước thuế là 3.122.397.955.634 đồng (~3.122 tỷ), trong đó ghi rõ hai dòng memo: Lợi nhuận đã thực hiện 2.985.241.014.311 đồng (~2.985 tỷ); Lợi nhuận chưa thực hiện 137.156.941.323 đồng (~137 tỷ).
Tỷ trọng lợi nhuận chưa thực hiện = 137.156.941.323 / 3.122.397.955.634 = 4,4%
Nghĩa là trong mỗi 100 đồng lợi nhuận SSI báo cáo kỳ này, chỉ khoảng 4-5 đồng là “lãi trên giấy” — phần còn lại 95-96 đồng đã thực sự chốt lời, có dòng tiền hoặc quyền lợi tài chính rõ ràng đứng sau. Đây là tỷ trọng tương đối lành mạnh; bạn nên tập thói quen tính tỷ lệ này mỗi khi đọc BCTC một công ty chứng khoán, thay vì chỉ nhìn con số lợi nhuận trước thuế duy nhất.
Nhìn sâu hơn: trong khoản lãi FVTPL, bao nhiêu là “đã bán”, bao nhiêu là “chấm điểm”?
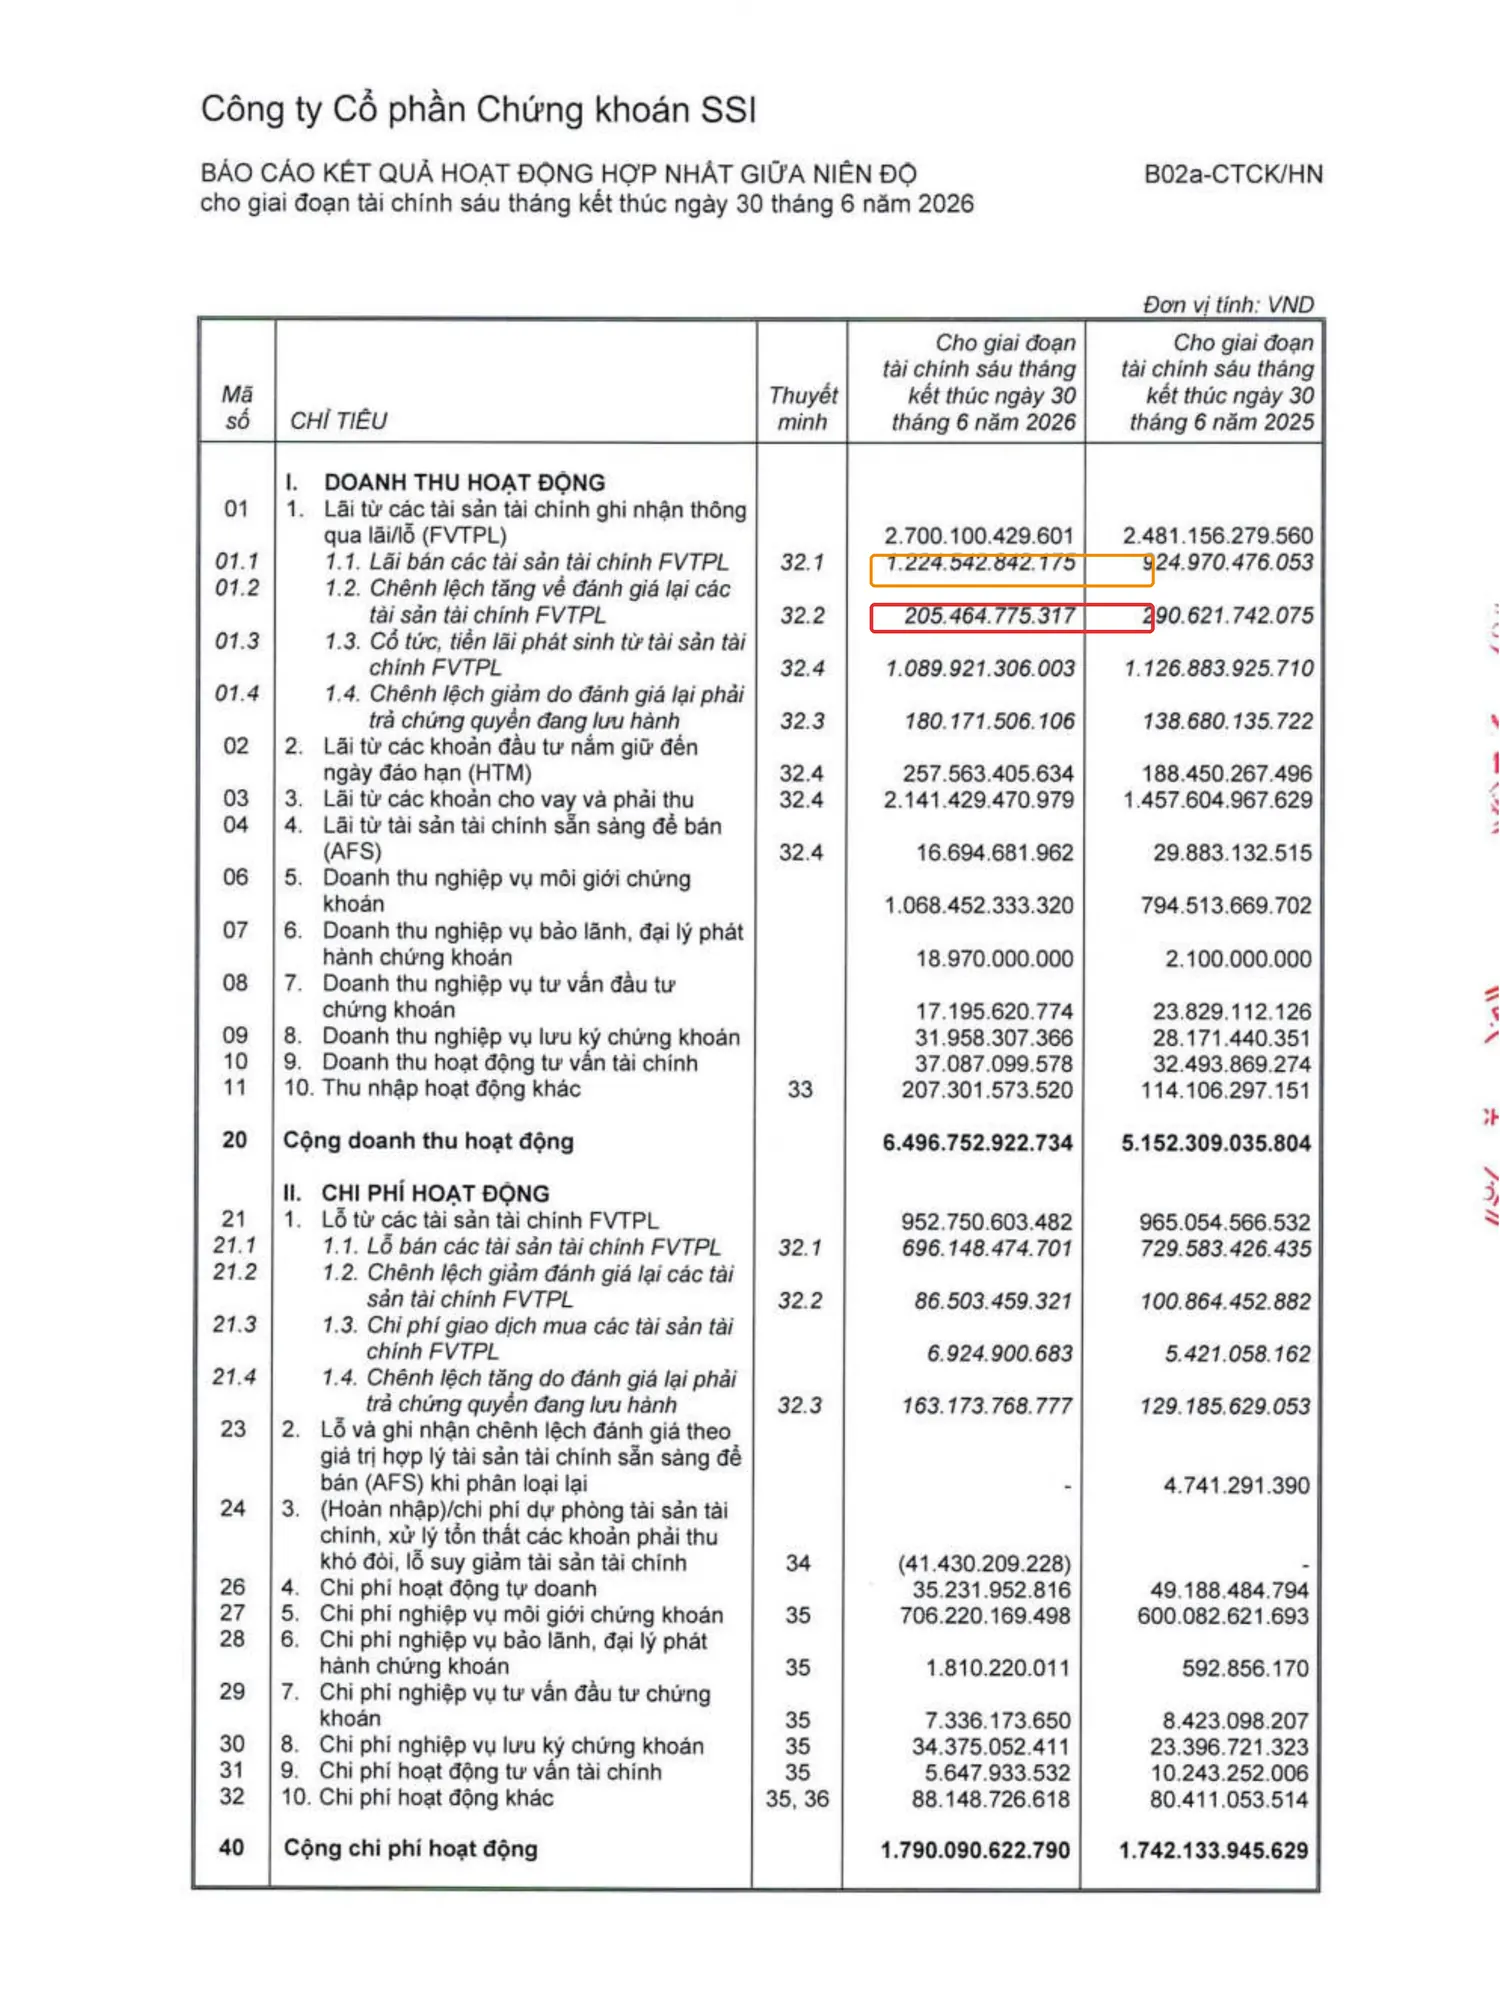
Đi sâu vào phần “Lãi từ các tài sản tài chính FVTPL” (mã 01) trên Báo cáo kết quả hoạt động, SSI tiếp tục chia nhỏ thành các dòng con: Lãi bán các tài sản tài chính FVTPL (đã thực hiện, đã bán, đã có tiền/quyền nhận tiền) 1.224.542.842.175 đồng; Chênh lệch tăng về đánh giá lại các tài sản tài chính FVTPL (chưa thực hiện, chỉ là “chấm điểm” theo giá thị trường cuối kỳ) 205.464.775.317 đồng.
So sánh: 1.224.542.842.175 / 205.464.775.317 ≈ 6 lần
Phần lãi đã bán lớn gấp khoảng 6 lần phần lãi đánh giá lại — cho thấy phần lớn doanh thu từ mảng tự doanh của SSI kỳ này đến từ các giao dịch đã chốt xong, không phải những bút toán còn “treo” chờ thị trường biến động tiếp. Ở chiều ngược lại (chi phí), SSI cũng ghi nhận “Chênh lệch giảm đánh giá lại các tài sản tài chính FVTPL” 86.503.459.321 đồng — tức phần tài sản khác trong danh mục bị giảm giá tại thời điểm chốt sổ. Lấy chênh lệch tăng trừ chênh lệch giảm, phần lãi ròng CHƯA THỰC HIỆN riêng từ đánh giá lại danh mục FVTPL của SSI kỳ này là 205.464.775.317 − 86.503.459.321 = 118.961.315.996 đồng.
- Mở CafeF hoặc Vietstock, tìm 1 công ty chứng khoán khác (VND, VCI, HCM, VIX…).
- Tải BCTC hợp nhất gần nhất → vào Báo cáo kết quả hoạt động kinh doanh.
- Tìm dòng “Lãi từ các tài sản tài chính FVTPL” và các dòng con “Lãi bán…” / “Chênh lệch tăng về đánh giá lại…”.
- Nếu công ty có tách riêng “Lợi nhuận đã thực hiện” / “Lợi nhuận chưa thực hiện” dưới dòng tổng lợi nhuận trước thuế (không phải công ty nào cũng trình bày rõ như SSI), hãy tính tỷ trọng phần chưa thực hiện và so với con số 4,4% của SSI.
Case study kinh điển thế giới: Enron và trò chơi “mark-to-market” (Mỹ, 2001)
Enron, từng là một trong những tập đoàn năng lượng lớn nhất nước Mỹ, sử dụng phương pháp kế toán mark-to-market — về bản chất tương tự logic ghi nhận lãi chưa thực hiện của FVTPL — cho các hợp đồng năng lượng dài hạn. Vấn đề là các hợp đồng này không có giá thị trường tham chiếu rõ ràng (không giống cổ phiếu niêm yết có giá khớp lệnh mỗi ngày), nên Enron tự xây dựng mô hình và giả định nội bộ để “định giá” — rồi ghi nhận toàn bộ lợi nhuận ước tính của cả vòng đời hợp đồng ngay tại thời điểm ký, dù chưa hề có một đồng tiền thật nào về túi.
Khoản “lợi nhuận” khổng lồ đó hoàn toàn là unrealized — chưa thực hiện — nhưng vẫn được đưa thẳng vào báo cáo kết quả kinh doanh, khiến tình hình tài chính Enron trông tốt hơn thực tế trong nhiều năm liền. Khi các giả định lạc quan đó không thành hiện thực và các khoản nợ ẩn giấu qua công ty vệ tinh (SPE) bị phanh phui, Enron nộp đơn phá sản ngày 02/12/2001 — vụ phá sản doanh nghiệp lớn nhất lịch sử Mỹ tại thời điểm đó. Hậu quả lập pháp là đạo luật Sarbanes-Oxley năm 2002, siết chặt yêu cầu minh bạch báo cáo tài chính của doanh nghiệp đại chúng Mỹ.
Điểm khác biệt quan trọng cần ghi nhận: Enron lạm dụng ước tính chủ quan để thổi phồng lợi nhuận chưa thực hiện và giấu nó lẫn vào lợi nhuận chung. Trong khi đó, như bạn vừa thấy ở trên, SSI làm điều ngược lại — công khai tách bạch rõ ràng phần “chưa thực hiện” ngay trên báo cáo. Bài học không phải “hễ thấy lợi nhuận chưa thực hiện là phải nghi ngờ”, mà là: luôn kiểm tra xem công ty có minh bạch tách bạch hai loại lợi nhuận này hay không, và tỷ trọng phần chưa thực hiện có ở mức hợp lý hay bất thường.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng mọi khoản lợi nhuận chưa thực hiện đều là dấu hiệu “làm đẹp” báo cáo. Không đúng — với công ty chứng khoán, có tài sản FVTPL và phải đánh giá lại mỗi kỳ là yêu cầu bắt buộc theo quy định kế toán, không phải hành vi gian lận. Vấn đề chỉ nảy sinh khi công ty lạm dụng giả định chủ quan để thổi phồng con số này (như Enron), hoặc khi tỷ trọng chưa thực hiện quá cao và thiếu minh bạch.
- Tưởng công ty không công bố tách riêng “đã thực hiện/chưa thực hiện” là an toàn hơn. Ngược lại — việc SSI minh bạch tách bạch là điểm cộng, giúp nhà đầu tư đánh giá chất lượng lợi nhuận tốt hơn. Thiếu thông tin này không có nghĩa công ty đó không có lãi chưa thực hiện, chỉ là bạn phải tự đào sâu vào thuyết minh mới thấy được.
- Tưởng lợi nhuận chưa thực hiện chắc chắn sẽ trở thành tiền thật sau này. Không đúng — giống 2 lượng vàng của anh Tuấn, giá thị trường có thể đảo chiều trước khi tài sản được bán, khiến khoản lãi “trên giấy” biến mất hoặc thậm chí chuyển thành lỗ ở kỳ báo cáo sau.
FAQ
1. Lợi nhuận chưa thực hiện là gì?
Là phần lãi hoặc lỗ phát sinh do đánh giá lại tài sản theo giá thị trường tại thời điểm lập báo cáo, trong khi tài sản đó chưa được bán nên chưa có dòng tiền thật.
2. FVTPL là gì?
Là nhóm tài sản tài chính (Fair Value Through Profit or Loss) được ghi nhận theo giá trị hợp lý mỗi kỳ, với mọi chênh lệch giá đưa thẳng vào báo cáo kết quả kinh doanh — thường gặp ở danh mục tự doanh của công ty chứng khoán.
3. Vì sao không phải công ty chứng khoán nào cũng công bố rõ “đã thực hiện” và “chưa thực hiện”?
Đây không phải yêu cầu bắt buộc trình bày trên mọi mẫu báo cáo — một số công ty chỉ thể hiện chi tiết ở thuyết minh, số khác như SSI chọn trình bày ngay trên báo cáo kết quả hoạt động để tăng tính minh bạch.
4. Lợi nhuận chưa thực hiện cao có phải lúc nào cũng xấu?
Không nhất thiết. Cần xem tỷ trọng so với tổng lợi nhuận và liệu công ty có minh bạch về cách tính hay không, thay vì kết luận vội vàng chỉ từ một con số.
Đọc tiếp trong series
Nếu bạn mới bắt đầu, nên đọc trước Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận và 4 loại lợi nhuận: gộp, thuần, trước thuế, sau thuế. Để hiểu thêm về các trường hợp lợi nhuận trông đẹp nhưng cần soi kỹ, xem Lãi tài chính che lỗ kinh doanh cốt lõi và Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận. Nếu muốn học cách phát hiện dấu hiệu bất thường trên BCTC nói chung, đọc thêm Red flags trên BCTC.
Nguồn tham khảo
- Báo cáo tài chính hợp nhất soát xét 6 tháng đầu năm 2026, CTCP Chứng khoán SSI, Ernst & Young Việt Nam soát xét, ký ngày 14/08/2026, công bố qua HOSE/Vietstock, truy cập 07/09/2026.
- Thông tư 210/2014/TT-BTC và văn bản hướng dẫn kế toán áp dụng cho công ty chứng khoán — quy định ghi nhận tài sản tài chính FVTPL.
- IFRS 9 — Financial Instruments (IASB), đối chiếu khái niệm Fair Value Through Profit or Loss.
- Britannica, “Enron scandal” (britannica.com/event/Enron-scandal), truy cập 07/09/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.