Chị Lan bán tạp hóa đầu hẻm cho khách quen ghi sổ nợ. Mỗi tháng chị vẫn để riêng ra một khoản nhỏ, coi như “của để dành phòng khi có ai đó bùng nợ luôn”. Năm nào khách trả đều, khoản để dành đó chị lại tính vào lời. Năm nào có vài người “mất tích”, chị lấy đúng khoản đã để dành ra bù, không phải móc thêm tiền túi.
Ngân hàng cũng làm y hệt vậy, chỉ khác là số tiền tính bằng nghìn tỷ và có tên gọi trên BCTC: dự phòng rủi ro tín dụng. Và đây là dòng số có thể khiến lợi nhuận một ngân hàng tăng vọt 37% trong một năm — mà không hề liên quan gì đến việc ngân hàng đó cho vay giỏi hơn.
- Biết dự phòng rủi ro tín dụng là gì và nằm ở đúng 2 dòng nào trên BCTC ngân hàng.
- Hiểu vì sao dòng chi phí này có thể “bẻ” lợi nhuận ngân hàng theo cả hai chiều.
- Biết 5 nhóm nợ và tỷ lệ trích lập tương ứng theo quy định.
- Tự tính được: phần lợi nhuận tăng thêm của một ngân hàng đến từ kinh doanh tốt hơn hay từ giảm trích dự phòng.
- Nhớ 1 case gian lận ngân hàng nổi tiếng thế giới liên quan trực tiếp đến việc “giấu” chất lượng tài sản.
Dự phòng rủi ro tín dụng là gì, nằm ở đâu trên BCTC?
Dự phòng rủi ro tín dụng là khoản tiền ngân hàng trích trước từ lợi nhuận để “để dành” cho những khoản vay có khả năng không đòi được, dựa trên chất lượng của toàn bộ danh mục cho vay tại thời điểm lập báo cáo. Không phải đợi khách hàng vỡ nợ ngân hàng mới ghi nhận thiệt hại — họ phải ước tính và trích trước, giống chị Lan để dành tiền trước khi có ai bùng nợ thật.
Trên BCTC hợp nhất của VietinBank (CTG) năm 2025, dòng này nằm ngay dưới mục “Cho vay khách hàng” ở phần Tài sản:
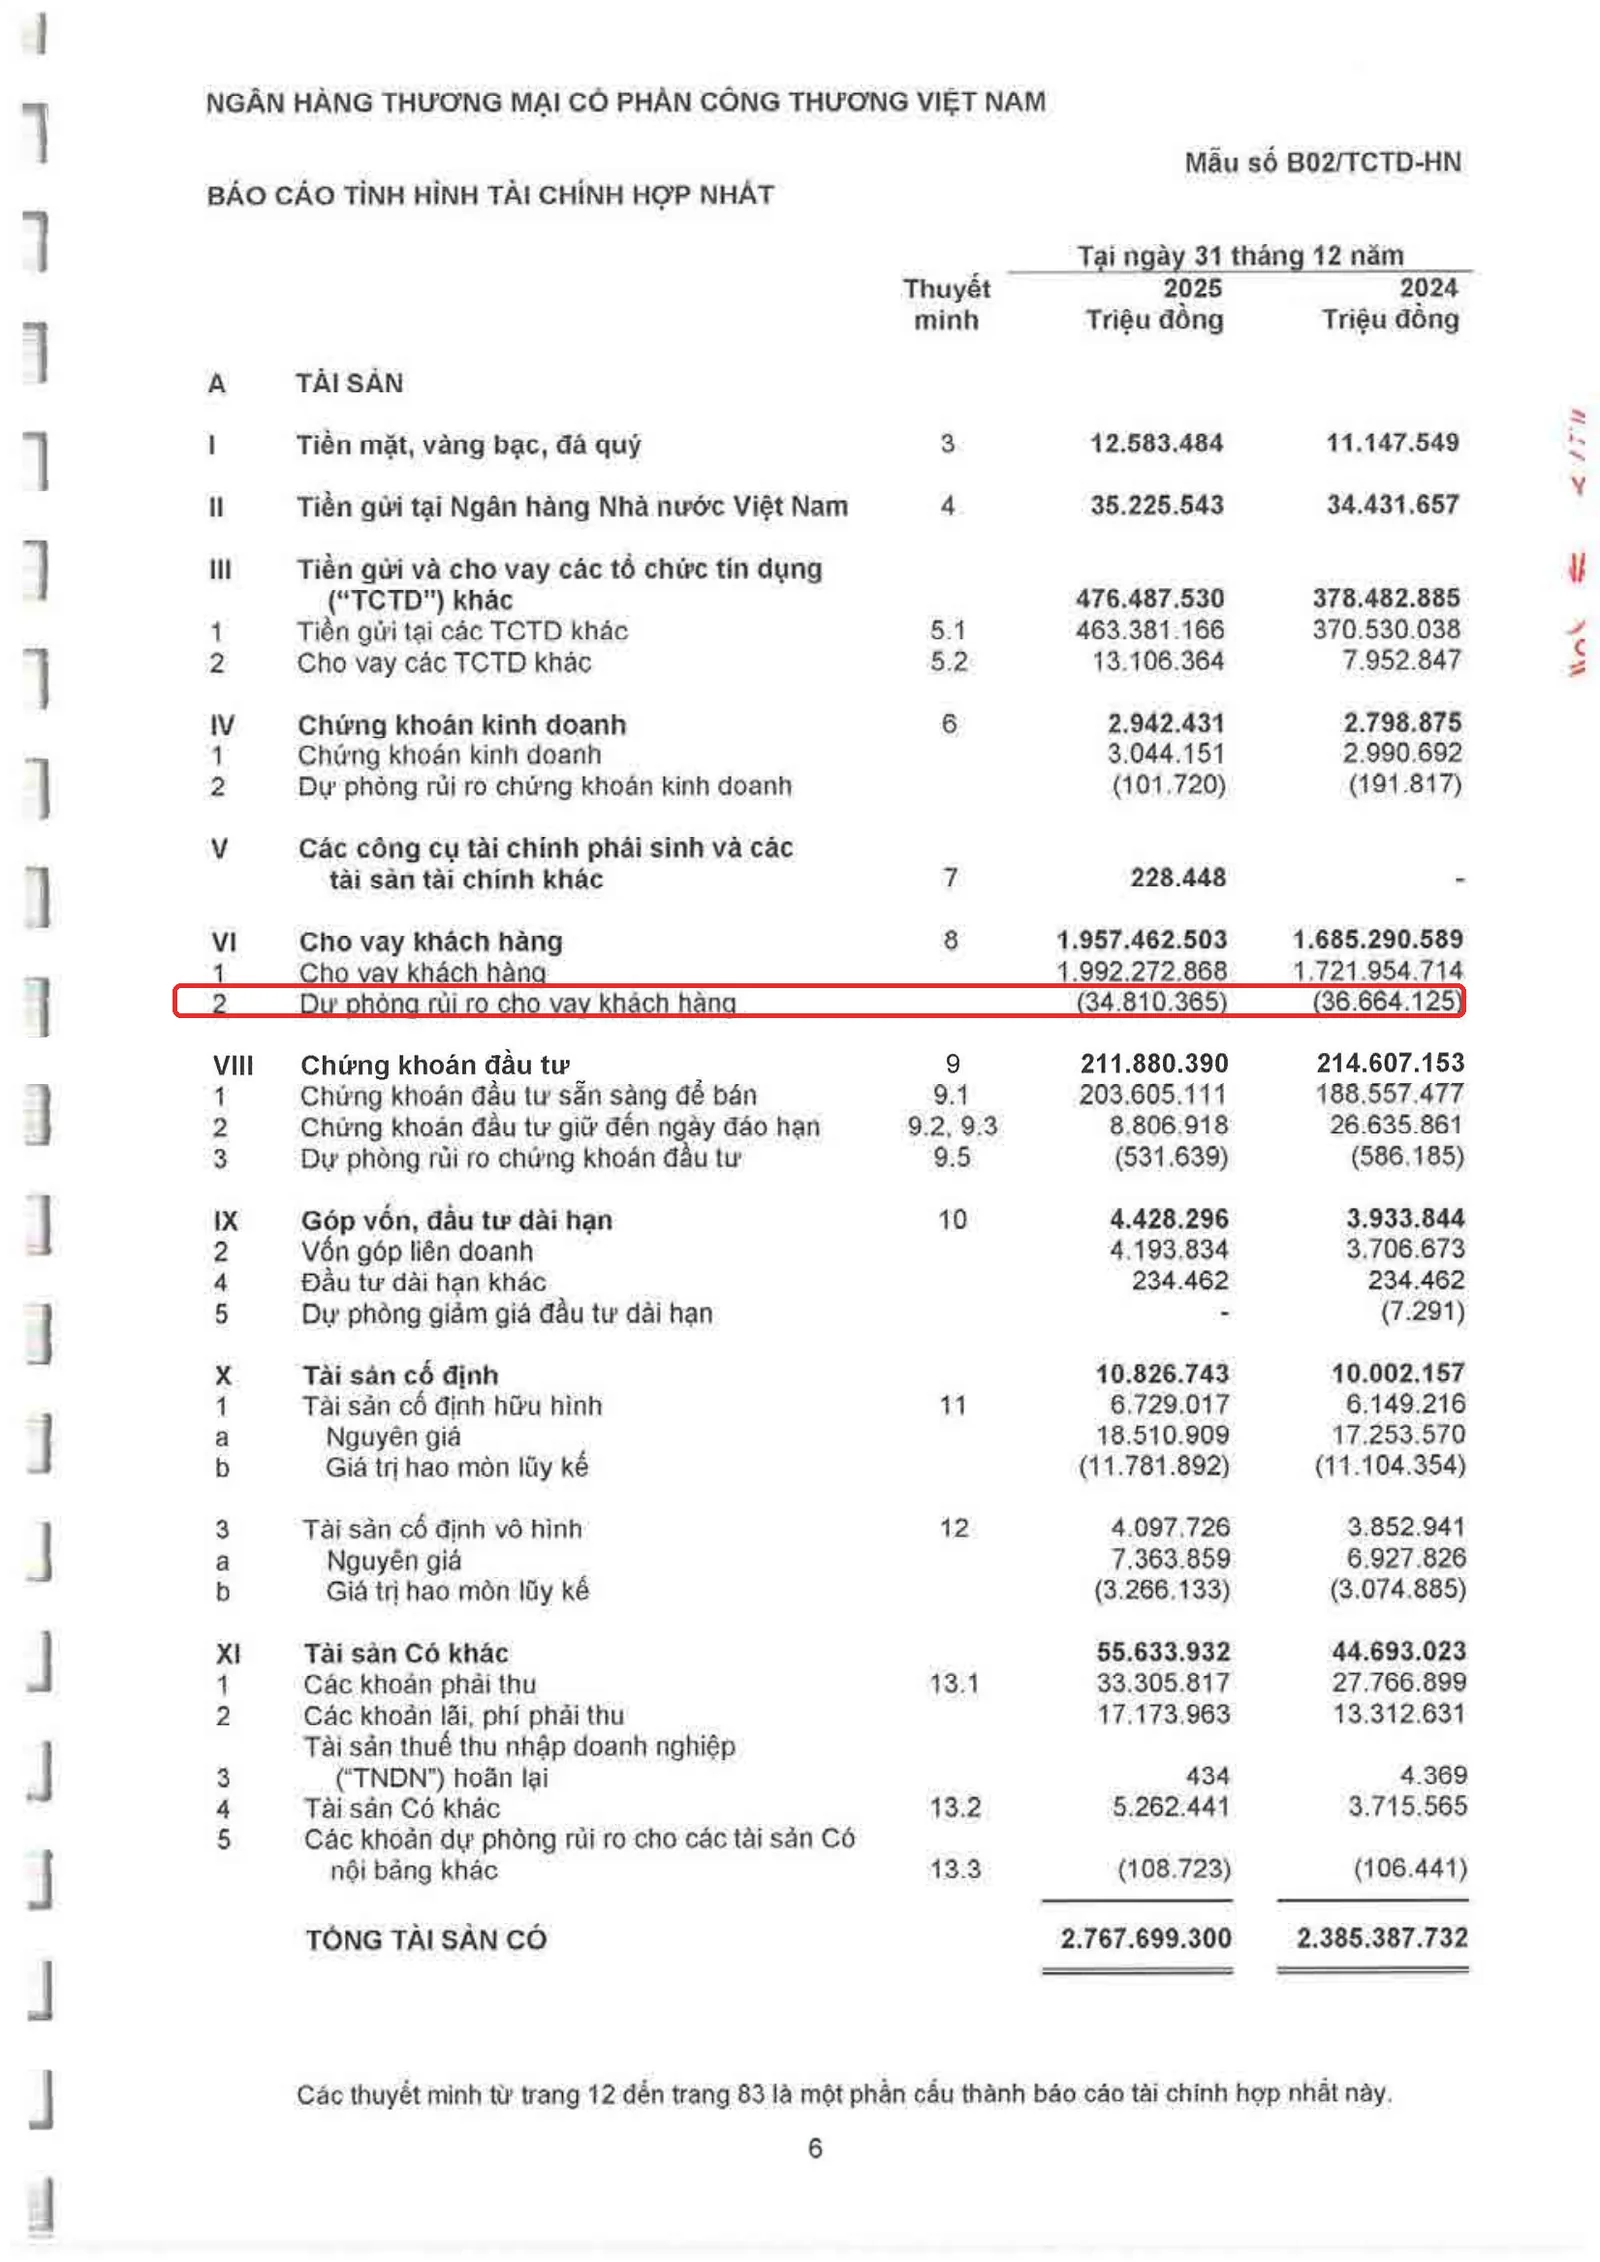
Nhìn kỹ dòng được khoanh đỏ: “Dự phòng rủi ro cho vay khách hàng” ghi (34.810.365) triệu đồng tại 31/12/2025, so với (36.664.125) triệu đồng một năm trước — đây là số âm, được trừ thẳng vào khoản mục “Cho vay khách hàng” gộp (1.992.272.868 triệu đồng) để ra con số ròng 1.957.462.503 triệu đồng bạn thấy ở dòng VI phía trên.
Chú ý: dư nợ cho vay gộp của CTG tăng từ 1.721.954.714 lên 1.992.272.868 triệu đồng — tức tăng gần 16% — nhưng số dư dự phòng lại giảm 5%. Nghe hơi ngược đời: cho vay ra nhiều tiền hơn mà “của để dành phòng rủi ro” lại ít đi. Phần sau bài sẽ giải thích vì sao (BCTC hợp nhất kiểm toán VietinBank năm 2025, PwC Việt Nam kiểm toán, investor.vietinbank.vn, truy cập 09/2026).
Vì sao dòng chi phí này lại “bẻ” lợi nhuận ngân hàng?
Dự phòng rủi ro tín dụng không chỉ nằm trên Bảng cân đối kế toán — mỗi năm, phần trích thêm (hoặc hoàn nhập bớt) được ghi thẳng vào một dòng chi phí riêng trên Báo cáo kết quả hoạt động, ngay trước khi ra lợi nhuận trước thuế:
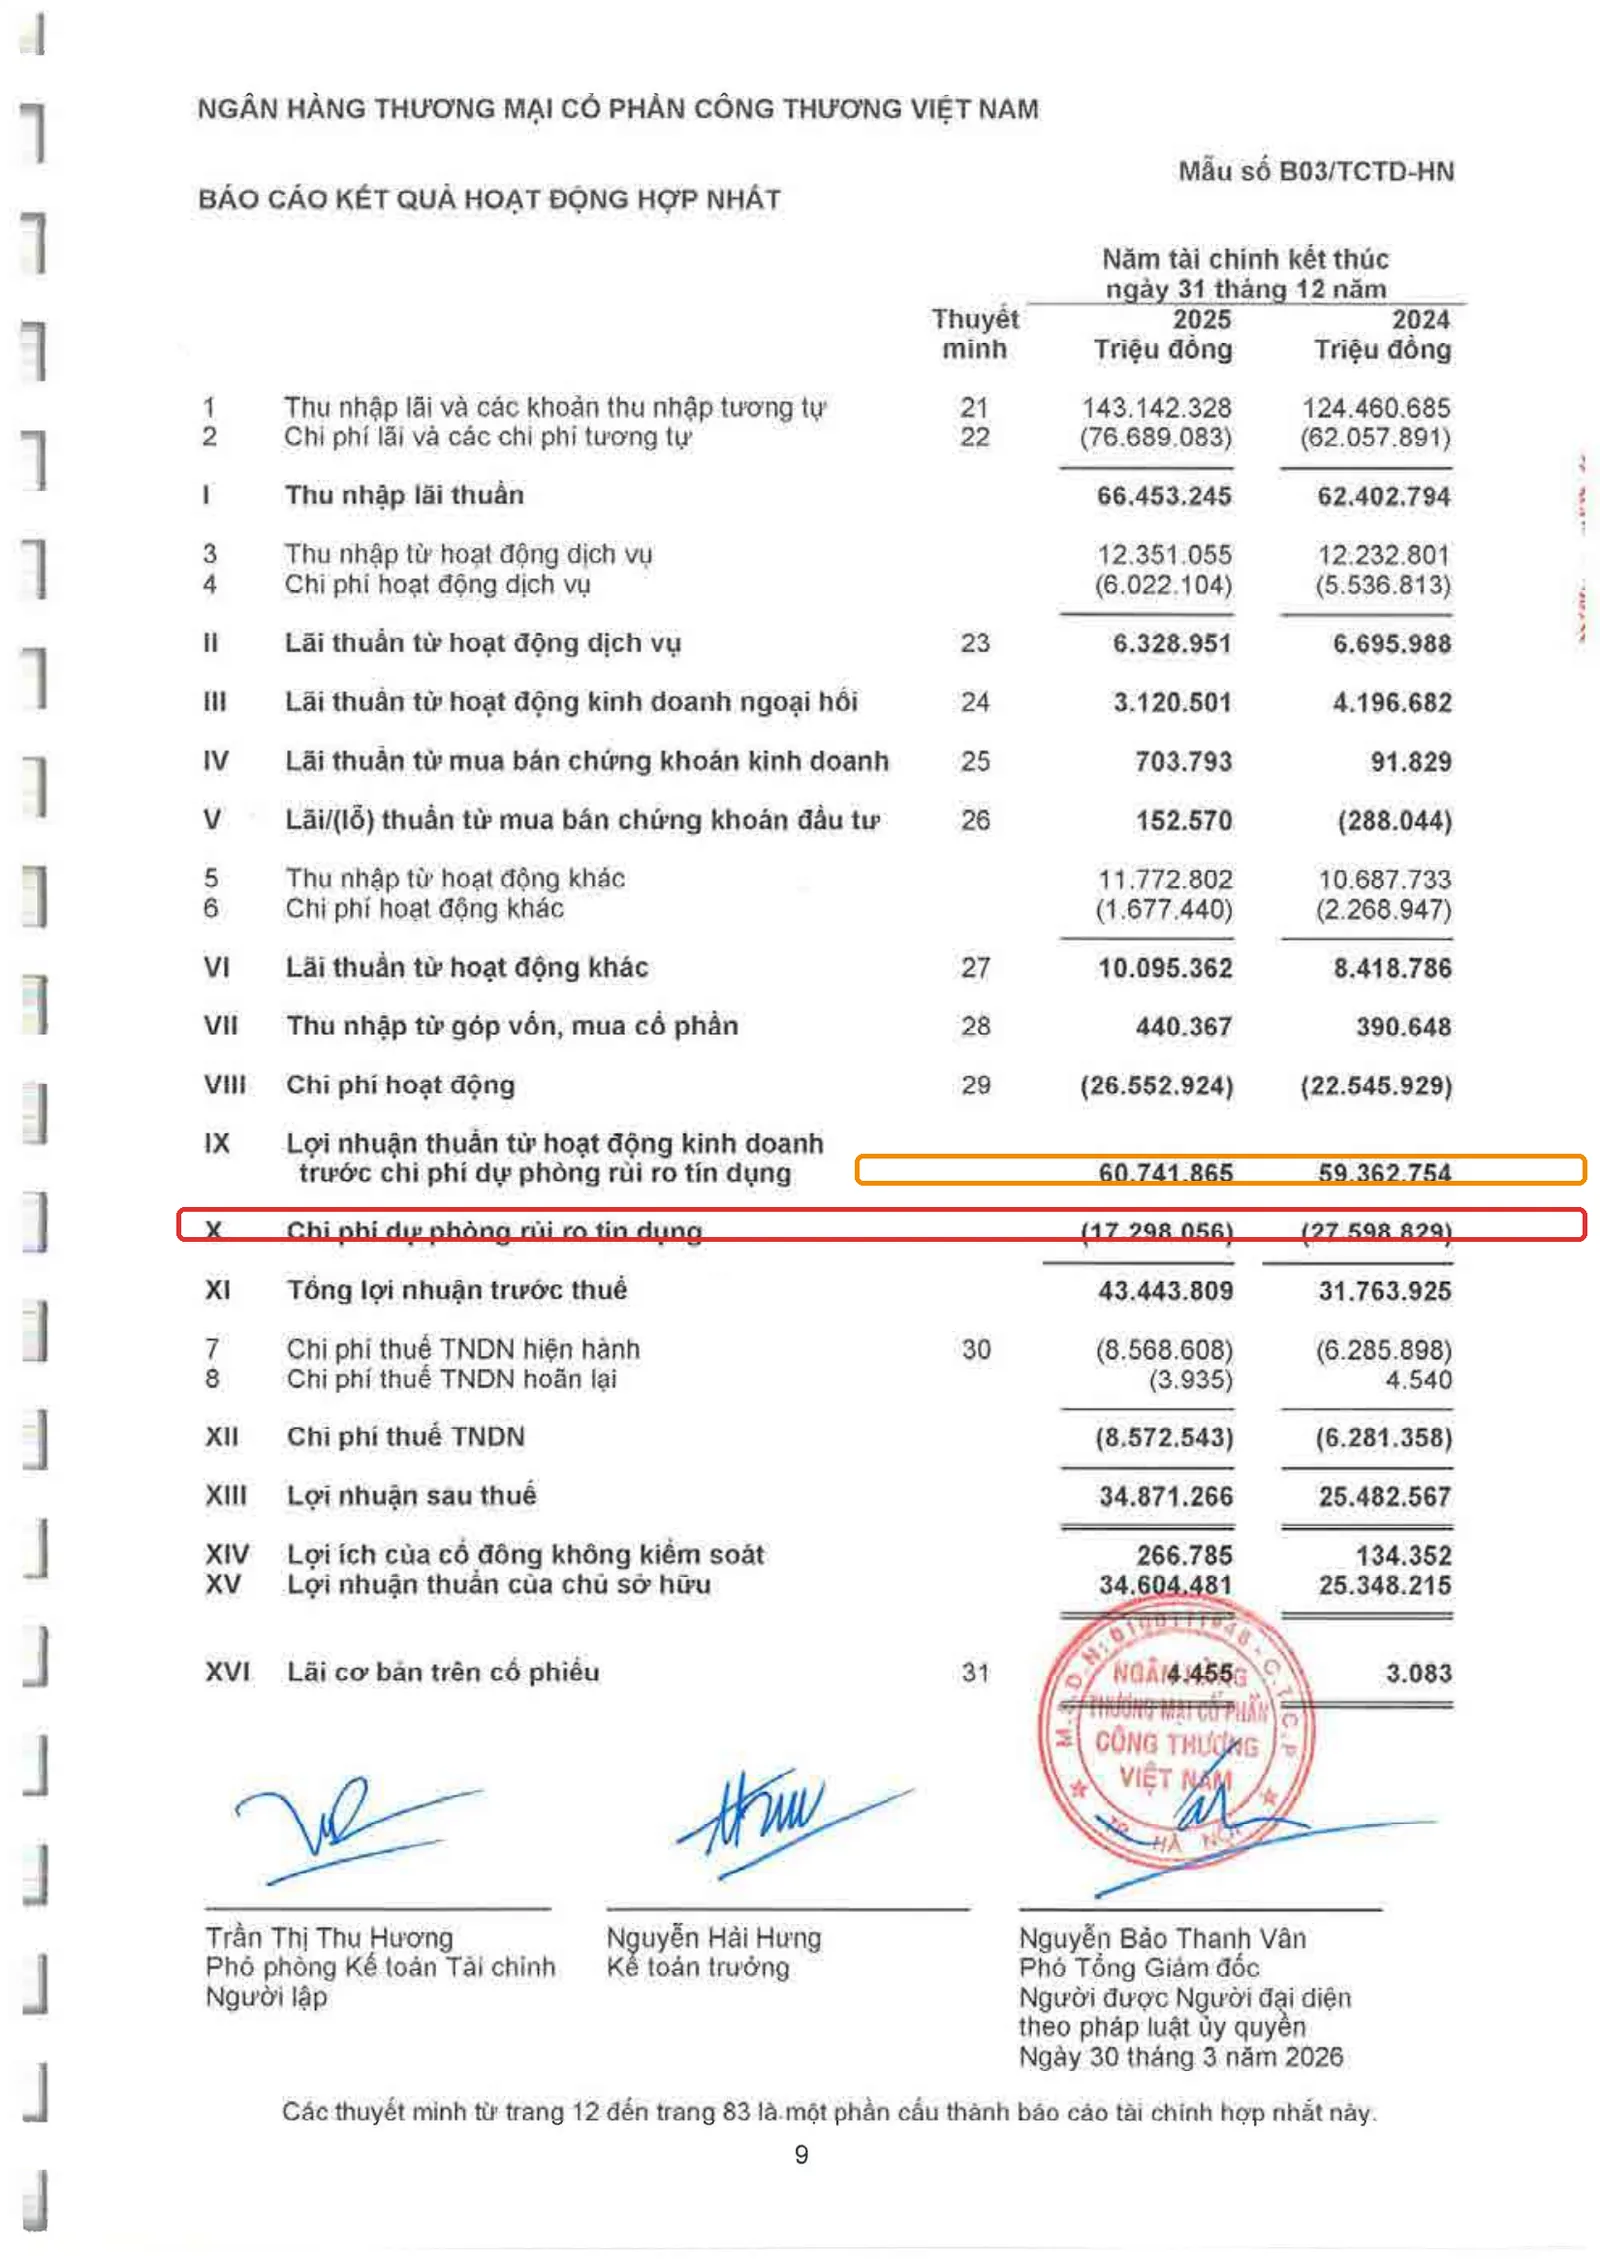
Nhìn vào ảnh: dòng IX “Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng” của CTG là 60.741.865 triệu đồng năm 2025, chỉ nhỉnh hơn 59.362.754 triệu đồng năm 2024 một chút (tăng 2,3%: 60.741.865 / 59.362.754 − 1 = 0,0232). Đây là “sức khỏe kinh doanh gốc” trước khi ngân hàng phải trích tiền phòng nợ xấu.
Nhưng nhìn xuống dòng X được khoanh đỏ “Chi phí dự phòng rủi ro tín dụng”: (17.298.056) triệu đồng năm 2025, giảm mạnh so với (27.598.829) triệu đồng năm 2024. Phép tính: (17.298.056 − 27.598.829) / 27.598.829 = -37,3%. Chính vì trích ít hơn gần 10.300 tỷ đồng, nên dù kinh doanh cốt lõi chỉ nhích 2,3%, “Tổng lợi nhuận trước thuế” lại nhảy từ 31.763.925 lên 43.443.809 triệu đồng — tăng 36,8%.
Nói cách khác: CTG lãi to hơn năm nay phần lớn không phải vì cho vay giỏi hơn hay thu nhiều lãi hơn hẳn — mà vì họ tự tin chất lượng nợ đã cải thiện nên không cần trích thêm nhiều như năm trước. Y như anh Tuấn làm IT khoe “tháng này dư hẳn 5 triệu” — nghe tưởng lương tăng, hóa ra chỉ vì tháng đó anh không phải đóng tiền hụi như mọi tháng. Đây không phải là dấu hiệu xấu (ngân hàng có quyền điều chỉnh dự phòng theo đánh giá rủi ro thực tế, và tỷ lệ nợ xấu CTG cuối 2025 ở mức 1%, dưới ngưỡng kế hoạch 1,8% — theo Vietstock, 01/2026), nhưng là ví dụ kinh điển cho thấy: một dòng chi phí kế toán có thể quyết định phần lớn mức tăng trưởng lợi nhuận bạn đọc thấy trên báo chí.
Ngân hàng tính dự phòng kiểu gì? 5 nhóm nợ, 5 mức trích
Ngân hàng không được tự trích bao nhiêu tùy thích. Theo quy định phân loại nợ và trích lập dự phòng rủi ro của Ngân hàng Nhà nước, mọi khoản vay phải được xếp vào 1 trong 5 nhóm, mỗi nhóm có tỷ lệ trích dự phòng cụ thể tối thiểu khác nhau:
| Nhóm nợ | Tên gọi | Tỷ lệ trích dự phòng cụ thể |
|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | 0% |
| Nhóm 2 | Nợ cần chú ý | 5% |
| Nhóm 3 | Nợ dưới tiêu chuẩn | 20% |
| Nhóm 4 | Nợ nghi ngờ | 50% |
| Nhóm 5 | Nợ có khả năng mất vốn | 100% |
Ngoài dự phòng cụ thể theo từng nhóm nợ, ngân hàng còn phải trích thêm dự phòng chung tối thiểu 0,75% trên tổng dư nợ nhóm 1 đến nhóm 4 — coi như khoản “phòng hờ” cho cả những rủi ro chưa lộ ra ở từng khoản vay cụ thể (theo quy định của Ngân hàng Nhà nước về phân loại tài sản có và trích lập dự phòng rủi ro).
Khi một khoản nợ nhóm 5 không đòi được sau thời gian tối thiểu 5 năm dùng mọi biện pháp thu hồi, ngân hàng được phép dùng đúng khoản đã trích để “xóa nợ” khỏi bảng cân đối — nhưng vẫn tiếp tục theo dõi ngoại bảng để tận thu nếu sau này khách hàng có khả năng trả. Ở CTG, khoản “Nợ khó đòi đã xử lý” (theo dõi ngoại bảng, không còn nằm trong Tổng tài sản) đã lên tới 185.652 tỷ đồng tại 31/12/2025 — một con số nói lên quy mô nợ xấu đã “âm thầm” rời khỏi bảng cân đối trong nhiều năm qua.
Bối cảnh Việt Nam: vì sao năm nay dự phòng lại đặc biệt khó đoán
Có 2 điểm rất VN-specific đáng để ý khi đọc dòng dự phòng rủi ro tín dụng thời gian gần đây:
- Cơ cấu lại nợ do thiên tai: Theo Thông tư 53/2024/TT-NHNN, các tổ chức tín dụng được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ cho khách hàng tại 26 tỉnh, thành phía Bắc bị ảnh hưởng bởi bão số 3 (Yagi) cuối 2024. Nghĩa là một khoản vay lẽ ra phải nhảy nhóm (và tăng tỷ lệ trích dự phòng) vì khách trả trễ, vẫn được giữ nguyên nhóm cũ nếu đủ điều kiện — số dự phòng bạn thấy trên BCTC vì vậy có thể “đẹp” hơn thực tế rủi ro trong ngắn hạn, và cần theo dõi tiếp khi chính sách hỗ trợ hết hạn.
- VAS vs chuẩn quốc tế (IFRS 9): Việt Nam vẫn áp dụng mô hình trích lập dự phòng theo phân loại nợ cố định (nhóm 1-5, tỷ lệ trích cố định theo quy định NHNN), trong khi chuẩn quốc tế IFRS 9 dùng mô hình “tổn thất tín dụng kỳ vọng” (Expected Credit Loss — ước tính xác suất vỡ nợ và tổn thất dự kiến bằng mô hình thống kê riêng của từng ngân hàng, không theo bảng tỷ lệ cố định). Việt Nam hiện chưa bắt buộc áp dụng IFRS cho báo cáo tài chính (lộ trình tự nguyện từ 2022, bắt buộc dự kiến sau 2025 cho một số doanh nghiệp), nên khi so sánh tỷ lệ trích dự phòng của ngân hàng Việt với ngân hàng nước ngoài niêm yết theo IFRS, bạn cần nhớ hai bên đang dùng “thước đo” khác nhau.
Case study kinh điển thế giới: Anglo Irish Bank
Cuối những năm 2000, Anglo Irish Bank là ngân hàng cho vay bất động sản thương mại lớn ở Ireland, tăng trưởng nóng suốt một thập kỷ. Khi thị trường bất động sản sụp đổ năm 2008, chất lượng tài sản của ngân hàng xấu đi rất nhanh, nhưng dự phòng rủi ro tín dụng trên sổ sách không phản ánh kịp thực tế. Để che giấu khủng hoảng thanh khoản trước ngày chốt sổ, ban lãnh đạo dàn xếp một chuỗi giao dịch gửi tiền “vòng tròn” trị giá 7,2 tỷ euro với Irish Life & Permanent (qua công ty con Irish Life Assurance): tiền chạy từ Anglo sang rồi quay lại Anglo, nhưng được ghi nhận thành “tiền gửi khách hàng” — một chỉ số các nhà đầu tư tin tưởng hơn nhiều so với vay liên ngân hàng. Ngân hàng sụp đổ, phải quốc hữu hóa năm 2009, gây thiệt hại ước tính 29,3 tỷ euro cho người nộp thuế Ireland. Năm 2018, cựu CEO David Drumm bị tòa hình sự Ireland kết tội “âm mưu lừa dối” và “gian lận sổ sách”, tuyên án 6 năm tù; ba cựu lãnh đạo khác cũng lãnh án tù (Irish Times, TheJournal.ie, 06/2018).
Red flag lẽ ra phải thấy trên BCTC: tỷ lệ bao phủ nợ xấu (dự phòng/nợ xấu) không tăng tương ứng khi nợ xấu thực tế đang phình to; khoản mục tiền gửi tăng đột biến sát ngày báo cáo từ một đối tác duy nhất. Với nhà đầu tư cá nhân Việt Nam, bài học là: đừng chỉ nhìn con số dự phòng giảm là mừng — hãy đối chiếu với xu hướng nợ xấu và tỷ lệ bao phủ nợ xấu (LLR) qua nhiều quý, và cảnh giác với biến động bất thường ở các khoản mục liên quan đến một vài đối tác lớn ngay trước kỳ báo cáo.
Tự tay thử ngay: mở BCTC một ngân hàng bất kỳ
- Vào trang IR của bất kỳ ngân hàng niêm yết nào (VCB, BID, CTG, ACB, MBB…), tải BCTC hợp nhất kỳ gần nhất.
- Mở Bảng cân đối kế toán (mẫu B02/TCTD), tìm mục “Cho vay khách hàng” → tìm đúng dòng “Dự phòng rủi ro cho vay khách hàng” (số âm, ngay dưới dư nợ gộp).
- Mở Báo cáo kết quả hoạt động (mẫu B03/TCTD), tìm dòng “Chi phí dự phòng rủi ro tín dụng” — thường nằm ngay trước dòng “Tổng lợi nhuận trước thuế”.
- So sánh 2 kỳ: dư nợ tăng/giảm bao nhiêu %, chi phí dự phòng tăng/giảm bao nhiêu % — nếu 2 chiều lệch nhau nhiều như case CTG ở trên, bạn đã biết vì sao lợi nhuận ngân hàng đó tăng/giảm mạnh.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm dự phòng rủi ro tín dụng với dự phòng nợ phải thu khó đòi của doanh nghiệp thường. Hai khái niệm giống nhau về bản chất (đều là “để dành” cho khoản không đòi được), nhưng cách trích của ngân hàng theo khung 5 nhóm nợ bắt buộc của NHNN, chặt chẽ hơn nhiều so với doanh nghiệp phi tài chính tự ước tính theo tuổi nợ.
- Thấy chi phí dự phòng giảm là vội mừng “ngân hàng làm ăn tốt hơn”. Như case CTG, giảm dự phòng có thể chỉ phản ánh đánh giá rủi ro thay đổi (đúng là chất lượng nợ cải thiện thật), nhưng cũng có thể là ngân hàng đang “nới tay” trích lập để làm đẹp lợi nhuận ngắn hạn — luôn đối chiếu với tỷ lệ nợ xấu và tỷ lệ bao phủ nợ xấu trước khi kết luận.
- Quên rằng dự phòng là số ước tính, không phải số đã chi tiền thật. Trích dự phòng chỉ là bút toán kế toán làm giảm lợi nhuận sổ sách và giảm giá trị tài sản ròng — tiền thật không “chạy đi đâu” cho tới khi khoản nợ thực sự được xóa/xử lý. Giống chú Bảy chạy Grab “để dành” sẵn 2 triệu phòng khi xe hư, nhưng xe chưa hư thì 2 triệu đó vẫn nằm nguyên trong túi chú, không mất đi đâu cả.
Câu hỏi thường gặp
Dự phòng rủi ro tín dụng có phải là tiền ngân hàng mất thật không?
Chưa chắc. Đó là số ước tính cho tổn thất có thể xảy ra dựa trên chất lượng danh mục cho vay hiện tại. Chỉ khi khoản nợ chính thức được xử lý xóa nợ, ngân hàng mới dùng đúng phần đã trích để bù, không ảnh hưởng thêm đến lợi nhuận kỳ đó.
Vì sao dự phòng rủi ro tín dụng lại nằm ở cả 2 báo cáo?
Vì đây là dòng chi phí (ảnh hưởng lợi nhuận trong kỳ, nằm trên Báo cáo kết quả hoạt động) đồng thời cũng là khoản giảm trừ tài sản lũy kế qua các năm (nằm trên Bảng cân đối kế toán) — giống hệt logic khấu hao tài sản cố định.
Tỷ lệ bao phủ nợ xấu bao nhiêu là tốt?
Không có ngưỡng tuyệt đối, nhưng tỷ lệ càng cao (trên 100%, tức dự phòng đủ bù hết nợ xấu hiện có) thường được xem là bộ đệm an toàn tốt. CTG cuối 2025 có tỷ lệ bao phủ nợ xấu 158,8% theo dữ liệu tổng hợp ngành ngân hàng (thitruongtaichinhtiente.vn, 2026) — thuộc nhóm cao trong hệ thống.
Có phải ngân hàng nào cũng trích dự phòng giống nhau?
Không. Mức trích tối thiểu theo nhóm nợ là bắt buộc chung, nhưng một số ngân hàng chủ động trích vượt mức tối thiểu (“trích lập thận trọng”) để tạo bộ đệm dày hơn, ảnh hưởng đến tốc độ tăng lợi nhuận công bố mỗi năm.
Đọc tiếp trong series
- Bài nền: Đọc BCTC ngân hàng khác gì doanh nghiệp thường (NIM, NPL, CAR)
- Cùng chủ đề ngân hàng: Lãi dự thu là gì? Vì sao ngân hàng lãi to mà tiền chưa chắc đã về
- Khái niệm “dự phòng” ở ngành khác: Dự phòng giảm giá hàng tồn kho là gì?
- Dấu hiệu cảnh báo trên BCTC nói chung: Red flags trên BCTC: dấu hiệu “làm đẹp” sổ sách
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Khởi đầu series: Báo cáo tài chính là gì?
Nguồn tham khảo
- BCTC hợp nhất kiểm toán VietinBank (CTG) năm 2025, kiểm toán bởi PwC Việt Nam, ký 30/03/2026 — Vietstock (CTG_Baocaothuongnien_2025.pdf)
- Quy định phân loại nợ và trích lập dự phòng rủi ro của tổ chức tín dụng — Ngân hàng Nhà nước Việt Nam, tổng hợp tại Cổng Thông tin điện tử Chính phủ
- Thông tư 53/2024/TT-NHNN về cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ hỗ trợ khách hàng bị ảnh hưởng bão số 3
- Vietstock, “VietinBank tăng 37% lãi trước thuế năm 2025, tín dụng tiến sát mốc 2 triệu tỷ đồng”, 01/2026
- Irish Times, “David Drumm jailed for six years for conspiracy to defraud”, 06/2018; TheJournal.ie, “Convicted of a €7.2 billion fraud”, 06/2018
- CFA Institute — Financial Statement Analysis curriculum (khung phân tích chất lượng tài sản tổ chức tín dụng)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.