Một công ty chứng khoán vừa “chấm” cho cổ phiếu VCB mức giá mục tiêu 77.800 đồng — cao hơn khoảng 30% so với giá đóng cửa ngày 15/9/2026. Nghe qua giống quảng cáo kem đánh răng “trắng hơn 30% sau 2 tuần”, nhưng lần này con số đi kèm cả một chuỗi luận điểm về quy định, dòng vốn và chất lượng tài sản. Đáng để nhà đầu tư VN30 bóc tách xem điều gì đang thực sự chạy phía sau.
- BSC khuyến nghị mua VCB, giá mục tiêu 77.800 đồng/CP, upside khoảng 30% (báo cáo cập nhật ngày 16/9/2026).
- Ba lực đẩy chính: quy định LDR nới lỏng mở thêm khoảng 47.000 tỷ dư địa cho vay, NIM cải thiện giúp lợi nhuận tăng tốc, và dòng vốn ngoại từ ETF FTSE bắt đầu mua VCB từ tháng 9/2026.
- Bộ đệm dự phòng nợ xấu của VCB gấp hơn 3 lần trung bình ngành, trong khi định giá P/B đang ở vùng thấp nhiều năm.
- Dòng vốn ETF thường giải ngân theo đợt, không “về một cục”; giá mục tiêu là kỳ vọng 12 tháng của một công ty chứng khoán, không phải lời hứa.
BSC nói gì trong báo cáo?
Theo báo cáo cập nhật ngày 16/9/2026, BSC khuyến nghị mua cổ phiếu VCB với giá mục tiêu 77.800 đồng/cổ phiếu, tương đương mức tăng khoảng 30% so với giá đóng cửa phiên 15/9/2026. Phương pháp định giá kết hợp P/B và P/E theo tỷ trọng 70/30, tương ứng P/B mục tiêu 2,4 lần trên giá trị sổ sách dự phóng 2026 và P/E mục tiêu 16 lần.
So với báo cáo trước, giá mục tiêu chỉ nhích thêm khoảng 2,6% — không phải một cú nâng sốc, mà chủ yếu đến từ việc điều chỉnh tăng 10% dự báo lợi nhuận trước thuế năm 2026. Nói cách khác, BSC không đổi cách nhìn về VCB, chỉ cập nhật lại vài con số đầu vào sau khi một chính sách mới có hiệu lực.
Lực đẩy số 1: quy định LDR nới lỏng, ngân hàng “tự nhiên” có thêm tiền cho vay
LDR (tỷ lệ dư nợ cho vay so với tổng huy động) có thể hiểu nôm na như hạn mức chi tiêu so với thu nhập hằng tháng của một ngân hàng: càng gần trần, càng khó cho vay thêm mà không huy động thêm vốn.
Từ 1/8/2026, theo Quyết định 1743/QĐ-NHNN, tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào LDR đã tăng từ 20% lên 50%, áp dụng đến hết 31/7/2028. Với VCB, ngân hàng vốn giữ lượng tiền gửi Kho bạc lớn, thay đổi này mở ra thêm khoảng 47.000 tỷ đồng dư địa cho vay, tương đương gần 2,7% dư nợ hiện tại, mà không cần huy động thêm một đồng tiền gửi dân cư nào. Happite từng phân tích chi tiết cơ chế này trong bài về Quyết định 1743.
Hiểu đơn giản: ngân hàng vẫn giữ nguyên “thu nhập”, nhưng được nới “hạn mức chi tiêu”. Dư địa cho vay tăng lên trong khi chi phí huy động vốn không đổi.
Lực đẩy số 2: NIM dễ thở hơn, lợi nhuận được kỳ vọng tăng tốc
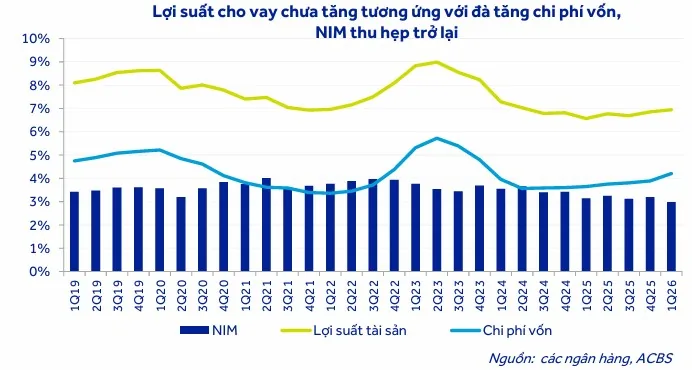
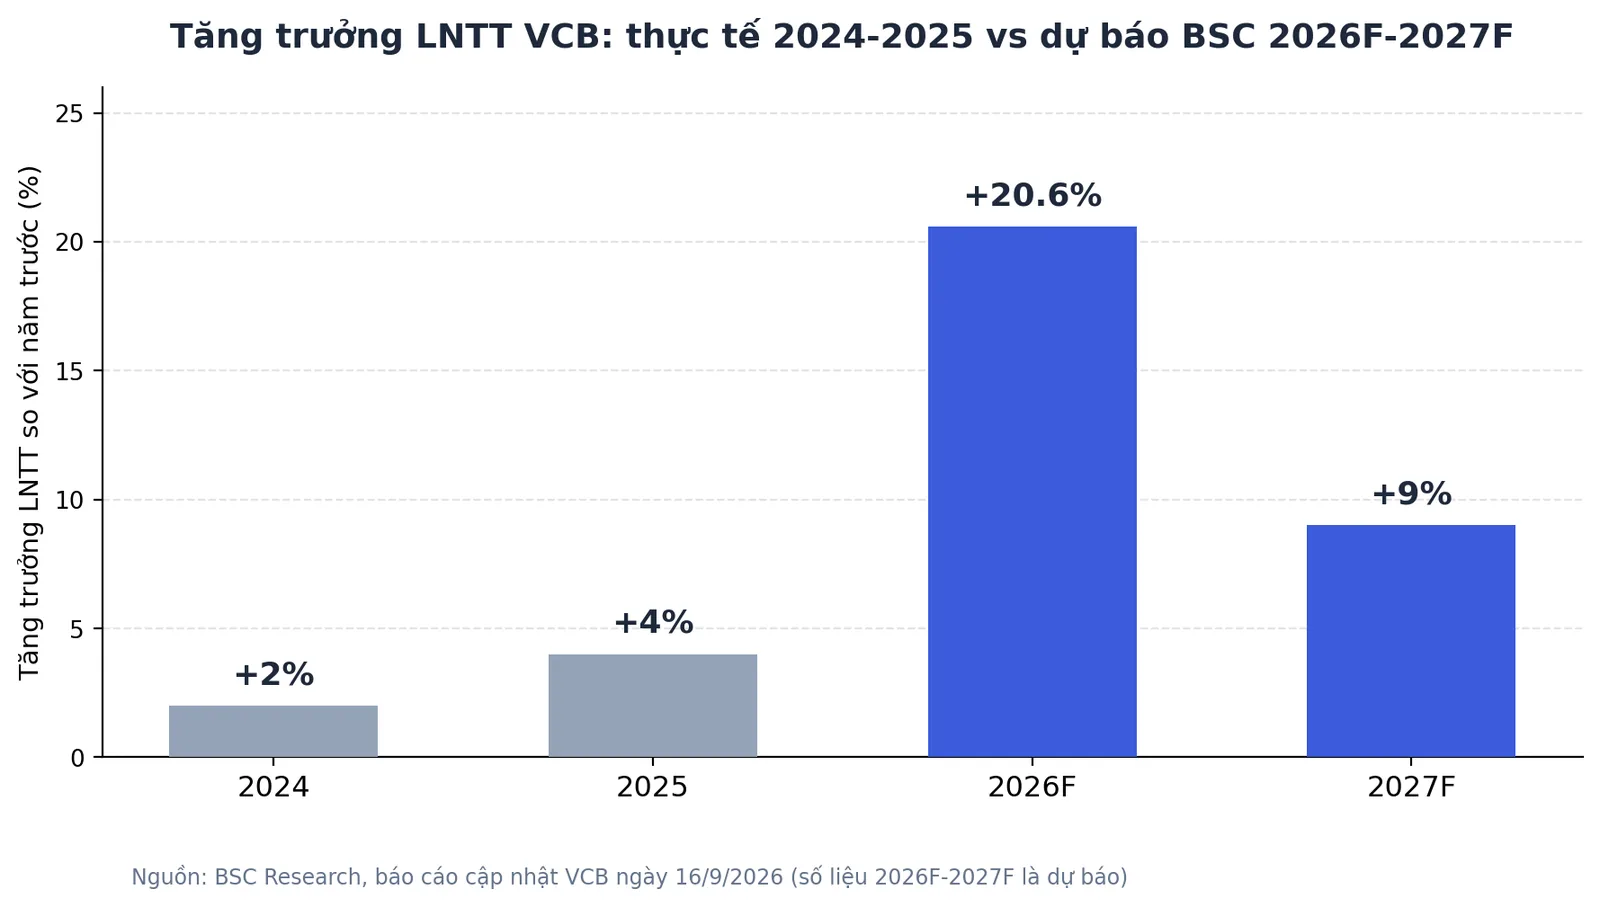
Nhờ có thêm dư địa cho vay mà không phải tăng huy động, biên lãi ròng (NIM) của VCB được kỳ vọng cải thiện. BSC dự báo lợi nhuận trước thuế 2026 và 2027 của VCB tăng lần lượt 20% và 9%, cao hơn hẳn mức tăng trưởng khiêm tốn 2% và 4% của giai đoạn 2024-2025.
Cụ thể, BSC nâng dự báo lợi nhuận trước thuế 2026 lên khoảng 53.000 tỷ đồng (tăng 20,6% so với năm trước) và năm 2027 lên khoảng 57.900 tỷ đồng (tăng 9%). Mức dự báo 2026 này tương đương 119% kế hoạch lợi nhuận trước thuế 44.500 tỷ đồng mà VCB đặt ra, dựa trên nền tảng lợi nhuận 6 tháng đầu năm 2026 đã hoàn thành 66% kế hoạch cả năm. Bài về cơ chế NIM ngân hàng VN30 trên happite giải thích rõ hơn vì sao NIM bị ép hai đầu trong bối cảnh lãi suất huy động nhích lên.
Lực đẩy số 3: dòng vốn ngoại từ nâng hạng bắt đầu chảy vào
Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ 21/9/2026. Theo BSC, các quỹ ETF theo dõi rổ FTSE Emerging Markets sẽ bắt đầu mua cổ phiếu VCB từ tháng 9/2026, một trong những catalyst hỗ trợ giá cổ phiếu trong 12 tháng tới, bên cạnh kế hoạch phát hành riêng lẻ 6,5% cho nhà đầu tư nước ngoài và khả năng hoàn nhập khoảng 1.300 tỷ đồng dự phòng trái phiếu đã trích lập trước đó.
VCB nằm trong nhóm cổ phiếu vốn hóa lớn được giới phân tích đánh giá sẽ hút dòng vốn thụ động đáng kể trong các đợt giải ngân của quỹ ETF. Happite đã có bài phân tích chi tiết về quy mô và tốc độ giải ngân dòng vốn ngoại quanh mốc 21/9, đáng đọc trước khi kỳ vọng “tiền về ngay lập tức”.
Bộ đệm an toàn: vì sao VCB “chơi được” ngay cả khi thị trường run
Một luận điểm khác BSC nhấn mạnh là chất lượng tài sản vượt trội của VCB so với toàn ngành. Tỷ lệ bao phủ nợ xấu của VCB đạt khoảng 280%, trong khi trung bình ngành chỉ khoảng 84%. Nói cách khác, VCB trích lập dự phòng gấp hơn 3 lần mức trung bình cho mỗi đồng nợ xấu, tạo bộ đệm dày trước các cú sốc vĩ mô bất ngờ. Bài về nợ xấu ngân hàng VN30 trên happite có bảng so sánh chi tiết vị trí của VCB, ACB, TCB, CTG.
Trong khi đó, định giá P/B trượt của VCB hiện quanh mức 2,0-2,2 lần, thấp hơn đáng kể so với trung bình 5 năm gần 2,9 lần, và theo BSC là vùng thấp nhất trong khoảng 8 năm trở lại đây. Với một ngân hàng có ROAE và chất lượng tài sản dẫn đầu ngành, mức định giá này là điểm BSC dùng để lý giải cho phần “còn rẻ” trong luận điểm đầu tư.
| Chỉ tiêu | VCB | Đối chiếu |
|---|---|---|
| Tỷ lệ bao phủ nợ xấu | ~280% | Trung bình ngành ngân hàng ~84% |
| P/B trượt hiện tại | ~2,0 – 2,2 lần | Trung bình 5 năm của chính VCB: ~2,9 lần |
| Dư địa cho vay thêm nhờ nới LDR | ~47.000 tỷ đồng | Tương đương ~2,7% dư nợ hiện tại |
| LNTT dự báo 2026F | ~53.000 tỷ đồng (+20,6%) | So với tăng trưởng 2%/năm giai đoạn 2024-2025 |
Nguồn: BSC Research (báo cáo cập nhật VCB ngày 16/9/2026); Vietstock Finance.
Nhưng đừng vội mừng: hai điều cần nhìn cả hai chiều
Thứ nhất, dòng vốn ETF từ đợt nâng hạng không “về một cục”. Theo các ước tính đã công bố, quá trình giải ngân trải qua nhiều đợt theo tỷ trọng tăng dần, đợt đầu 21/9/2026 chỉ chiếm một phần nhỏ trong tổng dòng vốn dự kiến, kéo dài đến hết năm 2027. Nhà đầu tư kỳ vọng “sóng tiền ngoại” đổ vào ngay lập tức có thể sẽ thất vọng trong ngắn hạn.
Thứ hai, giá mục tiêu 77.800 đồng là con số kỳ vọng 12 tháng của riêng BSC, dựa trên các giả định về tăng trưởng tín dụng, NIM và tiến độ phát hành riêng lẻ. Những giả định này hoàn toàn có thể thay đổi nếu điều kiện vĩ mô hoặc chính sách LDR biến động. Các công ty chứng khoán khác đưa ra mức giá mục tiêu khác nhau cho cùng cổ phiếu VCB trong cùng giai đoạn, cho thấy đây là vùng ước tính chứ không phải con số cố định.
Câu hỏi thường gặp
LDR là gì và vì sao ảnh hưởng đến ngân hàng?
LDR (Loan-to-Deposit Ratio) là tỷ lệ dư nợ cho vay so với tổng tiền gửi huy động được. LDR càng gần mức trần quy định, ngân hàng càng khó cho vay thêm nếu không huy động thêm vốn. Việc nới rộng cách tính LDR giúp ngân hàng có thêm dư địa cho vay mà không cần tăng chi phí huy động.
Vì sao ETF FTSE lại mua cổ phiếu VCB?
Sau khi Việt Nam được nâng hạng lên thị trường mới nổi thứ cấp từ 21/9/2026, các quỹ ETF theo dõi chỉ số FTSE Emerging Markets phải mua cổ phiếu Việt Nam theo đúng tỷ trọng trong rổ chỉ số để khớp danh mục. VCB là một trong những cổ phiếu vốn hóa lớn nằm trong danh sách này.
P/B của VCB hiện tại là bao nhiêu so với trung bình 5 năm?
P/B trượt của VCB hiện quanh 2,0-2,2 lần, thấp hơn khá nhiều so với trung bình 5 năm gần 2,9 lần. Theo BSC, đây là vùng định giá thấp nhất trong khoảng 8 năm.
Giá mục tiêu của công ty chứng khoán có đáng tin không?
Giá mục tiêu là ước tính dựa trên mô hình và giả định riêng của từng công ty chứng khoán, không phải cam kết hay lời khuyên mua bán tuyệt đối. Nhà đầu tư nên xem đây là một góc nhìn tham khảo, đối chiếu nhiều nguồn và tự đánh giá dựa trên khẩu vị rủi ro của mình.
Nhà đầu tư quan tâm đến bức tranh dòng vốn ngoại rộng hơn có thể đọc thêm về tốc độ giải ngân vốn ngoại quanh mốc nâng hạng 21/9 hoặc cơ chế dự phòng rủi ro tín dụng để hiểu rõ hơn “tấm đệm” mà các ngân hàng lớn đang xây.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo: CafeF — NHNN nâng tỷ lệ tính tiền gửi Kho bạc vào LDR lên 50%, VietstockFinance — Tài liệu công bố VCB.