Chú Bảy chạy Grab gửi 200 triệu vào sổ tiết kiệm 12 tháng. Tháng sau lãi suất tăng, sổ tiết kiệm của chú vẫn ghi đúng 200 triệu, chú cũng chẳng buồn tính xem “giá” cuốn sổ đó đang lên hay xuống. Ngân hàng cũng có những “cuốn sổ” kiểu vậy, gọi là chứng khoán giữ đến ngày đáo hạn. Và trong BCTC năm 2025 của Vietcombank (VCB), khoản mục này vừa co lại hơn 72% chỉ trong một năm, trong khi dự phòng cho nó tăng gần 14 lần.
- Hiểu chứng khoán giữ đến ngày đáo hạn là gì và vì sao ngân hàng được ghi nó theo giá gốc, không theo giá thị trường.
- Chỉ đúng 3 chỗ trong thuyết minh BCTC ngân hàng cần mở: bảng cơ cấu, bảng dự phòng, bảng giá trị hợp lý.
- Thấy VCB giảm danh mục này từ 80.830 tỷ xuống 22.385 tỷ và trích dự phòng 3.307 tỷ cho trái phiếu doanh nghiệp chưa niêm yết.
- Biết vì sao một ô ghi “(*)” lại là chi tiết đáng đọc nhất, và bài học từ vụ Silicon Valley Bank.
Chứng khoán giữ đến ngày đáo hạn là gì?
Chứng khoán giữ đến ngày đáo hạn (HTM) là nhóm trái phiếu, chứng khoán nợ mà ngân hàng có ý định và có khả năng cầm đến hết kỳ hạn, nên được ghi sổ theo giá gốc chứ không điều chỉnh theo giá thị trường mỗi ngày. Câu này gần như nguyên văn thuyết minh của VCB: đây là “chứng khoán nợ có kỳ hạn cố định và các khoản thanh toán cố định hoặc có thể xác định được”, và ngân hàng “có ý định và có khả năng nắm giữ các chứng khoán này đến ngày đáo hạn” (BCTC hợp nhất kiểm toán 2025 của VCB, PDF tr.84).
Hình dung anh Tuấn IT mua căn hộ về cho thuê dài hạn. Anh không rao bán, nên dù hàng xóm báo giá khu này vừa giảm 5%, sổ sách tài chính cá nhân của anh vẫn ghi giá mua. Với HTM, ngân hàng làm y hệt: giá gốc, cộng dần phần chênh lệch mua cao hay thấp hơn mệnh giá theo từng năm (VCB phân bổ theo phương pháp đường thẳng), lãi ghi nhận dồn tích.
Trên bảng cân đối của ngân hàng, mục “Chứng khoán đầu tư” thường chia hai ngăn. Ngăn sẵn sàng để bán (AFS) là loại có thể bán khi có lợi. Ngăn giữ đến ngày đáo hạn là loại “cất két”. Cạnh đó còn có mục chứng khoán kinh doanh mua để lướt sóng ngắn hạn, bạn có thể đọc riêng ở bài chứng khoán kinh doanh là gì. Mẫu biểu này theo Thông tư 49/2014/TT-NHNN, khác hẳn mẫu BCTC doanh nghiệp thường theo Thông tư 200 (xem thêm cách đọc BCTC ngân hàng).
Vì sao ngân hàng thích “để đó đến hạn”?
Vì ngân hàng kiếm tiền bằng chênh lệch lãi suất, và trái phiếu giữ đến hạn cho một dòng lãi đều đặn mà không làm lợi nhuận nhảy múa theo giá thị trường. Trái phiếu Chính phủ vừa là “đệm” thanh khoản, vừa đưa lãi ổn định về sổ sách. Thử nhìn hai ngân hàng lớn: theo BCTC 2025, trái phiếu Chính phủ chiếm khoảng 52% HTM của VCB và khoảng 87% HTM của BID. Đó là kiểu “két sắt” quen thuộc.
Nhưng chiếc két này có hai đặc điểm cần nhớ. Một, ngân hàng chỉ được phân loại lại hạn chế: VCB nêu rõ theo Công văn 2601/NHNN-TCKT năm 2009, ngân hàng “được phép phân loại lại tối đa một lần sau khi mua”. Hai, vì không đánh giá lại theo giá thị trường, lỗ hay lãi chưa thực hiện của HTM không chạy vào báo cáo kết quả kinh doanh. Muốn biết nó có, ta phải tìm ở những chỗ khác, và đó là phần chính của bài này.
VCB giảm HTM hơn 72% trong một năm: đọc thế nào?
Bảng cơ cấu trong thuyết minh số 11 cho thấy HTM gộp của VCB giảm từ 80.829.540 triệu xuống còn 22.384.962 triệu, tức giảm 72,3%. Phép tính: (22.384.962 − 80.829.540) / 80.829.540 = −72,3%. Hãy nhìn khung đỏ trong ảnh dưới, rồi khung cam cho dòng trái phiếu do tổ chức kinh tế (doanh nghiệp) trong nước phát hành.
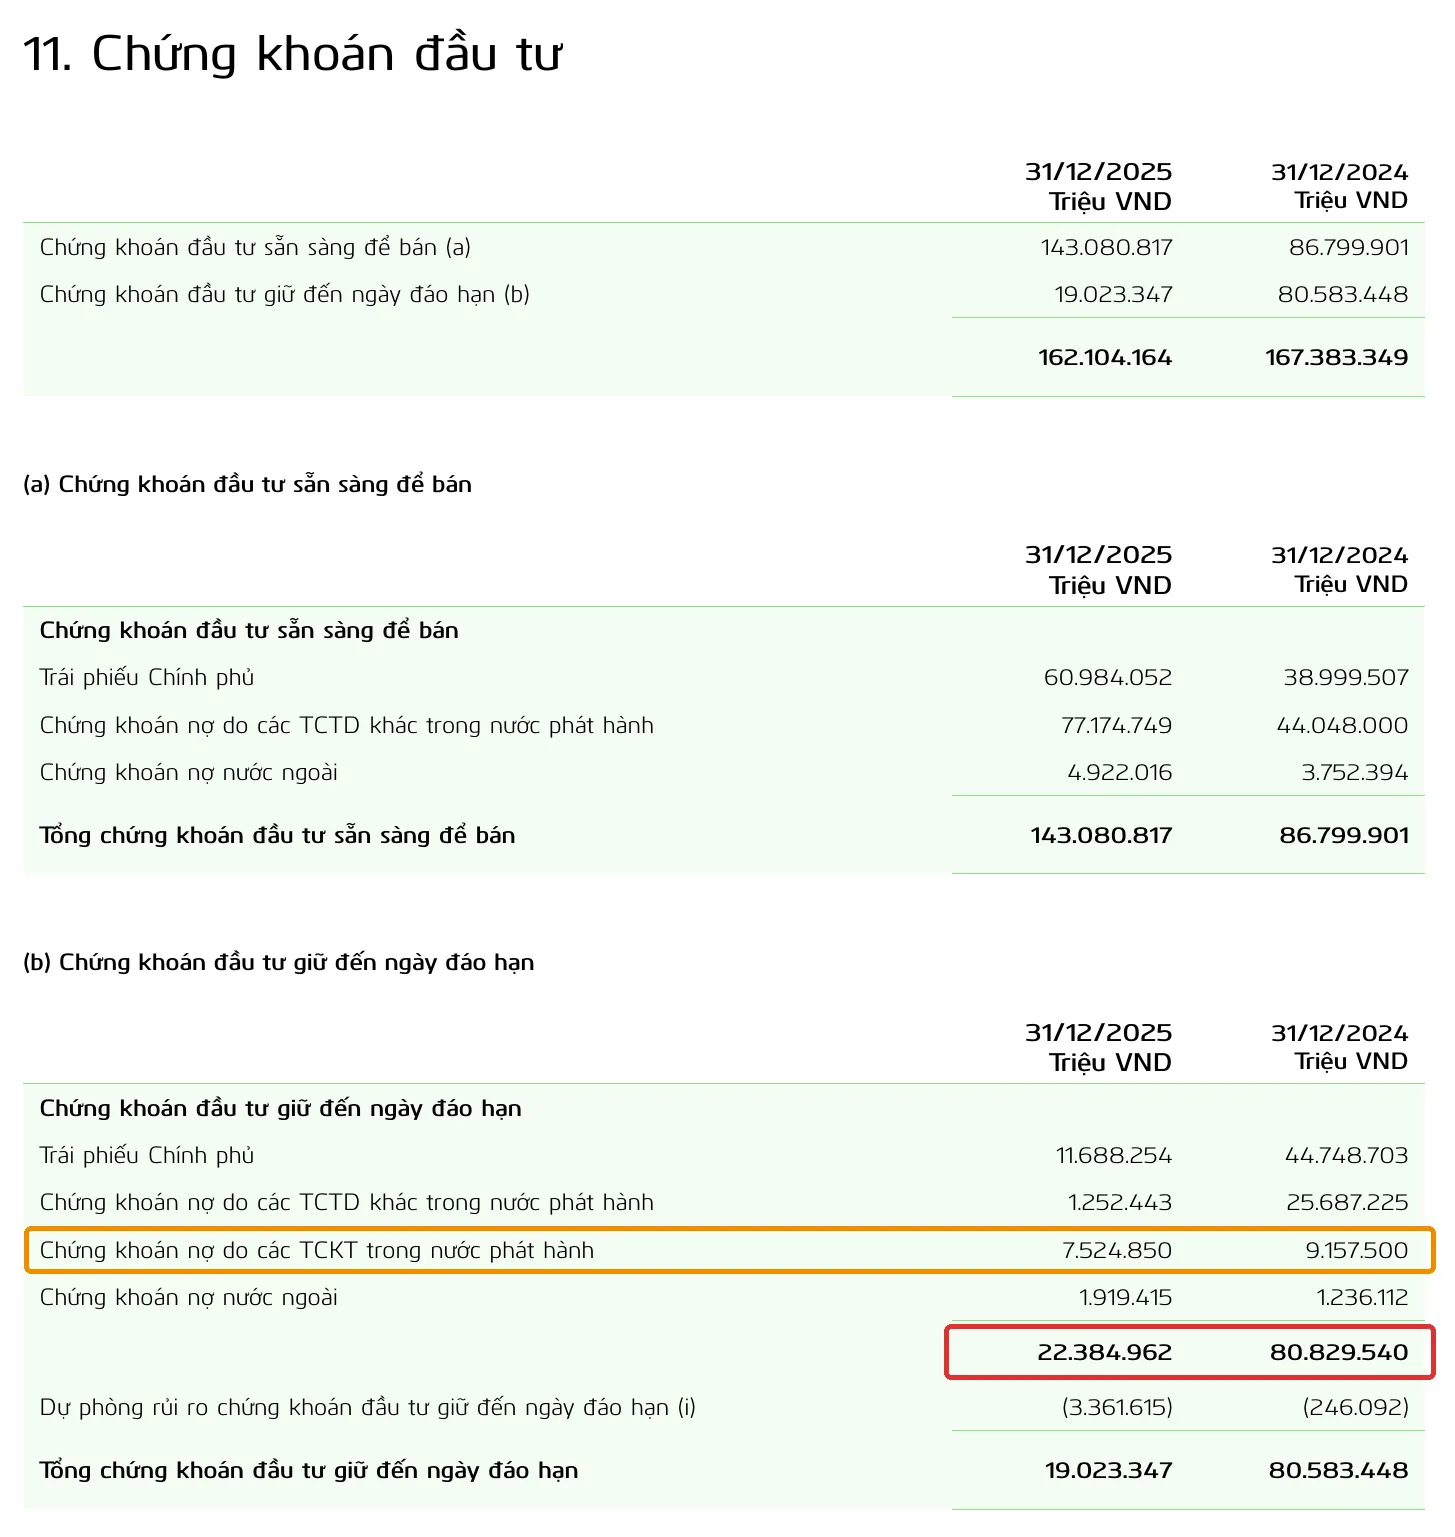
Vài nhận xét sau khi nhìn dòng này:
- Trái phiếu Chính phủ trong HTM giảm từ 44.748.703 triệu xuống 11.688.254 triệu, bớt 33.060.449 triệu.
- Chứng khoán nợ do tổ chức tín dụng khác phát hành giảm từ 25.687.225 triệu xuống 1.252.443 triệu, bớt 24.434.782 triệu.
- Trái phiếu doanh nghiệp giảm nhẹ, từ 9.157.500 triệu xuống 7.524.850 triệu, nên tỷ trọng tăng từ 11,3% lên 33,6% HTM.
- Ngăn AFS lại tăng từ 86.799.901 triệu lên 143.080.817 triệu (+64,8%).
Con số cuối rất đáng chú ý. Tổng chứng khoán đầu tư sau dự phòng chỉ giảm 3,2%, từ 167.383.349 triệu xuống 162.104.164 triệu. Tức là tiền không “biến mất” mà đang dịch chuyển giữa các ngăn. HTM chỉ còn 0,92% tổng tài sản (22.384.962 / 2.442.279.166), so với 3,88% một năm trước.
Vì sao dịch chuyển? BCTC không nói. Có thể là trái phiếu đáo hạn rồi ngân hàng mua mới vào ngăn AFS, có thể là phân loại lại, có thể là bán. Ba khả năng đều hợp lý và thuyết minh không cho ta chọn một. Người đọc cẩn thận sẽ ghi lại thành câu hỏi, chứ không vội kết luận.
Khi lỗ không hiện theo giá, nó hiện ở dự phòng
Với HTM, tổn thất không hiện ra vì giá giảm, mà hiện ra khi ngân hàng nghi ngờ khó thu hồi gốc, qua khoản dự phòng. VCB ghi rõ quy tắc: với HTM khác, dự phòng chỉ được lập “khi có dấu hiệu về sự giảm giá chứng khoán kéo dài hoặc có bằng chứng chắc chắn” ngân hàng khó thu hồi đầy đủ khoản đầu tư (PDF tr.84). Riêng trái phiếu doanh nghiệp chưa niêm yết, ngân hàng phân loại nợ và trích lập như một khoản cho vay. Còn trái phiếu Chính phủ thì theo Thông tư 24, VCB dừng trích lập dự phòng từ năm tài chính 2022.
Bây giờ mở thuyết minh kế tiếp.
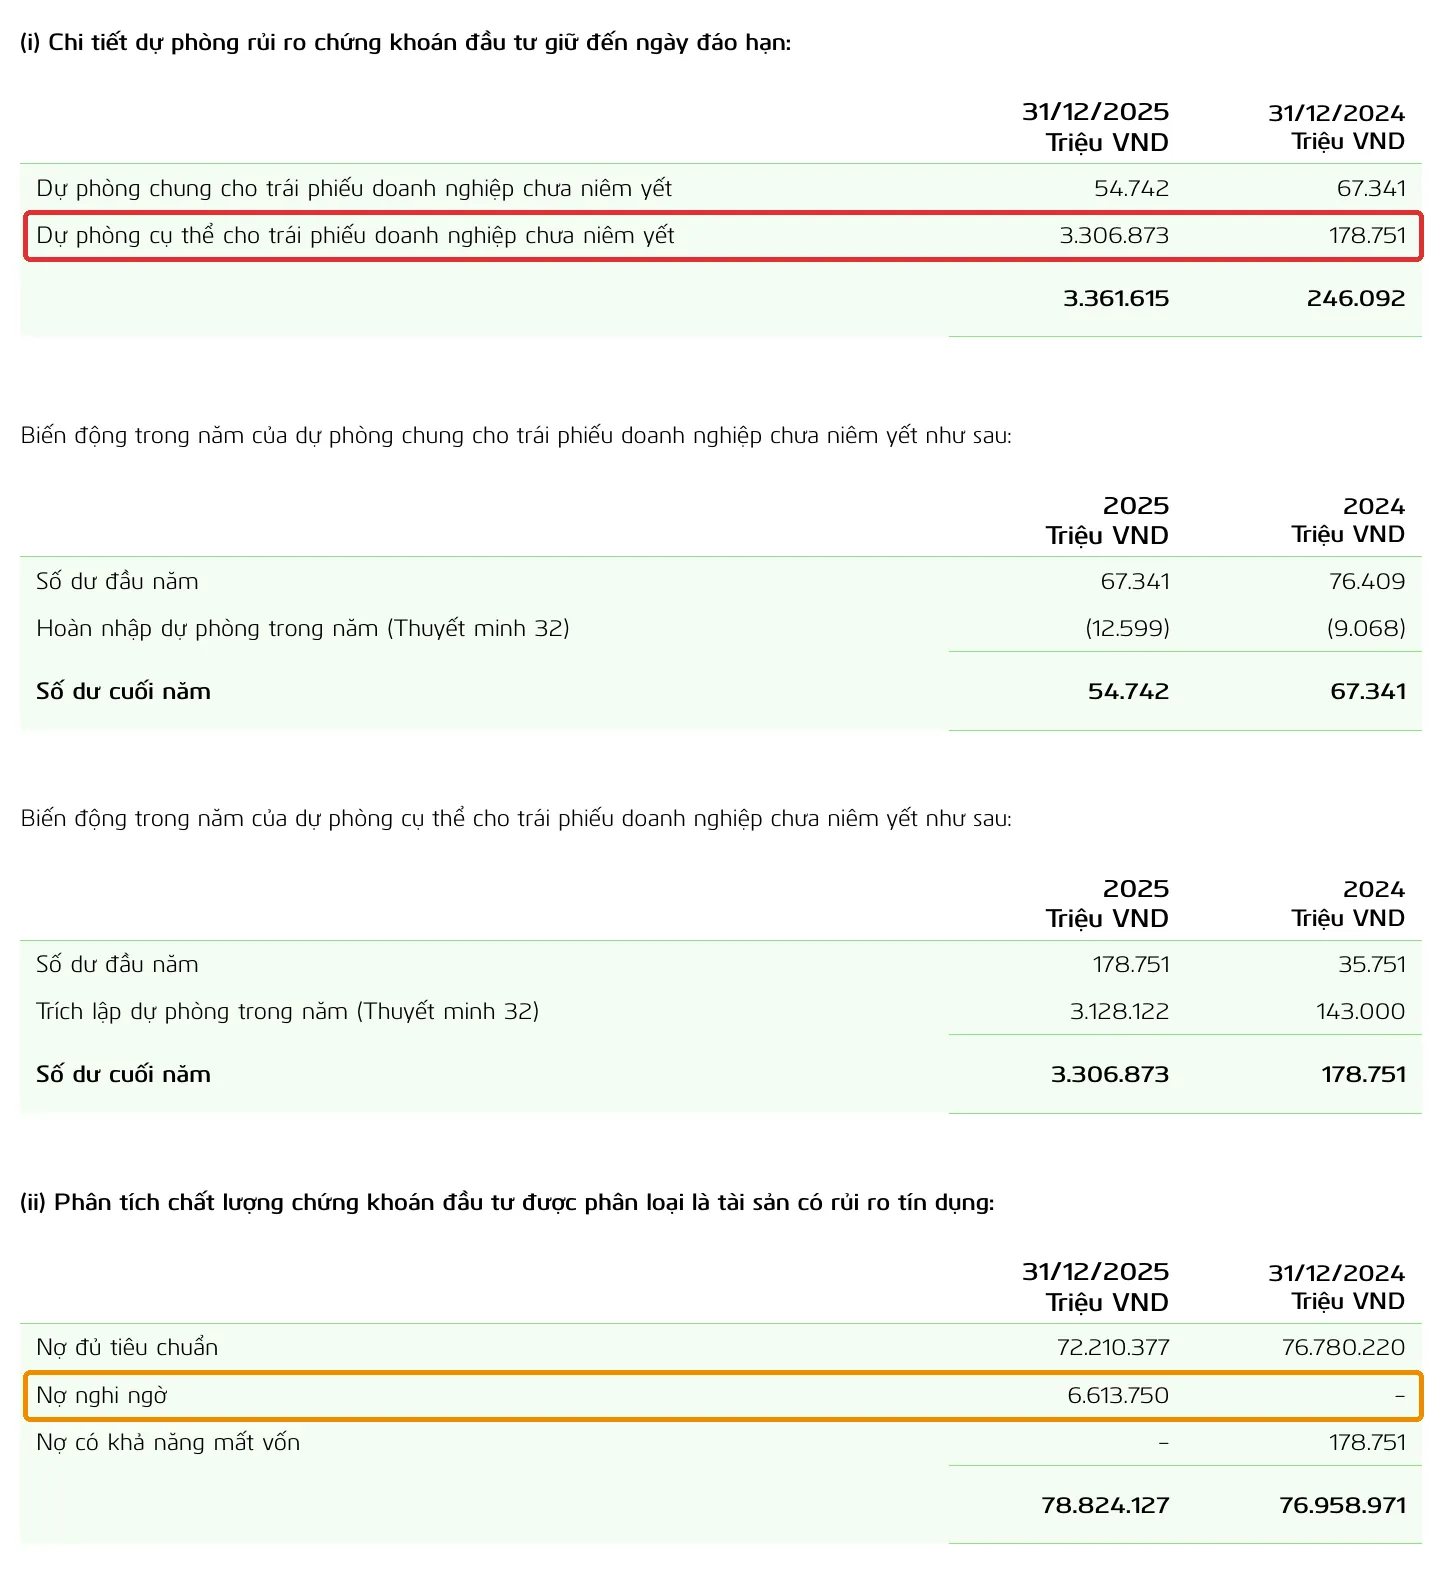
Dự phòng cụ thể cho trái phiếu doanh nghiệp chưa niêm yết (khung đỏ) tăng từ 178.751 triệu lên 3.306.873 triệu, tổng dự phòng HTM thành 3.361.615 triệu so với 246.092 triệu năm trước, gần 14 lần. Ở bảng chất lượng bên dưới (khung cam), xuất hiện 6.613.750 triệu “nợ nghi ngờ” trong khi năm trước dòng này trống.
Một phép tính nhỏ cho thấy hai con số khớp nhau: Nhóm nợ nghi ngờ (Nhóm 4) trích lập 50%, và 6.613.750 × 50% = 3.306.875, gần như đúng bằng 3.306.873 triệu dự phòng cụ thể. Đây là suy luận của Happite (BCTC không nêu tên tổ chức phát hành), nhưng nó giúp ta hình dung: một cụm trái phiếu doanh nghiệp đã bị xếp vào nhóm đáng lo.
Phần dự phòng đó đi vào lợi nhuận. Thuyết minh số 32 cho thấy VCB trích 3.128.122 triệu cho HTM và hoàn nhập 12.599 triệu dự phòng chung, ròng 3.115.523 triệu, bằng 7,1% lợi nhuận trước thuế hợp nhất 44.019.637 triệu (PDF tr.101). Cô Ba bán tạp hóa cũng làm vậy: thấy người hàng xóm ghi sổ nợ 5 triệu mấy tháng nay trả chậm, cô tự “để riêng” một nửa trong đầu, chưa mất thật nhưng đã tính trước. Ngân hàng làm điều đó bằng dự phòng, bạn có thể đọc thêm ở bài dự phòng rủi ro tín dụng là gì.
Ô “(*)”: chi tiết nhỏ nhưng đáng đọc nhất
Giá trị hợp lý là mức giá mà tài sản có thể bán trên thị trường vào ngày lập báo cáo, và với HTM, đây là con số duy nhất cho ta biết “cuốn sổ cất két” đang đáng giá bao nhiêu. Thử mở thuyết minh số 43.
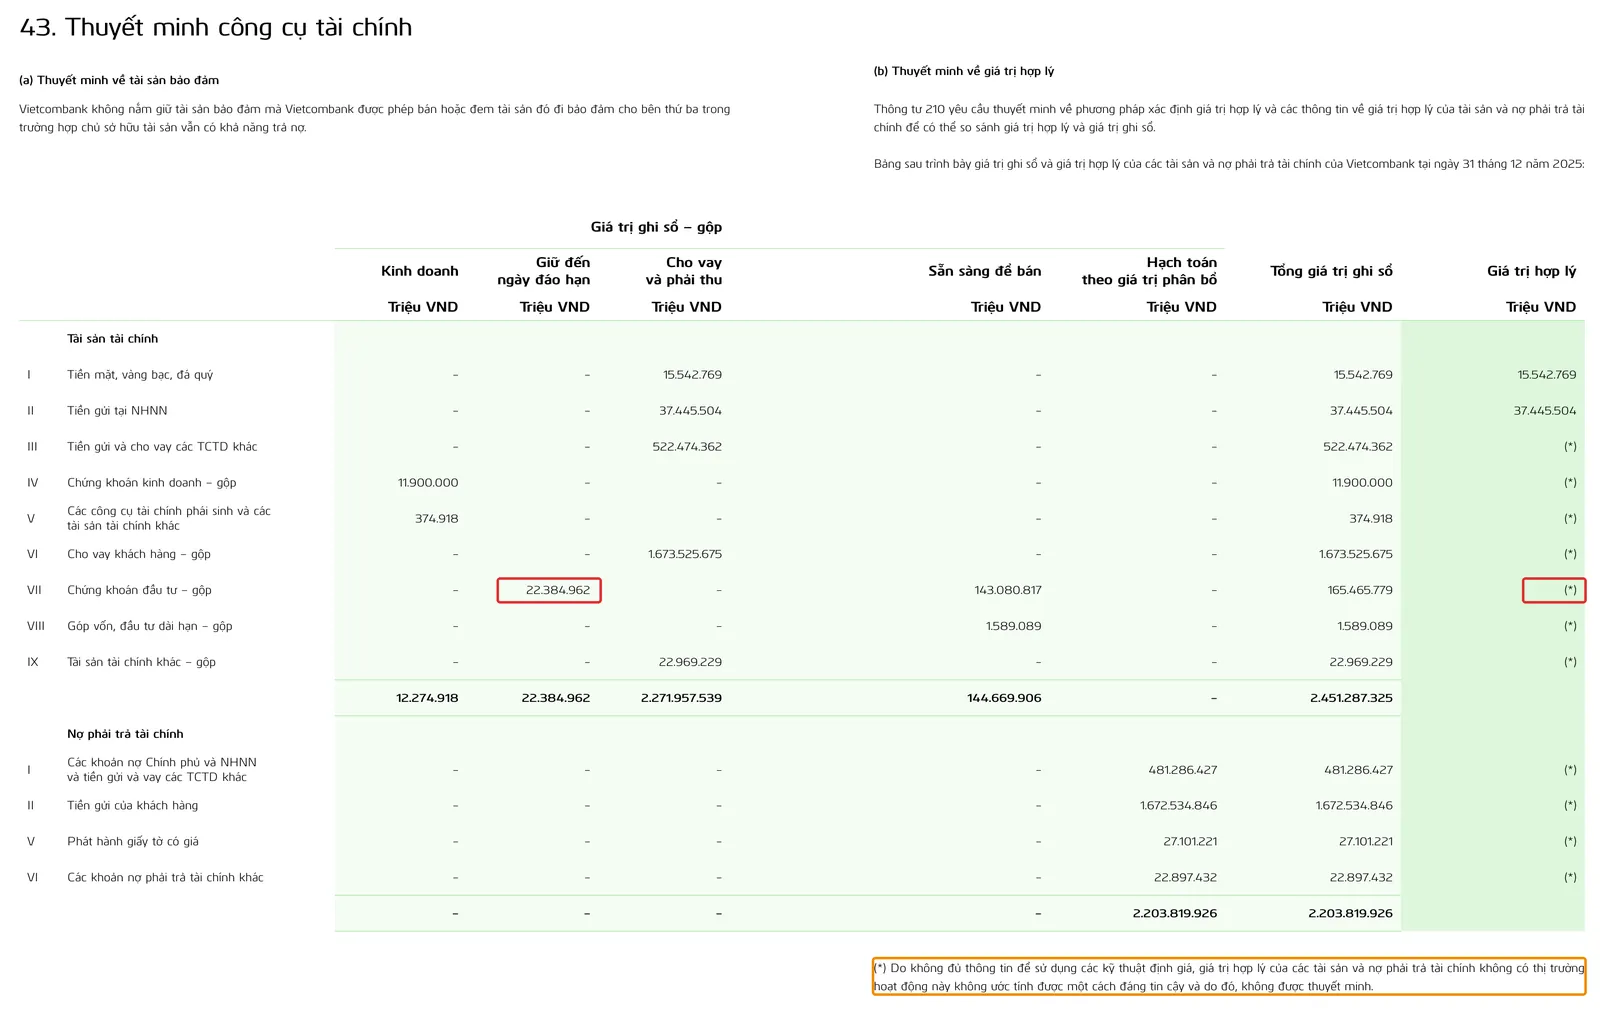
Nhìn dòng VII “Chứng khoán đầu tư – gộp”: cột “Giữ đến ngày đáo hạn” ghi 22.384.962 triệu, còn cột “Giá trị hợp lý” ghi “(*)”. Chú thích dưới bảng nói do không đủ thông tin để dùng các kỹ thuật định giá, giá trị hợp lý của các tài sản không có thị trường hoạt động “không ước tính được một cách đáng tin cậy và do đó, không được thuyết minh” (PDF tr.107).
Hiểu thế nào cho đúng? Thuyết minh này là yêu cầu của Thông tư 210/2009/TT-BTC. VCB nói rõ họ phân loại tài sản theo thông tư này “chỉ riêng cho mục đích thuyết minh” (PDF tr.89). Điều đó nghĩa là ta, người đọc, không có cách nào tự trừ ra mức lãi lỗ tiềm ẩn của HTM từ BCTC. Ta không kết luận có lỗ hay không có lỗ. Ta chỉ biết ô đó trống, và biết vì sao.
Đây cũng là chỗ đặc thù Việt Nam cần nhớ. Việt Nam vẫn dùng chuẩn mực VAS và chế độ kế toán tổ chức tín dụng, chưa bắt buộc IFRS. Theo lộ trình Quyết định 345/QĐ-BTC, giai đoạn 2022 đến 2025 là tự nguyện, sau đó Bộ Tài chính sẽ quy định bắt buộc theo nhóm doanh nghiệp (theo Crowe Vietnam). Trong khi đó IFRS 9 phân loại theo mô hình kinh doanh và dòng tiền, bắt buộc trích lập tổn thất tín dụng kỳ vọng. Bạn có thể đọc thêm về khác biệt này ở bài chuẩn mực kế toán VAS. Vì thế, khi so ngân hàng Việt với ngân hàng nước ngoài, chi tiết như HTM không phải lúc nào cũng so được từng dòng.
VCB và BID: cùng “cất két”, hai kiểu két
Hai ngân hàng lớn cùng có HTM nhưng danh mục khác nhau rõ rệt, và khác ở đúng chỗ rủi ro. Số liệu BID lấy từ báo cáo thường niên 2025 (PDF tr.81 và tr.88).
| Chỉ tiêu (31/12/2025) | VCB | BID |
|---|---|---|
| HTM gộp (triệu đồng) | 22.384.962 | 113.629.492 |
| Thay đổi so với đầu năm | −72,3% | −6,2% |
| HTM / tổng tài sản | 0,92% | 3,41% |
| Trái phiếu Chính phủ trong HTM | 52,2% | 87,1% |
| Trái phiếu doanh nghiệp (TCKT) trong HTM | 33,6% | 3,1% |
| Dự phòng cụ thể HTM (triệu đồng) | 3.306.873 | không phát sinh (năm trước 986.758) |
Phép tính BID: tổng tài sản 3.330.825.720 triệu, nên 113.629.492 / 3.330.825.720 = 3,41%; trái phiếu Chính phủ 98.925.286 / 113.629.492 = 87,1%. Bản BID trích trong báo cáo thường niên không có bảng giá trị hợp lý, nên ta không so sánh cột này.
Nhìn bảng, BID là kiểu két “nặng trái phiếu Chính phủ”, còn VCB nay mang tỷ trọng trái phiếu doanh nghiệp cao hơn hẳn trong một HTM đã nhỏ lại. Không ngân hàng nào “tốt” hay “xấu” chỉ vì một bảng này. Nó chỉ cho ta biết nên đặt câu hỏi ở đâu.
Case study kinh điển thế giới: Silicon Valley Bank (2023)
Silicon Valley Bank (SVB) là ví dụ cho thấy khoản lỗ nằm im trong HTM có thể lớn bằng cả vốn chủ sở hữu. Theo báo cáo rà soát tổn thất vật chất của Thanh tra Hội đồng Dự trữ Liên bang (OIG, 09/2023), cuối năm 2022 SVB có khoảng 15,2 tỷ USD lỗ chưa ghi nhận trên danh mục HTM, trong khi vốn chủ sở hữu theo báo cáo gửi cơ quan quản lý chỉ khoảng 15,5 tỷ USD. Theo đánh giá của Fed (04/2023), HTM chiếm 78% tổng chứng khoán và có thời hạn bình quân (duration) 6,2 năm. Cục Dự trữ Liên bang Boston cho biết hơn 40% tổng tài sản của SVB nằm ở HTM, gấp đôi mức điển hình.
Khi tiền gửi bắt đầu rút, SVB phải bán gần hết danh mục AFS ngày 08/03/2023 với khoản lỗ khoảng 1,8 tỷ USD. Ngày 09/03, ngân hàng mất hơn 40 tỷ USD tiền gửi, và ngày 10/03/2023 SVB bị đóng cửa, FDIC được chỉ định tiếp quản. Cái bẫy nằm ở việc bán HTM sớm sẽ làm “nhiễm” cả danh mục, lỗ giá bấy lâu nằm im sẽ lộ ra.
Dấu vết trên BCTC thì có ba: tỷ trọng HTM lớn bất thường, lỗ không đi qua báo cáo kết quả, và chỉ lộ khi đặt giá trị hợp lý cạnh giá ghi sổ.
Bài học cho người mới đọc BCTC ngân hàng Việt không phải là “ngân hàng Việt sẽ như SVB”. HTM của VCB chỉ bằng 0,92% tài sản, BID 3,41%, và các ngân hàng Việt có cấu trúc tiền gửi rất khác. Bài học là thói quen: luôn tìm tỷ trọng HTM, và luôn nhìn xem ô giá trị hợp lý có số hay không.
Tự tay thử ngay: mở BCTC thật, soi 5 dòng
- Tải BCTC hợp nhất kiểm toán năm 2025 (xem cách tải ở bài tải BCTC ở đâu).
- Trên bảng cân đối, tìm mục “Chứng khoán đầu tư”, ghi lại số “giữ đến ngày đáo hạn” và chia cho tổng tài sản.
- Mở thuyết minh “Chứng khoán đầu tư”, xem cơ cấu: bao nhiêu là trái phiếu Chính phủ, bao nhiêu là trái phiếu doanh nghiệp.
- Tìm dòng dự phòng của HTM, so với năm trước.
- Mở thuyết minh công cụ tài chính, xem ô giá trị hợp lý có số hay chỉ có dấu “(*)”.
Bẫy thường gặp
- Nhầm “ghi giá gốc” với “không có rủi ro”. Giá gốc chỉ là cách ghi sổ, không phải lá chắn. Rủi ro vẫn còn, chỉ là nó xuất hiện qua dự phòng hoặc khi bán.
- Thấy dự phòng trái phiếu Chính phủ bằng 0 rồi mừng. Theo VCB, ngân hàng dừng trích lập dự phòng này theo Thông tư 24 từ 2022. Số 0 là do quy định, không nói gì về biến động giá.
- Kết luận quá nhanh khi HTM giảm mạnh. Giảm không đồng nghĩa bán lỗ. Hãy so với ngăn AFS và đọc phần giải thích (nếu có) trước khi đoán lý do.
- Lẫn “chứng khoán đầu tư” với “chứng khoán kinh doanh”. Hai mục này ở hai chỗ khác nhau trên bảng cân đối, quy tắc ghi nhận cũng khác.
Câu hỏi thường gặp
Chứng khoán giữ đến ngày đáo hạn là gì?
Là chứng khoán nợ có kỳ hạn cố định mà ngân hàng có ý định và khả năng giữ đến hết hạn, ghi theo giá gốc phân bổ, trừ dự phòng nếu có.
HTM có bị ghi lỗ khi giá trái phiếu giảm không?
Thường không ghi vào kết quả kinh doanh. Theo thuyết minh của VCB, dự phòng chỉ lập khi có dấu hiệu giảm giá kéo dài hoặc có bằng chứng khó thu hồi khoản đầu tư.
Ngân hàng có được bán hoặc phân loại lại HTM không?
VCB nêu được phân loại lại tối đa một lần sau khi mua theo Công văn 2601/NHNN-TCKT. Theo Fed, ở Mỹ việc bán một phần HTM thường kéo cả danh mục về AFS và phải ghi theo giá thị trường.
HTM khác AFS và chứng khoán kinh doanh thế nào?
Kinh doanh mua để bán ngắn hạn. AFS giữ thời gian không định trước, bán khi có lợi. HTM giữ đến hết hạn.
Tìm HTM ở đâu trong BCTC ngân hàng?
Ở mục “Chứng khoán đầu tư” trên bảng cân đối, rồi thuyết minh cùng tên để xem cơ cấu, dự phòng và giá trị hợp lý.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: bài trụ của cả series.
- Đọc BCTC ngân hàng: vì sao mẫu biểu ngân hàng khác hẳn doanh nghiệp.
- Lãi dự thu là gì: khoản lãi “chưa nhận” trên bảng cân đối ngân hàng.
- Thuyết minh BCTC: vì sao phần chữ nhỏ mới là phần hay.
- Chứng khoán sẵn sàng để bán của ngân hàng: ngăn AFS, ghi giá gốc hay giá trị hợp lý, qua BCTC VCB và BID.
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của Vietcombank (trong báo cáo thường niên 2025, PDF tr.77, 84, 89, 92, 93, 101, 107), truy cập 11/2026.
- Báo cáo thường niên và BCTC hợp nhất 2025 của BIDV (PDF, tr.81, 88), truy cập 11/2026.
- Fed Office of Inspector General, Material Loss Review of Silicon Valley Bank (09/2023); Federal Reserve, Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank (28/04/2023); Federal Reserve Bank of Boston, Signs of SVB’s failure likely hidden by obscure HTM accounting designation (12/2023).
- Thông tư 49/2014/TT-NHNN (mẫu BCTC tổ chức tín dụng); Thông tư 210/2009/TT-BTC (thuyết minh công cụ tài chính); Quyết định 345/QĐ-BTC (lộ trình IFRS, theo Crowe Vietnam); Luật Kế toán 2015 (88/2015/QH13); IFRS 9 (IASB); CFA Institute, Financial Statement Analysis.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.