Cô Ba tạp hóa đầu hẻm hùn vốn mở tiệm với chú Bảy. Một hôm chú Bảy muốn rút, cô Ba bỏ tiền ra mua lại phần hùn. Hỏi nhanh: trong sổ sách tiệm, phần hùn vừa mua có thành “tài sản của cô Ba” không? Không. Phần đó biến mất khỏi sổ vốn, vì cô Ba đâu thể hùn vốn với chính mình. Doanh nghiệp niêm yết mua lại cổ phiếu cũng vậy, và cách nó hiện ra trên báo cáo tài chính (BCTC) khiến nhiều người mới tìm mãi không thấy dòng cổ phiếu quỹ trên báo cáo tài chính.
- Biết cổ phiếu quỹ (mã 415) là gì và vì sao nhiều BCTC doanh nghiệp Việt không còn dòng này.
- Tìm được “dấu chân” của khoản mua lại cổ phiếu ở vốn góp, thặng dư vốn và Lưu chuyển tiền tệ, qua số thật của Vĩnh Hoàn (VHC).
- Tự bấm máy: 930,5 tỷ đồng = 150 tỷ trừ vốn góp + 780,5 tỷ trừ thặng dư vốn.
- Thấy được bài học từ vụ Enron về vốn chủ sở hữu làm từ cổ phiếu của chính công ty.
Cổ phiếu quỹ trên báo cáo tài chính là gì và nằm ở đâu?
Cổ phiếu quỹ là cổ phiếu mà chính công ty đã phát hành rồi bỏ tiền mua lại trên thị trường, nên nó không còn là phần vốn của bất kỳ cổ đông nào bên ngoài. Trên Bảng cân đối kế toán theo mẫu B01 của Thông tư 200/2014/TT-BTC, dòng này có mã 415, nằm trong mục Vốn chủ sở hữu và hiện bằng số âm trong ngoặc, tức là làm giảm vốn chủ sở hữu chứ không phải một món tài sản. Các tài liệu hướng dẫn kế toán đời mới (Thông tư 99/2025/TT-BTC) gọi tài khoản này là “Cổ phiếu mua lại của chính mình” (TK 419), nghe sát nghĩa hơn.
Nếu bạn quen nhìn BCTC công ty nước ngoài, cổ phiếu quỹ (treasury stock) là món rất thường gặp: công ty mua về, giữ đó, rồi có thể bán lại hoặc dùng để thưởng nhân viên. Chuẩn mực quốc tế IAS 32 (đoạn 33) cũng quy định cổ phiếu quỹ phải trừ vào vốn chủ sở hữu và không ghi lãi, lỗ vào kết quả kinh doanh.
Ở Việt Nam thì có một điểm khác thú vị, và đó là lý do bài này không chỉ chỉ cho bạn “tìm mã 415 ở đâu”.
Vì sao BCTC Vĩnh Hoàn mua lại 15 triệu cổ phiếu mà không có dòng cổ phiếu quỹ?
Vì với cổ phiếu mua lại sau ngày 1/1/2021, Vĩnh Hoàn (VHC) ghi nhận là hủy bỏ ngay và giảm thẳng vào vốn chủ sở hữu, không giữ lại thành “cổ phiếu quỹ” chờ bán. Đây là nguyên văn ý trong phần chính sách kế toán của chính BCTC hợp nhất quý 3/2026 của công ty (trang 21 của file PDF): cổ phiếu mua lại sau 1/1/2021 “sẽ được hủy bỏ và điều chỉnh giảm vốn chủ sở hữu”.
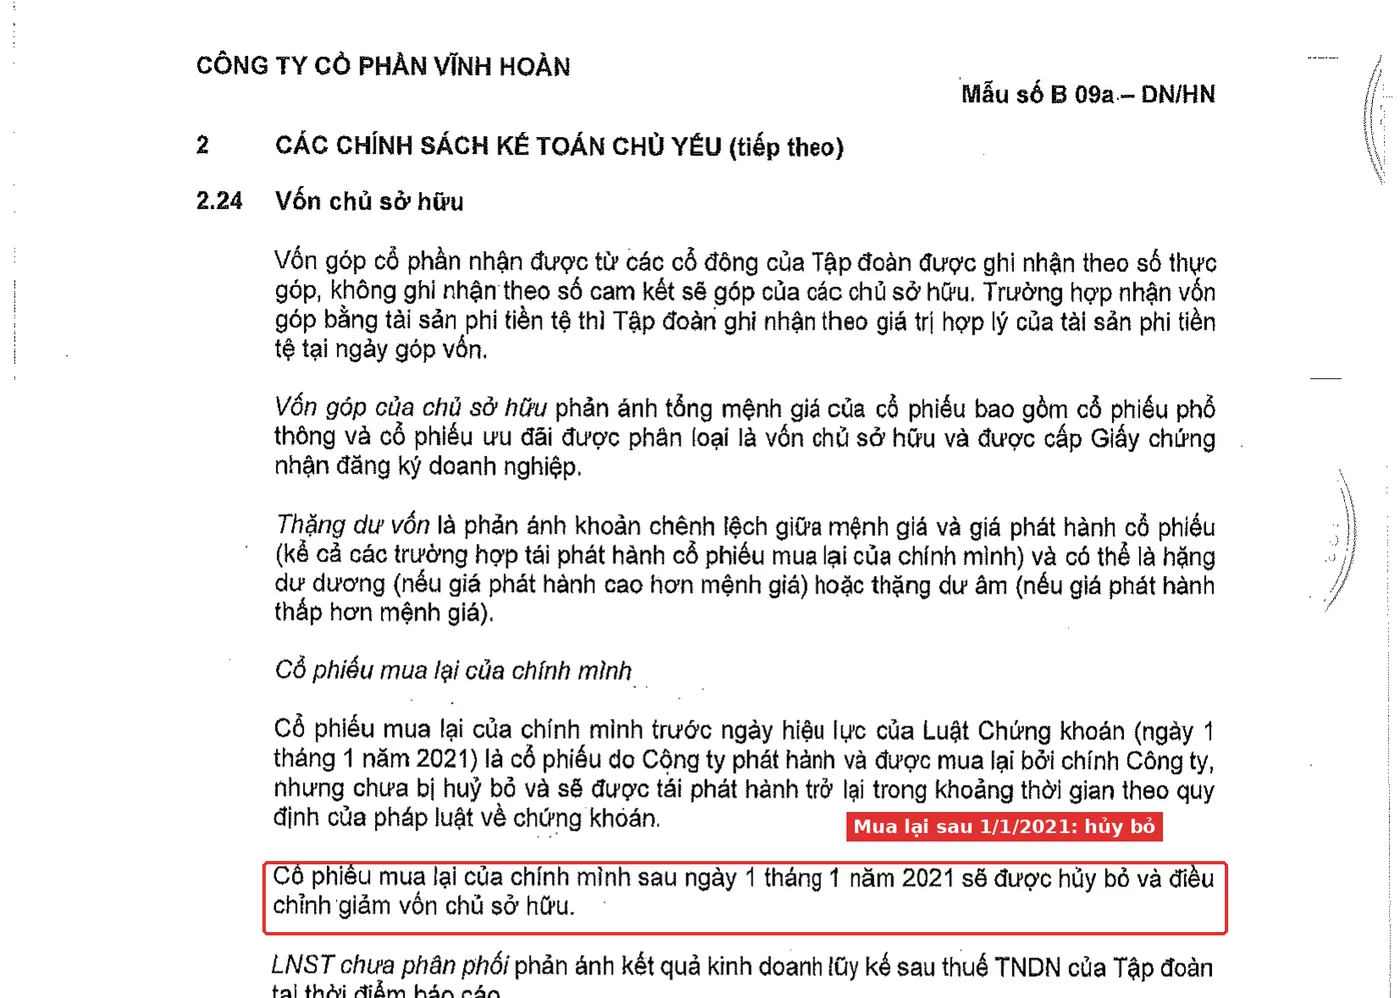
Mốc 1/1/2021 là ngày Luật Chứng khoán 2019 có hiệu lực. Theo cách báo chí tài chính diễn giải quy định này từ năm 2020, cổ phần mua lại của công ty đại chúng được coi là cổ phần chưa bán và công ty phải giảm vốn điều lệ tương ứng, thay vì giữ lại để bán ra sau. Bạn có thể xem thêm bài của Tin nhanh chứng khoán (18/11/2020) ở phần nguồn.
Bối cảnh: Vĩnh Hoàn là một trong những doanh nghiệp xuất khẩu thủy sản lớn nhất Việt Nam (theo trang quan hệ cổ đông của công ty) và đang giữ lượng tiền gửi ngân hàng rất lớn. Ngày 30/9/2026, tiền và đầu tư tài chính ngắn hạn của công ty là 3.928,5 tỷ đồng, chiếm 27,3% tổng tài sản (theo Đầu tư Chứng khoán, 31/10/2026). Với ngành cá tra, nhiều tiền mặt là đệm cho những lúc giá cá nguyên liệu biến động (suy luận của Happite về đặc thù ngành). Nhưng khi tiền nhiều, câu hỏi tự nhiên là dùng tiền vào đâu, và mua lại cổ phiếu là một trong những lựa chọn.
Tin báo chí tháng 5/2026 cho biết công ty đã mua xong 15 triệu cổ phiếu trong giai đoạn 20/4 đến 15/5/2026, với mục đích “giảm vốn điều lệ và/hoặc gia tăng lợi ích cho cổ đông hiện hữu”, dùng nguồn lợi nhuận sau thuế chưa phân phối (Vietnambiz, 19/5/2026). Vậy 15 triệu cổ phiếu đó đã đi đâu trong BCTC?
Mua lại cổ phiếu xuất hiện ở đâu thay cho dòng cổ phiếu quỹ?
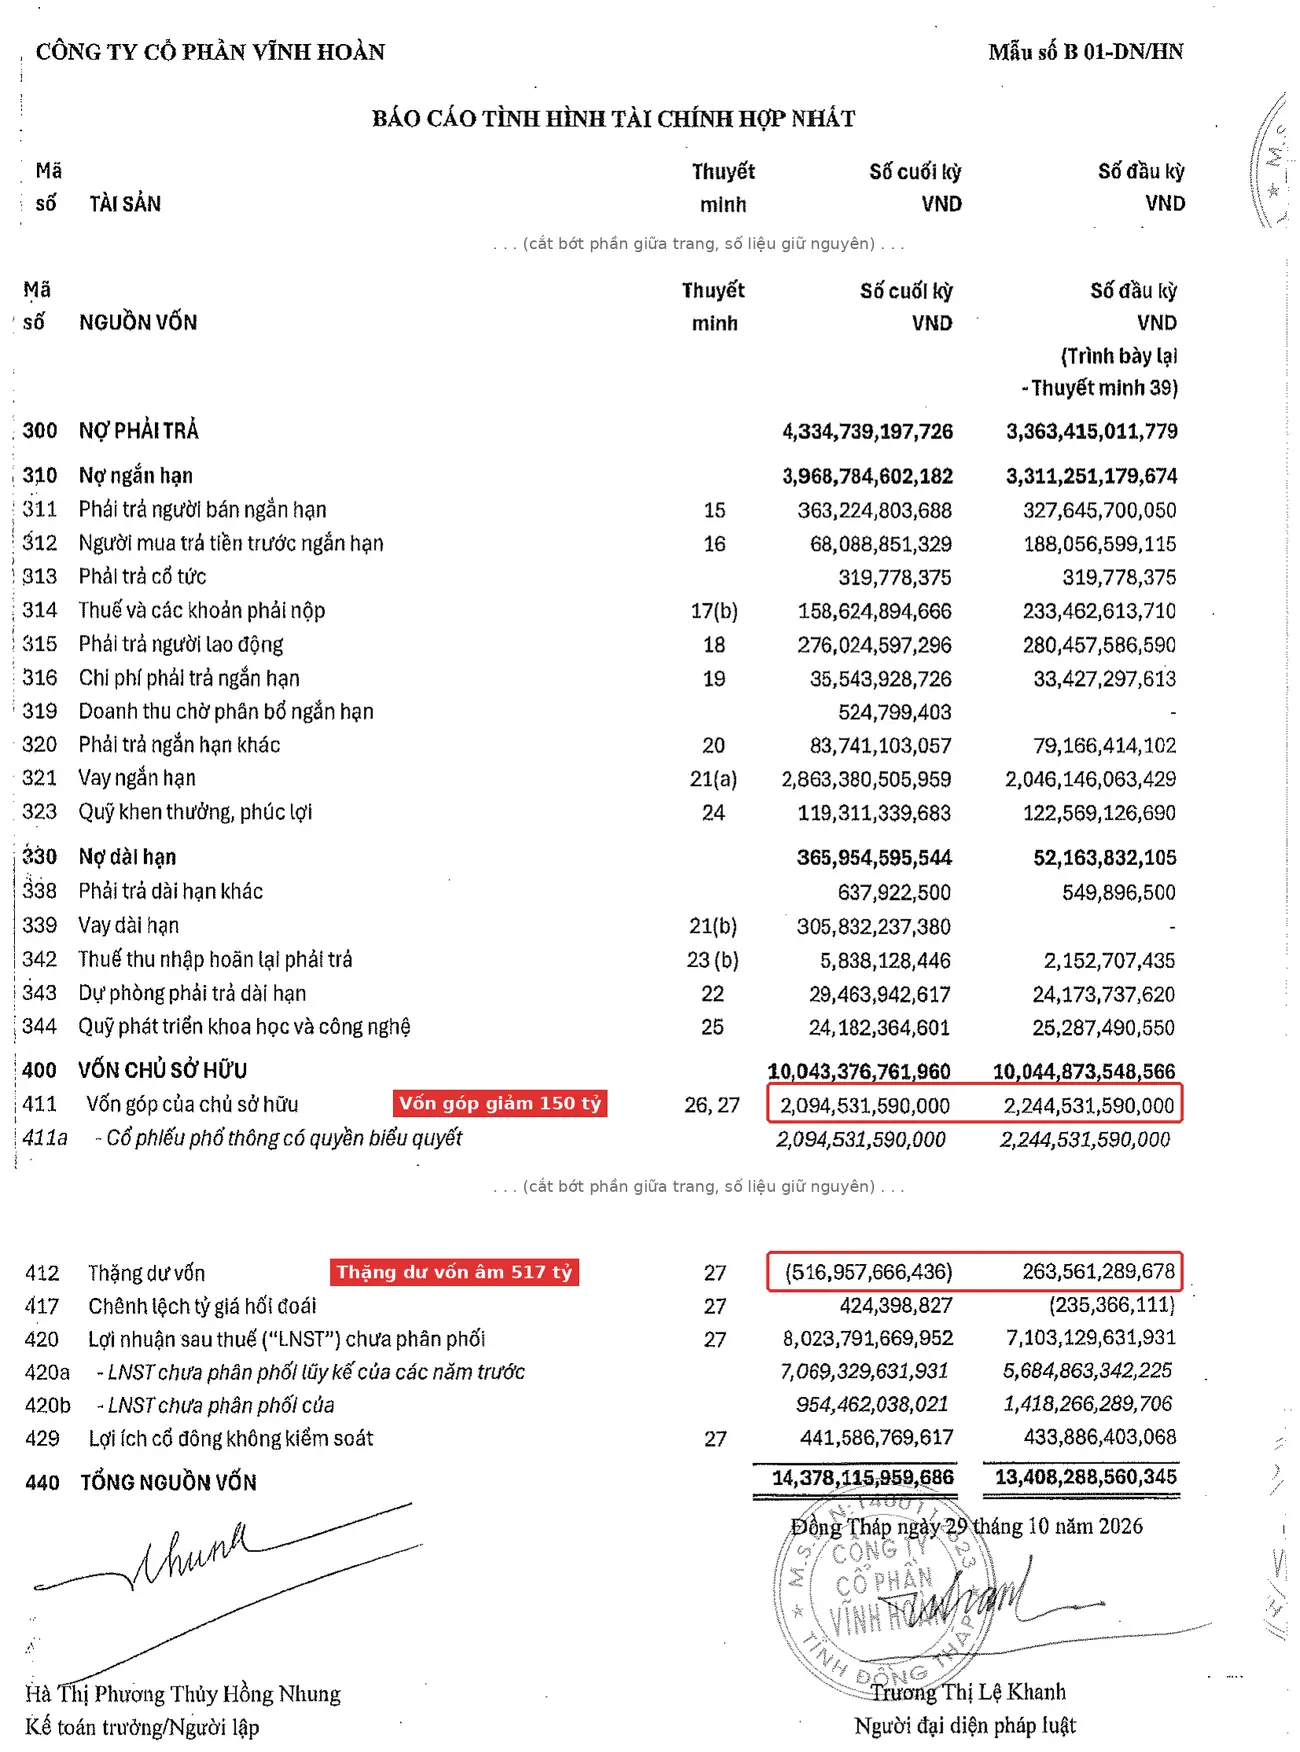
Nó xuất hiện ở hai dòng: Vốn góp của chủ sở hữu (mã 411) giảm theo mệnh giá, và Thặng dư vốn (mã 412) bị trừ phần chênh lệch giữa giá mua và mệnh giá. Hãy nhìn trang Bảng cân đối kế toán hợp nhất, phần Nguồn vốn, ở ảnh dưới. Hai ô khoanh đỏ là hai chỗ “dấu chân” để lại.
Giờ chúng ta bấm máy theo thuyết minh số 27 (Tình hình tăng giảm vốn chủ sở hữu), nơi công ty ghi rõ từng bước:
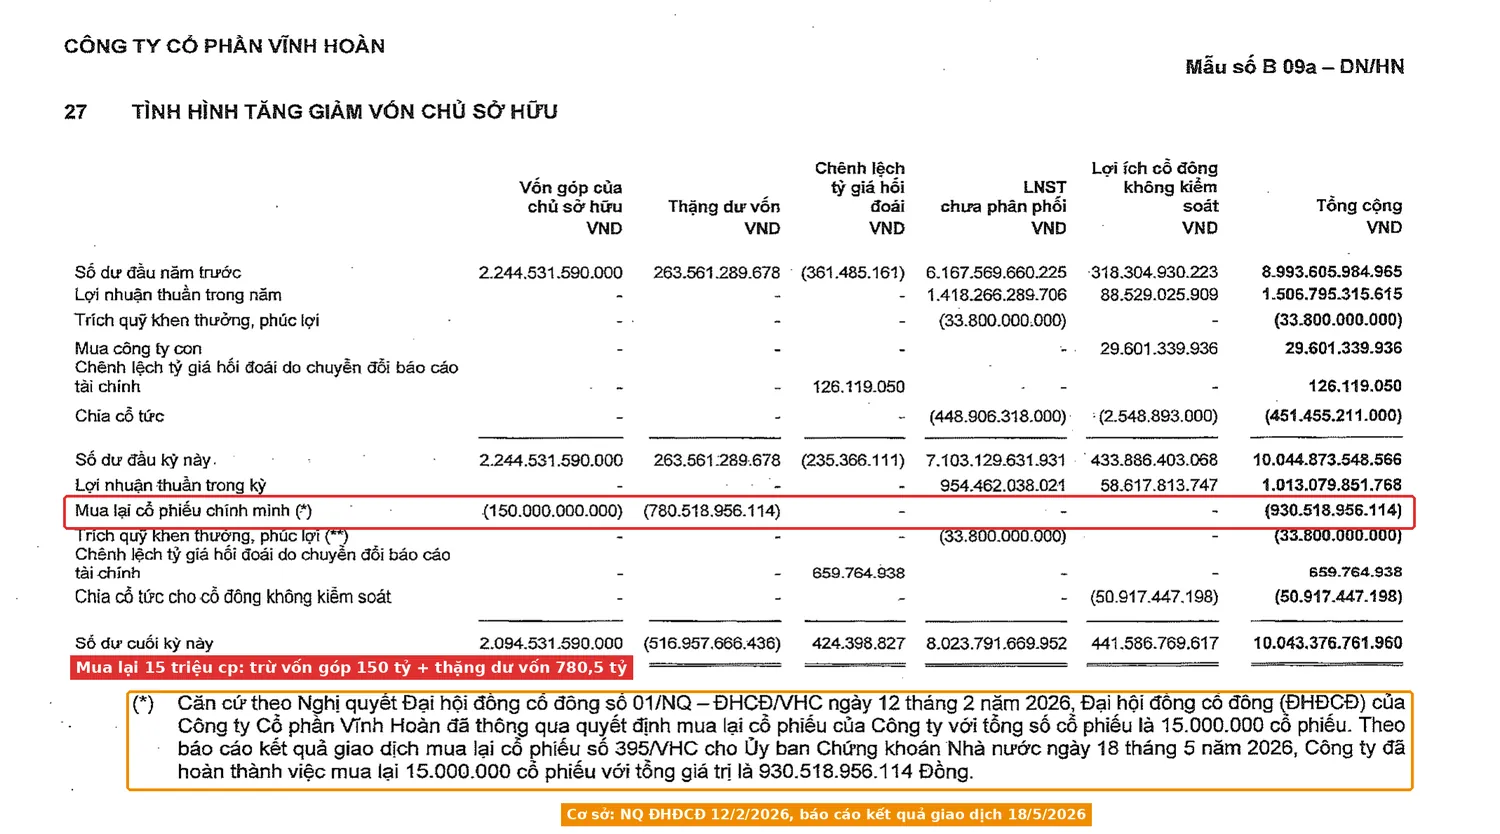
- Mệnh giá cổ phiếu là 10.000 đồng. Mua lại 15.000.000 cổ phiếu nên vốn góp giảm
15.000.000 × 10.000 = 150.000.000.000đồng (150 tỷ). - Tổng tiền thực chi theo báo cáo kết quả giao dịch gửi Ủy ban Chứng khoán Nhà nước ngày 18/5/2026 là 930.518.956.114 đồng. Phần vượt mệnh giá là
930.518.956.114 − 150.000.000.000 = 780.518.956.114đồng, trừ vào thặng dư vốn. - Thặng dư vốn trước đó dương
263.561.289.678, sau khi trừ còn263.561.289.678 − 780.518.956.114 = −516.957.666.436đồng, tức là thặng dư vốn âm khoảng 517 tỷ đồng.
Chia 930,5 tỷ cho 15 triệu cổ phiếu ra khoảng 62.035 đồng mỗi cổ phiếu. Tin báo chí nêu giá bình quân 61.988 đồng. Chênh lệch nhỏ này có thể do phí giao dịch tính vào tổng chi (đây là suy luận của Happite, BCTC không giải thích). Điều đáng nhớ là cổ phiếu mệnh giá 10.000 đồng được mua ở mức hơn 60.000 đồng, nên phần “vượt mệnh giá” mới là phần lớn nhất của khoản chi.
| Cách ghi nhận | Cổ phiếu quỹ giữ lại (kiểu cũ, mã 415) | Hủy ngay (cách VHC trình bày) |
|---|---|---|
| Trên Bảng cân đối kế toán | Một dòng số âm riêng trong vốn chủ sở hữu | Không có dòng riêng |
| Vốn góp (mã 411) | Giữ nguyên | Giảm theo mệnh giá |
| Thặng dư vốn (mã 412) | Giữ nguyên | Bị trừ phần chênh lệch với giá mua |
| Cách tìm dấu vết | Mã 415 | Thuyết minh vốn chủ sở hữu và Lưu chuyển tiền tệ |
Nếu bạn muốn hiểu sâu hơn “thặng dư vốn” nghĩa là gì và vì sao nó có thể âm, hãy đọc bài Thặng dư vốn cổ phần là gì.
Tiền mua lại đã đi ra từ đâu? Nhìn sang Lưu chuyển tiền tệ
Khoản mua lại cổ phiếu nằm trong dòng tiền hoạt động tài chính, không nằm trong dòng tiền kinh doanh. Ở mã 32 của Báo cáo lưu chuyển tiền tệ, VHC ghi “Tiền mua lại cổ phiếu đã phát hành”: (930.518.956.114) đồng cho 9 tháng đầu năm 2026, kỳ trước không có khoản nào.
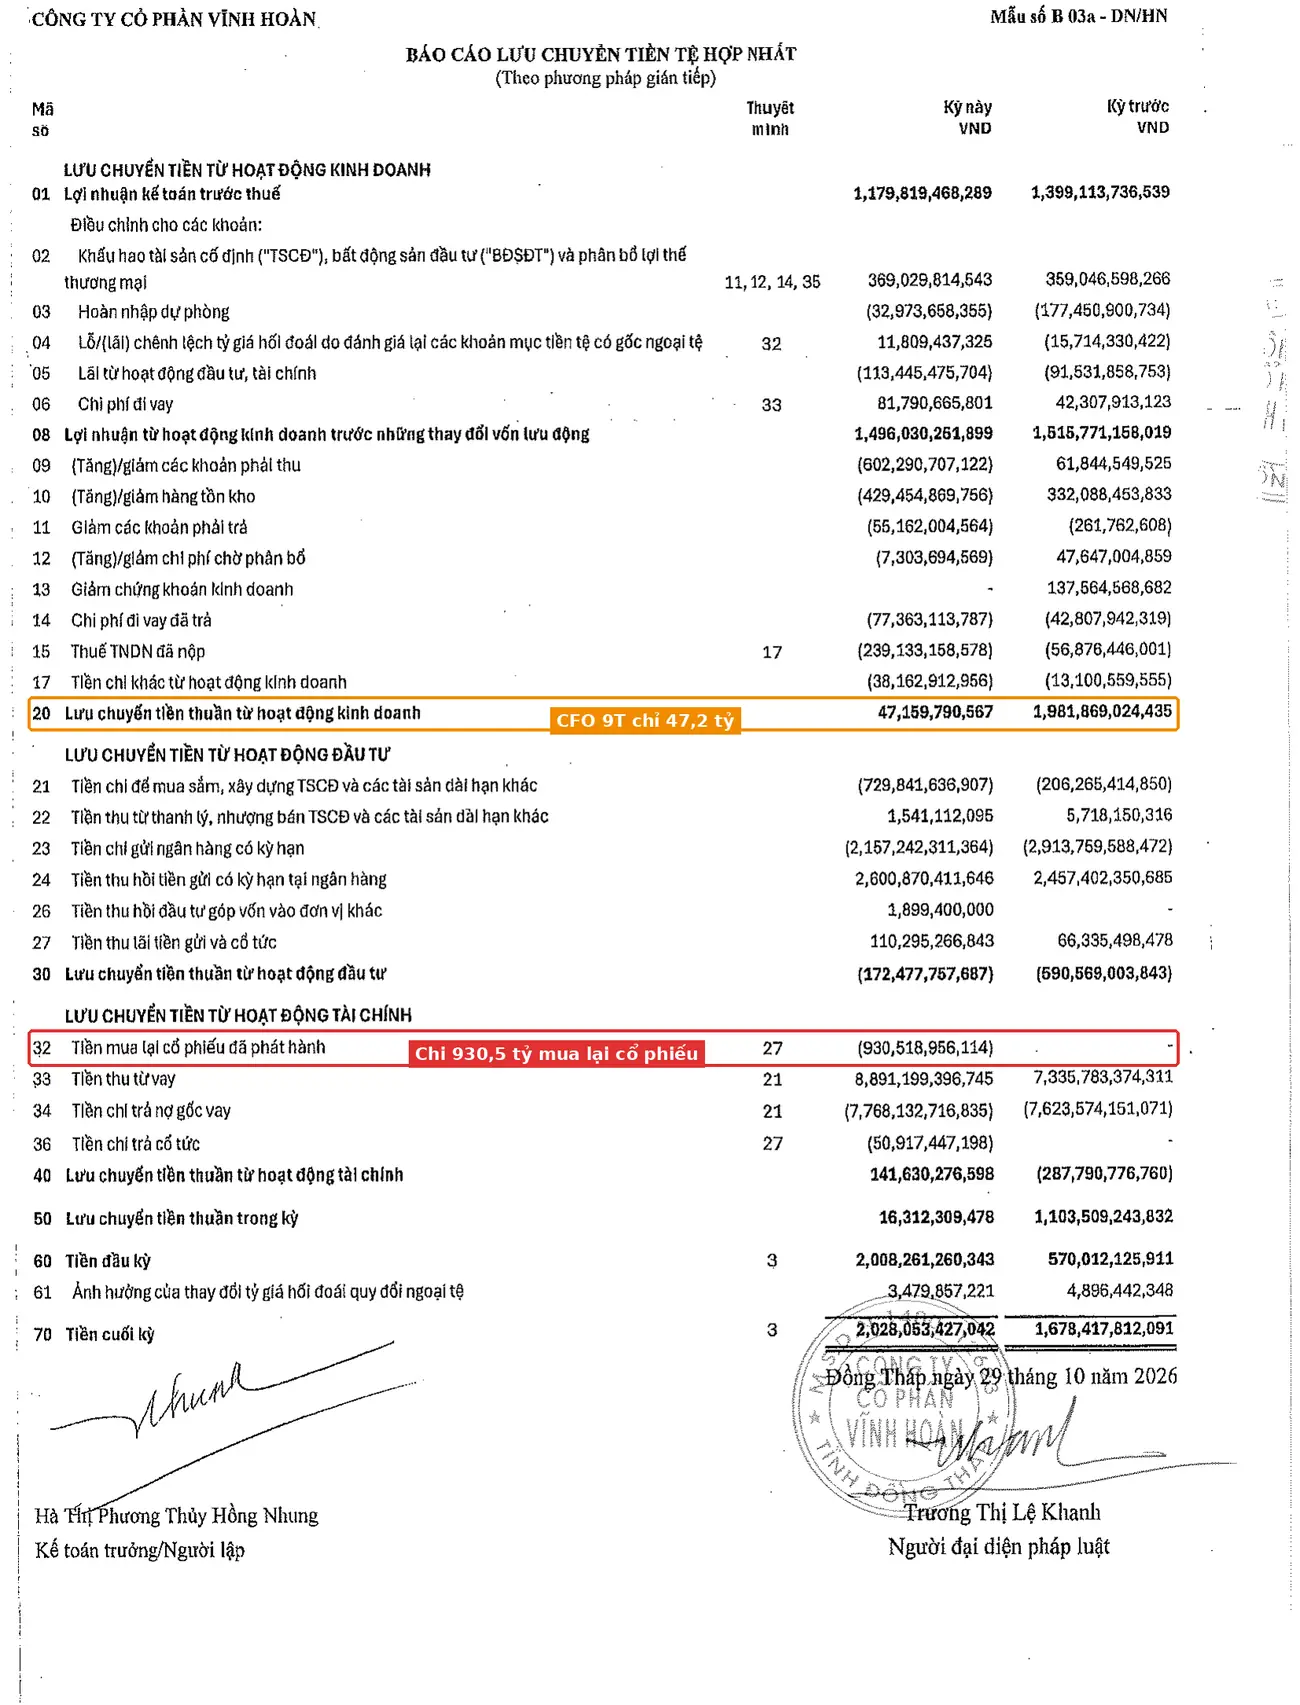
Hãy đặt cạnh dòng ngay phía trên. Lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20) 9 tháng 2026 chỉ là 47.159.790.567 đồng, so với 1.981.869.024.435 đồng cùng kỳ năm trước. Lý do nằm ngay ở các dòng phía trên: các khoản phải thu tăng 602,3 tỷ đồng và hàng tồn kho tăng 429,5 tỷ đồng. Với ngành cá tra, tồn kho là cá, thức ăn và nguyên liệu, nên giá nguyên liệu tăng thường khiến cùng một lượng hàng cần nhiều vốn hơn (đây là suy luận của Happite, BCTC không nêu nguyên nhân từng dòng). Theo Đầu tư Chứng khoán dẫn giải trình của công ty, lợi nhuận quý 3 giảm chủ yếu do giá nguyên liệu tăng và thu nhập tài chính giảm.
Vậy tiền để mua lại đến từ đâu? BCTC không có dòng nào nói thẳng, nhưng chúng ta có thể đọc được các dòng sát nhau: thu hồi ròng tiền gửi có kỳ hạn 2.600,9 − 2.157,2 = 443,6 tỷ đồng, và đi vay ròng 8.891,2 − 7.768,1 = 1.123,1 tỷ đồng (mã 33 trừ mã 34). Dòng tiền trong kỳ chỉ là cách các con số đứng cạnh nhau, không phải bằng chứng rằng đồng nào đi vào đâu. Điều chắc chắn chỉ là: nguồn “pháp lý” của khoản mua lại là lợi nhuận chưa phân phối, còn nguồn “tiền thật” thì đi qua nhiều dòng khác nhau.
Nếu bạn muốn luyện thêm cách đọc báo cáo này, đọc bài Cách đọc Báo cáo lưu chuyển tiền tệ và Lãi kỷ lục nhưng tiền đâu? Cách đọc dòng tiền kinh doanh.
Mua lại cổ phiếu làm EPS và vốn chủ sở hữu thay đổi thế nào?
Mua lại cổ phiếu làm giảm số cổ phiếu đang lưu hành nên lãi trên mỗi cổ phiếu (EPS) tăng về mặt toán học, dù tổng lợi nhuận không đổi. Số cổ phiếu đang lưu hành của VHC giảm từ 224.453.159 xuống 209.453.159 (thuyết minh 26, trang 44 của PDF). Cùng một lợi nhuận, EPS tăng cơ học 224.453.159 / 209.453.159 = 1,0716, tức khoảng 7,2%. Số này chỉ là phép tính minh họa, vì EPS thực tế dùng số cổ phiếu bình quân gia quyền và phụ thuộc vào thời điểm mua.
Còn vốn chủ sở hữu thì sao? Biểu đồ dưới cho thấy một điều nhiều người bất ngờ: dù công ty lãi thuần 1.013,1 tỷ đồng trong 9 tháng, tổng vốn chủ sở hữu gần như đứng yên (10.044,9 xuống 10.043,4 tỷ đồng), vì lợi nhuận gần như bị khoản mua lại 930,5 tỷ đồng bù trừ.
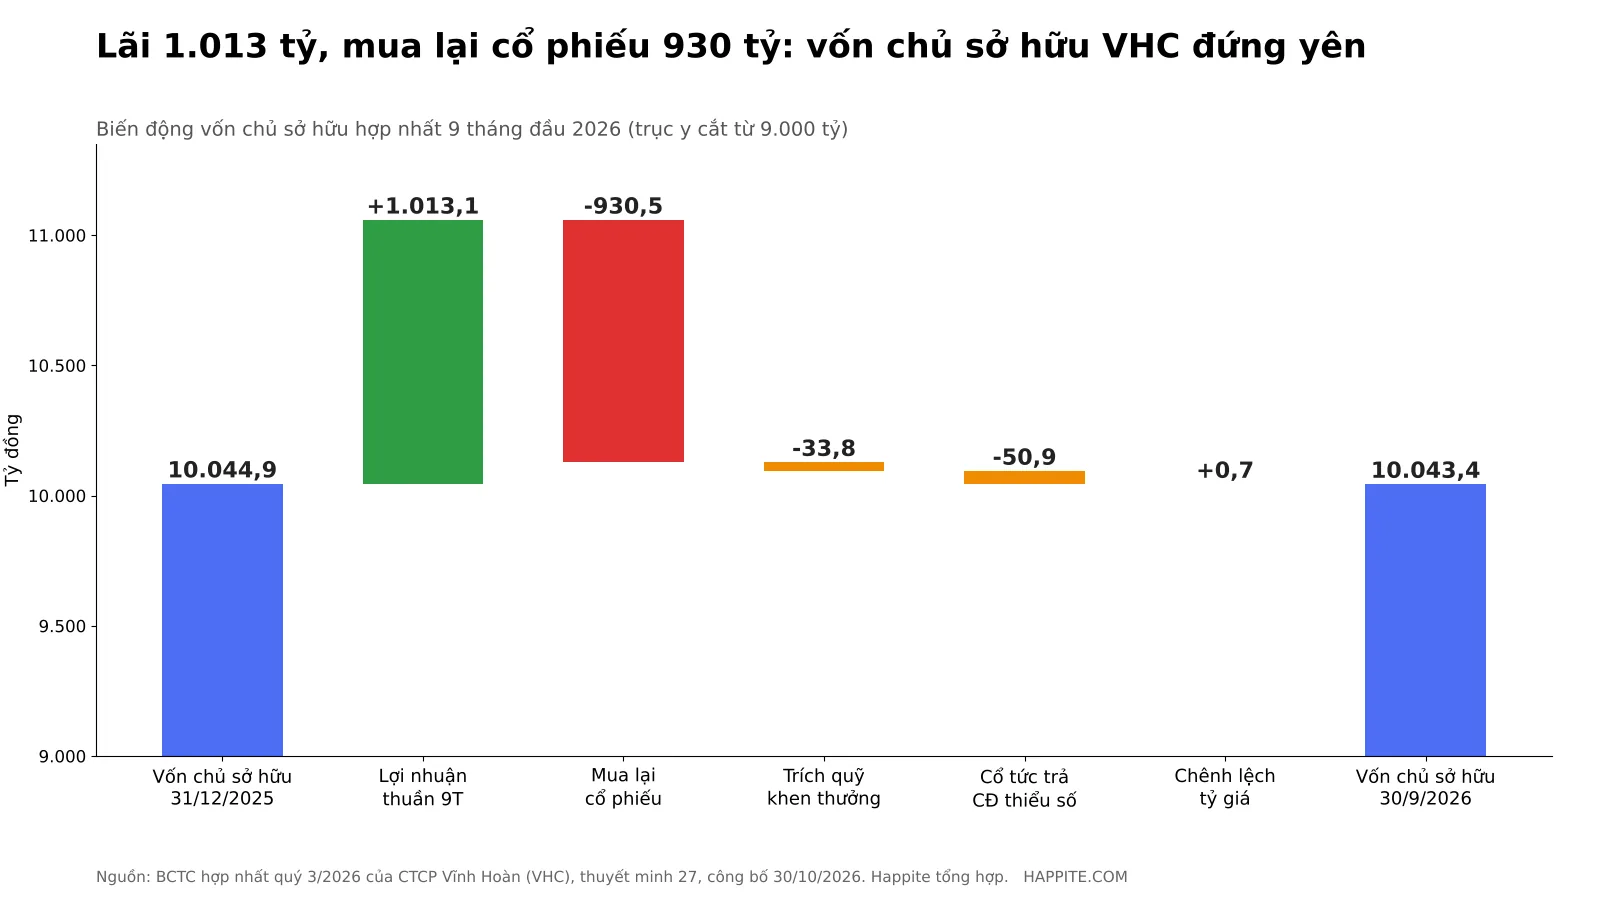
Một điểm dễ gây hoang mang: lợi nhuận sau thuế chưa phân phối (mã 420) vẫn tăng từ 7.103,1 lên 8.023,8 tỷ đồng, vì khoản mua lại được ghi vào vốn góp và thặng dư vốn chứ không trừ vào mã 420. Nói cách khác, “nguồn mua lại là lợi nhuận chưa phân phối” nhưng cách ghi sổ không trừ ở chính dòng đó. Nếu chỉ nhìn một dòng, bạn dễ kết luận sai. Hãy luôn nhìn cả cụm vốn chủ sở hữu.
Để hiểu thêm vì sao EPS có thể “đẹp” mà chất lượng không đổi, bạn có thể đọc bài EPS pha loãng và cổ phiếu quỹ.
Case study kinh điển thế giới: Enron và “vốn chủ sở hữu” làm từ cổ phiếu của chính mình
Vụ Enron (Mỹ, 2001) là bài học nổi tiếng về việc dùng cổ phiếu của chính công ty để làm đẹp phần vốn chủ sở hữu. Năm 2000, Enron lập bốn đơn vị mục đích đặc biệt (SPE) có tên Raptor I đến IV để phòng ngừa rủi ro cho một số khoản đầu tư. Khi cấp vốn cho các đơn vị này, Enron phát hành cổ phiếu phổ thông của mình để đổi lấy một khoản phải thu (note receivable), rồi ghi tăng cả tài sản lẫn vốn chủ sở hữu.
Ngày 8/11/2001, trong báo cáo gửi Ủy ban Chứng khoán Mỹ (SEC), Enron thừa nhận khoản note đó lẽ ra phải trình bày giảm trừ vốn chủ sở hữu, “tương tự một khoản cho cổ đông vay”. Sai sót làm phồng cả phải thu lẫn vốn chủ sở hữu khoảng 172 triệu USD ở mỗi báo cáo quý 2, quý 3 và cuối năm 2000, rồi thêm 828 triệu USD trong năm 2001, tổng cộng 1 tỷ USD ở bảng cân đối ngày 31/3 và 30/6/2001. Đến quý 3/2001, Enron ghi giảm 1,2 tỷ USD vốn chủ sở hữu (một phần trong đó, theo Enron, không thuộc về sai sót kể trên). Chưa đầy bốn tuần sau, ngày 2/12/2001, Enron nộp đơn phá sản.
Dấu vết lộ trên BCTC là gì? Một khoản phải thu “lạ” xuất hiện cùng lúc với vốn chủ sở hữu tăng, trong khi bên đối ứng chỉ đưa một giấy nhận nợ thay cho tiền góp, và thuyết minh nhắc đến nghĩa vụ giao thêm cổ phiếu cho SPE. Bài học cho người mới đọc BCTC doanh nghiệp Việt: khi vốn chủ sở hữu tăng, hãy hỏi “tiền thật vào từ đâu?”; cổ phiếu của chính công ty không phải là tài sản; và nhìn kỹ thuyết minh vốn chủ sở hữu. Điều này không có nghĩa VHC hay bất kỳ doanh nghiệp Việt nào đang làm điều tương tự. Chuyện của VHC là mua lại hợp lệ, có nghị quyết đại hội cổ đông, có báo cáo kết quả giao dịch, và tiền đi ra thật ở Lưu chuyển tiền tệ. Chính sự khác biệt đó, tiền thật đi ra so với tiền “ảo” ghi vào, là điều đáng học.
Mở BCTC thật xem nào
- Vào mục Quan hệ cổ đông trên trang vinhhoan.com, tải “Consolidated Financial Statements Q3 2026”.
- Ở Bảng cân đối kế toán, tìm mã 411 (vốn góp) và 412 (thặng dư vốn). So cột cuối kỳ với đầu kỳ.
- Tìm mã 415. Nếu không có, mở phần chính sách kế toán về “Vốn chủ sở hữu” xem công ty nói gì về cổ phiếu mua lại.
- Sang thuyết minh Tình hình tăng giảm vốn chủ sở hữu, tìm dòng “Mua lại cổ phiếu chính mình” và cộng hai ô để ra tổng tiền.
- Mở Lưu chuyển tiền tệ, tìm mã 32, so với mã 20.
Bẫy thường gặp khi đọc cổ phiếu quỹ
- Tìm không thấy mã 415 là kết luận công ty không mua lại. Sai: có thể công ty đã hủy ngay, như VHC, và dấu vết nằm ở mã 411, 412.
- Thặng dư vốn âm là dấu hiệu công ty “lỗ vốn”. Không nhất thiết. Trong trường hợp này, nó chỉ là kết quả của việc mua cổ phiếu ở giá cao hơn mệnh giá nhiều lần. Điều cần hỏi là tiền chi ra có hợp lý không, không phải con số âm.
- Mua lại cổ phiếu là tin tốt vì EPS tăng. EPS tăng một phần do mẫu số giảm. Hãy xem thêm dòng tiền kinh doanh và nợ vay trước khi kết luận về chất lượng.
- Đọc một quý là đủ. Khoản mua lại 930,5 tỷ ở trên rơi vào quý 2 và nằm trong số lũy kế 9 tháng. Nhớ xem số lũy kế hay số riêng quý.
Câu hỏi thường gặp
Cổ phiếu quỹ có được chia cổ tức và có quyền biểu quyết không? Không. Cổ phiếu quỹ do chính công ty nắm, nên không được hưởng cổ tức và không có quyền biểu quyết. Bằng chứng ở VHC: số cổ phiếu có quyền biểu quyết giảm từ hơn 224 triệu xuống hơn 209 triệu sau giao dịch.
Cổ phiếu quỹ tính là tài sản hay vốn chủ sở hữu? Là khoản giảm trừ vốn chủ sở hữu, không phải tài sản. Công ty không thể coi cổ phiếu của chính mình là một khoản đầu tư có giá trị.
Vì sao nhiều BCTC doanh nghiệp Việt không còn dòng cổ phiếu quỹ? Vì cổ phiếu mua lại sau 1/1/2021 thường được hủy và giảm vốn ngay theo thuyết minh chính sách kế toán như của VHC. Dòng này có thể còn ở những doanh nghiệp vẫn giữ cổ phiếu mua trước thời điểm đó.
Mua lại cổ phiếu có làm EPS tăng không? Về mặt toán học thì có, vì số cổ phiếu đang lưu hành giảm. Tuy vậy EPS thực tế dùng số bình quân gia quyền và chưa nói lên chất lượng lợi nhuận.
Đọc tiếp trong series
- Quay về bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu.
- Đọc nguồn vốn và nợ vay trên BCTC.
- Cổ tức và lợi nhuận phải trả: nửa còn lại của chuyện “doanh nghiệp trả lại tiền cho cổ đông”.
Nguồn tham khảo
- CTCP Vĩnh Hoàn, BCTC hợp nhất quý 3/2026 (ký ngày 29/10/2026): Bảng cân đối kế toán (PDF tr.3-4), Lưu chuyển tiền tệ (tr.6), chính sách kế toán vốn chủ sở hữu (tr.21), thuyết minh 26 (tr.44) và 27 (tr.45); BCTC hợp nhất quý 2/2026. Truy cập 13/11/2026, tại vinhhoan.com/investors.
- Vietnambiz, “Vĩnh Hoàn chi 930 tỷ đồng mua 15 triệu cổ phiếu quỹ”, 19/5/2026.
- Đầu tư Chứng khoán (qua news.cvs.vn), “Vĩnh Hoàn (VHC): Lãi ròng quý III/2026 giảm 50,8% về 213,12 tỷ đồng”, 31/10/2026.
- Tin nhanh chứng khoán, “Quy định công ty cổ phần phải giảm vốn điều lệ khi mua cổ phiếu quỹ sẽ được áp dụng thống nhất từ 1/1/2021”, 18/11/2020.
- Thông tư 200/2014/TT-BTC (mẫu B01); Thông tư 99/2025/TT-BTC (TK 419, theo hướng dẫn của MISA AMIS); Luật Chứng khoán 2019 (54/2019/QH14).
- IFRS Foundation, IAS 32 Financial Instruments: Presentation, đoạn 33 (cổ phiếu quỹ trừ vào vốn chủ sở hữu).
- Enron Corp., Form 8-K ngày 8/11/2001 và Form 10-Q quý 3/2001, U.S. SEC EDGAR.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.