Chú Bảy chạy Grab có một cái lon sữa bò cũ để trong ngăn tủ. Mỗi tháng chú bỏ vào đó một triệu đồng và ghi ngoài nắp: “quỹ đại tu xe”. Hai năm sau xe phải thay máy, chú mở lon ra là đủ tiền, khỏi vay ai. Anh Tuấn IT thì làm khác: cứ chạy tới khi xe hỏng mới đem ra tiệm, chi một cục lớn trong một tháng. Cả hai đều đúng, nhưng sổ sách của họ nhìn sẽ rất khác nhau. Doanh nghiệp nhà máy điện cũng có “cái lon sữa bò” như chú Bảy, và nó có tên là chi phí sửa chữa lớn trích trước.
- Hiểu chi phí sửa chữa lớn trích trước là gì và vì sao nhà máy điện ghi nó thành “dự phòng phải trả” thay vì chờ sửa xong mới ghi.
- Mở được Thuyết minh 24 trong BCTC riêng PV Power (POW) 2025 và đọc phép cộng trừ: 3.059,8 + 848,0 – 402,4 = 3.505,4 tỷ đồng.
- Phân biệt hai cách POW ghi chi phí sửa chữa: trích trước (3.505,4 tỷ) và trả trước rồi phân bổ dần (185,4 tỷ).
- Biết Thông tư 99/2025/TT-BTC, áp dụng từ 01/01/2026, thôi cho trích trước kiểu này, và BCTC quý 3/2026 của POW đang thể hiện điều đó ra sao.
- Rút ra bài học từ vụ WorldCom: ranh giới giữa “chi phí” và “tài sản” là nơi dễ bị xê dịch nhất.
Chi phí sửa chữa lớn trích trước là gì?
Chi phí sửa chữa lớn trích trước là khoản doanh nghiệp ghi nhận dần vào chi phí của từng kỳ để dành cho một đợt sửa chữa lớn chưa xảy ra, nên trên Bảng cân đối kế toán nó hiện ra như một khoản nợ ước tính gọi là “dự phòng phải trả”. Đó chính là cái lon sữa bò của chú Bảy, chỉ khác là tiền không nằm trong lon mà nằm ở cột nợ, và con số trong lon là tiền “đã trừ vào lãi” từ trước.
Theo Thông tư 200/2014/TT-BTC, doanh nghiệp được phép trích trước chi phí sửa chữa lớn của những tài sản cố định đặc thù có chu kỳ sửa chữa lớn, cho năm kế hoạch hoặc một số năm tiếp theo, và ghi vào tài khoản 352 (tiểu khoản 3524 “Dự phòng phải trả khác”). Điều kiện đi kèm là tài sản phải “đặc thù” và việc sửa chữa phải có tính chu kỳ; như mọi khoản dự phòng, số tiền cũng phải ước tính được một cách đáng tin cậy.
Còn cách thứ hai, kiểu anh Tuấn IT, là cứ chi xong rồi mới tính. Nếu chi một khoản lớn mà lợi ích kéo dài nhiều năm, kế toán có thể ghi khoản đó vào “chi phí trả trước” rồi chia dần ra từng kỳ (xem thêm chi phí trả trước dài hạn). Hai cách khác nhau ở một điểm duy nhất: tiền chi sau hay chi trước, nhưng chi phí được ghi sau hay ghi trước.
Vì sao nhà máy điện phải sửa chữa lớn theo chu kỳ?
Vì tuabin khí và các thiết bị chính hao mòn theo số giờ vận hành, nên nhà máy buộc phải ngừng máy để kiểm tra, thay thế linh kiện theo từng mốc, chứ không sửa đều đặn mỗi năm một ít. Viện TWI (Anh) mô tả các mốc phổ biến tính theo giờ vận hành quy đổi: kiểm tra buồng đốt khoảng 8.000 giờ, kiểm tra đường khí nóng khoảng 24.000 giờ, đại tu khoảng 48.000 đến 50.000 giờ, và mỗi hãng sản xuất tính giờ quy đổi một kiểu. Nếu chạy liền 24/7, mốc 48.000 giờ rơi vào khoảng 5,5 năm một lần (48.000 / 8.760 giờ mỗi năm = 5,5 năm).
Điều này tạo ra một bất tiện cho sổ sách. Doanh thu bán điện về đều đặn mỗi tháng, còn hóa đơn đại tu thì đến theo cục, vài năm một lần và rất to. Giống cô Ba bán tạp hóa đầu hẻm: tiền hàng thu mỗi ngày, nhưng tiền thay tủ lạnh đông thì năm năm mới tới một lần. Nếu cô chỉ ghi vào sổ khi tủ lạnh hỏng, năm đó cô lãi trông như “tụt dốc”, còn bốn năm trước đó lãi trông “đẹp” hơn thật.
Ở ngành điện còn một lý do nữa. Theo Thông tư 57/2020/TT-BCT về phương pháp xác định giá phát điện, giá trong hợp đồng mua bán điện có một thành phần vận hành và bảo dưỡng tính theo chi phí sửa chữa lớn và chi phí khác (theo bài của Tạp chí Công Thương). Nói đơn giản, tiền bù cho sửa chữa đã “nằm sẵn” trong giá bán từng năm. Với logic “chi phí phải khớp với doanh thu sinh ra nó”, trích trước là cách rải khoản sửa chữa lớn ra các năm có doanh thu. Happite chưa đối chiếu hợp đồng của riêng POW, đây là lý giải chung của ngành.
Chi phí sửa chữa lớn trích trước nằm ở đâu trên BCTC của POW?
Nó nằm ở Thuyết minh “Dự phòng phải trả”, và con số tổng hiện lên Bảng cân đối kế toán ở hai dòng: dự phòng phải trả ngắn hạn (mã 321) và dài hạn (mã 342) trong mẫu theo Thông tư 200. Chúng ta lấy ví dụ Tổng Công ty Điện lực Dầu khí Việt Nam (POW), doanh nghiệp điện niêm yết trên HOSE, qua BCTC riêng kiểm toán năm 2025. Dùng BCTC riêng vì thuyết minh nói rõ khoản này là POW trích trước cho các nhà máy Cà Mau 1 và 2, Nhơn Trạch 1 và Vũng Áng 1, những nhà máy thuộc chính Tổng công ty.
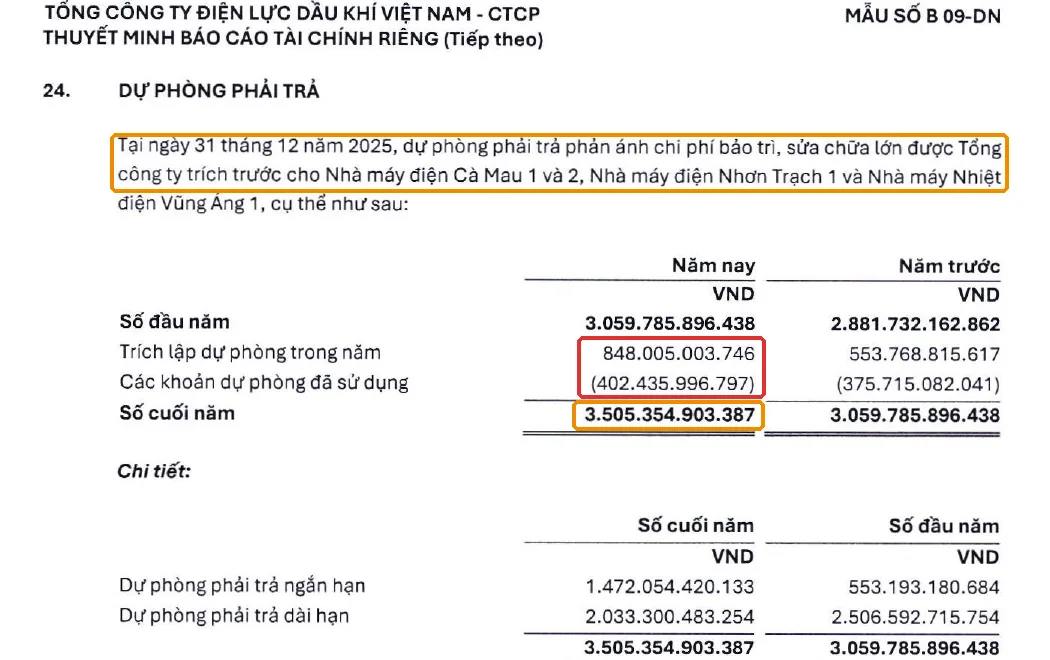
Nhìn khung đỏ. Đây là bảng “đối chiếu quỹ” kiểu sổ tiết kiệm: số đầu năm, cộng số trích thêm, trừ số đã tiêu, ra số cuối năm. Chúng ta bấm máy thử, đơn vị đồng:
3.059.785.896.438 + 848.005.003.746 - 402.435.996.797 = 3.505.354.903.387
Khớp đúng số cuối năm. Quy ra tỷ đồng: 3.059,8 + 848,0 – 402,4 = 3.505,4. Từ bảng này có vài phép chia đáng làm (số liệu do Happite tính từ Thuyết minh 24 và Bảng cân đối kế toán):
| Phép tính | Năm 2025 | Năm 2024 |
|---|---|---|
| Trích lập / đã sử dụng | 848,0 / 402,4 = 2,1 lần | 553,8 / 375,7 = 1,5 lần |
| Quỹ tăng thêm trong năm | +445,6 tỷ (+14,6%) | +178,1 tỷ |
| Phần ngắn hạn trong tổng quỹ | 1.472,1 / 3.505,4 = 42,0% | 553,2 / 3.059,8 = 18,1% |
| Tổng quỹ / tổng nợ phải trả | 3.505,4 / 45.085,8 = 7,8% | không tính |
| Tổng quỹ / vốn chủ sở hữu | 3.505,4 / 31.234,8 = 11,2% | không tính |
Nguồn: BCTC riêng kiểm toán 2025 của POW, Thuyết minh 24 (PDF tr.39) và Bảng cân đối kế toán (tr.9, 10).
Đọc ra điều gì? Trích lập gấp 2,1 lần số đã dùng nghĩa là quỹ đang dày lên, và chuyện này không có gì bất thường với một nhà máy đang “dành” cho đợt đại tu lớn sắp tới. Điều thú vị là phần ngắn hạn nhảy từ 18,1% lên 42,0% tổng quỹ: nhiều khoản hơn được xếp vào nhóm “dự kiến chi trong 12 tháng tới”. Thuyết minh không giải thích vì sao, nên chúng ta chỉ ghi nhận như một câu hỏi để theo dõi. Một điểm nữa: quỹ này tương đương khoảng 8,7 lần số tiền thực sự đã dùng trong năm 2025 (3.505,4 / 402,4), gợi ý rằng đại tu của POW là chuyện của nhiều năm chứ không phải của một năm.
Khoản này cùng họ với dự phòng bảo dưỡng tàu bay của Vietjet, nơi máy bay cũng phải “vào xưởng” theo chu kỳ.
Cùng một công ty, hai cách ghi chi phí sửa chữa: trích trước và trả trước
POW dùng cả hai cách cùng lúc, tùy loại hợp đồng sửa chữa, và phần chính sách kế toán trong thuyết minh nói rõ ranh giới. Mở trang chính sách kế toán của BCTC riêng 2025, chúng ta thấy hai đoạn đáng so sánh.
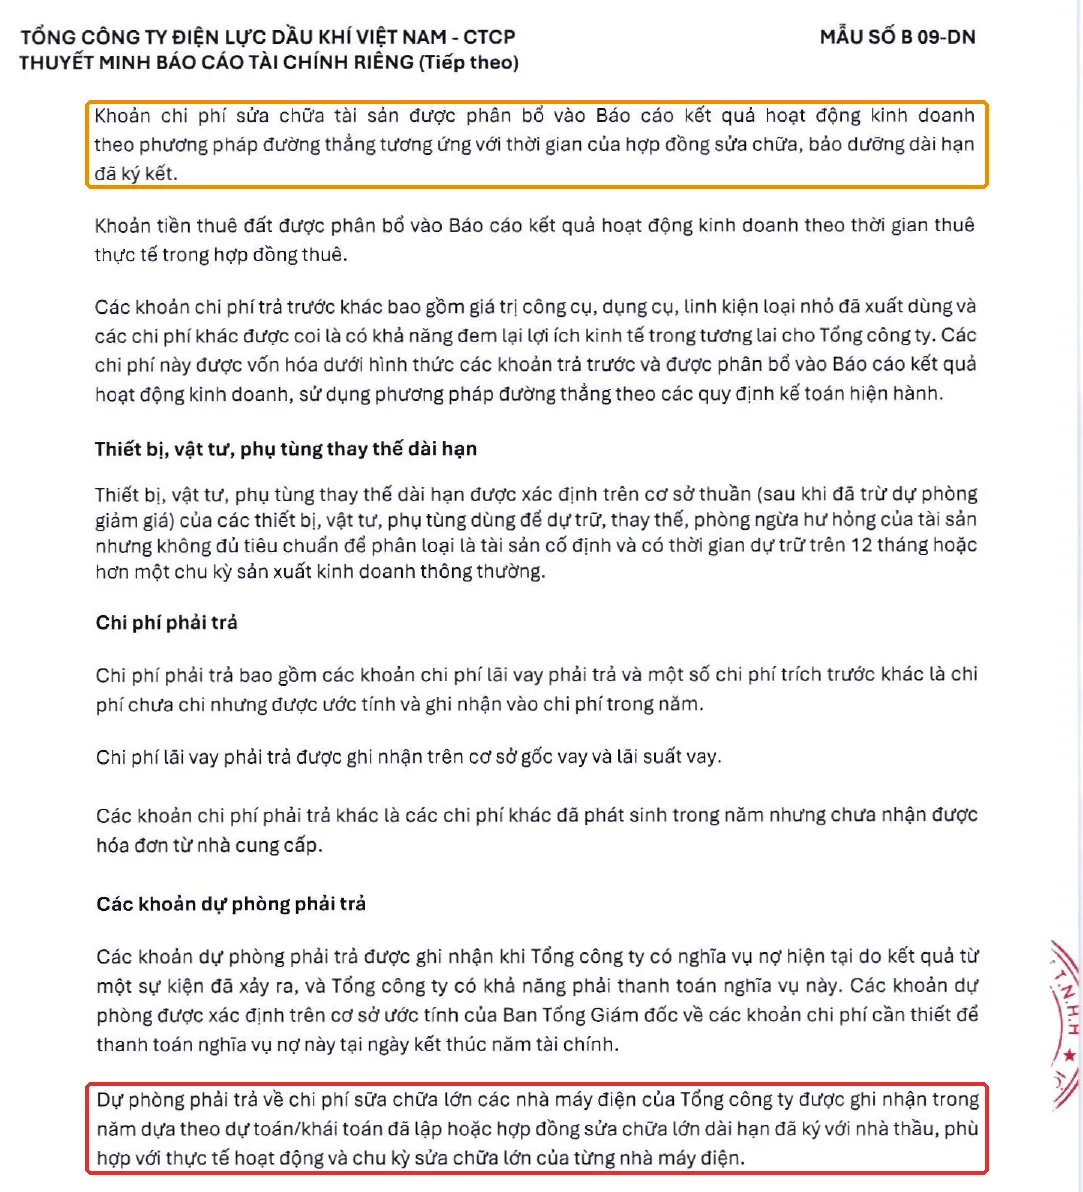
Khung đỏ ở dưới cùng cho biết dự phòng phải trả về sửa chữa lớn các nhà máy điện được ghi nhận trong năm dựa trên dự toán hoặc khái toán đã lập, hoặc hợp đồng sửa chữa lớn dài hạn đã ký với nhà thầu, phù hợp với thực tế hoạt động và chu kỳ sửa chữa lớn từng nhà máy. Khung cam ở trên cùng nói chiều ngược lại: chi phí sửa chữa tài sản đã chi xong thì được phân bổ vào kết quả kinh doanh theo đường thẳng, tương ứng thời gian của hợp đồng sửa chữa, bảo dưỡng dài hạn đã ký.
Hai cách này để lại dấu vết ở hai chỗ khác nhau trong cùng một báo cáo:
| Tiêu chí | Trích trước (dự phòng phải trả) | Chi trước, phân bổ sau (chi phí trả trước) |
|---|---|---|
| Chi phí ghi vào lãi lỗ | Trước khi sửa chữa | Sau khi chi tiền |
| Nằm ở phần nào của Bảng cân đối kế toán | Nợ phải trả (mã 321, 342) | Tài sản (mã 261) |
| Số của POW tại 31/12/2025 | 3.505,4 tỷ | 185,4 tỷ (đầu năm 144,4 tỷ) |
| Thuyết minh để mở | Thuyết minh 24 | Thuyết minh 11b “Chi phí sửa chữa tài sản” |
Nguồn: BCTC riêng kiểm toán 2025 của POW, Thuyết minh 11 (PDF tr.28) và Thuyết minh 24 (tr.39).
Có một phép thử 1 phút rất hữu ích ở đây. Dòng “chi phí sửa chữa tài sản” trả trước dài hạn của POW tăng từ 144,4 lên 185,4 tỷ, tức 185,4 / 144,4 - 1 = 28,4%, trong khi doanh thu 2025 tăng 24.378,1 / 22.894,7 - 1 = 6,5%. Chi phí nằm ở tài sản tăng nhanh hơn doanh thu không phải là lỗi, vì sửa chữa theo chu kỳ vốn không đi cùng nhịp doanh thu. Nhưng đây là câu hỏi đáng đặt mỗi khi đọc BCTC: phần nào của chi phí đang được “cất” ở bên tài sản để ghi dần sau này?
Từ 2026, Thông tư 99 đã thay đổi cách ghi như thế nào?
Thông tư 99/2025/TT-BTC, ban hành ngày 27/10/2025 và áp dụng cho năm tài chính bắt đầu từ 01/01/2026, quy định chi phí sửa chữa, bảo dưỡng định kỳ không được trích trước mà phân bổ dần sau khi phát sinh. Theo bản tin của KPMG Việt Nam (11/2025), nếu doanh nghiệp đang trích trước sửa chữa lớn mà đến ngày thông tư có hiệu lực chưa sửa chữa, doanh nghiệp không tiếp tục trích trước. Một văn bản trả lời của Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính), đăng lại trên trang VCCI, dẫn khoản 4 Điều 30 của thông tư và nói thêm: khi sửa chữa thực tế xảy ra thì kết chuyển với số đã trích trước, phần chênh lệch được phân bổ dần vào chi phí các kỳ.
Đây là thay đổi về chuẩn mực của Việt Nam, và nó gần với cách nhìn quốc tế hơn. Theo IAS 37, doanh nghiệp không ghi dự phòng cho đợt đại tu trong tương lai, vì doanh nghiệp vẫn có thể tránh chi phí đó (ví dụ bằng cách bán hoặc ngừng dùng tài sản), nên chưa có “nghĩa vụ hiện tại”. Còn IAS 16 (đoạn 14) coi chi phí đại tu là một bộ phận riêng của tài sản và khấu hao đến kỳ đại tu kế tiếp. Chưa có chuyện Việt Nam “chuyển sang IFRS” ở đây, và Happite chỉ nêu điểm tương đồng về tinh thần. Muốn hiểu thêm bối cảnh, bạn xem bài chuẩn mực kế toán Việt Nam (VAS) khác IFRS ra sao.
Chúng ta thử xem POW làm gì ở BCTC riêng quý 3/2026, công bố ngày 30/10/2026, một báo cáo lập theo chế độ mới (phần mở đầu ghi rõ áp dụng Thông tư 99). Ghi chú: đây là báo cáo quý do POW công bố, chưa phải báo cáo kiểm toán năm.
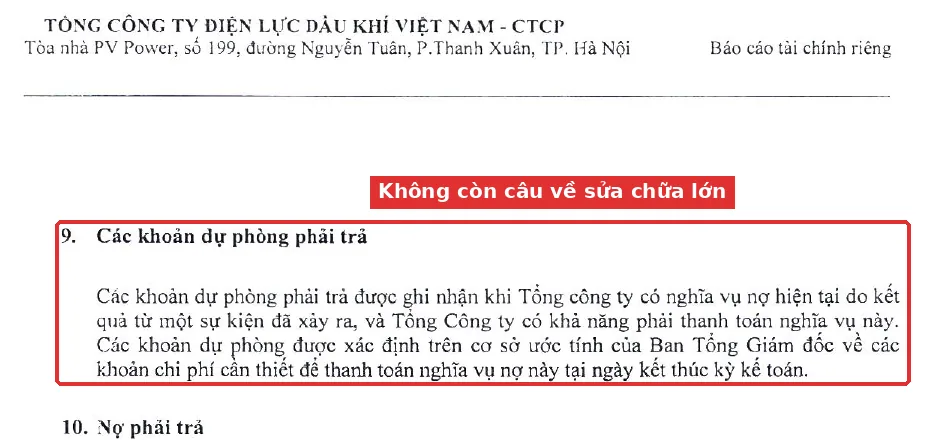
Mục “Các khoản dự phòng phải trả” trong chính sách kế toán quý 3/2026 chỉ còn nguyên tắc chung về nghĩa vụ nợ hiện tại. Đoạn riêng về dự phòng sửa chữa lớn các nhà máy điện, vốn có trong báo cáo năm 2025 (khung đỏ ở ảnh trước), không còn xuất hiện. Đây là quan sát của Happite khi đặt hai trang cạnh nhau.
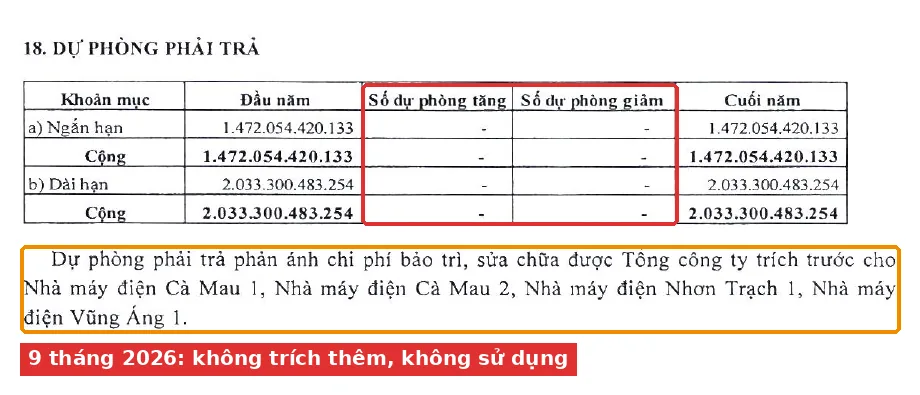
Thuyết minh 18 cho thấy hai cột “số dự phòng tăng” và “số dự phòng giảm” đều là dấu gạch. Cuối kỳ 30/9/2026, dự phòng ngắn hạn vẫn là 1.472,1 tỷ và dài hạn vẫn là 2.033,3 tỷ, y nguyên số đầu năm. Nghĩa là trong 9 tháng, POW không trích thêm và cũng không ghi giảm khoản nào của “cái lon” 3.505,4 tỷ. Đồng thời, tại Thuyết minh 15 “Chi phí phải trả”, dòng “chi phí bảo trì bảo dưỡng sửa chữa lớn” là 280,7 tỷ vào cuối kỳ so với 65,9 tỷ đầu năm (PDF tr.26). Một chi tiết nhỏ nữa: mã số trên báo cáo đổi theo mẫu mới, dự phòng ngắn hạn từ mã 321 thành 322 và dài hạn từ 342 thành 343.
Happite không suy đoán vì sao, và cũng không kết luận gì về lợi nhuận 2026 của POW từ những con số này. Còn nhiều câu hỏi mở cho BCTC kiểm toán năm 2026: số dự phòng cũ sẽ được “xả” thế nào khi nhà máy thực sự đại tu, phần chênh lệch có được phân bổ dần như hướng dẫn của Bộ Tài chính hay không, và lợi nhuận quý có biến động theo lịch đại tu hơn trước hay không. Với người mới, bài học thực tế là: khi so lợi nhuận một công ty điện giữa 2025 và 2026, hãy xem họ ghi chi phí sửa chữa lớn theo cách nào trước, rồi mới so.
Case study kinh điển thế giới: WorldCom và ranh giới giữa “chi phí” và “tài sản”
Vụ WorldCom cho thấy chỉ cần đẩy một khoản chi phí sang cột tài sản là lợi nhuận có thể đẹp lên hàng tỷ đô la mà dòng tiền thực không đổi. WorldCom, tập đoàn viễn thông Mỹ, bị Ủy ban Chứng khoán Mỹ (SEC) kiện ngày 26/6/2002 vì ghi nhận khoảng 3,8 tỷ USD chi phí như tài sản cố định, trì hoãn việc tính vào chi phí. Theo thông cáo của SEC, lợi nhuận trước thuế bị thổi phồng khoảng 3,055 tỷ USD trong năm 2001 và 797 triệu USD trong quý 1/2002. Gian lận bị phát hiện khi bộ phận kiểm toán nội bộ do Cynthia Cooper dẫn đầu kiểm tra các khoản chi đầu tư. WorldCom nộp đơn phá sản ngày 21/7/2002 với khoảng 30 tỷ USD nợ, và CEO Bernard Ebbers bị kết án 25 năm tù năm 2005. Sau đó điều tra cho thấy tài sản bị thổi phồng hơn 11 tỷ USD.
Dấu vết lộ trên báo cáo ở đâu? Ở chi phí thuê đường truyền, một khoản vận hành lặp lại mỗi quý, bị chuyển sang cột tài sản, nên chi tiêu đầu tư trông to ra còn chi phí hoạt động trông nhẹ đi, đúng lúc doanh thu đi xuống. Theo Wikipedia, ban lãnh đạo từng giải thích rằng chi phí thuê đường truyền cố định trong khi doanh thu giảm, nên họ mới ghi vào tài sản. Lý do nghe có vẻ hợp lý, nhưng bản chất của khoản chi vẫn là chi phí của kỳ.
Điều người mới ở Việt Nam học được: khoản sửa chữa lớn của nhà máy điện nằm đúng trên ranh giới đó. Nó có thể là chi phí trích trước (nợ), chi phí trả trước (tài sản), hoặc vốn hóa vào tài sản cố định, và mỗi cách cho một mức lợi nhuận khác nhau trong từng kỳ. Điều này không có nghĩa POW làm sai: các cách ghi ở trên đều nằm trong chế độ kế toán, và BCTC của POW được kiểm toán. Nhưng phép thử ở phần trước (chi phí trả trước tăng nhanh hơn doanh thu bao nhiêu?) là một thói quen tốt khi đọc bất kỳ doanh nghiệp hạ tầng nào. Nguồn: SEC Litigation Release No. 17588 (27/6/2002); Wikipedia, “WorldCom scandal”; MoneyWeek về mức án của Ebbers.
Mở BCTC thật xem nào (khoảng 10 phút):
- Vào trang cổ phiếu POW (hoặc một mã điện khác như REE, PC1, NT2) trên Vietstock hoặc CafeF, tải BCTC riêng kiểm toán năm 2025 và BCTC quý 3/2026.
- Mở Bảng cân đối kế toán, tìm dòng “Dự phòng phải trả” ngắn hạn và dài hạn (mã 321 và 342 ở báo cáo 2025; mã 322 và 343 ở báo cáo theo mẫu mới).
- Mở thuyết minh “Dự phòng phải trả”, kiểm tra phép cộng trừ: số đầu năm + trích lập – đã sử dụng = số cuối năm.
- Mở thuyết minh “Chi phí trả trước”, tìm dòng “chi phí sửa chữa”. Lấy tốc độ tăng của nó chia cho tốc độ tăng doanh thu và ghi lại kết quả.
- Mở trang chính sách kế toán, tìm mục “Các khoản dự phòng phải trả” và xem còn câu nào nói về sửa chữa lớn không.
Bẫy thường gặp khi đọc chi phí sửa chữa lớn
Bẫy thứ nhất: coi dự phòng phải trả là “tiền công ty đang nợ ai đó”. Nó là khoản chi phí ước tính cho tương lai, chưa có chủ nợ cụ thể và chưa phải tiền phải trả ngay. Muốn biết bao nhiêu sẽ chi trong 12 tháng tới, hãy nhìn phần ngắn hạn.
Bẫy thứ hai: so lợi nhuận hai công ty điện mà không hỏi họ ghi sửa chữa lớn thế nào. Một bên trích trước đều đặn, một bên chi xong mới ghi, lợi nhuận từng quý của hai bên sẽ lệch nhau dù thực tế vận hành giống hệt nhau. Điều này càng đáng chú ý khi chế độ đổi giữa hai năm như 2025 và 2026.
Bẫy thứ ba: nghĩ rằng “dự phòng” là tiền gửi riêng đã để dành. Trích trước là bút toán kế toán, không có khoản tiền nào bị khóa vào một tài khoản riêng. Tiền thật vẫn nằm chung trong ngân quỹ (xem thêm chi phí trích trước để hiểu vì sao chưa chi tiền vẫn có thể tính vào chi phí).
Câu hỏi thường gặp
Chi phí sửa chữa lớn trích trước khác chi phí trả trước thế nào?
Trích trước ghi chi phí vào lãi lỗ trước khi sửa chữa, và hiện ở phần nợ phải trả. Chi phí trả trước ghi chi phí sau khi đã chi tiền, và hiện ở phần tài sản. Cùng một đợt sửa chữa, hai cách cho hai chuỗi lợi nhuận khác nhau.
Thông tư 99 có còn cho trích trước chi phí sửa chữa lớn không?
Theo bản tin KPMG Việt Nam (11/2025), chi phí sửa chữa, bảo dưỡng định kỳ không được trích trước mà phân bổ dần sau khi phát sinh. Doanh nghiệp đã trích mà chưa sửa chữa đến ngày 01/01/2026 thì không tiếp tục trích. Bạn nên đọc văn bản gốc hoặc hỏi kế toán trước khi áp dụng cho trường hợp cụ thể.
Dự phòng sửa chữa lớn của POW là bao nhiêu?
Tại 31/12/2025, BCTC riêng kiểm toán của POW ghi 3.505,4 tỷ đồng, gồm 1.472,1 tỷ ngắn hạn và 2.033,3 tỷ dài hạn. Tại 30/9/2026, số dư vẫn giữ nguyên theo báo cáo quý 3/2026.
Trích trước sửa chữa lớn có ảnh hưởng tiền mặt không?
Không. Trích trước chỉ làm giảm lợi nhuận kế toán, tiền chưa rời khỏi công ty. Tiền chỉ chi ra khi đợt sửa chữa thực sự diễn ra, và trên báo cáo lưu chuyển tiền tệ nó xuất hiện lúc đó.
Đọc tiếp trong series
- Chi phí trích trước là gì? Vì sao chưa chi tiền vẫn tính vào chi phí
- Chi phí trả trước dài hạn là gì?
- Thay đổi thời gian khấu hao: khi doanh nghiệp “đổi thước đo”
- Cách đọc Bảng cân đối kế toán
- Quay lại bài tổng quan: Cách đọc báo cáo tài chính cho người mới bắt đầu
Nguồn tham khảo
- BCTC riêng kiểm toán năm 2025 của Tổng Công ty Điện lực Dầu khí Việt Nam (POW), ký ngày 12/3/2026: Bảng cân đối kế toán (PDF tr.9, 10), Báo cáo kết quả hoạt động kinh doanh (tr.11), chính sách kế toán (tr.19, 20), Thuyết minh 11 (tr.28), Thuyết minh 24 (tr.39). Nguồn: Vietstock, truy cập 17/11/2026.
- BCTC riêng quý 3/2026 của POW, công bố 30/10/2026: Báo cáo tình hình tài chính (PDF tr.6), chính sách kế toán (tr.16, 17), Thuyết minh 15 (tr.26), Thuyết minh 18 (tr.29). Nguồn: Vietstock, truy cập 17/11/2026.
- Thông tư 200/2014/TT-BTC, Bộ Tài chính (tài khoản 352 và tiểu khoản 3524), theo ACC Group; Happite chưa đối chiếu văn bản gốc.
- Thông tư 99/2025/TT-BTC (27/10/2025), theo bản tin Báo cáo Tài chính tháng 11/2025 của KPMG Việt Nam; trả lời của Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) về khoản 4 Điều 30, đăng trên VCCI.
- IAS 37 và IAS 16 (đoạn 14), IASB, theo diễn giải của CPDbox.
- Thông tư 57/2020/TT-BCT, Bộ Công Thương, về giá phát điện, theo Tạp chí Công Thương.
- TWI, các yếu tố ảnh hưởng chu kỳ bảo dưỡng tuabin khí.
- SEC, Litigation Release No. 17588 (27/6/2002) về WorldCom; Wikipedia: WorldCom scandal; MoneyWeek về Bernard Ebbers và WorldCom.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.