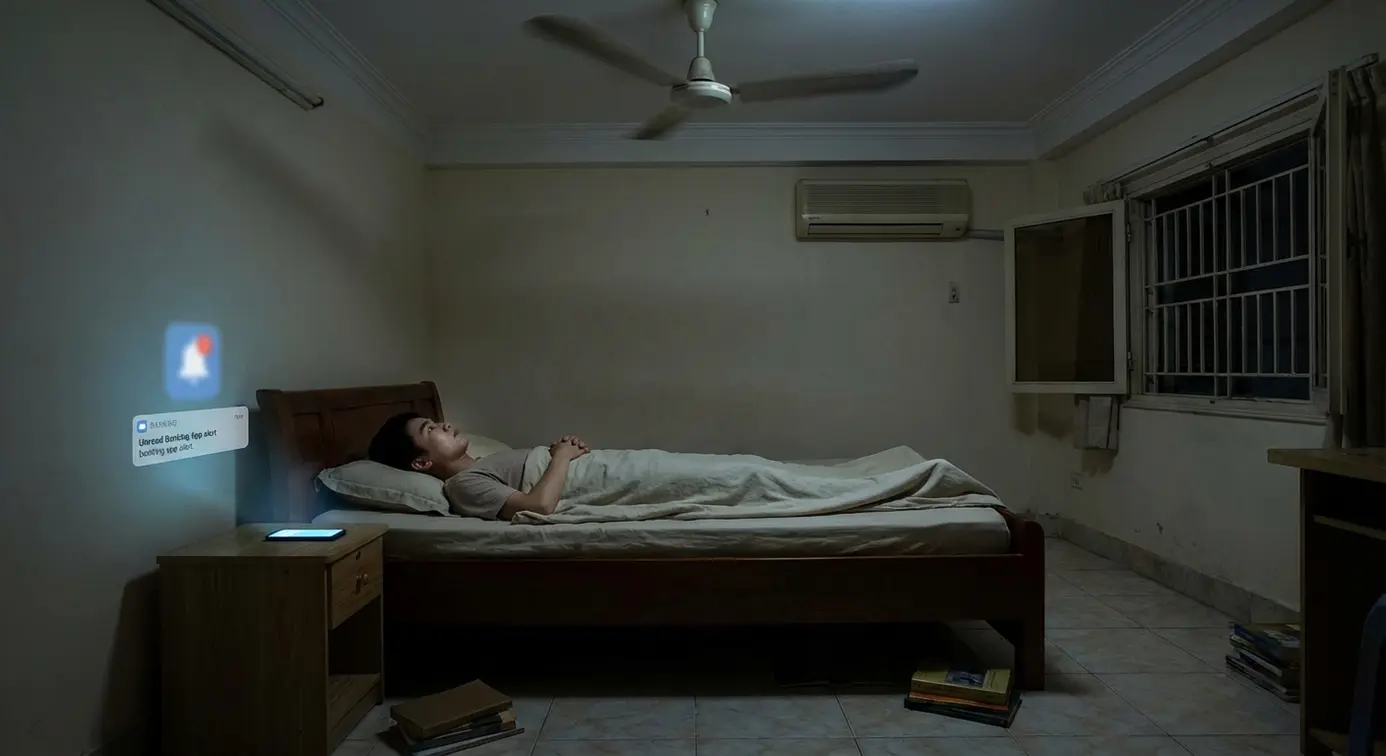
Có một kiểu “nghèo” rất kỳ: ban ngày vẫn đi làm bình thường, tối về vẫn ăn uống được… nhưng 2:00 sáng lại mở mắt thao láo, tim đập vì tiếng xe kêu lạ, vì tiền nhà sắp tới hạn, vì cuối tuần này còn một cái thiệp cưới. Không ít người trong số chúng ta tưởng mình đang nghĩ về tiền. Thật ra não đang bị ám bởi khoảng trống nơi tiền lẽ ra phải nằm. Và cái mệt đó không nằm ở cơ bắp, nó nằm trong đầu: như điện thoại chai pin vì quá nhiều ứng dụng chạy ngầm.
Happite muốn nói thẳng một điều hơi sốc nhưng rất giải thoát: bình yên tài chính không đồng nghĩa giàu nứt đố đổ vách. Có người lương trăm triệu vẫn nhăn như táo tàu, vì họ vẫn sống trong chế độ báo động đỏ. Bình yên tài chính là cảm giác “mai có biến, chúng ta vẫn xử lý được”, mua hộp sữa tốt mà không phải lật đáy xem giá, và quan trọng nhất: có quyền lựa chọn thay vì bị dồn vào chân tường.
Bình yên tài chính: xây bằng chiến lược, không phải bằng “lương cao”
1) Viên gạch đầu tiên: cái đệm êm ái (quỹ khẩn cấp)
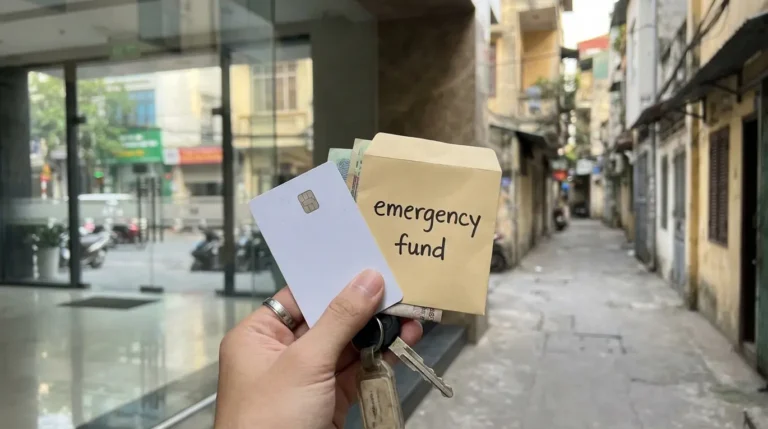
Bình yên bắt đầu từ con số nhỏ. Một khoản 20–25 triệu nằm yên trong tài khoản tiết kiệm không giúp mua nhà mua xe, nhưng nó đổi hệ thần kinh của chúng ta. Xe hỏng, ốm đau, mất việc… không còn là “tận thế”, chỉ là “một sự bất tiện”.
- Mục tiêu thực chiến: có 25 triệu đầu tiên.
- Nâng cấp: đạt 3 tháng chi phí sinh hoạt (ví dụ tiêu 10 triệu/tháng thì để 30 triệu). Khi chạm mốc này, não chính thức tắt chế độ sinh tồn.
2) Viên gạch thứ hai: kiểm soát, không phải khổ hạnh
Kiểm soát không phải soi từng 1.000 đồng để tự hành xác. Kiểm soát là trả lời được: tiền của chúng ta “mọc cánh” bay đi đâu.
- Làm 1 việc hơi chán nhưng cực lời: ghi chép chi tiêu đúng 1 tháng. Mua gói tăm, gửi xe, trà sữa, ship… ghi hết.
- Sau 30 ngày, săn “kẻ hút máu”: các gói đăng ký quên hủy (xem phim không mở, app linh tinh), thẻ tập bỏ xó, cà phê/ăn vặt ngày nào cũng “một chút”. Tích lại có thể 3–4 triệu/tháng.
Điểm mấu chốt: sau khi nhìn thấy, chúng ta mới có quyền lựa chọn cắt hay giữ vì thật sự muốn, không phải vì lỡ quên.
3) Viên gạch thứ ba: đập cái còng số 8 mang tên nợ lãi suất cao
Không phải nợ nào cũng xấu. Nhưng vay tiêu dùng qua app và nợ thẻ tín dụng lãi 20–30% là thuốc độc. Nó siết dần: lương vừa về đã bị trừ, chúng ta đi làm cả tháng để nuôi lãi.
- Nguyên tắc sống còn: nếu còn nợ thẻ tín dụng, dừng dùng thẻ ngay. Không đào hố thêm.
- Mục tiêu: trả sạch nợ lãi cao trước khi nghĩ tới đầu tư. Đây là “mua lại sự tỉnh táo”.
4) Viên gạch thứ tư: xây tự tin bằng chiến thắng nhỏ
Bình tâm tài chính không chỉ là an toàn, mà là sự tự tin đến từ việc chúng ta làm được điều khó: giữ được 25 triệu không đụng vào, cắt được khoản phí vô nghĩa, trả được khoản nợ cuối cùng. Những thắng lợi nhỏ xếp chồng thành đà.
Hệ quả rất thực dụng: khi có đệm và kiểm soát, chúng ta đàm phán lương khác hẳn—không phải van xin vì túng, mà là định giá vì giá trị.
5) Viên gạch thứ năm: đổi hệ điều hành trong đầu (từ khan hiếm sang chủ đích)
Nhiều người sợ tiết kiệm vì nghĩ “khổ”, sợ đầu tư vì nghĩ “cờ bạc”. Người bình tâm thì ngược lại:
- Tiết kiệm là mua sức mạnh.
- Đầu tư (đúng lúc) là mua tự do tương lai.
Nhưng lưu ý quan trọng: nếu chưa có 25 triệu tiết kiệm, khoan nghĩ chuyện đầu tư. Đừng bắt đáy khi chính mình đang ở dưới đáy.
Quy trình tối giản để làm lại từ đầu:
- Cầm máu: cắt nợ lãi cao, ngừng quẹt thẻ.
- Dựng lưới an toàn: gom 25 triệu, rồi lên 3 tháng chi phí.
- Nắm quyền kiểm soát: ghi chép 1 tháng, cắt “đăng ký quên hủy”.
- Tích lũy chiến thắng nhỏ để tự tin.
- Khi móng vững mới tính chuyện tăng thu, học thêm, đầu tư.
Bình yên tài chính không cần lương cao, mà cần một cái móng: có đệm khẩn cấp, biết tiền đi đâu, cắt nợ lãi cao và tích lũy những chiến thắng nhỏ. Những việc này nhìn “tẻ nhạt”, nhưng chính chúng là ranh giới giữa sống trong báo động đỏ và sống có quyền lựa chọn. Khi móng vững, chuyện đầu tư hay tăng thu nhập sẽ diễn ra bằng cái đầu lạnh, không phải bằng sự tuyệt vọng.