Chú Bảy chạy Grab thuê trọ theo năm, đóng một cục 24 triệu cho chủ nhà hồi tháng 1 để “xài” đến hết tháng 12. Đến tháng 6, dù tiền đã ra khỏi túi chú Bảy từ nửa năm trước, chú vẫn tính mình “còn ở được” 6 tháng nữa — coi như nửa số tiền đó vẫn đang “treo” chờ dùng dần. Doanh nghiệp niêm yết cũng làm y hệt vậy với hàng loạt khoản chi — và phần “treo chờ dùng dần” đó chính là dòng chi phí trả trước dài hạn nằm lặng lẽ trong bảng cân đối kế toán, ít ai để ý nhưng lại nói lên khá nhiều về cách một công ty đang ghi nhận chi phí.
- Hiểu chi phí trả trước dài hạn là gì và vì sao nó nằm trong phần Tài sản, không phải Chi phí
- Biết chính xác đọc dòng này ở đâu trên Bảng cân đối kế toán (mã số 261) và thuyết minh nào
- Phân biệt được chi phí trả trước ngắn hạn (mã 151) và dài hạn (mã 261) — 2 dòng dễ nhầm nhất
- Thấy ví dụ thật từ BCTC Hòa Phát (HPG) với số liệu và phép tính cụ thể
- Biết dấu hiệu cần cảnh giác khi khoản này tăng bất thường, qua bài học WorldCom
Chi phí trả trước dài hạn là gì?
Chi phí trả trước dài hạn là khoản tiền công ty đã chi ra (hoặc đã phát sinh nghĩa vụ phải trả) để nhận hàng hóa/dịch vụ có thời gian sử dụng hoặc thời gian phân bổ trên 12 tháng, tính từ thời điểm chi trả. Theo Thông tư 200/2014/TT-BTC, khoản này được hạch toán vào tài khoản 242 “Chi phí trả trước”, và trên Bảng cân đối kế toán hợp nhất (Mẫu B01-DN/HN theo Thông tư 202/2014/TT-BTC) nó nằm ở mã số 261, trong nhóm “Tài sản dài hạn khác”.
Nghe tên là “chi phí” nhưng nó lại nằm bên Tài sản — đây chính là điểm gây bối rối nhất cho người mới. Lý do: tại thời điểm lập báo cáo, công ty đã bỏ tiền ra nhưng chưa “xài” hết lợi ích của khoản chi đó — giống chú Bảy đã trả tiền thuê nhà cả năm nhưng mới ở 6 tháng. Phần “chưa xài” ấy vẫn còn giá trị sử dụng trong tương lai, nên kế toán tạm coi nó là một loại tài sản, rồi phân bổ dần thành chi phí qua các kỳ sau.
Vì sao một khoản chi hôm nay lại “nằm” trên BCTC nhiều năm sau?
Câu trả lời nằm ở nguyên tắc phù hợp (matching principle) — một trong những nguyên tắc nền tảng của kế toán, được nêu trong VAS 01 (Chuẩn mực kế toán chung). Nguyên tắc này nói đơn giản: chi phí phải được ghi nhận vào đúng kỳ mà nó tạo ra doanh thu hoặc lợi ích, không phải kỳ mà tiền được chi ra.
Y như cách chị Lan kế toán ở một cửa hàng nhỏ hay nói: “chi tiền tháng nào, không có nghĩa là chi phí phải tính hết vào tháng đó” — nếu chị mua nguyên một lô hộp đựng hàng dùng được cả năm, chị không dại gì trừ hết vào lãi tháng mua, mà chia đều cho 12 tháng để bức tranh lời lỗ mỗi tháng không bị méo. Hình dung thế này: nếu Hòa Phát trả một cục tiền để sửa chữa lớn một dây chuyền cán thép, và dây chuyền đó sẽ chạy tốt thêm 3 năm nhờ đợt sửa chữa này, thì việc dồn hết chi phí sửa chữa vào đúng quý phát sinh sẽ làm lợi nhuận quý đó “gãy” bất thường, trong khi 3 năm sau công ty vẫn đang hưởng lợi từ khoản sửa chữa đó mà không phải ghi nhận thêm chi phí gì. Rải đều chi phí ra 3 năm mới phản ánh đúng bức tranh kinh doanh thật.
Đây cũng là lý do vì sao bạn có thể mở BCTC một công ty hôm nay và thấy dòng “chi phí trả trước dài hạn” ghi nhận cả những khoản chi từ 3-4 năm trước — nó vẫn đang trong quá trình “xài dần”.
Chi phí trả trước dài hạn gồm những gì trong thực tế?
Với một tập đoàn sản xuất như Hòa Phát, các khoản phổ biến nằm trong mã 261 thường là:
- Quyền sử dụng đất trả tiền một lần nhưng không đủ điều kiện ghi nhận là TSCĐ vô hình theo quy định.
- Chi phí sửa chữa lớn TSCĐ (đại tu lò cao, dây chuyền cán) — sửa một lần, hưởng lợi nhiều năm.
- Công cụ, dụng cụ giá trị lớn xuất dùng cho sản xuất, được phân bổ dần thay vì tính hết vào chi phí ngay kỳ xuất dùng.
- Chi phí thuê văn phòng, nhà xưởng, kho bãi trả trước nhiều năm một lúc.
- Một số khoản chênh lệch tỷ giá hoặc lãi vay được vốn hóa theo quy định riêng, treo chờ phân bổ.
Điểm chung: tất cả đều là tiền đã ra khỏi túi công ty (hoặc nghĩa vụ đã phát sinh), nhưng lợi ích thì trải dài — không có khoản nào ở đây “tự sinh lời” hay “tăng giá trị” như một tài sản đầu tư. Đây là điểm nhiều người mới hay nhầm — sẽ nói kỹ hơn ở phần “Bẫy thường gặp”.
Đọc dòng 261 trên BCTC thật của Hòa Phát
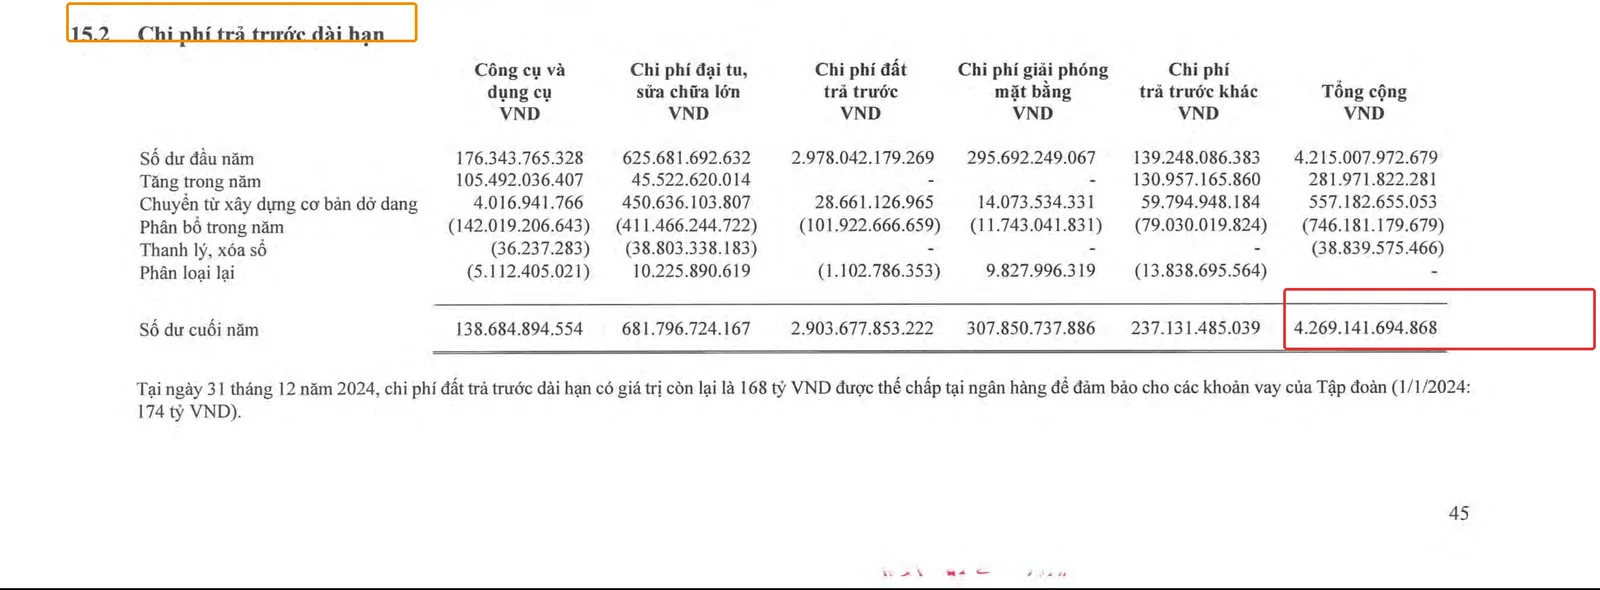
Theo Báo cáo tài chính hợp nhất đã kiểm toán năm 2024 của CTCP Tập đoàn Hòa Phát (kiểm toán bởi KPMG Limited, Mẫu B01-DN/HN, Thuyết minh số 15.2), dòng “Chi phí trả trước dài hạn” (mã 261) của Hòa Phát ghi nhận:
- 31/12/2024: khoảng 4.269 tỷ đồng
- 31/12/2023: khoảng 4.215 tỷ đồng
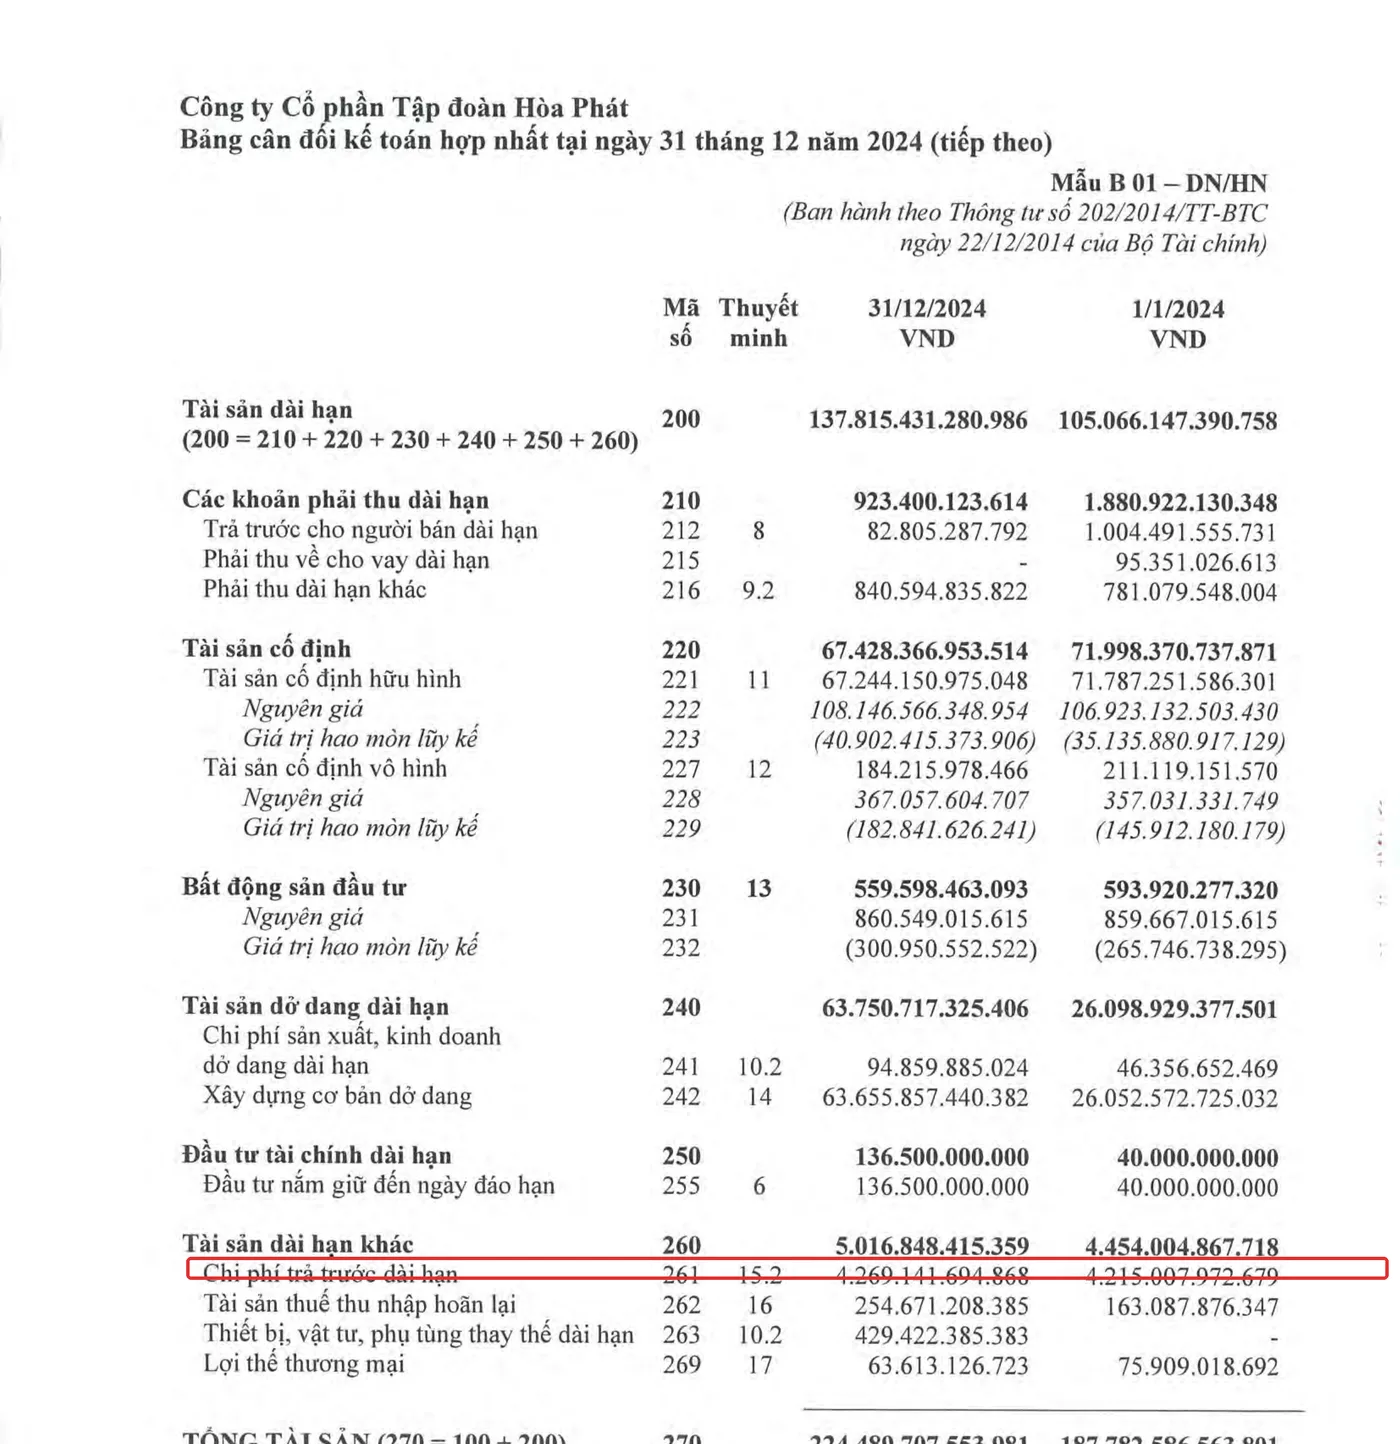
Nhìn qua thì con số tăng nhẹ khoảng 54 tỷ đồng — không có gì giật mình. Nhưng một nhà đầu tư đọc kỹ sẽ đặt thêm câu hỏi: khoản này chiếm bao nhiêu phần trăm tổng tài sản, và xu hướng đó nói lên điều gì?
Phép tính — tỷ trọng trên tổng tài sản
Tổng tài sản Hòa Phát tại 31/12/2024 là khoảng 224.490 tỷ đồng; tại 31/12/2023 là khoảng 187.783 tỷ đồng (theo cùng nguồn BCTC nêu trên).
Tỷ trọng 2024 = 4.269 / 224.490 = 1,90%
Tỷ trọng 2023 = 4.215 / 187.783 = 2,24%
Dù số tuyệt đối tăng, tỷ trọng trên tổng tài sản lại giảm — vì năm 2024 Hòa Phát đưa vào vận hành các hạng mục lớn của Dung Quất 2, khiến tổng tài sản phình to nhanh hơn tốc độ tăng của khoản trả trước. Đây là ví dụ cho thấy: đọc một dòng số lẻ không có ý nghĩa nhiều bằng đọc nó trong tương quan với bức tranh tổng thể.
Ngắn hạn vs dài hạn — đừng nhầm hai dòng này
Trên cùng bảng cân đối kế toán, bạn sẽ thấy hai dòng chi phí trả trước:
| Mã số | Thuyết minh | Ý nghĩa | |
|---|---|---|---|
| Chi phí trả trước ngắn hạn | 151 | 15.1 | Phần sẽ phân bổ hết trong 12 tháng tới |
| Chi phí trả trước dài hạn | 261 | 15.2 | Phần phân bổ trên 12 tháng |
Điều thú vị (và dễ gây nhầm lẫn) là: theo hướng dẫn tại Công văn 12568/BTC-CĐKT của Bộ Tài chính, việc phân loại ngắn hạn hay dài hạn được xác định ngay từ thời điểm ghi nhận ban đầu, dựa trên kỳ hạn gốc — công ty không được chuyển dần phần “dài hạn” đã đến hạn trong 12 tháng tới sang cột “ngắn hạn” như cách làm với nhiều khoản mục khác (ví dụ nợ vay dài hạn đến hạn trả). Nói cách khác, một khoản chi phí trả trước dài hạn cứ nằm nguyên ở mã 261 cho đến khi phân bổ hết, không “chuyển nhà” sang mã 151 giữa chừng.
Mở BCTC hợp nhất mới nhất của một mã bất kỳ (tải tại HOSE, IR công ty hoặc congbothongtin.ssc.gov.vn). Vào Bảng cân đối kế toán, tìm mã số 261 ở phần Tài sản dài hạn khác. Nếu có số liệu, lật sang phần Thuyết minh báo cáo tài chính, tìm mục có số tương ứng (thường ghi kèm số 261 ở đầu dòng) — bạn sẽ thấy bảng chi tiết liệt kê từng khoản: quyền sử dụng đất, công cụ dụng cụ, sửa chữa lớn TSCĐ… kèm số dư đầu kỳ, tăng trong kỳ, phân bổ trong kỳ, số dư cuối kỳ. Đọc cột “phân bổ trong kỳ” để biết công ty đang đưa bao nhiêu vào chi phí mỗi năm từ khoản này.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm đây là “tài sản có giá trị tăng theo thời gian”. Không — giống việc cô Ba bán tạp hóa đầu hẻm sắm cái tủ đông mới cho quán rồi “chia” giá trị tủ đông ra dùng dần trong vài năm chứ tủ đông không tự sinh thêm tiền lãi nào cho cô Ba. Chi phí trả trước dài hạn cũng vậy — không sinh lời, không tăng giá. Nó chỉ là phần chi phí đã phát sinh nhưng chưa “dùng hết”, và giá trị của nó chỉ giảm dần qua các kỳ phân bổ, không bao giờ tăng.
- Nhầm mã 151 (ngắn hạn) với mã 261 (dài hạn) khi so sánh nhanh giữa các công ty — hai dòng này nằm ở hai nhóm tài sản khác nhau (ngắn hạn vs dài hạn) và có ý nghĩa thời gian khác nhau.
- Thấy khoản này tăng vọt bất thường mà không tìm hiểu lý do. Một khoản trả trước dài hạn tăng nhanh hơn nhiều so với tăng trưởng doanh thu, đặc biệt nếu thuyết minh không giải thích rõ ràng, là dấu hiệu đáng đọc kỹ hơn — đôi khi công ty đang “rải” chi phí đáng lẽ phải ghi nhận ngay ra nhiều kỳ để làm đẹp lợi nhuận trước mắt. Phần case study dưới đây sẽ cho thấy điều này có thể đi xa đến mức nào khi bị lạm dụng có chủ đích.
Case study kinh điển thế giới: WorldCom và trò “vốn hóa” chi phí vận hành
Giai đoạn 1999–2002, tập đoàn viễn thông Mỹ WorldCom (từng là hãng viễn thông đường dài lớn thứ hai nước Mỹ) thực hiện một trong những vụ gian lận kế toán lớn nhất lịch sử. CFO Scott Sullivan chỉ đạo ghi nhận “line costs” — phí thuê kênh truyền dẫn trả cho các hãng viễn thông khác, vốn dĩ là chi phí vận hành phải ghi nhận ngay trong kỳ — thành các khoản mục giống tài sản vốn hóa dài hạn, thay vì đưa thẳng vào chi phí. Về bản chất, đây chính là kiểu lạm dụng ý tưởng “chi ra rồi rải dần” mà bài này vừa giải thích, nhưng bị đẩy đi sai mục đích: chi phí này không hề tạo ra lợi ích tương lai kéo dài như một khoản trả trước hợp lệ — nó chỉ đơn giản là phí vận hành hàng tháng.
Theo Ủy ban Chứng khoán Mỹ (SEC, Litigation Release LR-17588), khoản vốn hóa sai này lên tới hơn 3,8 tỷ USD, khiến lợi nhuận trước thuế năm 2001 bị thổi phồng khoảng 3,055 tỷ USD và quý 1/2002 thêm khoảng 797 triệu USD; tổng mức lợi nhuận bị bóp méo trong giai đoạn 1999–2002 ước tính lên tới khoảng 11 tỷ USD. Vụ việc bị phát hiện tháng 6/2002 nhờ kiểm toán nội bộ Cynthia Cooper. WorldCom phá sản một tháng sau đó — vụ phá sản lớn nhất nước Mỹ tại thời điểm ấy. CEO Bernard Ebbers bị kết án 25 năm tù (2005); Sullivan nhận tội và hợp tác điều tra, lãnh 5 năm tù.
Bài học cho nhà đầu tư VN đọc BCTC: một khoản “tài sản trả trước/vốn hóa” tăng bất thường, tăng nhanh hơn nhiều so với doanh thu, hoặc không được thuyết minh rõ ràng về bản chất và thời gian phân bổ, luôn đáng để dừng lại đọc kỹ thuyết minh chi tiết — thay vì chỉ nhìn con số lợi nhuận đẹp trên báo cáo kết quả kinh doanh.
FAQ
Chi phí trả trước dài hạn có phải là tài sản không?
Về hình thức trình bày trên BCTC thì có — nó nằm trong phần Tài sản. Nhưng về bản chất kinh tế, đây là chi phí đã phát sinh chờ phân bổ, không phải tài sản tạo ra giá trị hay dòng tiền mới.
Tài khoản 242 là gì?
TK 242 “Chi phí trả trước” theo Thông tư 200/2014/TT-BTC là tài khoản kế toán dùng để theo dõi các khoản chi phí đã phát sinh nhưng có liên quan đến kết quả hoạt động của nhiều kỳ kế toán, cả ngắn hạn và dài hạn.
Chi phí trả trước dài hạn tăng có phải là dấu hiệu xấu không?
Không nhất thiết. Nếu công ty đang mở rộng (thuê thêm mặt bằng, đầu tư sửa chữa lớn, mua thêm công cụ dụng cụ), khoản này tăng là bình thường. Điều cần chú ý là tốc độ tăng có hợp lý so với quy mô hoạt động, và thuyết minh có giải thích rõ ràng hay không.
Khác gì với chi phí trả trước ngắn hạn?
Khác về mã số (151 vs 261) và thời gian phân bổ (dưới 12 tháng vs trên 12 tháng), việc phân loại dựa trên kỳ hạn gốc tại thời điểm ghi nhận ban đầu, không thay đổi giữa chừng.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Dự phòng giảm giá hàng tồn kho là gì?
- Chi phí xây dựng cơ bản dở dang là gì?
- Vốn hóa chi phí phần mềm là gì?
- Chi phí trích trước là gì? Vì sao chưa chi tiền vẫn tính vào chi phí
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, quy định TK 242 “Chi phí trả trước”.
- Thông tư 202/2014/TT-BTC — Hướng dẫn BCTC hợp nhất, Mẫu B01-DN/HN.
- Công văn 12568/BTC-CĐKT — Hướng dẫn phân loại ngắn hạn/dài hạn của chi phí trả trước.
- VAS 01 — Chuẩn mực kế toán chung (nguyên tắc phù hợp).
- CTCP Tập đoàn Hòa Phát — Báo cáo tài chính hợp nhất đã kiểm toán năm 2024 (KPMG Limited), Thuyết minh số 15.2, truy cập 08/2026.
- CFA Institute — Financial Statement Analysis curriculum.
- Penman — Financial Statement Analysis and Security Valuation.
- SEC Litigation Release LR-17588, SEC v. WorldCom, Inc., sec.gov, truy cập 08/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.