Tuần này, Vietcombank vừa công bố lãi trước thuế nửa đầu năm 2026 đạt 29.222 tỷ đồng — quán quân toàn ngành, tăng 58% so với cùng kỳ. Tin vui chưa kịp lan thì một báo cáo khác lặng lẽ nhắc: tỷ lệ bao phủ nợ xấu của toàn hệ thống ngân hàng vừa trượt xuống dưới 80% — từ mức 141,8% năm 2021, tức đã mỏng đi gần một nửa chỉ trong 5 năm. Hai tin cùng đúng, cùng xảy ra trong một tuần. Nghe mâu thuẫn, nhưng thực ra chúng kể cùng một câu chuyện — từ hai góc nhìn hoàn toàn khác nhau. Hiểu được góc thứ hai mới là chìa khoá thật sự để đọc cổ phiếu ngân hàng.
- Nợ xấu (NPL) = nợ nhóm 3, 4, 5 theo TT11/2021/TT-NHNN — quá hạn từ 91 ngày trở lên hoặc có dấu hiệu mất vốn.
- DPRR (dự phòng rủi ro tín dụng) = khoản ngân hàng trích từ lợi nhuận để phòng tổn thất. Trích nhiều = lợi nhuận ngắn hạn thấp nhưng bộ đệm dày; trích ít = lợi nhuận đẹp nhưng rủi ro tích lũy.
- LLR (tỷ lệ bao phủ nợ xấu) = “ví phòng thủ”. VCB đang dẫn VN30 với 253%; toàn hệ thống giảm từ 141,8% (2021) xuống dưới 80% (Q1/2026).
- Khi đọc BCTC ngân hàng: nhìn NPL + LLR + xu hướng chi phí DPRR theo quý — đừng chỉ nhìn con số lợi nhuận.
Bộ Phân Loại Nợ Của Ngân Hàng: 5 Nhóm Bạn Cần Nhớ
Hãy tưởng tượng bạn là chủ một dãy trọ 100 phòng. Hầu hết khách trả tiền đúng hạn — không lo. Một số chậm trả vài tuần — đáng chú ý nhưng chưa nguy. Một vài phòng im lặng cả tháng — bắt đầu căng. Và có những phòng mà khách mất tích từ nửa năm trước — gần như coi như mất tiền nhà. Ngân hàng phân loại danh mục cho vay theo đúng logic đó, được quy định trong Thông tư 11/2021/TT-NHNN của Ngân hàng Nhà nước:
- Nhóm 1 — Nợ đủ tiêu chuẩn: Đang trả đúng hạn hoặc quá hạn dưới 10 ngày. Khách ổn.
- Nhóm 2 — Nợ cần chú ý: Quá hạn 10–90 ngày. Chưa phải nợ xấu, nhưng là “cửa vào” của vùng nguy hiểm.
- Nhóm 3 — Nợ dưới tiêu chuẩn: Quá hạn 91–180 ngày. Ranh giới của nợ xấu.
- Nhóm 4 — Nợ nghi ngờ: Quá hạn 181–360 ngày. Khả năng thu hồi thấp — ngân hàng đang tính đến kịch bản mất vốn.
- Nhóm 5 — Nợ có khả năng mất vốn: Quá hạn trên 360 ngày hoặc có bằng chứng không thể thu. Về cơ bản là “đã mất”.
Nợ xấu (NPL — Non-Performing Loan) = tổng nhóm 3 + 4 + 5. Khi VCB báo “tỷ lệ nợ xấu 0,61%”, nghĩa là chỉ 0,61% tổng dư nợ của họ đang ở nhóm này — mức thấp nhất toàn ngành. Để so sánh, trung bình toàn hệ thống 27 ngân hàng niêm yết đang ở mức 2,58% (Q1/2026).
Một điểm quan trọng hay bị bỏ qua: nợ nhóm 2 không phải nợ xấu, nhưng là tín hiệu cảnh báo sớm. Khi nợ nhóm 2 tăng mạnh mà NPL hiện tại vẫn thấp, thường 1–2 quý sau NPL sẽ theo đà tăng. Đó là lý do các chuyên gia luôn nhìn cả hai con số.
Dự Phòng Rủi Ro Tín Dụng: Ngân Hàng “Trích Sẵn” Tiền Thế Nào?
Tiếp tục ẩn dụ dãy trọ: ngay cả khi chưa có phòng nào bùng tiền, chủ trọ khôn ngoan vẫn trích một khoản nhỏ mỗi tháng vào “quỹ bảo hiểm” — phòng khi có sự cố hàng loạt. Ngân hàng làm đúng vậy, và được quy định rất cụ thể.
DPRR (dự phòng rủi ro tín dụng) gồm hai phần:
DPRR chung (General Provision): Trích 0,75% trên tổng dư nợ từ nhóm 1 đến nhóm 4. Đây là lớp phòng thủ nền, bất kể từng khoản vay cụ thể có vấn đề hay chưa.
DPRR riêng (Specific Provision): Tính theo từng khoản vay dựa trên nhóm rủi ro — Nhóm 1: 0%, Nhóm 2: 5%, Nhóm 3: 20%, Nhóm 4: 50%, Nhóm 5: 100%.
Ví dụ minh hoạ cụ thể: Ngân hàng A có một khoản vay 1 tỷ đồng vừa rơi vào nhóm 3 (khách quá hạn 100 ngày, đang chạy đà). Ngân hàng phải trích ngay 200 triệu đồng DPRR riêng trong kỳ đó (20% × 1 tỷ). 200 triệu này đi vào dòng “Chi phí dự phòng rủi ro tín dụng” trên báo cáo thu nhập — giảm thẳng vào lợi nhuận trước thuế. Không phải tiền mất — đây là tiền “nhặt sẵn để bù nếu mất”. Khi khách trả xong, khoản này được hoàn nhập vào lợi nhuận. Khi không thu được, dùng để xóa nợ mà không gây sốc lớn đến vốn chủ.
Quy mô của vấn đề: trong Q1/2026, tổng chi phí DPRR của 27 ngân hàng niêm yết đạt khoảng 39.404 tỷ đồng — tăng 27,7% so với cùng kỳ năm trước (Nguồn: Tin nhanh Chứng khoán, 05/2026). Áp lực nợ xấu đang leo dần, và ngân hàng đang buộc phải trích nhiều hơn.
Đọc thêm: NHNN nới tỷ lệ LDR: BID, CTG, VCB được “cởi trói” ra sao?
LLR — “Ví Phòng Thủ” Dày Hay Mỏng Mới Là Thước Đo Thật Sự
Nếu DPRR là “khoản bạn trích mỗi tháng vào quỹ”, thì LLR chính là “tổng tiền đang có trong ví quỹ đó — so với tổng số tiền bạn đang lo sẽ mất”. Công thức rất đơn giản:
LLR = Số dư DPRR tích lũy / Tổng nợ xấu (NPL) × 100%
Ý nghĩa trực quan: LLR 253% của VCB nghĩa là với mỗi 1 đồng nợ xấu, ngân hàng đang có 2,53 đồng DPRR sẵn sàng bù — kể cả nợ xấu tăng gấp đôi cũng chưa thủng ví. LLR 52,8% của VPB nghĩa là chỉ có khoảng 53 xu cho mỗi đồng nợ xấu — biên an toàn mỏng hơn nhiều, dù phản ánh chiến lược phân khúc rủi ro cao có chủ đích của ngân hàng này.

Điều đáng lo không phải là LLR của một vài ngân hàng mỏng — mà là xu hướng toàn hệ thống đang mỏng dần một cách liên tục:
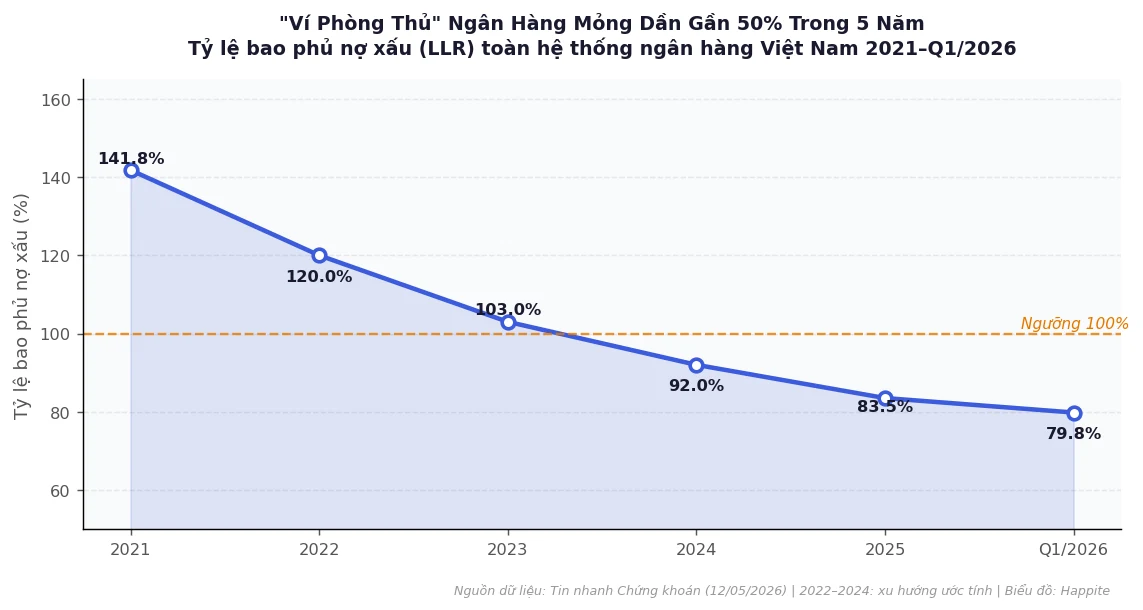
Năm 2021, toàn hệ thống ngân hàng duy trì LLR trung bình 141,8% — mức khỏe mạnh sau đại dịch nhờ các ngân hàng tích cực xây đệm. Đến cuối 2025, con số này giảm còn khoảng 83–84%. Và đến cuối Q1/2026, đã trượt xuống dưới 80% (Tin nhanh Chứng khoán, 12/05/2026). Tức là “ví phòng thủ” của toàn ngành đã mỏng đi gần một nửa chỉ trong 5 năm.
Nghịch Lý Lãi Kỷ Lục Và Đệm Mỏng: Cơ Chế Nào Đang Vận Hành?
Câu hỏi tự nhiên xuất hiện: nếu ngân hàng đang lãi kỷ lục, tại sao LLR lại mỏng đi? Có ba lý do — và cả ba đều đáng theo dõi.
Lý do 1: Nợ xấu tăng nhanh hơn tốc độ trích lập. NPL bình quân 27 ngân hàng niêm yết tăng từ 2,42% lên 2,58% chỉ trong một quý (Q4/2025 → Q1/2026). Dù các ngân hàng đã tăng chi phí DPRR tổng cộng 27,7% so với cùng kỳ — nhưng tốc độ tăng nợ xấu còn nhanh hơn, kéo LLR xuống. Đây là “chạy bộ mà nước lũ chạy còn nhanh hơn”.
Lý do 2: Một số ngân hàng giảm trích DPRR để lợi nhuận trông đẹp hơn. Khi nợ xấu chưa chính thức được ghi nhận — ví dụ vẫn đang nhóm 2 — ngân hàng có không gian điều chỉnh tốc độ trích DPRR tự nguyện (phần trích cao hơn mức tối thiểu quy định). Kết quả: lợi nhuận quý tăng, nhưng bộ đệm mỏng hơn. Cuối Q4/2025 có 7 ngân hàng LLR trên 100%; đến Q1/2026 chỉ còn 4. ACB giảm từ 114% xuống 75%, TPBank giảm 20–24% — chỉ trong một quý.
Lý do 3: Không có thị trường mua bán nợ hiệu quả. Thay vì bán nợ xấu ra thị trường (điều đang diễn ra ở nhiều nước), ngân hàng Việt chủ yếu tự xử lý bằng nguồn DPRR — “lương khô” của chính mình. Khi nguồn này bị tiêu dần, bộ đệm sẽ ngày càng mỏng cho đến khi có giải pháp thị trường thực sự.
Ở chiều ngược lại: một số ngân hàng chủ động trích mạnh DPRR và chấp nhận lợi nhuận ngắn hạn giảm. Sacombank ước tính lãi Q2/2026 giảm khoảng 50% so với cùng kỳ vì chi phí dự phòng tăng vọt. Nhìn ngắn hạn thì xấu — nhưng đây là ngân hàng đang chủ động làm sạch bảng cân đối, tốt cho dài hạn.
Theo ông Đặng Đình Thích (Quyền Tổng giám đốc VAMC): “Nợ xấu hiện nay không chỉ là vấn đề của quá khứ, mà còn là rủi ro đang tích lũy cho tương lai. Nếu không có giải pháp xử lý đồng bộ, kịp thời và đủ mạnh, nợ xấu hoàn toàn có thể quay trở lại theo chu kỳ mới.” (CafeF, 07/08/2026)
Xem thêm: VCB Lãi Kỷ Lục Quý 2/2026, Cổ Tức Vẫn Chỉ 4,5%: Vì Sao?
Bảng So Sánh: 6 Ngân Hàng VN30 Đang Đứng Đâu?
Để dễ hình dung bức tranh tổng thể, đây là chất lượng tài sản của 6 ngân hàng lớn trong rổ VN30 theo số liệu mới nhất:
| Ngân hàng | NPL (H1/2026) | LLR (Q1/2026) | Nhận xét nhanh |
|---|---|---|---|
| VCB | 0,61% | 253% | “Pháo đài” phòng thủ — đệm dày nhất hệ thống |
| CTG | 1,20% | 167,1% | Còn đệm dày — an toàn |
| TCB | 1,08% | 129,4% | Vẫn trên 100% — ổn định |
| MB | ~1,5% | 92,2% | Sát ngưỡng 100% — cần theo dõi xu hướng |
| BID | 1,83% | 86,9% | Cần xem xu hướng NPL có tiếp tục tăng không |
| ACB | 1,03% | 75% (↓ từ 114%) | NPL thấp nhưng LLR giảm nhanh nhất — cần theo dõi |
| VPB | 3,28% | 52,8% | Phân khúc rủi ro cao — đây là mô hình kinh doanh có chủ đích, không phải lỗi |
Nguồn: Tin nhanh Chứng khoán (LLR Q1/2026) | CafeF/Vietstock (NPL H1/2026) | Tổng hợp: Happite
VCB là “pháo đài” không phải vô cớ — kể cả nợ xấu tăng gấp đôi, họ vẫn còn đệm. ACB thú vị hơn: NPL thuộc hàng thấp nhất (1,03%) nhưng LLR lại giảm nhanh nhất trong quý — từ 114% xuống 75% chỉ trong một quý. Điều đó không có nghĩa ACB đang nguy hiểm, nhưng là tín hiệu cần theo dõi tốc độ giảm này.
Xem thêm: Nợ Xấu Ngân Hàng VN30: VCB, ACB, TCB, CTG Đang Đứng Đâu?
Checklist 3 Bước Khi Đọc BCTC Ngân Hàng
Hiểu cơ chế là một chuyện — áp dụng thực tế mới là thứ có giá trị. Đây là cách đơn giản nhất để nhà đầu tư không chuyên đọc chất lượng tài sản ngân hàng:
Bước 1 — Kiểm tra NPL (tỷ lệ nợ xấu): Dưới 1,5% là tốt (nhóm chất lượng cao: VCB, TCB, ACB). 1,5–2,5% là trung bình, cần nhìn thêm. Trên 3% cần phân tích kỹ — có thể là phân khúc rủi ro cao–lợi nhuận cao (VPB), hoặc có vấn đề thực sự.
Bước 2 — Kiểm tra LLR (tỷ lệ bao phủ nợ xấu): Trên 100% là có đệm an toàn. 70–100% ổn nhưng cần theo dõi xu hướng. Dưới 70% là biên mỏng — ngân hàng dễ tổn thương nếu nợ xấu tăng đột biến.
Bước 3 — So sánh chi phí DPRR theo quý: DPRR tăng mạnh YoY/QoQ = ngân hàng đang cảnh giác, chủ động xây đệm — lợi nhuận ngắn hạn giảm nhưng tốt dài hạn. DPRR giảm mạnh = hỏi ngay “tại sao?” — nếu giảm vì thu hồi được nợ (hoàn nhập DPRR) thì tốt; nếu giảm vì không muốn lợi nhuận xấu — cần cảnh giác.
Bonus — Nợ nhóm 2: Luôn nhìn kèm nợ nhóm 2 (Special Mention Loans). Nếu nhóm 2 đang tăng nhanh dù NPL hiện tại thấp, đó thường là “cảnh báo sớm” cho 1–2 quý tới.
Xem thêm: Lợi Nhuận Ngân Hàng H1/2026: Bức Tranh Phân Hóa và Hướng Dẫn Đọc Báo Cáo Tài Chính Cho Nhà Đầu Tư Mới.
Câu Hỏi Thường Gặp
Nợ nhóm 2 có phải nợ xấu không?
Không. Nợ nhóm 2 (quá hạn 10–90 ngày) là “nợ cần chú ý”, chưa được phân loại là NPL. Nhưng đây là “cửa vào” của nợ xấu — khi nhóm 2 tăng mạnh, NPL thường theo sau trong 1–2 quý.
LLR bao nhiêu % mới gọi là an toàn?
Không có con số tuyệt đối vì phụ thuộc vào chiến lược kinh doanh. Thông lệ quốc tế và khuyến nghị ngầm của NHNN thường coi LLR trên 100% là mức đệm an toàn tối thiểu cho ngân hàng thương mại. Ngân hàng tốt như VCB duy trì >200%. Quan trọng hơn cả con số điểm là xu hướng — đang tăng hay giảm?
Ngân hàng giảm DPRR có vi phạm quy định không?
Không nhất thiết. NHNN quy định mức trích tối thiểu theo nhóm nợ — ngân hàng phải đáp ứng mức đó. Nhưng ngân hàng có thể trích cao hơn tự nguyện. Khi “giảm DPRR để làm đẹp lợi nhuận”, thường là giảm phần tự nguyện này — hợp lệ về mặt quy định nhưng làm mỏng đệm an toàn về mặt rủi ro.
Tìm NPL và LLR ở đâu trong BCTC ngân hàng?
Trong Thuyết minh BCTC (Notes to Financial Statements), phần “Chất lượng tài sản tín dụng” hoặc “Phân loại dư nợ”. NPL thường được ghi sẵn theo tỷ lệ phần trăm. LLR phải tự tính: Số dư DPRR / Tổng nợ xấu × 100%. Hoặc tham khảo các báo cáo phân tích từ TCBS, SSI Research, VCBS để có số liệu so sánh nhanh.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu NPL và LLR được tổng hợp từ BCTC Q2/2026 và báo cáo ngành ngân hàng tính đến ngày 09/08/2026. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.